 里奇豪
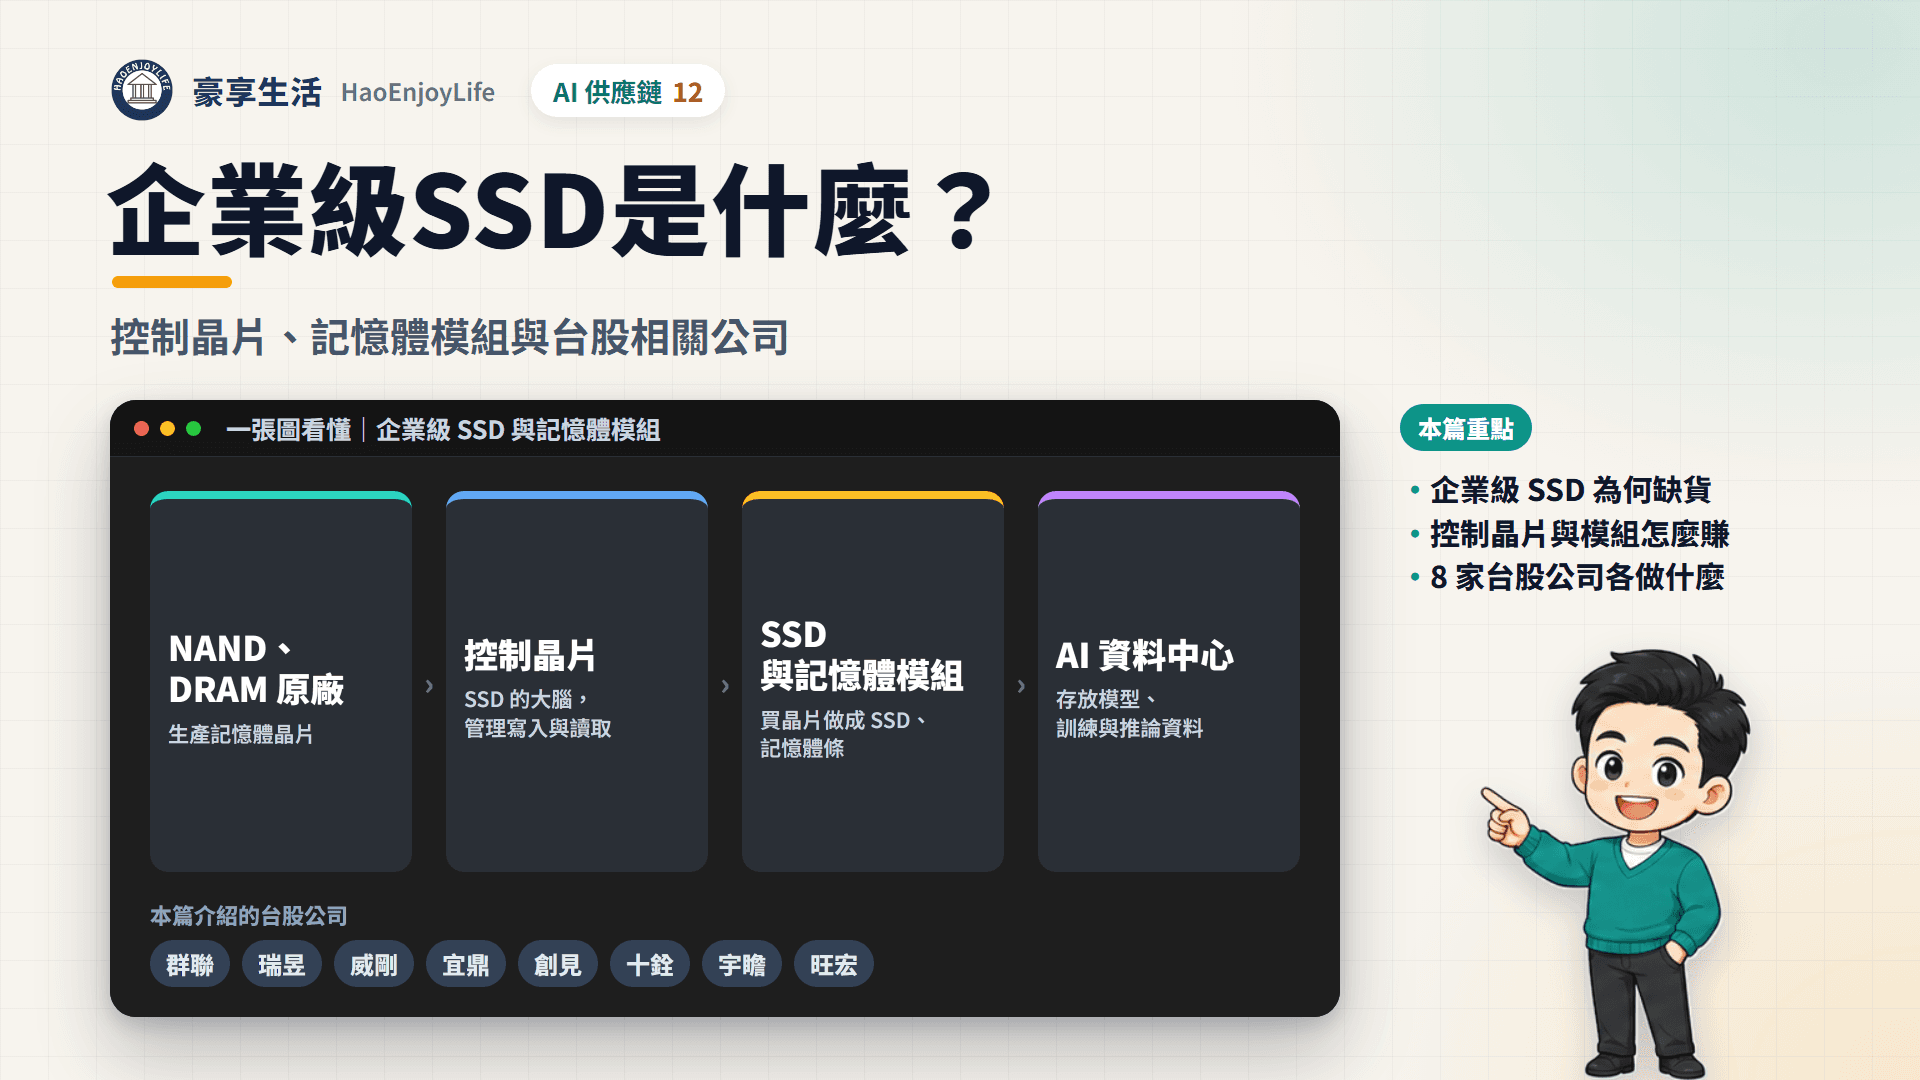
企業級 SSD 是資料中心伺服器用的固態硬碟,負責存放 AI 模型、訓練資料與推論時要即時讀取的資料。SSD 由 NAND Flash 晶片、控制晶片與電路板組成,控制晶片負責管理資料的寫入與讀取。
AI 推論讓需要隨時讀取的資料大增,雲端業者又改用大容量 SSD 取代缺貨的硬碟。TrendForce 預估 2026 年企業級 SSD 位元需求年增 80% 以上。NAND 原廠卻幾乎沒有擴產,合約價連續上漲。
台股相關公司分成 3 類:
- 控制晶片:群聯、瑞昱。
- SSD 與記憶體模組:群聯、威剛、宜鼎、創見、十銓、宇瞻。
- NAND 原廠:旺宏。
模組廠的營收包含記憶體成本,記憶體漲價時,營收與毛利率會跟著放大。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈有哪些
企業級 SSD、控制晶片與記憶體模組產業鏈有哪些環節?
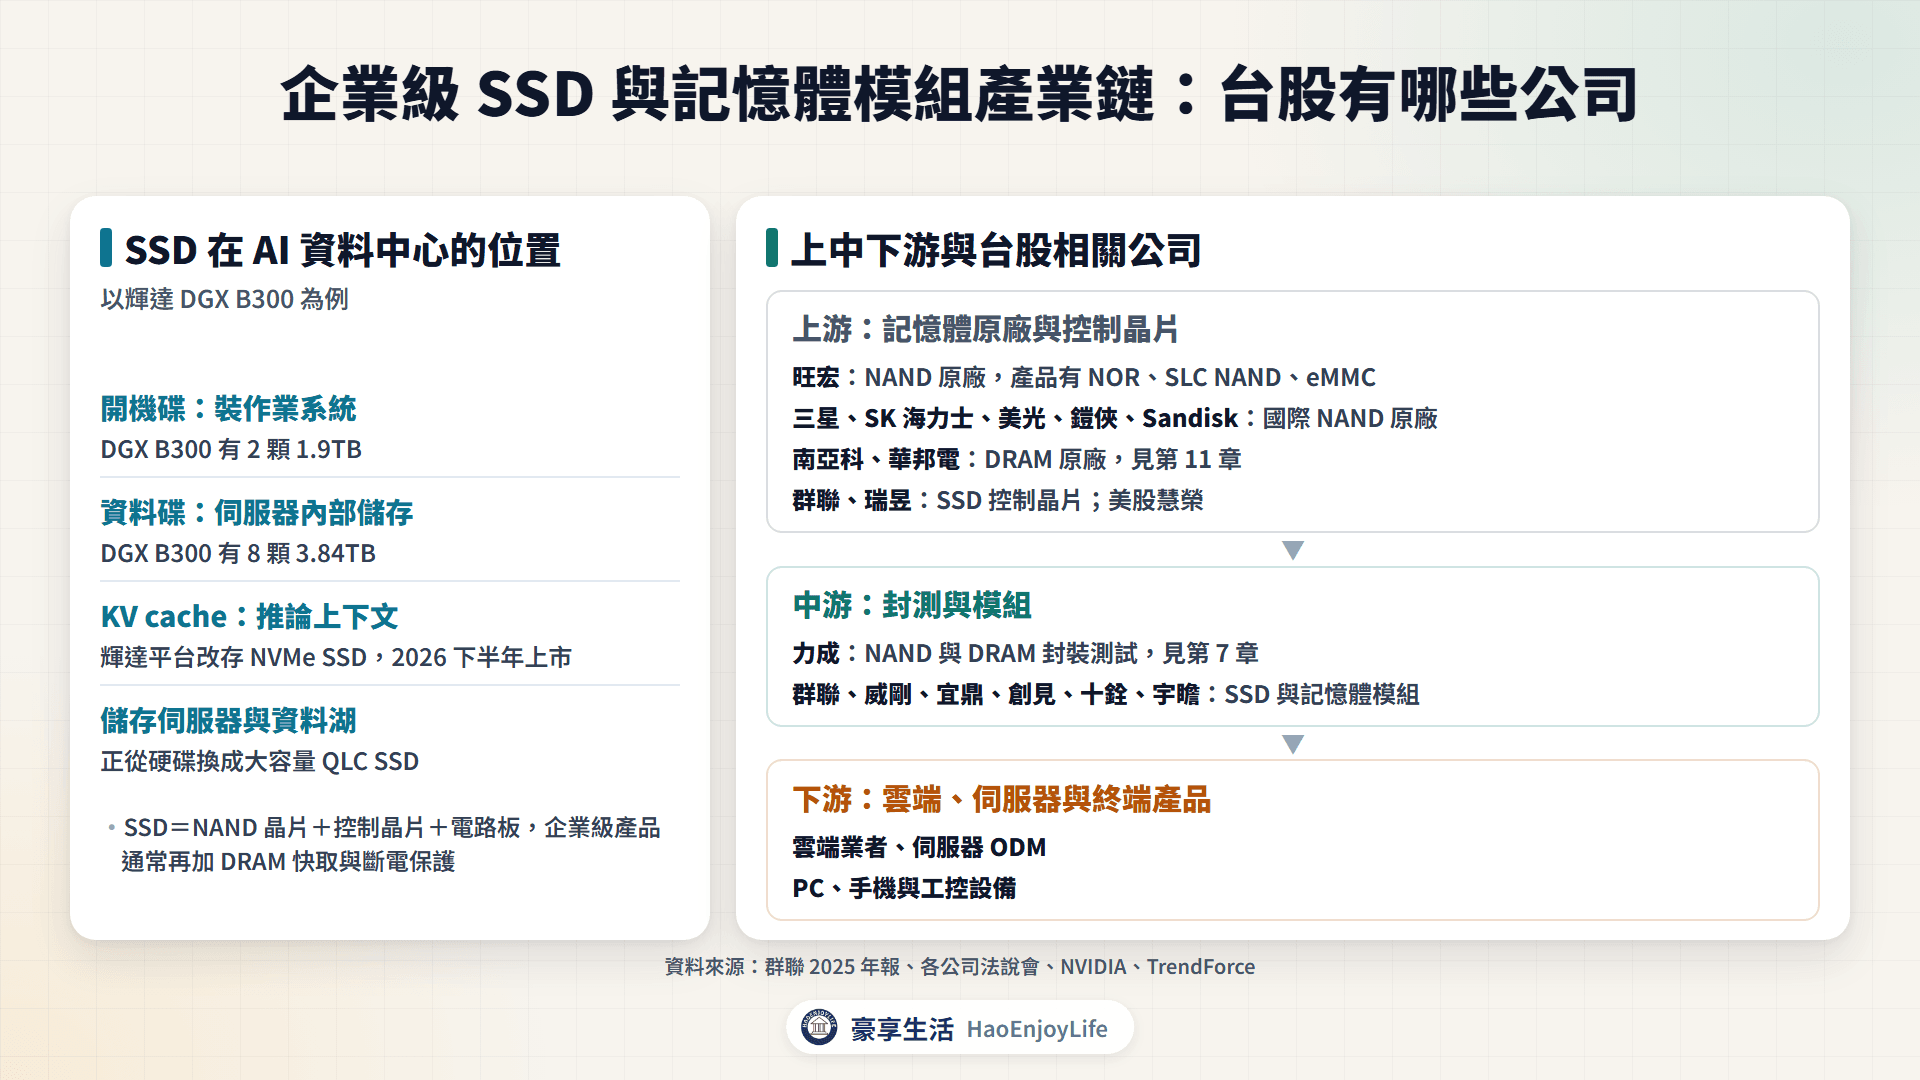
產業鏈的上游是 NAND、DRAM 原廠與控制晶片,中游是封測與模組廠。下游是雲端業者、伺服器廠,以及 PC、手機與工控設備。
企業級 SSD 與記憶體模組產業鏈
| 環節 | 做什麼 | 相關公司 |
|---|---|---|
| NAND 原廠 | 生產 NAND 快閃記憶體 | 三星、SK 海力士、美光、鎧俠、Sandisk;旺宏 |
| DRAM 原廠 | 生產 DRAM(見 11 章) | 南亞科、華邦電 |
| 控制晶片 | 設計 SSD 的控制晶片 | 群聯、瑞昱;慧榮(美股) |
| 記憶體封測 | NAND 與 DRAM 封裝測試 | 力成(見 07 章) |
| SSD 與記憶體模組 | 買晶片做成 SSD、記憶體條 | 群聯、威剛、宜鼎、創見、十銓、宇瞻 |
資料來源:群聯 2025 年年報、各公司法說會
- NAND 控制晶片:SSD 的大腦,負責寫入、讀取與錯誤更正,並平均分配每個記憶單元的寫入次數。
- SSD 模組:NAND 晶片加上控制晶片與電路板,企業級產品通常再加 DRAM 快取與斷電保護。
- DRAM 模組:把 DRAM 晶片焊在電路板上,做成插在主機板的記憶體條,伺服器用的稱為 RDIMM。
企業級 SSD 和一般 SSD 差在哪?
企業級 SSD 要 24 小時運作,規格比筆電用的 SSD 嚴格。以群聯 Pascari D206V 為例,它支援雙埠、斷電保護與加密,單顆最高 245.76TB。
一台 AI 伺服器裡就有兩種 SSD。以輝達(NVIDIA)DGX B300 為例,開機碟是 2 顆 1.9TB,內部資料碟是 8 顆 3.84TB。
大量資料則放在獨立的儲存伺服器,這一層正從硬碟換成 QLC SSD。QLC 每個記憶單元存 4 位元,容量大、成本低,適合讀多寫少的資料。
企業級 SSD 的需求從哪裡來?為什麼成長?
企業級 SSD 的需求來自 4 個地方:雲端資本支出、AI 推論的資料量、推論上下文改存 SSD,以及硬碟缺貨轉單。
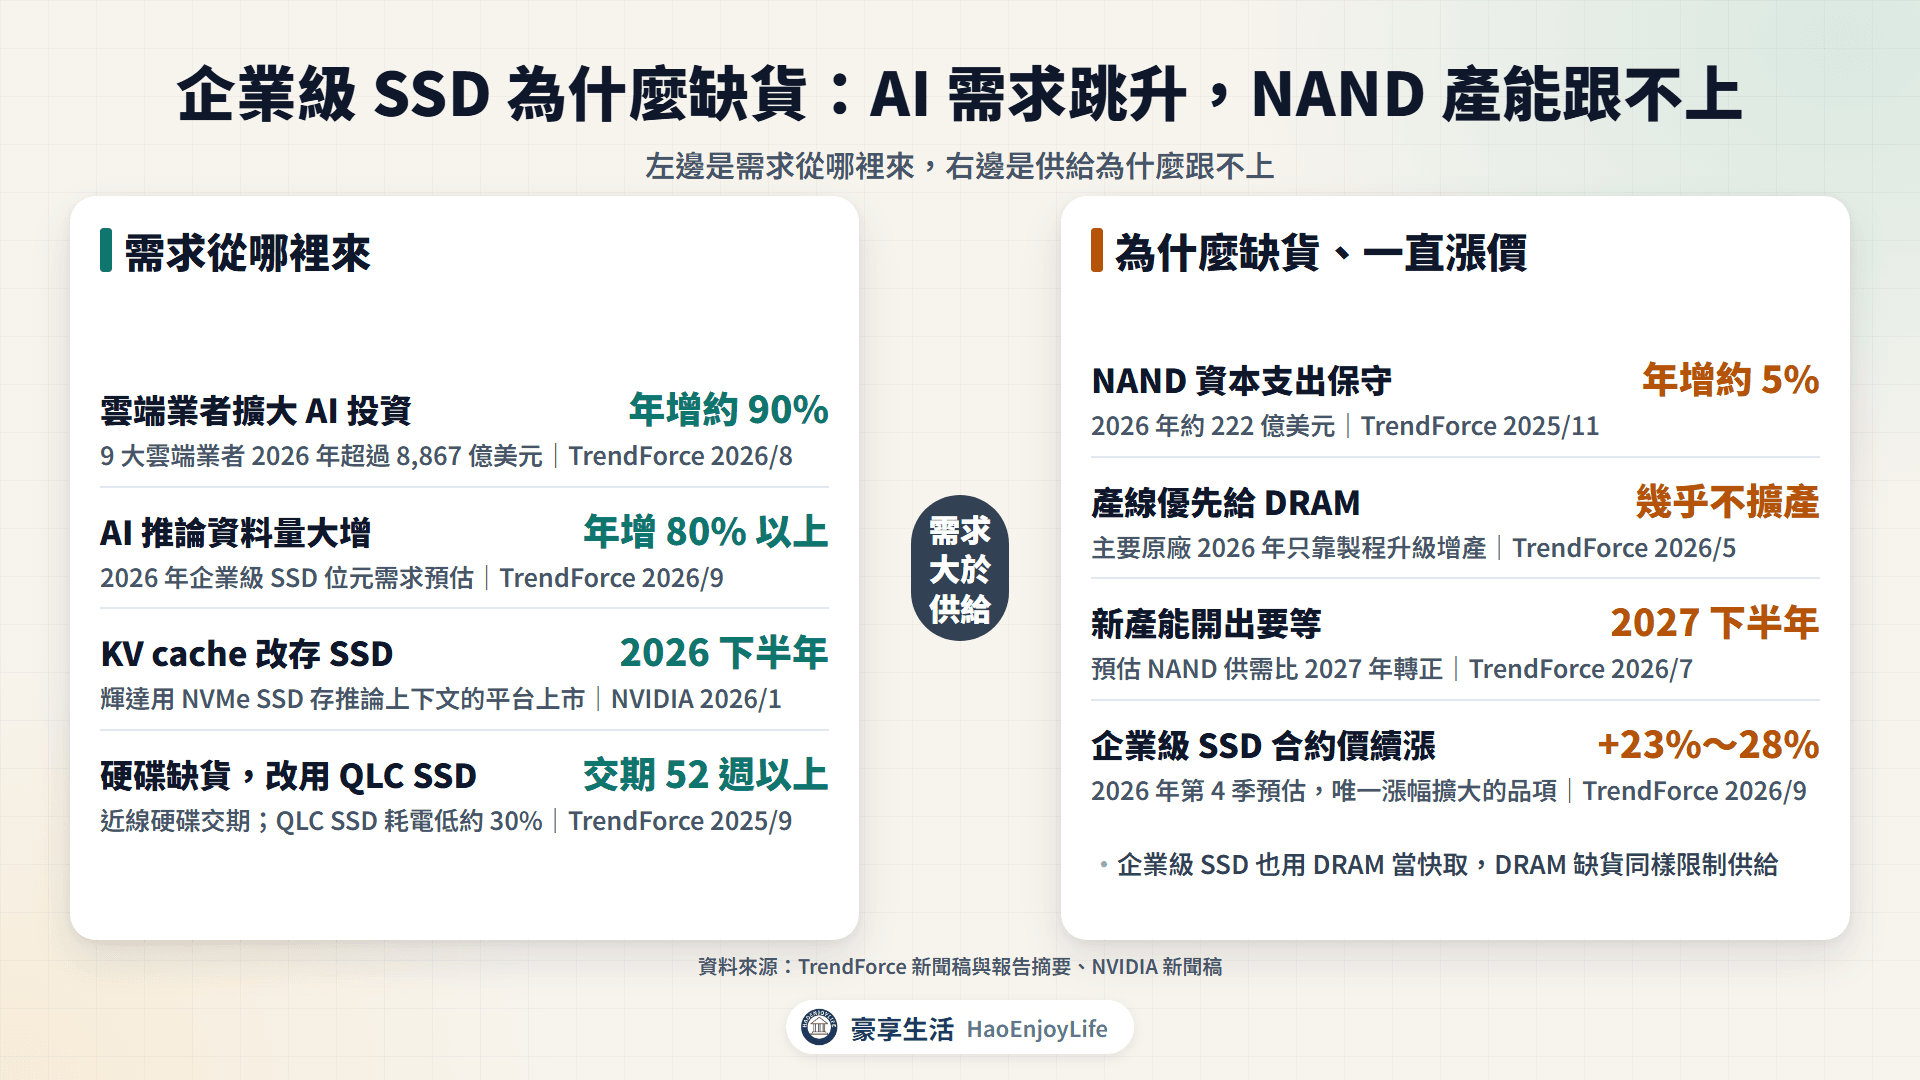
- 雲端資本支出:TrendForce 8 月估計,9 大雲端業者今年資本支出年增約 90%,超過 8,867 億美元。
- AI 推論的資料量:TrendForce 9 月指出,代理式 AI 要即時檢索與快取資料。向量資料庫也更常用 QLC SSD。
- 推論上下文改存 SSD:推論時保存上下文的 KV cache 不能長期放在 GPU 上。輝達 2026 年 1 月推出用 NVMe SSD 存放 KV cache 的平台,下半年上市。
- 硬碟缺貨轉單:TrendForce 2025 年 9 月指出,近線硬碟交期拉長到 52 週以上。雲端業者改用 QLC SSD,耗電也比硬碟低約 30%。
資料湖是存放大量原始資料的儲存池,過去多用硬碟。媒體報導,Sandisk 2025 年 8 月發表 256TB 的 QLC SSD,用途就寫明 AI 資料湖。群聯 8 月法說簡報也寫到,NAND 需求現在主要由 AI token 驅動。
企業級 SSD 與 NAND 市場數字
| 項目 | 數字 | 機構(發布日期) |
|---|---|---|
| 前五大企業級 SSD 品牌營收 | 2025 年第 4 季 99 億美元 → 2026 年第 2 季 375.9 億美元 | TrendForce(2026-03、2026-09) |
| 前五大 NAND 品牌營收 | 2025 年第 4 季 211.7 億美元 → 2026 年第 2 季 688.7 億美元 | TrendForce(2026-03、2026-08) |
| 2026 年企業級 SSD 位元需求 | 年增 80% 以上(預估) | TrendForce(2026-09) |
資料來源:TrendForce 新聞稿
前五大企業級 SSD 品牌的營收,兩季成長約 3.8 倍(自算)。前五大依序是三星、SK 海力士、美光、鎧俠與 Sandisk,都是 NAND 原廠。
記憶體模組的營收則跟著 DRAM 價格走。TrendForce 統計,2025 年全球 DRAM 模組營收年增 59%;9 月又預估第 4 季一般型 DRAM 合約價再漲 10%~15%。DRAM 為什麼缺貨,見 11 章。
NAND Flash 為什麼缺貨、一直漲價?
NAND 缺貨的原因是需求跳升、原廠不擴產,加上產能優先給 DRAM 與企業級產品。新產能要到 2027 年下半年才開出。
- 2025 年先減產:TrendForce 指出,2025 年上半年 SSD 供應商減產並消化庫存。媒體報導,原廠下半年也減少產出。
- 資本支出優先給 DRAM:TrendForce 估計,2026 年 NAND 資本支出約 222 億美元,只年增約 5%。原廠還把部分產線轉給 DRAM。
- 幾乎不擴產:TrendForce 指出,主要 NAND 原廠 2026 年幾乎不新增產能,只靠製程升級增加產出。
- 產能先給企業級:原廠把供給從消費型 SSD 移到資料中心,美光 2025 年 12 月也宣布退出消費型品牌 Crucial。
- 企業級 SSD 也缺 DRAM:企業級 SSD 用 DRAM 當快取,TrendForce 指出 DRAM 缺貨同樣限制供給。
NAND Flash 合約價季漲幅(TrendForce 預估)
| 季度 | NAND Flash | 企業級 SSD |
|---|---|---|
| 2025 年第 4 季 | +5%~10% | +5%~10% |
| 2026 年第 1 季 | +33%~38%,3 月上修到 +85%~90% | +53%~58%,季後統計約 +80% |
| 2026 年第 2 季 | +70%~75% | 訂單沒有放緩 |
| 2026 年第 3 季 | +10%~15% | 持續上漲 |
| 2026 年第 4 季 | +15%~20% | +23%~28% |
資料來源:TrendForce 2025 年 9 月到 2026 年 9 月新聞稿與報告摘要
第 4 季企業級 SSD 是唯一漲幅擴大的品項,消費端的漲幅已經收斂。
晶圓價格漲得更快。威剛法說簡報顯示,512Gb TLC 晶圓合約價在 2025 年第 2 季是 3.06 美元。2026 年第 2 季漲到 25.36 美元,約 8.3 倍(自算)。
模組廠的庫存與毛利率怎麼變?
模組廠先用較低成本買進晶片,報價上漲後用新價格賣出,毛利率會跳升。進貨成本追上來以後,毛利率就會回落。
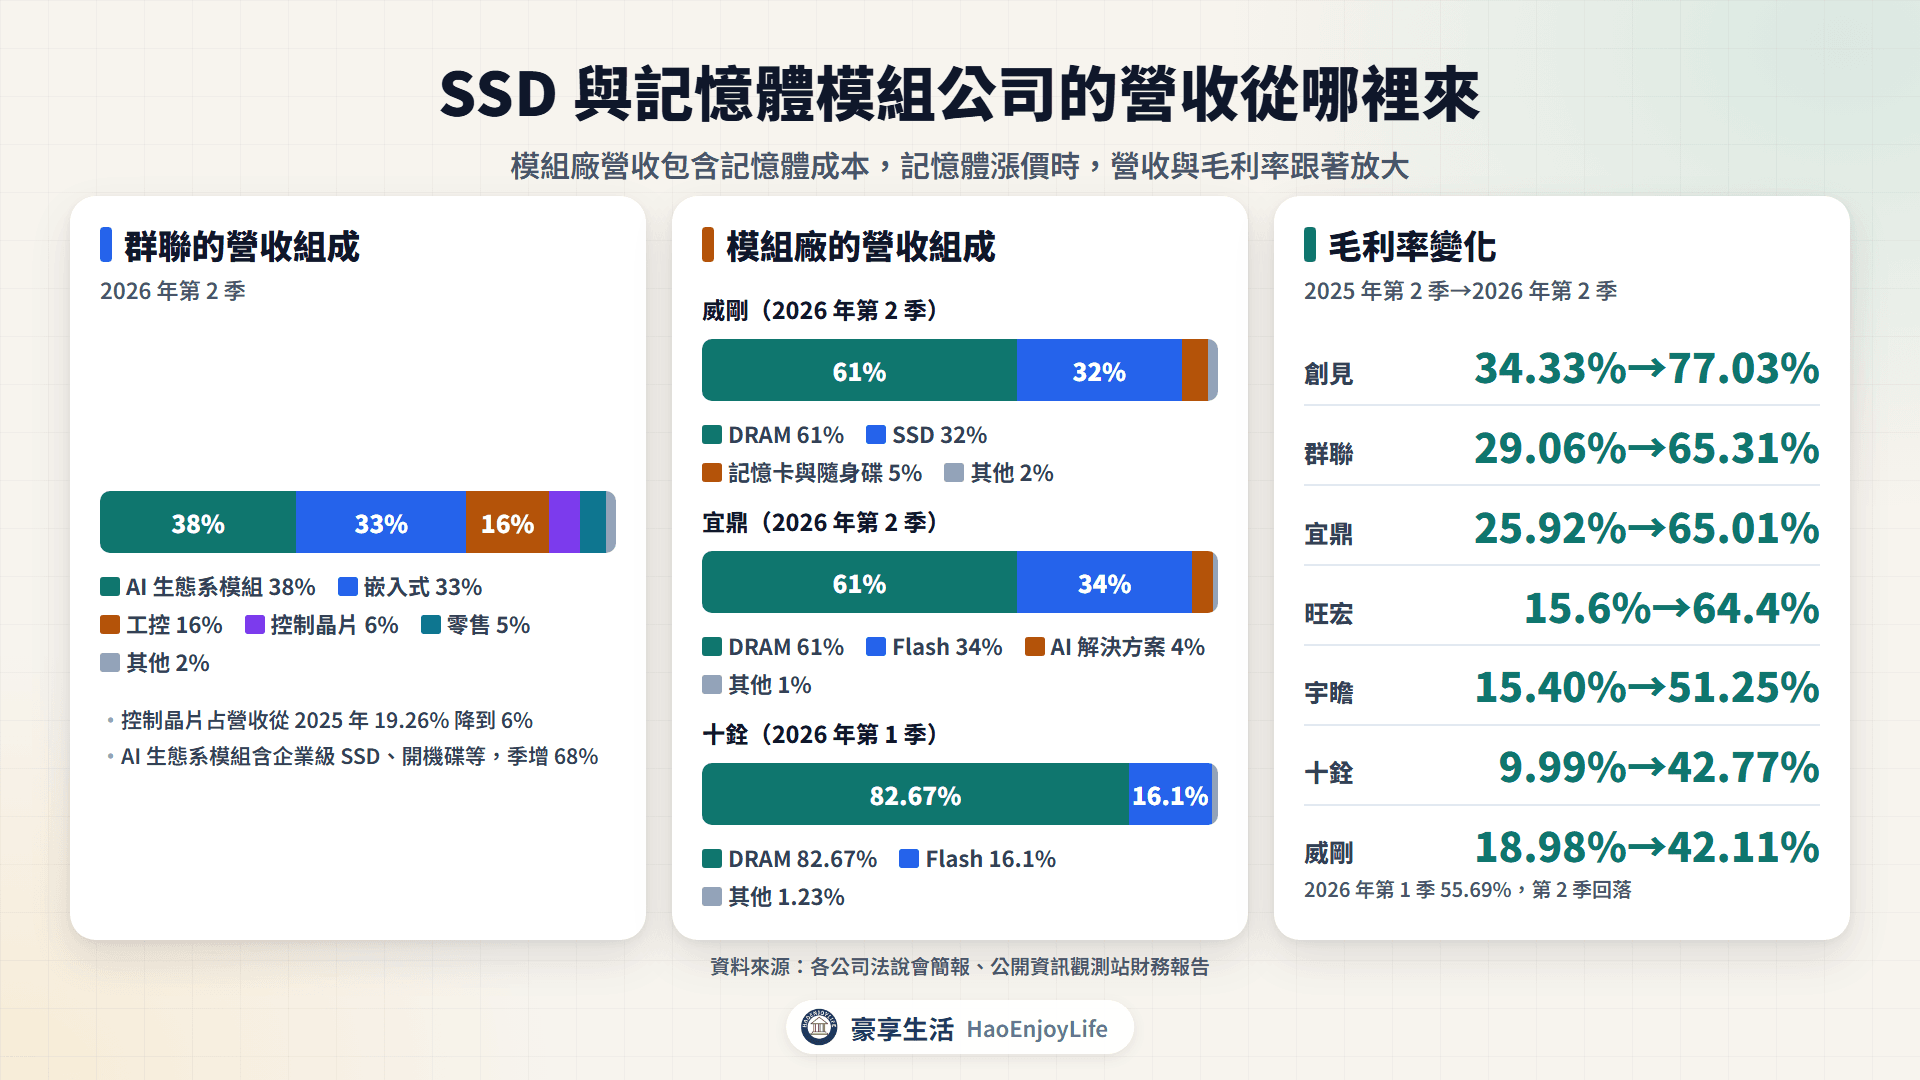
威剛的毛利率從 2025 年第 2 季 18.98%,升到 2026 年第 1 季 55.69%,第 2 季降到 42.11%。法說整理指出,原因是進貨成本提高,公司預期第 3 季再小幅下滑。群聯執行長潘健成也表示,6 成以上的毛利率長期難以維持(媒體報導)。
為了買料,模組廠的存貨與籌資都在增加:
- 群聯:第 2 季存貨 917.92 億元。4 月決議發行最高 8 億美元的海外可轉債,用途寫「支應外幣購料之資金需求」。
- 威剛:第 2 季存貨 493.70 億元,占總資產 44%。
SSD 與記憶體模組公司的營收從哪裡來?
這個產業有 4 種賺錢方式,差別在營收裡有沒有包含記憶體成本。
- NAND 原廠:自己生產 NAND,賣晶圓、晶片或自有品牌 SSD。
- 控制晶片廠:把控制晶片賣給模組廠或原廠,營收不含 NAND 成本。
- 模組廠:買 NAND、DRAM 晶片做成 SSD 與記憶體模組,營收包含記憶體成本。
- 封測廠:收封裝測試費,例如力成第 2 季 NAND 占營收 29%。
群聯同時做控制晶片與模組,控制晶片占營收從 2025 年 19.26% 降到今年第 2 季 6%。群聯法說簡報回應外界是否把它看成模組廠,答案是「YES」。簡報也強調,群聯和「Buy Low, Sell High」的傳統模組廠不同。
各公司營收組成
| 公司 | 營收組成 | 期間 |
|---|---|---|
| 群聯 | AI 生態系模組 38%、嵌入式 33%、工控 16%、控制晶片 6%、零售 5% | 2026 年第 2 季 |
| 威剛 | DRAM 61%、SSD 32%、記憶卡與隨身碟 5% | 2026 年第 2 季 |
| 宜鼎 | DRAM 61%、Flash 34%、AI 解決方案 4% | 2026 年第 2 季 |
| 十銓 | DRAM 82.67%、Flash 16.1%;B2B 占 47.58% | 2026 年第 1 季 |
| 創見 | 工控產品 62.8%、消費型產品 37.2% | 2025 年 |
| 宇瞻 | 記憶體模組 50.48%、快閃記憶體 48.14% | 2025 年 |
| 旺宏 | NOR 48%、NAND 43%、ROM 6% | 2026 年第 2 季 |
| 瑞昱 | SSD 控制晶片占比未揭露 | 2025 年 |
資料來源:各公司法說會簡報與 2025 年年報
群聯的 AI 生態系模組包含企業級 SSD、開機碟、AI PC 與 AI 伺服器,第 2 季季增 68%。其他模組廠沒有單獨揭露企業級 SSD 的營收。
記憶體相關公司毛利率
| 公司 | 2025 年第 2 季 | 2026 年第 2 季 |
|---|---|---|
| 創見 | 34.33% | 77.03% |
| 群聯 | 29.06% | 65.31% |
| 宜鼎 | 25.92% | 65.01% |
| 旺宏 | 15.6% | 64.4% |
| 宇瞻 | 15.40% | 51.25% |
| 十銓 | 9.99% | 42.77% |
| 威剛 | 18.98% | 42.11% |
| 瑞昱 | 50.2% | 47.0% |
資料來源:公開資訊觀測站財務報告、各公司法說會簡報
7 家記憶體相關公司的毛利率,一年內都增加 1 倍以上。瑞昱則從 50.2% 降到 47.0%,公司展望第 3 季時也提到零組件成本上升。
台股 SSD 與記憶體模組相關公司:誰做什麼?
台股 SSD 與記憶體模組相關公司
| 公司(代號) | 主要產品 | 在鏈上的角色 |
|---|---|---|
| 群聯(8299) | 控制晶片、企業級 SSD、嵌入式與工控模組 | 控制晶片+模組 |
| 瑞昱(2379) | 網通與電腦周邊晶片、消費型 SSD 控制晶片 | 控制晶片 |
| 威剛(3260) | DRAM 模組、SSD、企業級品牌 TRUSTA | 模組品牌 |
| 宜鼎(5289) | 工業級 SSD、DRAM 模組、資料中心 SSD | 工控模組 |
| 創見(2451) | SSD、DRAM 模組、記憶卡 | 模組品牌 |
| 十銓(4967) | DRAM 模組、SSD、電競與工控產品 | 模組品牌 |
| 宇瞻(8271) | 工控 SSD、DRAM 模組 | 工控模組 |
| 旺宏(2337) | NOR、SLC NAND、eMMC | NAND 原廠 |
資料來源:各公司年報與法說會簡報
控制晶片
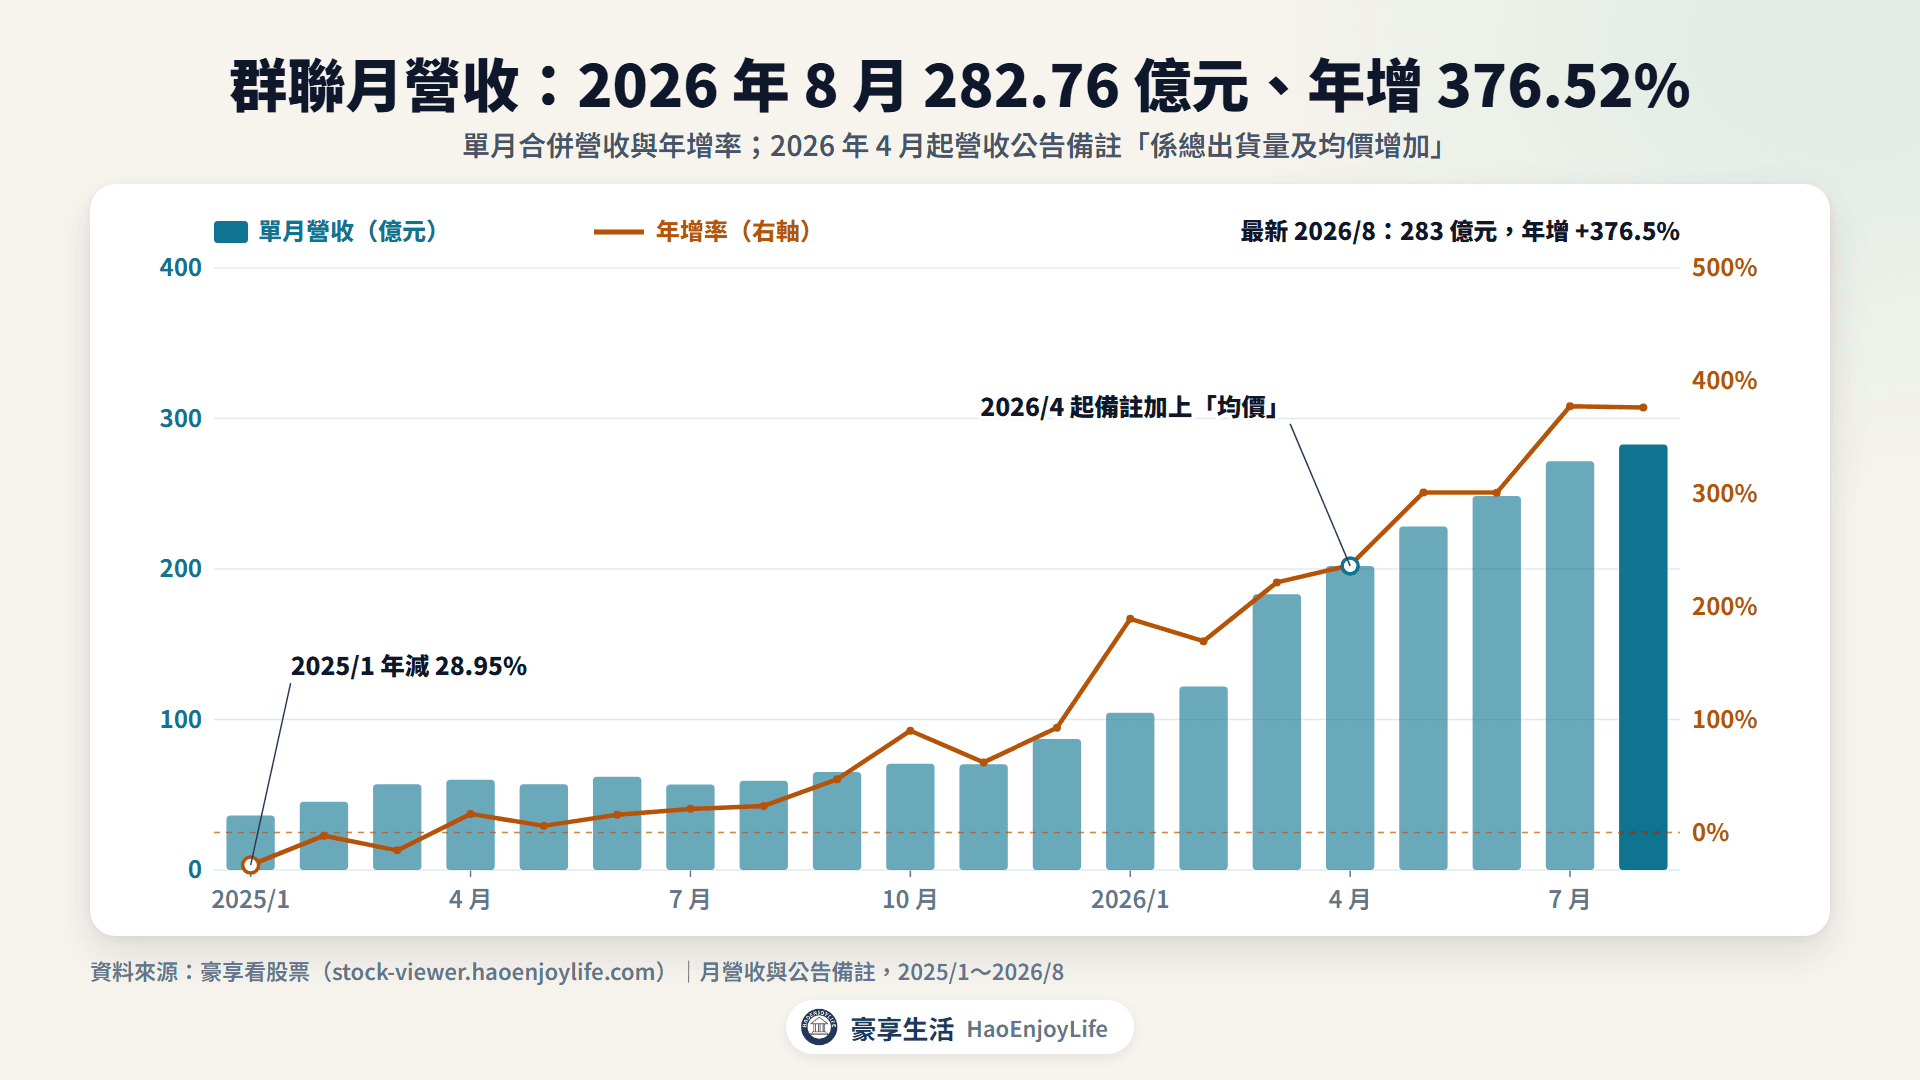
群聯(8299):設計 NAND 控制晶片,也有企業級 SSD 品牌 Pascari 與嵌入式模組。8 月公告寫營收成長「係總出貨量及均價增加」,1~8 月已累計 1,642.93 億元。
瑞昱(2379):主業是網通、電腦周邊與多媒體晶片,年報沒有單獨列出 SSD 控制晶片。媒體報導,PCIe 5.0 入門款 SSD 控制晶片預計 2027 年量產。
補充:美股上市的慧榮(Silicon Motion)也是獨立控制晶片廠,第 2 季營收年增 127%。公司表示消費性業務受到 NAND 價格影響。
SSD 與記憶體模組廠
威剛(3260):公司年報引用 TrendForce,是全球第 2 大記憶體模組與自有品牌 SSD 廠。第 2 季營收 381.43 億元、年增 197%,8 月公告寫「記憶體售價上漲」。
宜鼎(5289):專做工業用 SSD 與 DRAM 模組,年報引用 Gartner,工業級 SSD 全球市占第一。產品延伸到資料中心開機碟、KV Cache SSD 與 CXL 記憶體擴充。
創見(2451):產品有 SSD、記憶體模組與記憶卡,2025 年工控產品占營收 62.8%。8 月公告寫營收成長「主係市場價格上漲所致」。
十銓(4967):電競品牌 T-FORCE 的記憶體廠,第 1 季 B2B 占營收 47.58%,去年同期 16.82%。媒體報導,公司預期缺貨最嚴峻的時期在 2027 年上半年。
宇瞻(8271):以工控儲存與記憶體模組為主,2025 年模組占 50.48%、快閃記憶體占 48.14%。公司規劃工規 eMMC 第 3 季送樣、第 4 季量產。
NAND 原廠
旺宏(2337):自有晶圓廠的記憶體公司,產品是 NOR、SLC NAND 與 eMMC,不做企業級 SSD。第 2 季 NAND 占營收 43%,去年同期 13%,公司表示 SLC 與 eMMC 嚴重供不應求。
SSD 與記憶體模組股的營收與股價比較
下表比較 8 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
SSD 與記憶體模組相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 旺宏(2337) | +149.1% | +218.5% | +200.4% |
| 宜鼎(5289) | +553.2% | +576.3% | +129.2% |
| 宇瞻(8271) | +226.9% | +177.1% | +80.7% |
| 瑞昱(2379) | +15.0% | +28.1% | +60.9% |
| 創見(2451) | +384.0% | +275.5% | +52.0% |
| 十銓(4967) | +87.0% | +275.1% | +48.6% |
| 群聯(8299) | +279.0% | +376.5% | +46.9% |
| 威剛(3260) | +218.1% | +279.8% | +46.0% |
資料來源:豪享看股票,月營收與還原權息收盤價
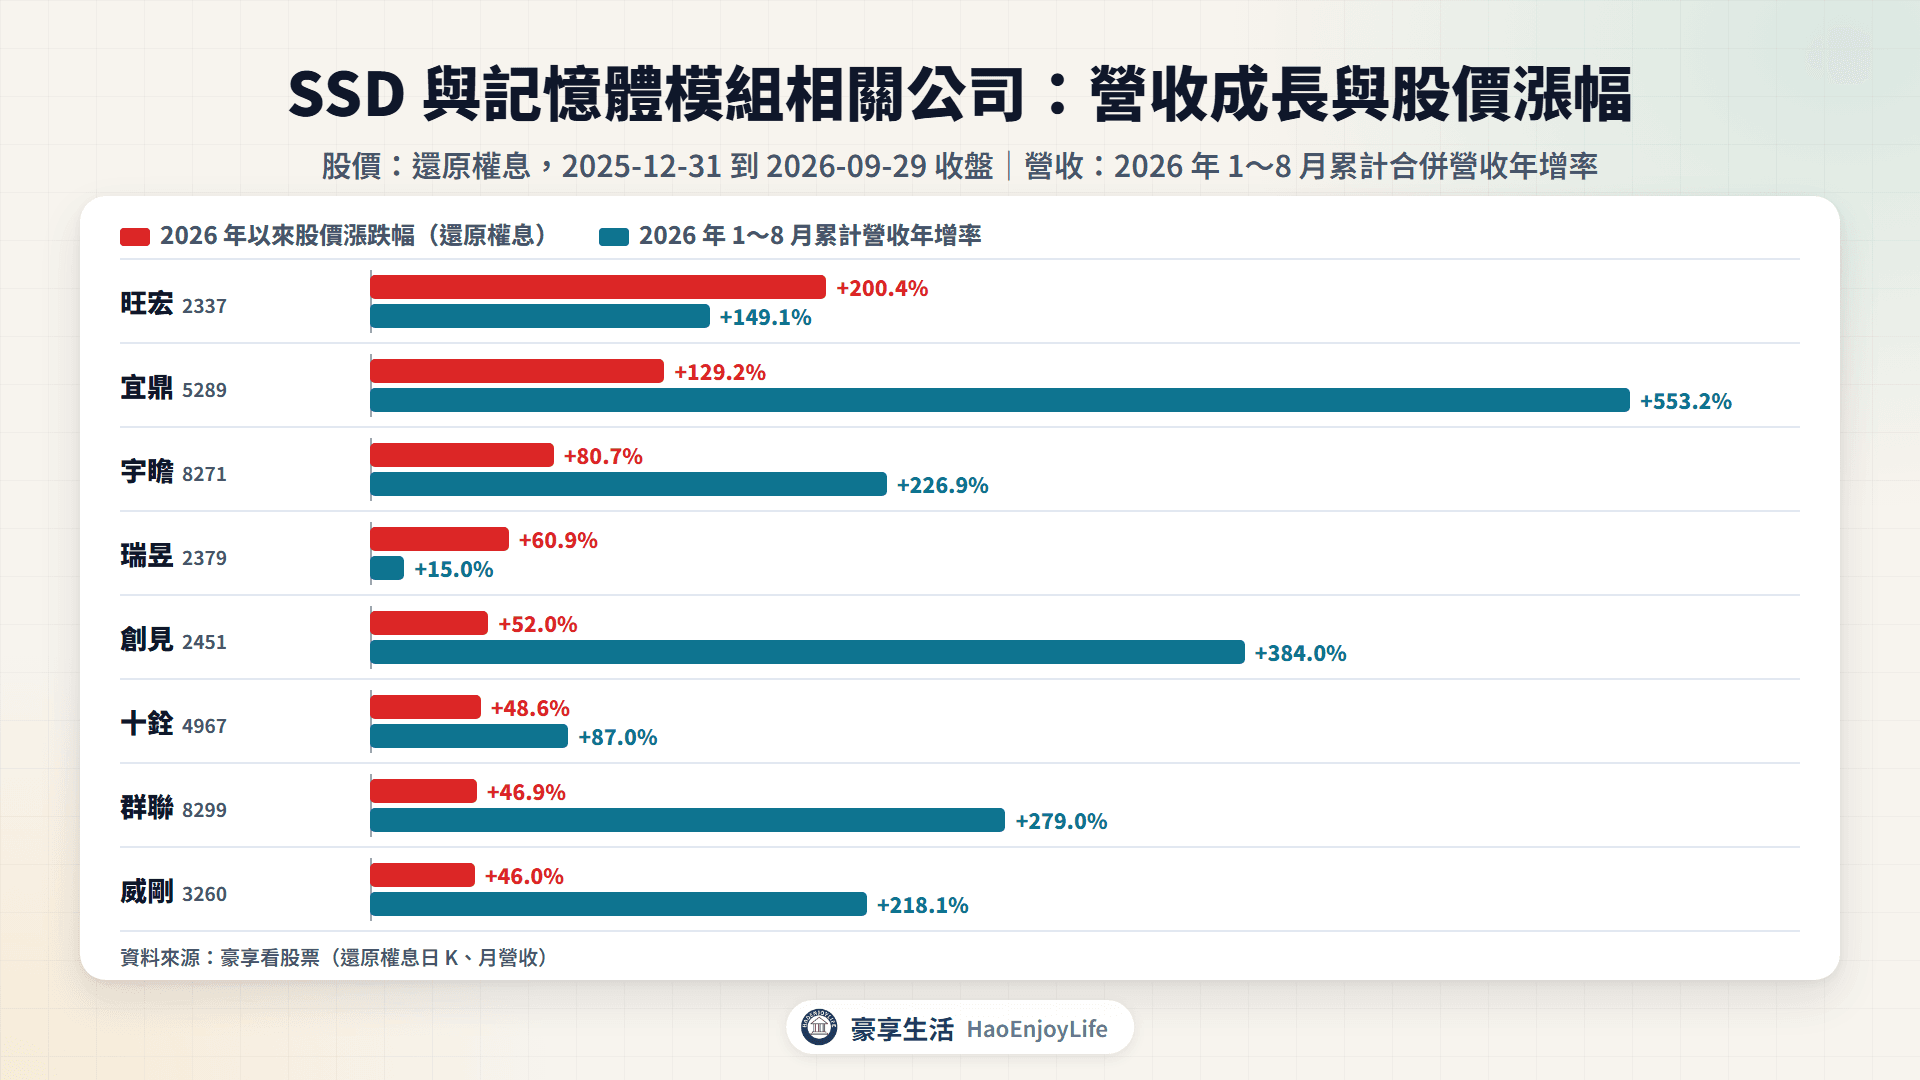
- 股價漲幅大於營收成長:旺宏營收年增 149.1%、股價上漲 200.4%;瑞昱營收年增 15.0%、股價上漲 60.9%。
- 營收與股價都大幅成長:宜鼎、宇瞻營收年增 226.9%~553.2%,股價上漲 80.7%~129.2%。
- 營收成長明顯大於股價漲幅:創見、群聯、威剛、十銓營收年增 87.0%~384.0%。這 4 家的股價上漲 46.0%~52.0%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。模組廠的營收包含記憶體成本,2025 年上半年又是低基期,例如群聯 2025 年 1 月營收年減 28.95%。
追蹤時要一起看營收金額、毛利率與存貨,詳見月營收怎麼看。
最近誰在切入企業級 SSD 與 AI 儲存?
2025 年下半年以來,模組廠切入企業級 SSD 與伺服器記憶體,既有廠商則籌資擴產。新進者包括威剛的企業級品牌 TRUSTA,以及跨入工規 eMMC 的宇瞻。
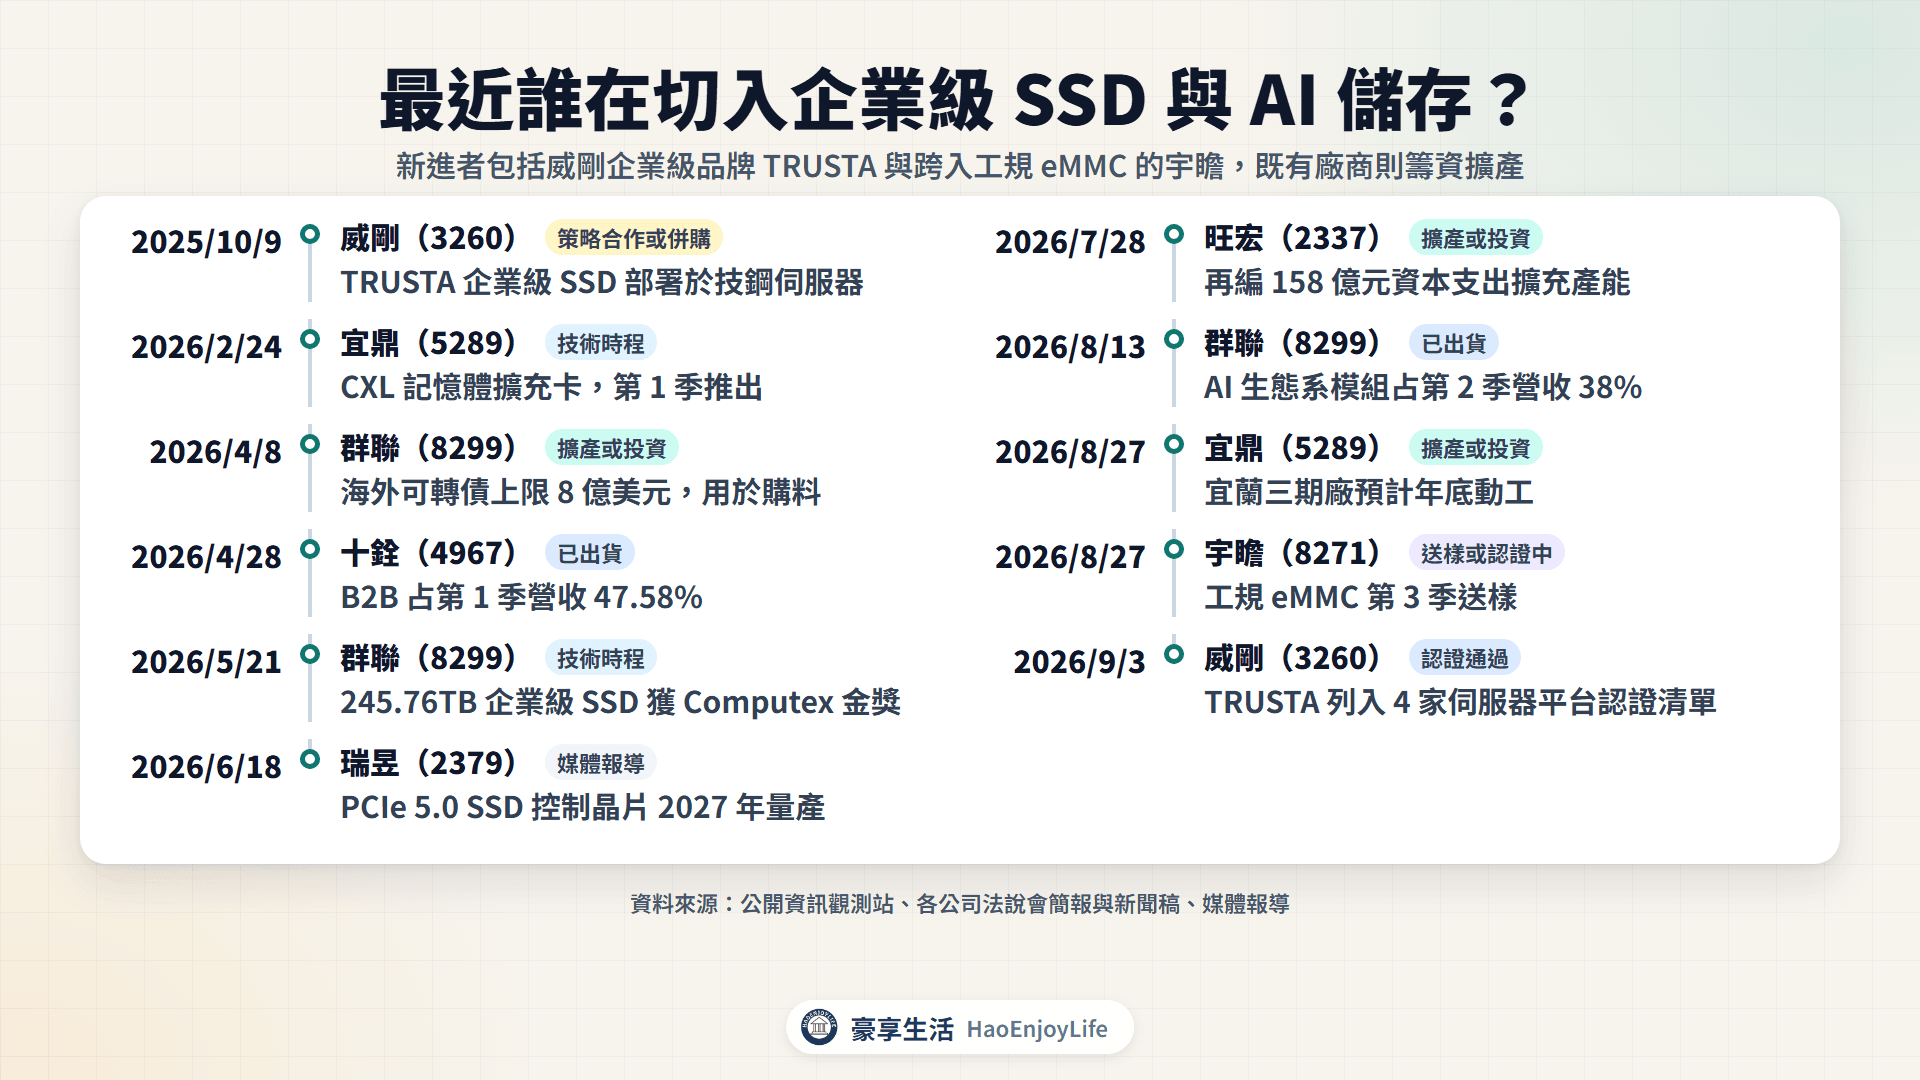
企業級 SSD 與記憶體模組最近的切入與擴產
| 日期 | 公司 | 內容 | 類型 |
|---|---|---|---|
| 2025-10-09 | 威剛 | TRUSTA 企業級 SSD 部署於技鋼伺服器 | 新進者、策略合作 |
| 2026-02-24 | 宜鼎 | CXL 記憶體擴充卡,第 1 季推出 | 既有廠商、技術時程 |
| 2026-04-08 | 群聯 | 海外可轉債上限 8 億美元,用於購料 | 既有廠商、籌資備料 |
| 2026-04-28 | 十銓 | B2B 占第 1 季營收 47.58% | 既有廠商、已出貨 |
| 2026-05-21 | 群聯 | 245.76TB 企業級 SSD 獲 Computex 金獎 | 既有廠商、技術時程 |
| 2026-06-18 | 瑞昱 | PCIe 5.0 SSD 控制晶片 2027 年量產 | 既有廠商、媒體報導 |
| 2026-07-28 | 旺宏 | 再編 158 億元資本支出擴充產能 | 既有廠商、擴產 |
| 2026-08-13 | 群聯 | AI 生態系模組占第 2 季營收 38% | 既有廠商、已出貨 |
| 2026-08-27 | 宜鼎 | 宜蘭三期廠預計年底動工 | 既有廠商、擴產 |
| 2026-08-27 | 宇瞻 | 工規 eMMC 第 3 季送樣 | 新進者、送樣 |
| 2026-09-03 | 威剛 | TRUSTA 列入 4 家伺服器平台認證清單 | 新進者、認證 |
資料來源:公開資訊觀測站、各公司法說會簡報與新聞稿、媒體報導
企業級 SSD 未來怎麼發展?
- 新產能 2027 年下半年開出:TrendForce 7 月預估,NAND 供需比 2027 年轉正。
- 更大容量與 PCIe 6.0:群聯與 Sandisk 都已發表 245TB 以上的 QLC SSD。群聯也預覽了 PCIe 6.0 控制晶片。
- 高頻寬快閃(HBF):Sandisk 與 SK 海力士推動標準,Sandisk 目標 2027 年初推出 AI 推論裝置樣品。
- 公司看法:媒體報導,群聯潘健成認為 2027、2028 年供需也難平衡。威剛則預期 2027 年 NAND 上半年小缺(法說整理)。
追蹤時可以看 3 個指標:
- 月營收與公告備註:分辨成長來自出貨量還是價格,例如群聯 4 月起加上「均價」。
- 合約價:TrendForce 每季的 NAND、企業級 SSD 與晶圓報價。
- 毛利率與存貨:存貨金額、週轉天數與跌價損失,詳見資產負債表怎麼看。
SSD 與記憶體模組產業有哪些風險?
- 新產能開出:TrendForce 預估 2027 年 NAND 供需轉正,下半年新廠陸續開出。
- 消費端轉弱:TrendForce 指出晶圓價格創新高,模組廠採購轉趨保守。
- 存貨跌價:模組廠的存貨依成本與市價孰低評價,報價下跌時要提列損失。群聯第 2 季存貨週轉天數 297 天。
- 毛利率回落:進貨成本追上售價以後毛利率會下降,威剛第 2 季已經出現。
- 原廠競爭:企業級 SSD 前五大品牌都是 NAND 原廠,也是模組廠的晶片供應商。
- 題材與營收占比落差:瑞昱 SSD 控制晶片占比未揭露,宜鼎 AI 解決方案占營收 4%。
常見問題
Q1:SSD 控制晶片和 SSD 模組有什麼不同?
控制晶片是 SSD 裡負責管理資料的晶片,營收不含 NAND 成本。SSD 模組是整顆 SSD,營收包含 NAND 成本。群聯兩者都做,2026 年第 2 季控制晶片只占營收 6%。
Q2:台灣有生產 NAND Flash 的公司嗎?
有,旺宏與華邦電都有自己的晶圓廠,產品包含 SLC NAND、eMMC 等利基型產品。企業級 SSD 用的大容量 NAND,主要由三星、SK 海力士、美光、鎧俠與 Sandisk 生產。
Q3:NAND 缺貨會持續到什麼時候?
TrendForce 預估 2027 年 NAND 供需轉正,新產能在 2027 年下半年開出。群聯執行長則認為 2027、2028 年也難平衡,實際情況要看原廠擴產與 AI 需求。
延伸閱讀
- AI 伺服器 PCB:AI 伺服器電路板的板層數為什麼增加
- HBM 與 DRAM:DRAM 為什麼漲價、原廠產能怎麼分配
- 封裝測試:力成等記憶體封測公司
- 資產負債表怎麼看:存貨與負債的變化怎麼看
- 網通IC概念股有哪些?:瑞昱的 Wi-Fi 與乙太網路晶片
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0