 里奇豪
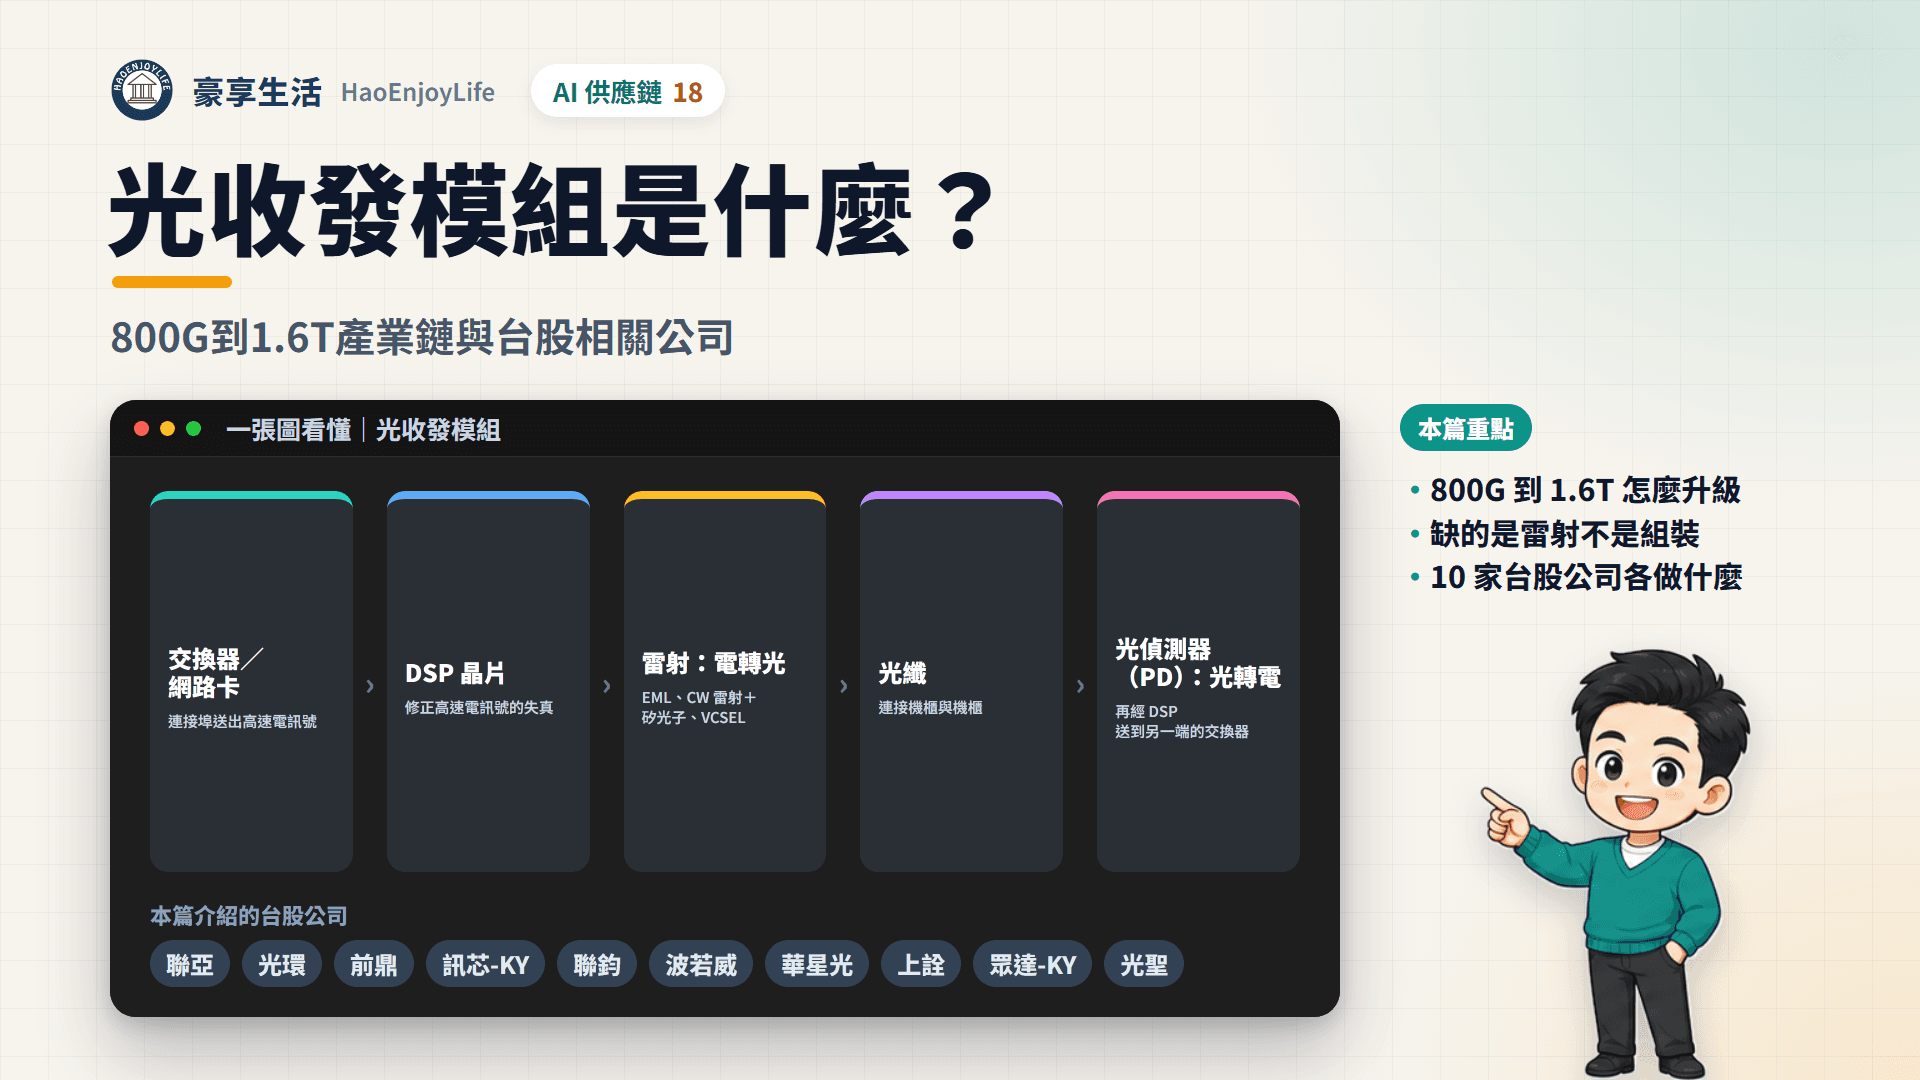
光收發模組(俗稱光模組)是把電訊號轉成光、再把光轉回電訊號的零件。它插在 AI 交換器與網路卡的連接埠上,讓機櫃之間用光纖傳資料。800G、1.6T 是模組每秒能傳的資料量,最關鍵的零件是雷射晶片與 DSP 晶片。
AI 叢集要把數萬到數十萬顆 GPU 連在一起,每顆 GPU 要配好幾個光模組。TrendForce 估計 800G 以上光模組 2026 年近 6,300 萬支,是 2025 年的 2.6 倍。供給卡在雷射晶片、磷化銦基板與 DSP,模組組裝不是瓶頸。
台股公司多在上游與零組件:聯亞做雷射磊晶片,華星光、光環做雷射晶粒,聯鈞做雷射封裝;前鼎、眾達-KY、訊芯-KY 做模組,光聖、波若威、上詮做光纖與被動元件。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈有哪些
光收發模組裡有哪些關鍵零件?
光模組的發射端用雷射把電訊號變成光,接收端用光偵測器(PD)轉回電訊號。模組裡的數位訊號處理器(DSP)負責修正高速電訊號的失真。
光模組的三種雷射光源
| 光源 | 怎麼運作 | 用途 | 每個模組用幾顆 |
|---|---|---|---|
| VCSEL(面射型雷射) | 從晶片表面發光 | 短距離 | 依通道數 |
| EML(電吸收調變雷射) | 晶片裡自己完成調變 | 中長距離 | 每個通道 1 顆 |
| CW 雷射(連續波雷射) | 只提供光源,調變交給矽光子晶片 | 中長距離 | 2~8 顆 |
資料來源:TrendForce、Yole(華星光法說引用)
TrendForce 指出,EML 缺貨後,矽光子搭配 CW 雷射成為雲端業者的替代首選。TrendForce 另指出,技術路線正轉向拿掉 DSP、較省電的線性驅動可插拔光學(LPO)。
800G 和 1.6T 差在哪?
800G 模組多用 8 個 100G 通道,1.6T 改用 8 個 200G 通道,每個通道的速度翻倍。輝達(NVIDIA)Blackwell 每顆 GPU 的網路頻寬是 800Gb/s。Vera Rubin 提高到 1.6Tb/s,輝達 8 月表示這個平台正進入全面量產。
補充:CPO(共同封裝光學)把光引擎和交換器晶片封在一起,不用可插拔模組,詳見CPO 矽光子。
光收發模組產業鏈有哪些環節?
上游是磷化銦基板、雷射磊晶、雷射晶粒與 DSP 晶片,中游是雷射封裝、被動元件與模組組裝,下游是交換器與雲端業者。
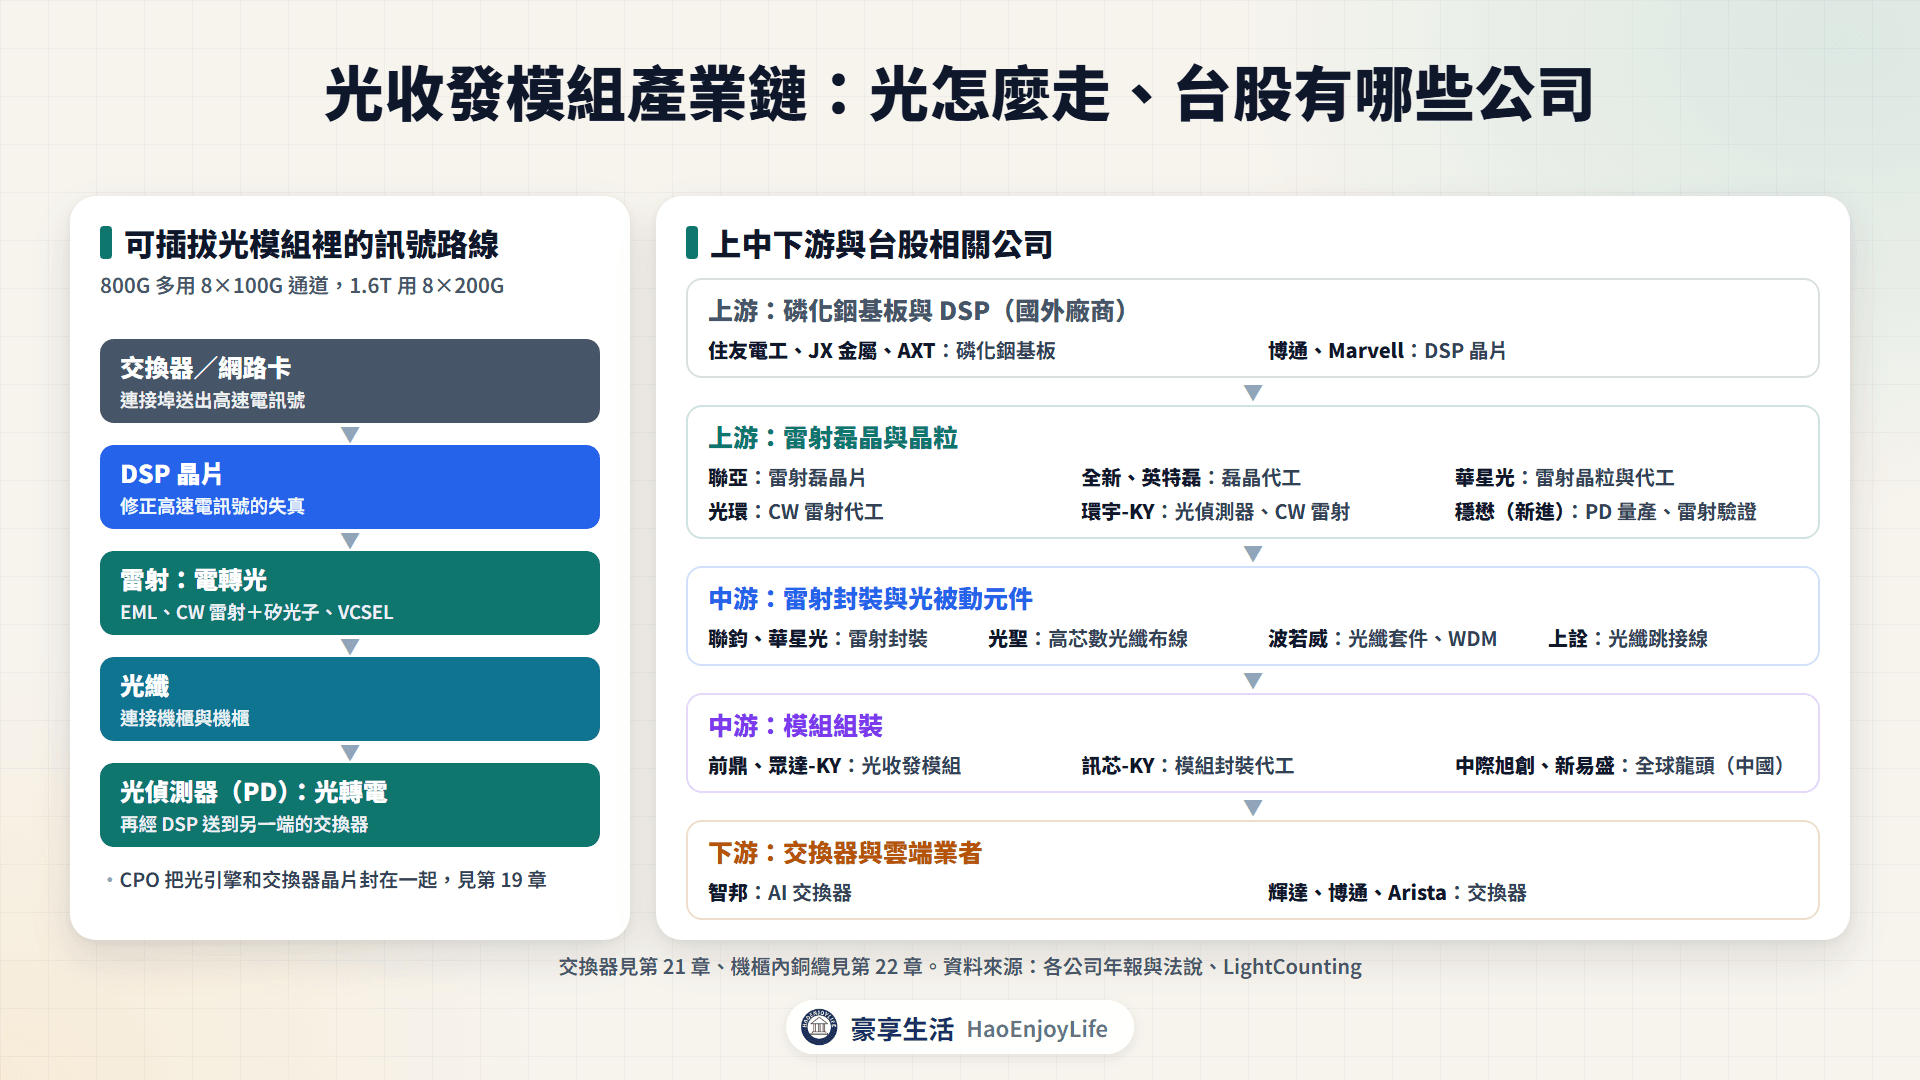
光收發模組產業鏈與台股相關公司
| 位置 | 台股相關公司 | 國外主要廠商 |
|---|---|---|
| 上游:磷化銦基板 | — | 住友電工、JX 金屬、AXT |
| 上游:雷射磊晶 | 聯亞、全新、英特磊 | 雷射大廠多自製 |
| 上游:雷射與光偵測器晶粒 | 華星光、光環、環宇-KY、穩懋 | Lumentum、Coherent、博通 |
| 上游:DSP 晶片 | — | 博通、Marvell |
| 中游:雷射封裝 | 聯鈞、華星光 | — |
| 中游:光被動元件 | 光聖、波若威、上詮 | 康寧 |
| 中游:模組組裝 | 前鼎、眾達-KY、訊芯-KY | 中際旭創、新易盛、Coherent |
| 下游:交換器 | 智邦 | 輝達、博通、Arista |
資料來源:各公司年報與法說、LightCounting
模組組裝的全球龍頭在中國。LightCounting 指出,中際旭創 2025 年營收 53 億美元,新易盛 35 億美元。TrendForce 預期 2026 年中國廠約占全球光模組代工產能 56%,台廠的強項在上游與零組件。
光收發模組的需求從哪裡來?為什麼成長?
光模組的需求來自 3 件事:雲端業者擴大 AI 資本支出、GPU 數量變多,以及每顆 GPU 要的頻寬翻倍。
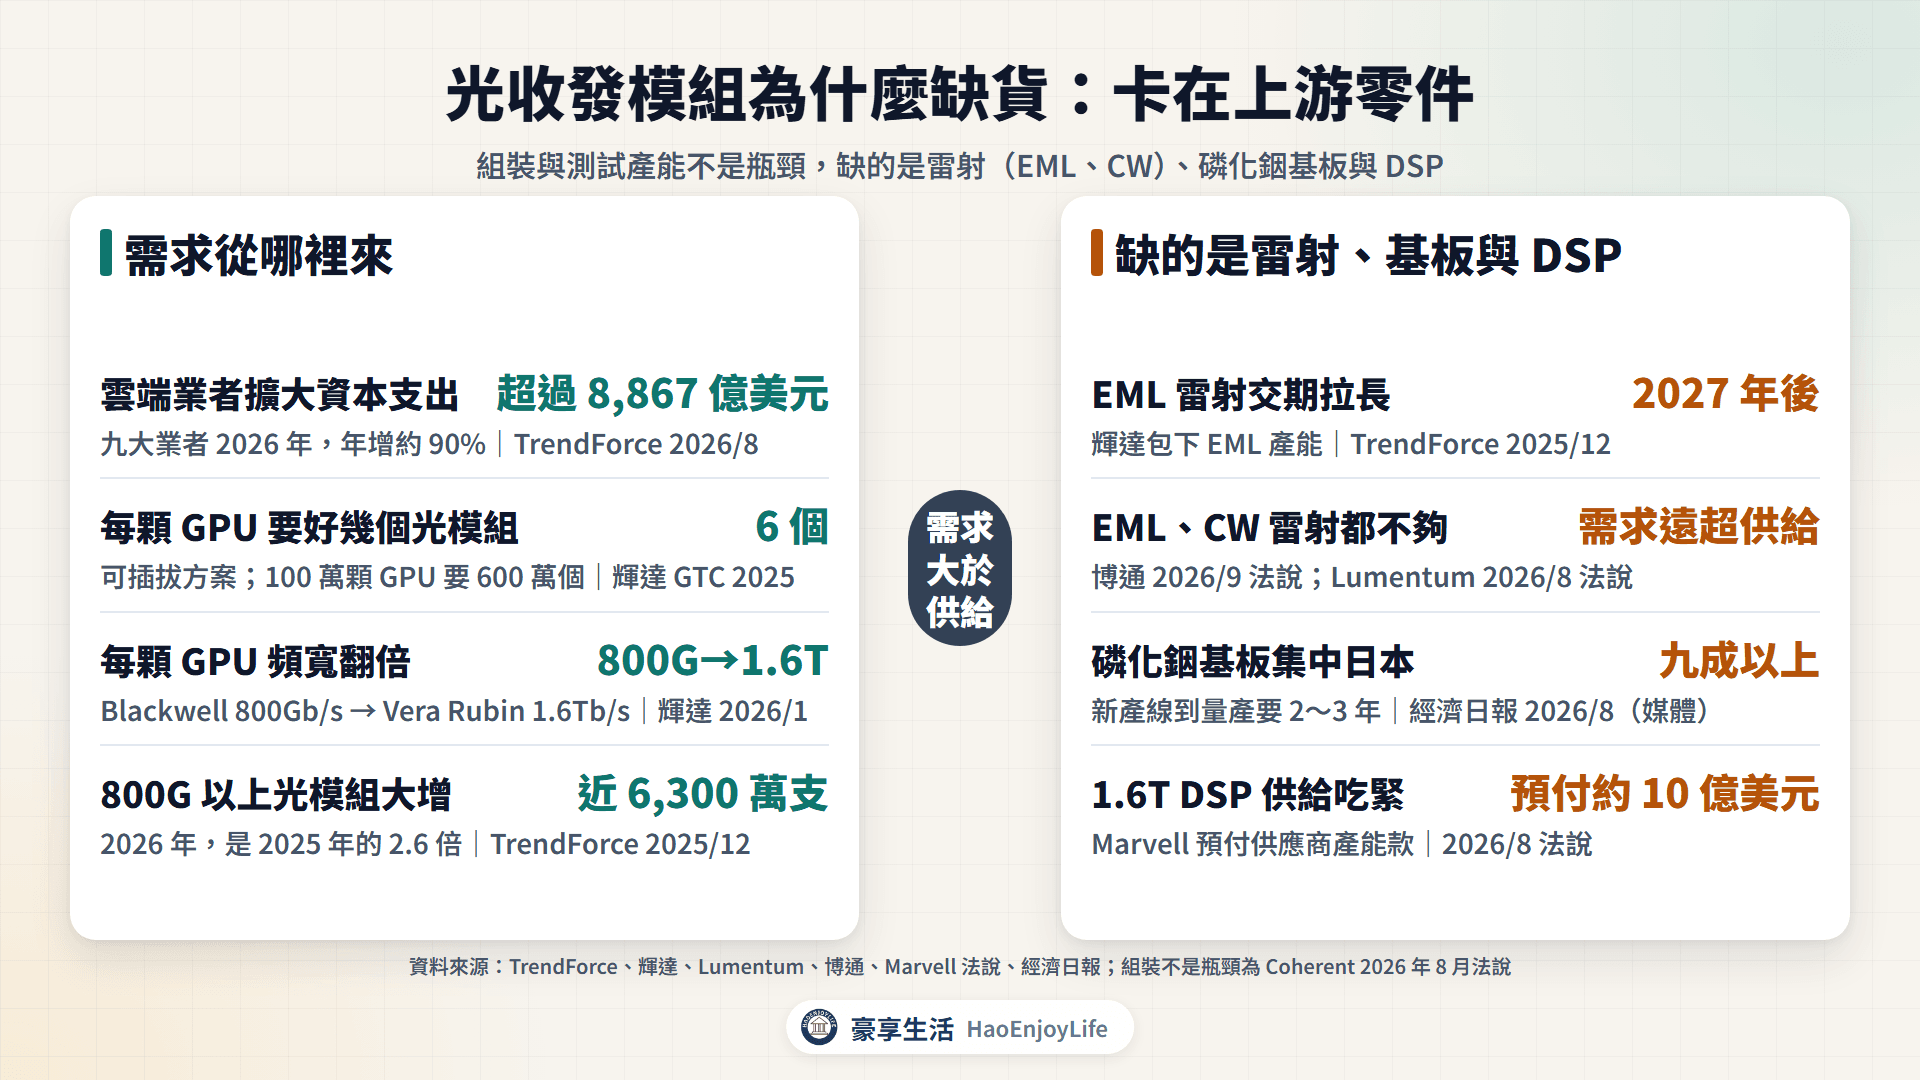
- 雲端資本支出:TrendForce 8 月估計,九大雲端業者今年資本支出超過 8,867 億美元。年增約 90%,2027 年再增約 50%。
- 每顆 GPU 要好幾個光模組:輝達執行長黃仁勳在 GTC 2025 舉例,用可插拔方案時每顆 GPU 要 6 個光模組。100 萬顆 GPU 就要 600 萬個。
- Google TPU:TrendForce 2 月估計,Google 2026 年 TPU 近 400 萬顆。對應超過 600 萬支 800G 以上光模組。
- 雷射用量:華星光法說引用 Yole,2026 年 CW 雷射需求約 4 億顆、EML 約 1.6 億顆。
- 網通營收:輝達 2026 年 2~4 月網通營收 148 億美元,年增 199%;5~7 月再季增 18%。
- 交換器:Dell'Oro 9 月指出,2026 年第 2 季 AI 後端網路交換器銷售首次超過前端網路。800G 占大宗,1.6T 預期下半年放量。
- 市場規模:TrendForce 2025 年 12 月估計 800G 以上光模組 2026 年近 6,300 萬支;4 月再估 AI 光模組市場 2026 年 260 億美元,年增超過 57%。各機構定義不同,數字只看方向。
光收發模組為什麼缺貨?瓶頸在哪裡?
光模組缺的是上游零件,不是組裝產能。Coherent 8 月表示,組裝與測試產能不是瓶頸,資料中心營收的上限在雷射產出;LightCounting 4 月估計需求超過供給 30%。
- 雷射晶片:TrendForce 2025 年 12 月指出,輝達包下 EML 產能,交期排到 2027 年後。Lumentum 8 月表示,2026 年底 EML 出貨仍明顯落後需求;博通 9 月也說雷射需求遠超過供給。
- 磷化銦基板:美國 AXT 的中國工廠要申請出口許可,2025 年 6 月底才拿到第一批。媒體報導,住友電工、JX 金屬等日本廠商供應九成以上,新產線到量產要 2~3 年。
- DSP 晶片:Marvell 8 月表示產業供給普遍吃緊,本會計年度預付供應商約 10 億美元產能款。媒體引述專家指出,1.6T DSP 要用 3 奈米製程。
- 認證與設備:穩懋法說表示,CW 雷射與 EML 認證週期超過 5,000 小時,量產還要 1~2 年。聯鈞法說也說,設備交期延長是擴產的主要挑戰。
台廠也看得到缺料訊號。華星光 2025 年 9 月營收公告寫「因來料短缺,導致營收減少」;光聖法說表示,上游關鍵物料短缺是短期最大的挑戰。聯亞則和住友電工簽 5 年磷化銦基板長約,8 月也和美國客戶簽下 4 年 CW 雷射長約。
上游漲價,模組端仍有價格競爭
Lumentum 8 月表示調高部分產品價格;媒體報導,磷化銦基板自 2025 年第 4 季起已三度漲價。上游毛利率也往上:聯亞第 2 季 57%,一年前 43%;光聖上半年 59.5%,一年前 56.5%。
模組端則有價格競爭。光環年報寫到,光傳輸模組價格隨需求擴增持續下滑;眾達-KY 年報也說,中國廠商在光模組的價格競爭嚴酷。
研究機構看法不一:LightCounting 預期 2026 年底短缺緩解;Lumentum 與博通 8~9 月仍說雷射供不應求。
光收發模組的營收從哪裡來?
光模組產業有 5 種收入:賣磊晶片、賣雷射晶粒與代工、雷射封裝、組裝模組,以及賣光被動元件。同一條鏈的毛利率差很多,做磊晶的聯亞接近 6 成,做模組封裝的訊芯-KY 約 16%。
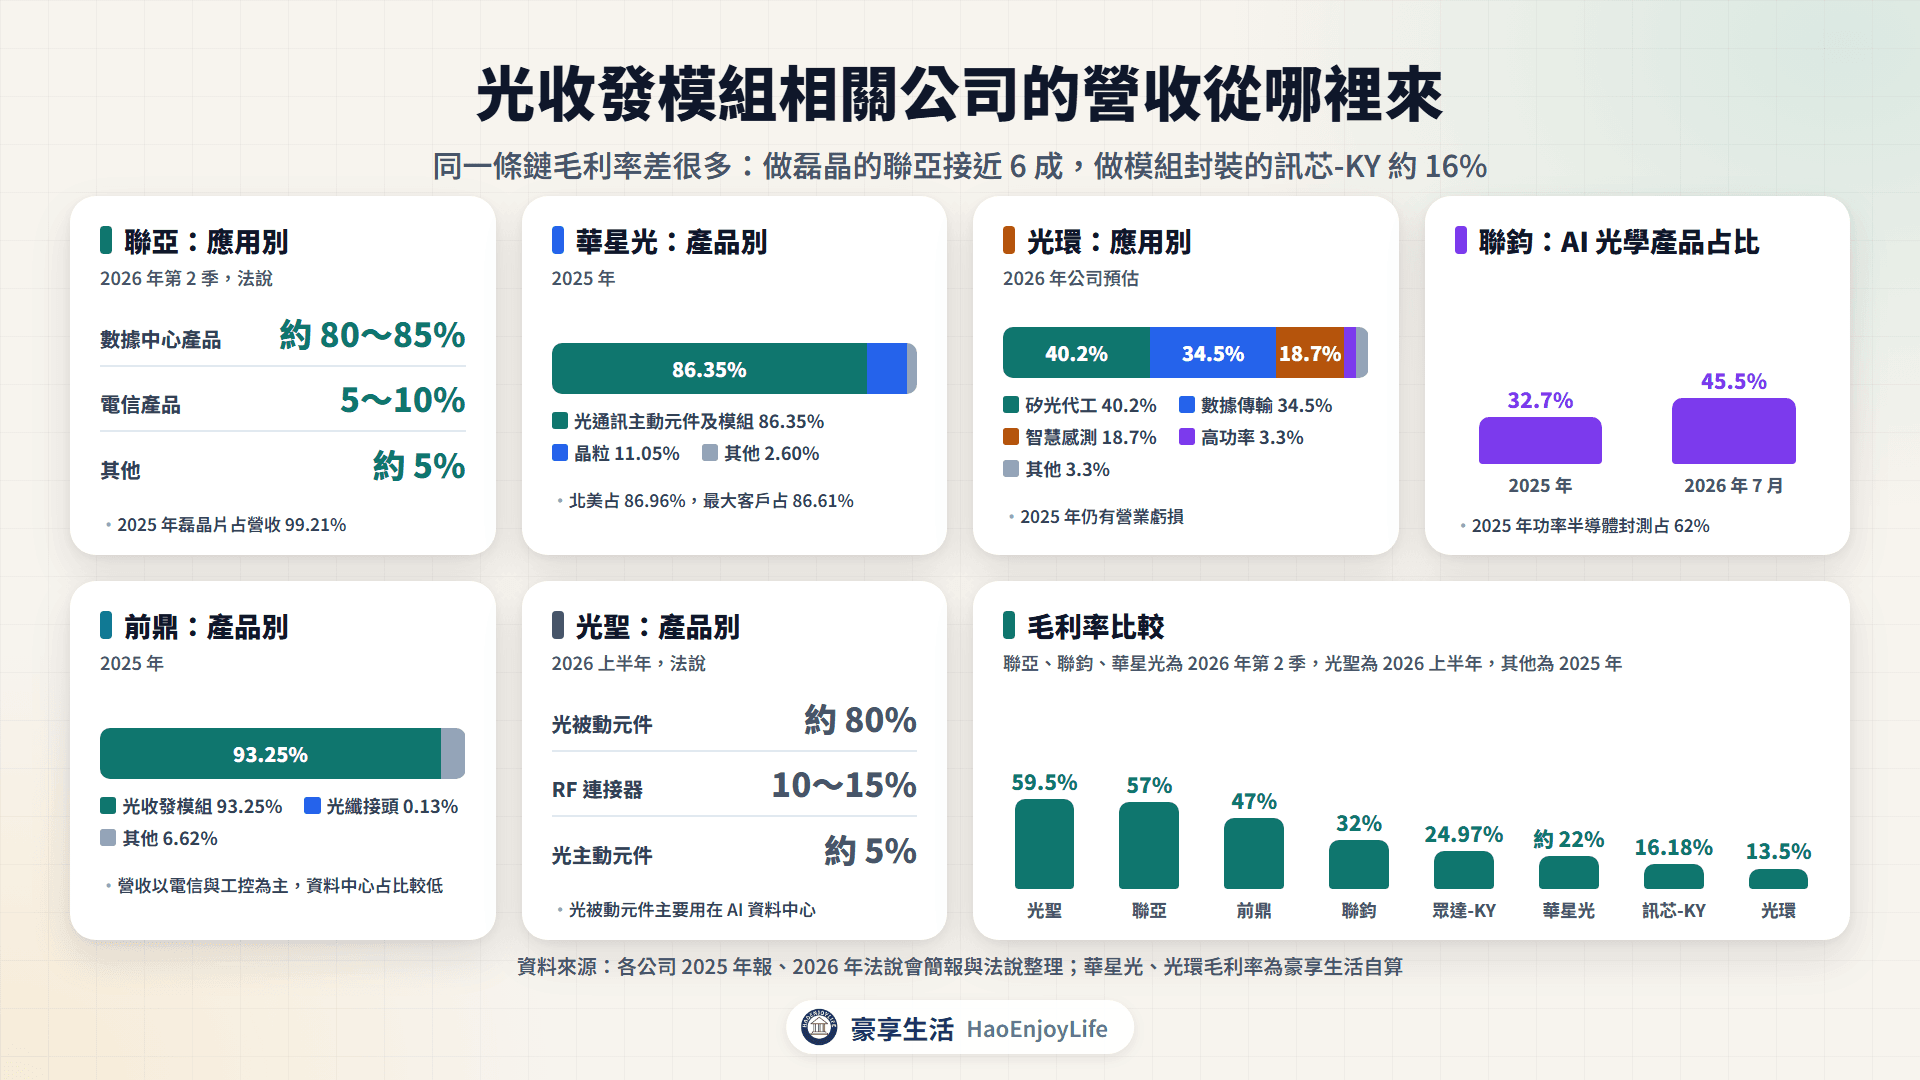
主要公司的營收結構與毛利率
| 公司 | 營收結構(公司公布) | 資料中心或 AI 相關 | 毛利率 |
|---|---|---|---|
| 聯亞 | 磊晶片 99.21%(2025) | 資料中心約 80~85%(2026Q2) | 57%(2026Q2) |
| 華星光 | 光通訊主動元件及模組 86.35%、晶粒 11.05%(2025) | 北美占 86.96%(2025) | 約 22%(2026Q2) |
| 光環 | 晶粒及零組件 63%、光電轉換組件 28%(2025) | 2026 預估矽光代工占 40.2% | 13.5%(2025) |
| 聯鈞 | 功率半導體封測 62%、高速傳輸光模組 21%(2025) | AI 光學產品 45.5%(2026/7) | 32%(2026Q2) |
| 前鼎 | 光收發模組 93.25%(2025) | 以電信與工控為主 | 47%(2025) |
| 訊芯-KY | 高速光纖收發模組 61.55%(2025) | — | 16.18%(2025) |
| 光聖 | 光被動元件約 80%(2026 上半年) | 主要用在 AI 資料中心 | 59.5%(2026 上半年) |
資料來源:各公司年報與法說;華星光、光環毛利率為豪享生活自算
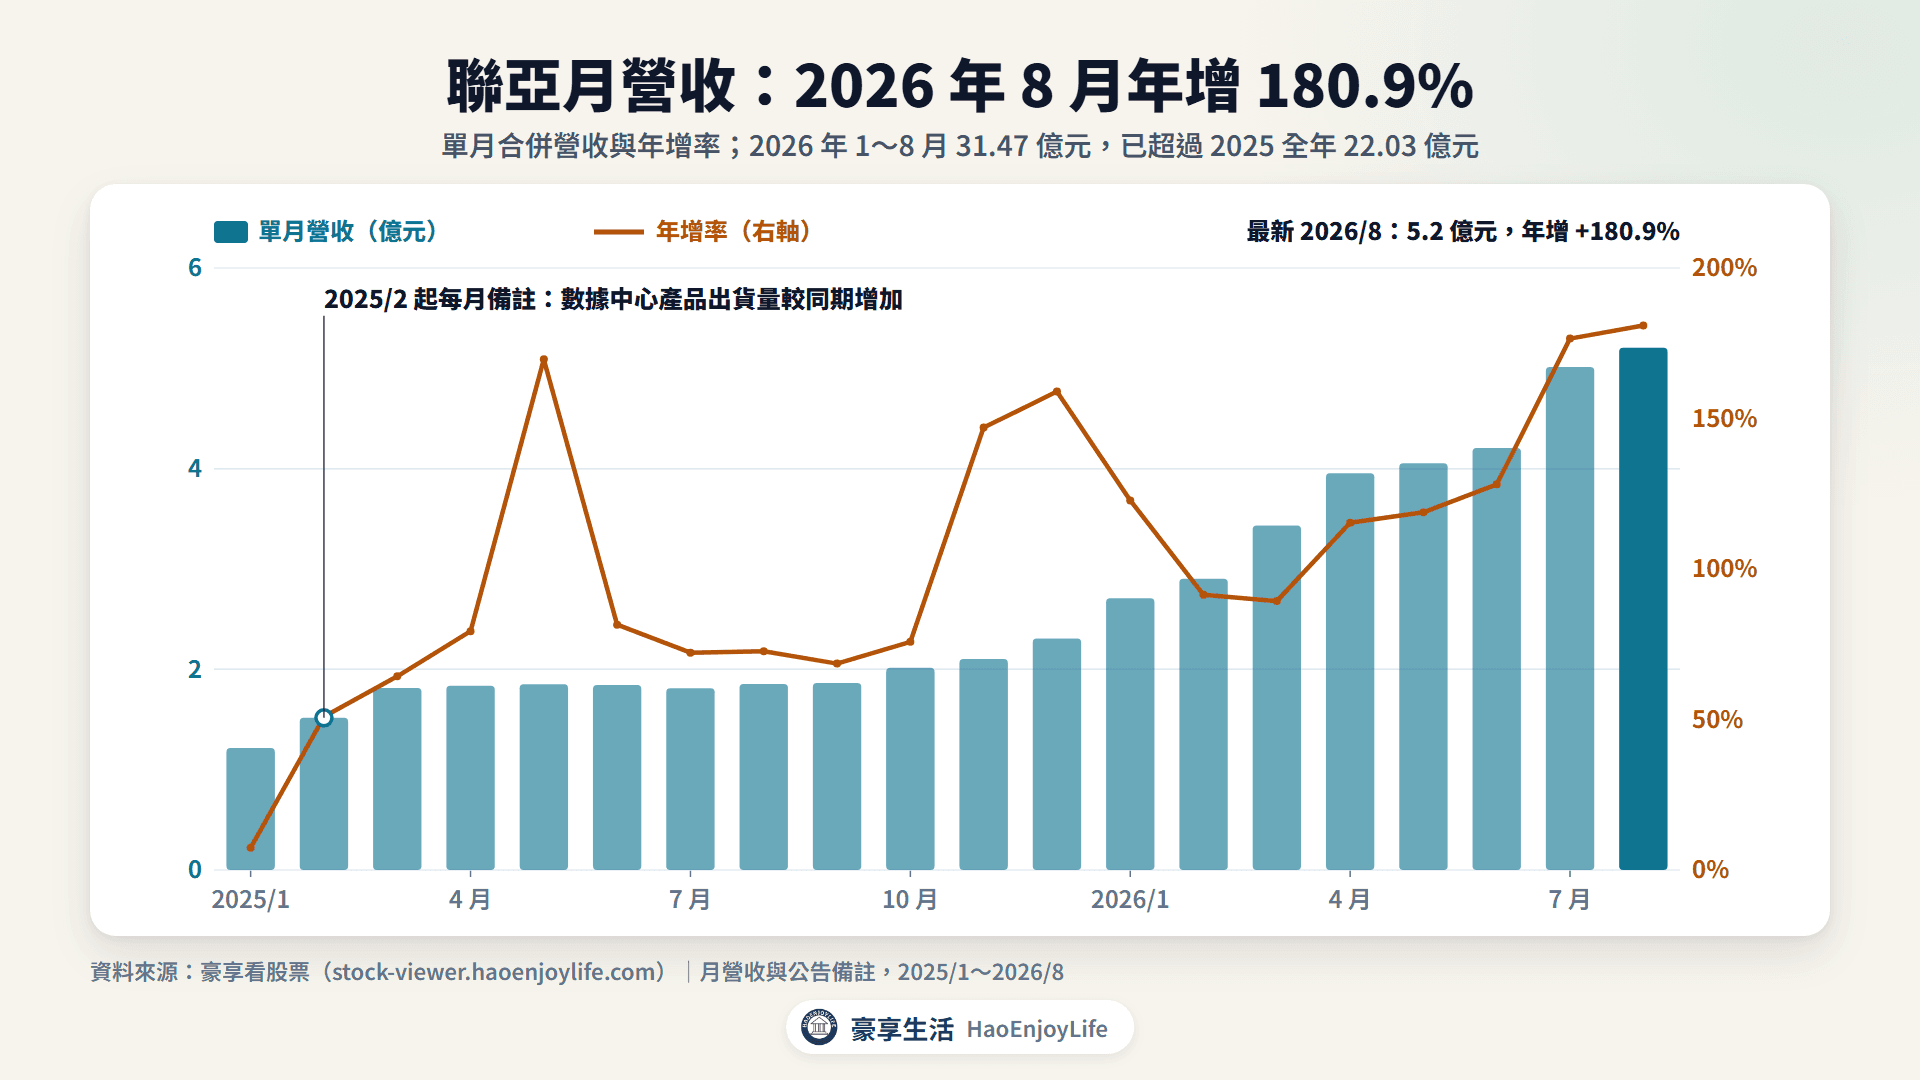
聯亞是上游營收成長最明顯的例子。2026 年 1~8 月營收 31.47 億元,已超過 2025 全年的 22.03 億元;月營收公告從 2025 年 2 月起,每月都寫「數據中心產品出貨量較同期增加」。
台股光收發模組相關公司:誰做什麼?
台股相關公司可分成雷射磊晶與晶粒、雷射封裝與模組、光被動元件三群。
光收發模組台股相關公司
| 公司(代號) | 光通訊產品 |
|---|---|
| 聯亞(3081) | 磷化銦雷射磊晶片 |
| 華星光(4979) | 雷射晶粒、次模組、長距離模組、晶片代工 |
| 光環(3234) | VCSEL、DFB、光偵測器晶粒,CW 雷射代工 |
| 聯鈞(3450) | 雷射封裝、光學次模組、光模組 |
| 前鼎(4908) | 光收發模組、外部雷射光源 |
| 眾達-KY(4977) | 光收發模組、光學次模組 |
| 訊芯-KY(6451) | 光模組封裝代工 |
| 光聖(6442) | 高芯數光纖、跳線、配線盒 |
| 波若威(3163) | 光纖套件、分波多工器、光放大器 |
| 上詮(3363) | 光纖跳接線、光纖陣列 |
資料來源:各公司 2025 年報
雷射磊晶與晶粒
聯亞(3081):用 MOCVD 做磷化銦雷射磊晶片,公司 8 月法說表示 1.6T 已量產、3.2T 與客戶開發中。8 月營收年增 180.9%。
華星光(4979):做雷射與光偵測器晶粒、光學次模組與長距離模組,也替客戶代工 CW 與 EML 晶片。2026 上半年營收 24.82 億元,年增 15.2%。
光環(3234):原本做 VCSEL、DFB 雷射與光偵測器晶粒,正轉型做矽光子用的 CW 雷射代工。2025 年仍有營業虧損,8 月營收年增 110.1%,公告寫「主要受客戶訂單需求增加影響」。
雷射封裝與模組
聯鈞(3450):把雷射晶粒封裝成光學次模組(COSA),公司表示 2024~2026 年產能每年接近倍增。合併營收含子公司捷敏的功率半導體封測,8 月營收年增 109.8%。
前鼎(4908):法說表示營收以電信與工控為主,資料中心占比較低。800G 模組今年 1 月完成開發,CPO 用的外部雷射光源已少量出貨,2027 年有機會放量。
眾達-KY(4977):做 SFP、QSFP 光收發模組,年報寫是思科認證的製造商之一。5 月董事會通過併購品固集團(企業價值約 28.3 億元),跨入 CPO 用的精密機構件。
訊芯-KY(6451):鴻海集團的封測廠,2025 年高速光纖收發模組占營收 61.55%。正開發 1.6T OSFP 模組,8 月營收公告寫越南子公司需求穩定上升。
光被動元件
光聖(6442):做資料中心用的高芯數光纖、跳線與配線,也做高頻連接器。法說表示歐美市場占營收 90%,8 月營收公告寫「市場需求增加」。
波若威(3163):做光纖套件、分波多工器(WDM)與光放大器。年報寫到,光纖套件已用在 400G、800G 光模組並穩定量產,1.6T 產品完成開發。
上詮(3363):2025 年光纖跳接線占營收 63.01%,正發展 CPO 用的光纖陣列,詳見光纖陣列 FAU。
光收發模組相關公司的營收與股價比較
下表比較 10 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的還原股價漲跌幅。股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
光收發模組相關公司的營收與股價(2026 年)
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來股價漲跌幅 |
|---|---|---|---|
| 聯亞(3081) | +129.0% | +180.9% | +376.3% |
| 光環(3234) | +26.9% | +110.1% | +265.4% |
| 前鼎(4908) | +28.3% | +28.9% | +161.5% |
| 訊芯-KY(6451) | +1.8% | +49.8% | +151.0% |
| 聯鈞(3450) | +29.4% | +109.8% | +94.8% |
| 波若威(3163) | +17.7% | +9.7% | +90.9% |
| 華星光(4979) | +20.3% | +37.5% | +75.1% |
| 上詮(3363) | -10.6% | +13.2% | +42.5% |
| 眾達-KY(4977) | +13.7% | +106.2% | +20.6% |
| 光聖(6442) | +42.6% | +152.2% | +11.2% |
資料來源:豪享看股票,月營收與還原權息收盤價(2025-12-31~2026-09-29)
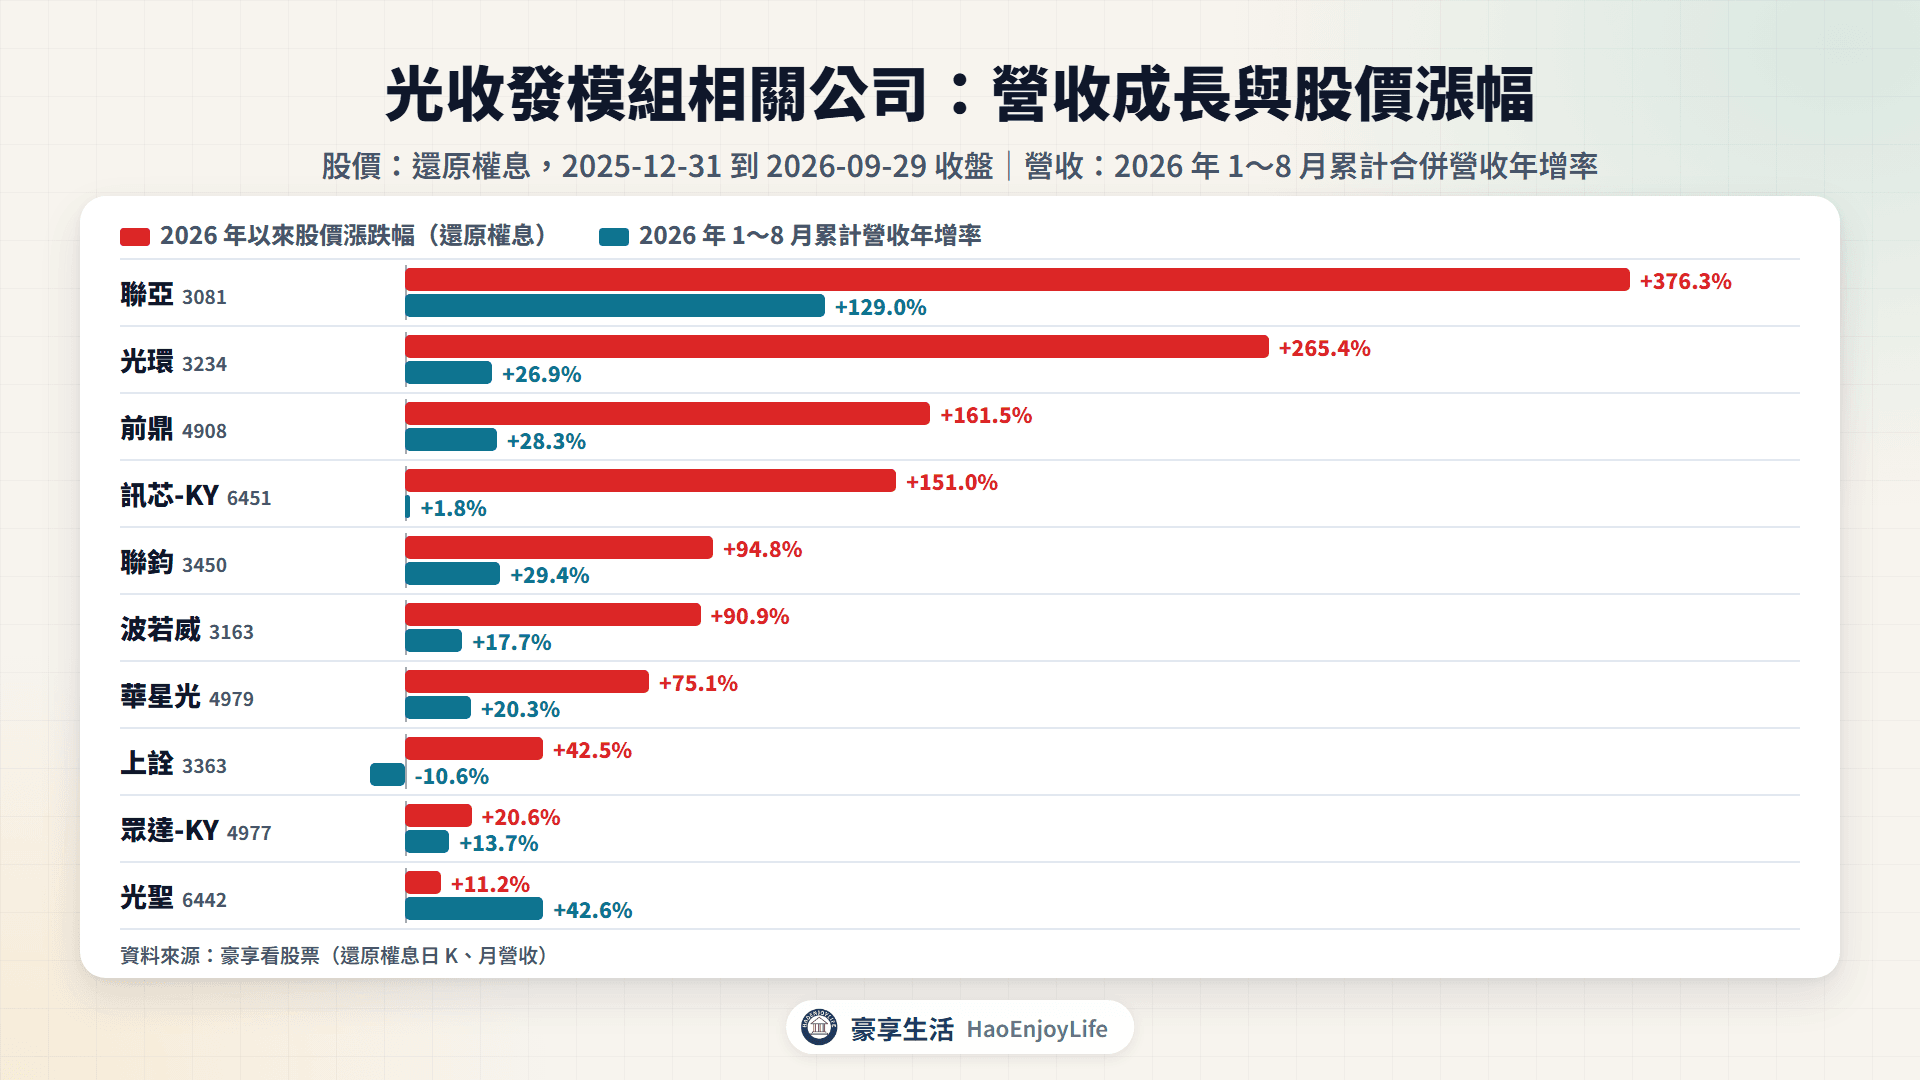
- 營收與股價都大幅成長:聯亞、光環、前鼎、聯鈞、華星光,營收年增 20% 以上、股價漲 60% 以上。聯亞兩項都最高。
- 股價漲幅明顯大於營收成長:訊芯-KY、波若威、上詮,營收年增不到 20%,股價漲 40% 以上。
- 營收成長大於股價漲幅:光聖營收年增 42.6%、股價漲 11.2%。光聖 2025 全年股價已上漲 113.3%。
- 營收與股價都溫和:眾達-KY 營收年增 13.7%、股價漲 20.6%。7、8 月營收大增主要來自併入品固集團。
單月與累計可能差很多,例如訊芯-KY 8 月年增 49.8%,1~8 月累計只有 1.8%,詳見月營收怎麼看。
最近誰在切入光收發模組?
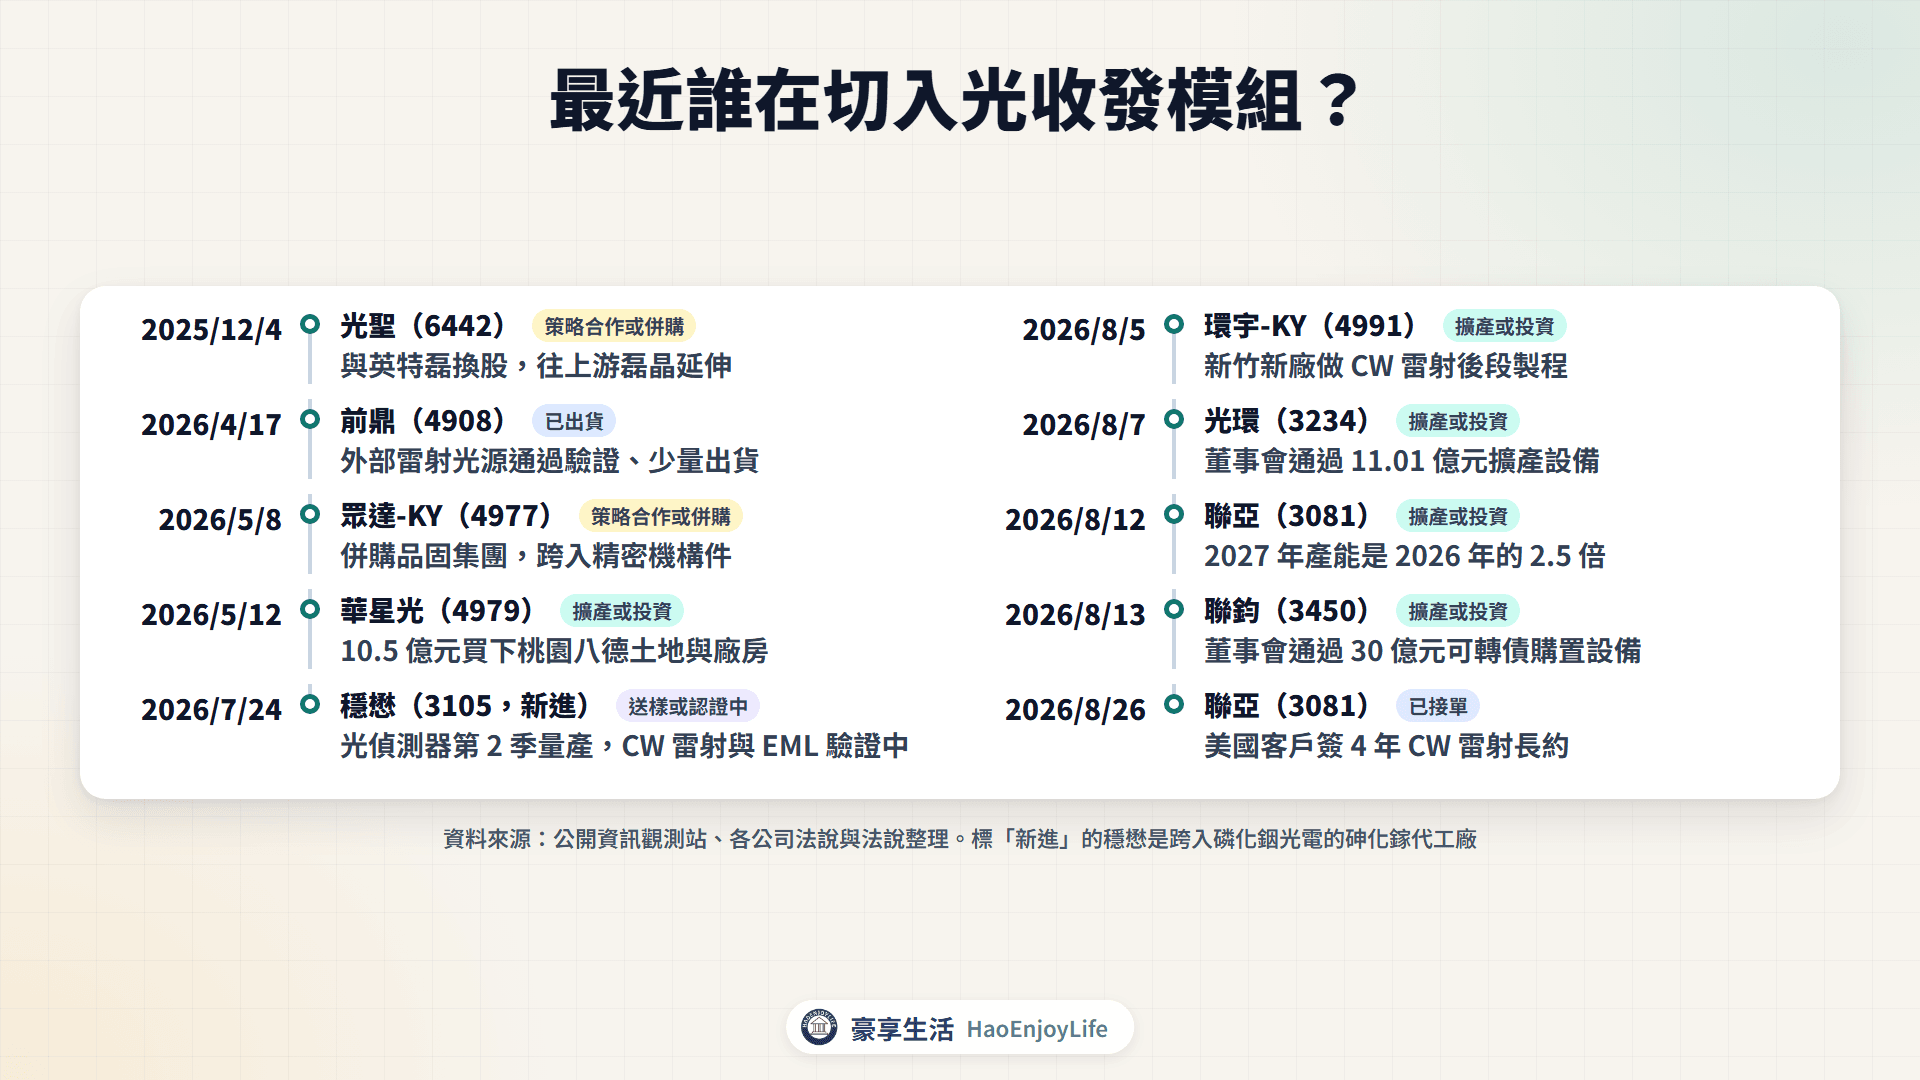
2025 年底以來多是既有廠商擴產、鎖料與籌資,新進者以砷化鎵代工廠穩懋為代表。
光收發模組最近的切入與擴產
| 日期 | 公司 | 內容 | 類型 |
|---|---|---|---|
| 2025-12-04 | 光聖(6442) | 與英特磊換股,往上游磊晶延伸 | 策略合作或併購 |
| 2026-04-17 | 前鼎(4908) | 外部雷射光源通過驗證、少量出貨 | 已出貨 |
| 2026-05-08 | 眾達-KY(4977) | 併購品固集團,跨入精密機構件 | 策略合作或併購 |
| 2026-05-12 | 華星光(4979) | 10.5 億元買下桃園八德土地與廠房 | 擴產或投資 |
| 2026-07-24 | 穩懋(3105,新進) | 光偵測器第 2 季量產,CW 雷射與 EML 驗證中 | 送樣或認證中 |
| 2026-08-05 | 環宇-KY(4991) | 新竹新廠做 CW 雷射後段製程 | 擴產或投資 |
| 2026-08-07 | 光環(3234) | 董事會通過 11.01 億元擴產設備 | 擴產或投資 |
| 2026-08-12 | 聯亞(3081) | 2027 年產能是 2026 年的 2.5 倍 | 擴產或投資 |
| 2026-08-13 | 聯鈞(3450) | 董事會通過 30 億元可轉債購置設備 | 擴產或投資 |
| 2026-08-26 | 聯亞(3081) | 美國客戶簽 4 年 CW 雷射長約 | 已接單 |
資料來源:公開資訊觀測站、各公司法說與法說整理
光收發模組產業未來怎麼發展?
- 1.6T 放量:Dell'Oro 預期 1.6T 交換器 1~2 年內超過 500 萬埠。LightCounting 指出,中際旭創 2026 年第 1 季營收年增 207%,來自 1.6T 出貨大增。
- 3.2T 在後面:Omdia 的路線圖把 3.2T 標在 2029 年前後,並打上問號;聯亞表示 3.2T 正與客戶開發。
- 技術路線:LPO 拿掉 DSP,矽光子減少 EML 用量;TrendForce 估計 CPO 在 2030 年左右約占 AI 光模組 35%。
- 資料中心之間:華星光引用 Yole,800G ZR 長距離模組 2026 年量產,2027~2028 年成長 2~3 倍。
該追蹤哪些指標?
- 月營收與備註:看累計年增率,以及備註寫的原因。
- 毛利率:缺貨期間上升的毛利率,供給跟上後能否維持,詳見三率怎麼看。
- 長約與擴產公告:公開資訊觀測站的長期合約、設備投資與籌資公告。
- 需求端:輝達網通營收、雲端資本支出與雷射大廠的供需說法。
光收發模組產業有哪些風險?
- 供需反轉:聯亞 2027 年產能 2.5 倍;博通磷化銦雷射廠產能年增 3 倍以上,Coherent 預計 2027 年底前產出再倍增。LightCounting 指出,短缺時客戶容易重複下單,擴產後需求與價格可能回落。
- 技術替代:LPO 拿掉 DSP,矽光子用 CW 雷射取代部分 EML;CPO 普及後,可插拔模組的占比會下降。
- 客戶集中:LightCounting 估計四大雲端業者占 AI 光模組支出一半以上;華星光 2025 年最大客戶占營收 86.61%。
- 價格競爭:模組端以中國廠為主,眾達-KY、前鼎年報都提到低價競爭與產能過剩。
- 題材與營收落差:前鼎以電信與工控為主,眾達-KY 近期成長來自併購,外部雷射光源 2026 年營收仍有限。
- 材料與政策:磷化銦基板多由日本廠商供應,中國也管制出口;媒體報導,美國研擬限制中國光模組新型號,9 月的更新未直接納入。
常見問題
Q1:光收發模組和光模組是同一種東西嗎?
是。光收發模組(optical transceiver)常簡稱光模組,插在交換器和網路卡的連接埠上,可以直接抽換。
Q2:EML 和 CW 雷射差在哪?
EML 在雷射晶片裡自己完成調變,每個通道用 1 顆。CW 雷射只提供光源,調變交給矽光子晶片,一個模組用 2~8 顆。
Q3:1.6T 光模組什麼時候成為主流?
2026 年仍以 800G 為主,1.6T 從今年開始放量。Yole 估計 2026 年 800G 約 7,000 萬支、1.6T 約 1,500 萬支。
延伸閱讀
- CPO矽光子是什麼?:把光引擎和交換器晶片封在一起的下一代做法
- 光纖陣列 FAU 與光纖元件:CPO 與光模組用的光纖陣列
- AEC 主動電纜與高速銅纜:機櫃內 GPU 互連為什麼還用銅
- 月營收怎麼看?:用累計年增率與備註追蹤營收
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0