 里奇豪
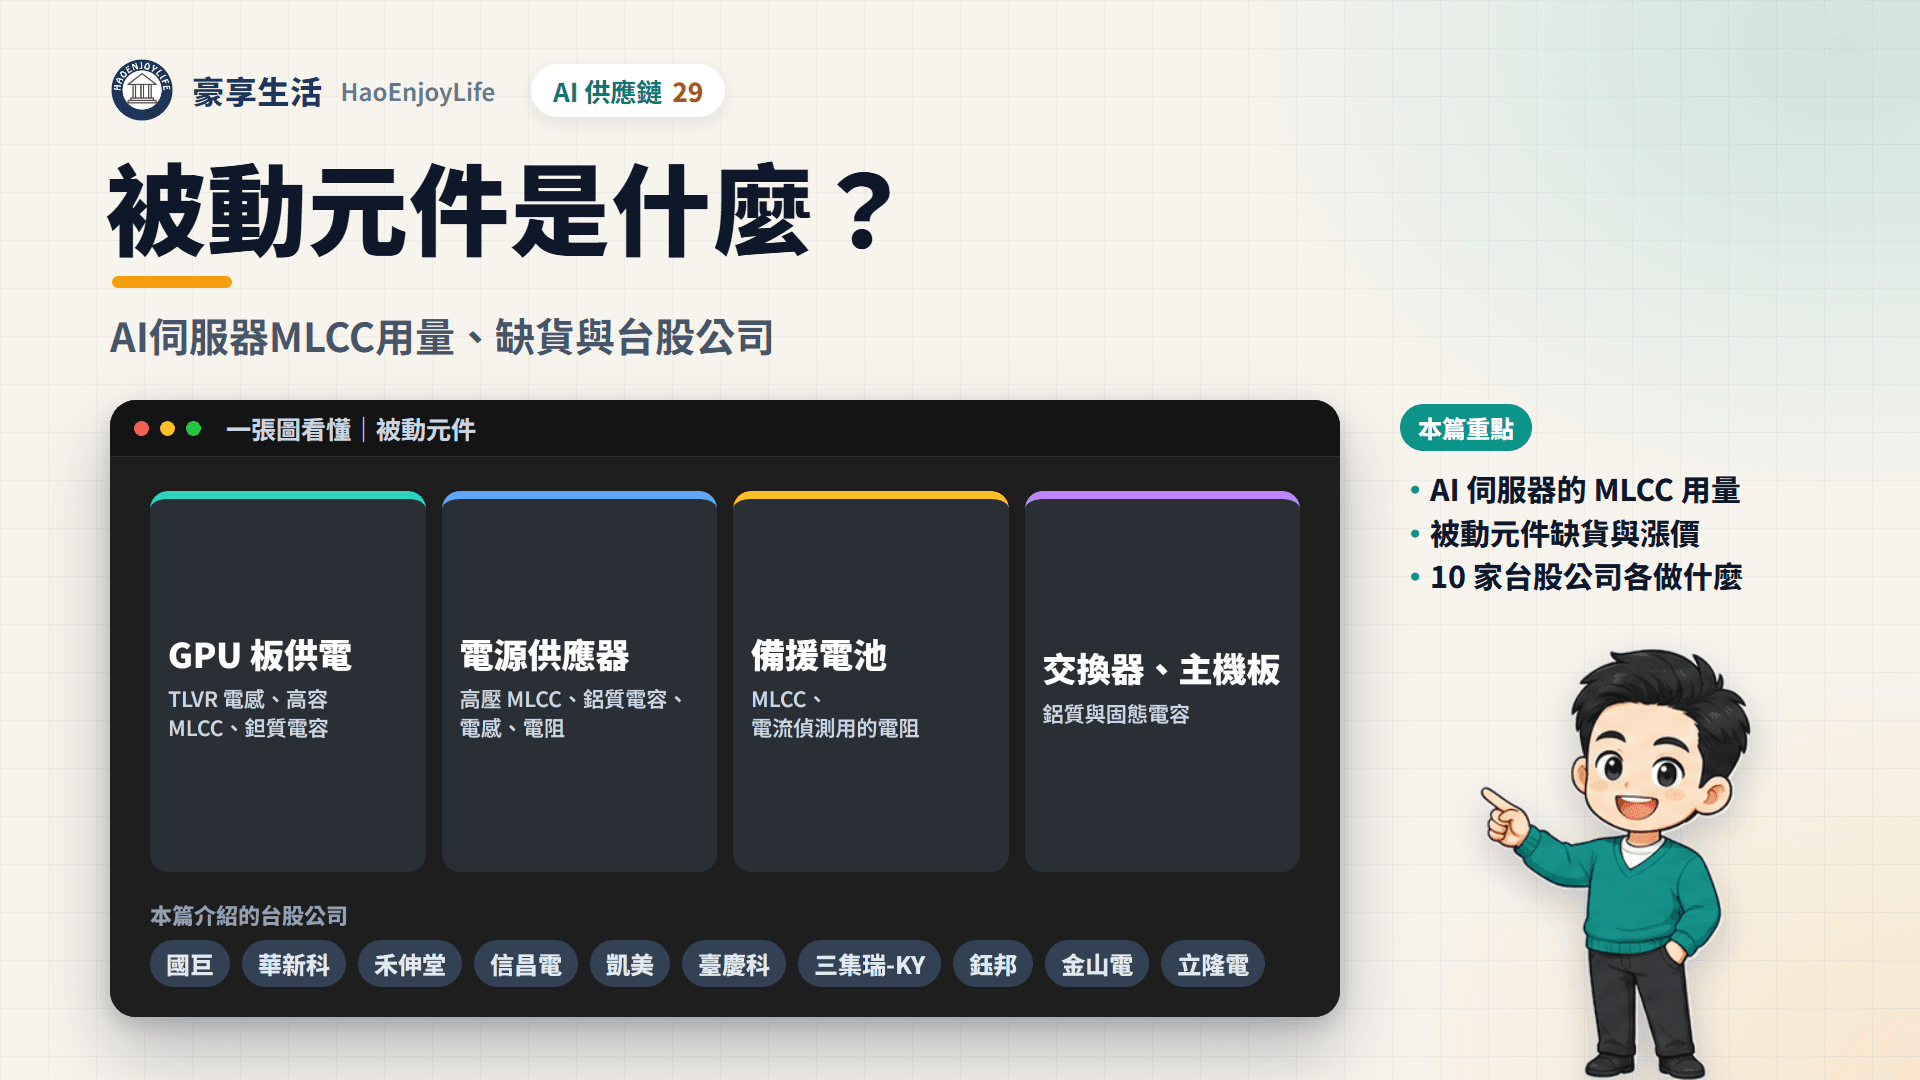
被動元件是不需外加電源就能運作的電子零件,主要是電容、電感與電阻,負責儲能、濾波與穩壓。在 AI 伺服器裡,它們貼在 GPU 板、電源供應器與備援電池上,讓晶片拿到穩定的電。用量最大的是積層陶瓷電容(MLCC)。
AI 讓 MLCC 的用量與規格一起升級。村田表示,一個 GB300 平台約用 3 萬顆 MLCC,一整櫃 AI 伺服器約 44 萬顆。日韓大廠把產能轉向 AI 高階品,2026 年高容 MLCC 交期拉長、報價上調。
台股的 MLCC 廠有國巨、華新科、禾伸堂與信昌電。電感廠有臺慶科、三集瑞-KY 與新聿科;電容與電阻廠有鈺邦、金山電、立隆電與凱美。
延伸閱讀:AI漲價供應鏈有哪些
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
被動元件在 AI 伺服器的哪裡?
被動元件分布在 AI 伺服器的整條供電路徑,越靠近 GPU,越需要小尺寸、大容量的零件。
被動元件的種類與 AI 伺服器用途
| 元件 | 功能 | AI 伺服器用在哪 |
|---|---|---|
| MLCC | 暫存電力、消除雜訊 | GPU 板、電源、備援電池 |
| 鉭質電容 | 小體積、大容量 | GPU 板供電 |
| 鋁質與固態電容 | 大容量、耐大電流 | 交換器、主機板、電源 |
| 電感(含 TLVR) | 穩定電流、濾波 | GPU 供電、電源 |
| 電阻 | 限流、偵測電流 | 電源、備援電池 |
TLVR 是 AI 伺服器多相供電用的電感,各相線圈串在一起,反應電流變化更快。
被動元件產業鏈有哪些環節?
被動元件產業鏈分成上游材料、中游元件廠,以及下游的電源廠與伺服器組裝廠。上游是陶瓷粉末、鎳與銀等電極金屬、鉭粉、鋁箔與磁性材料。
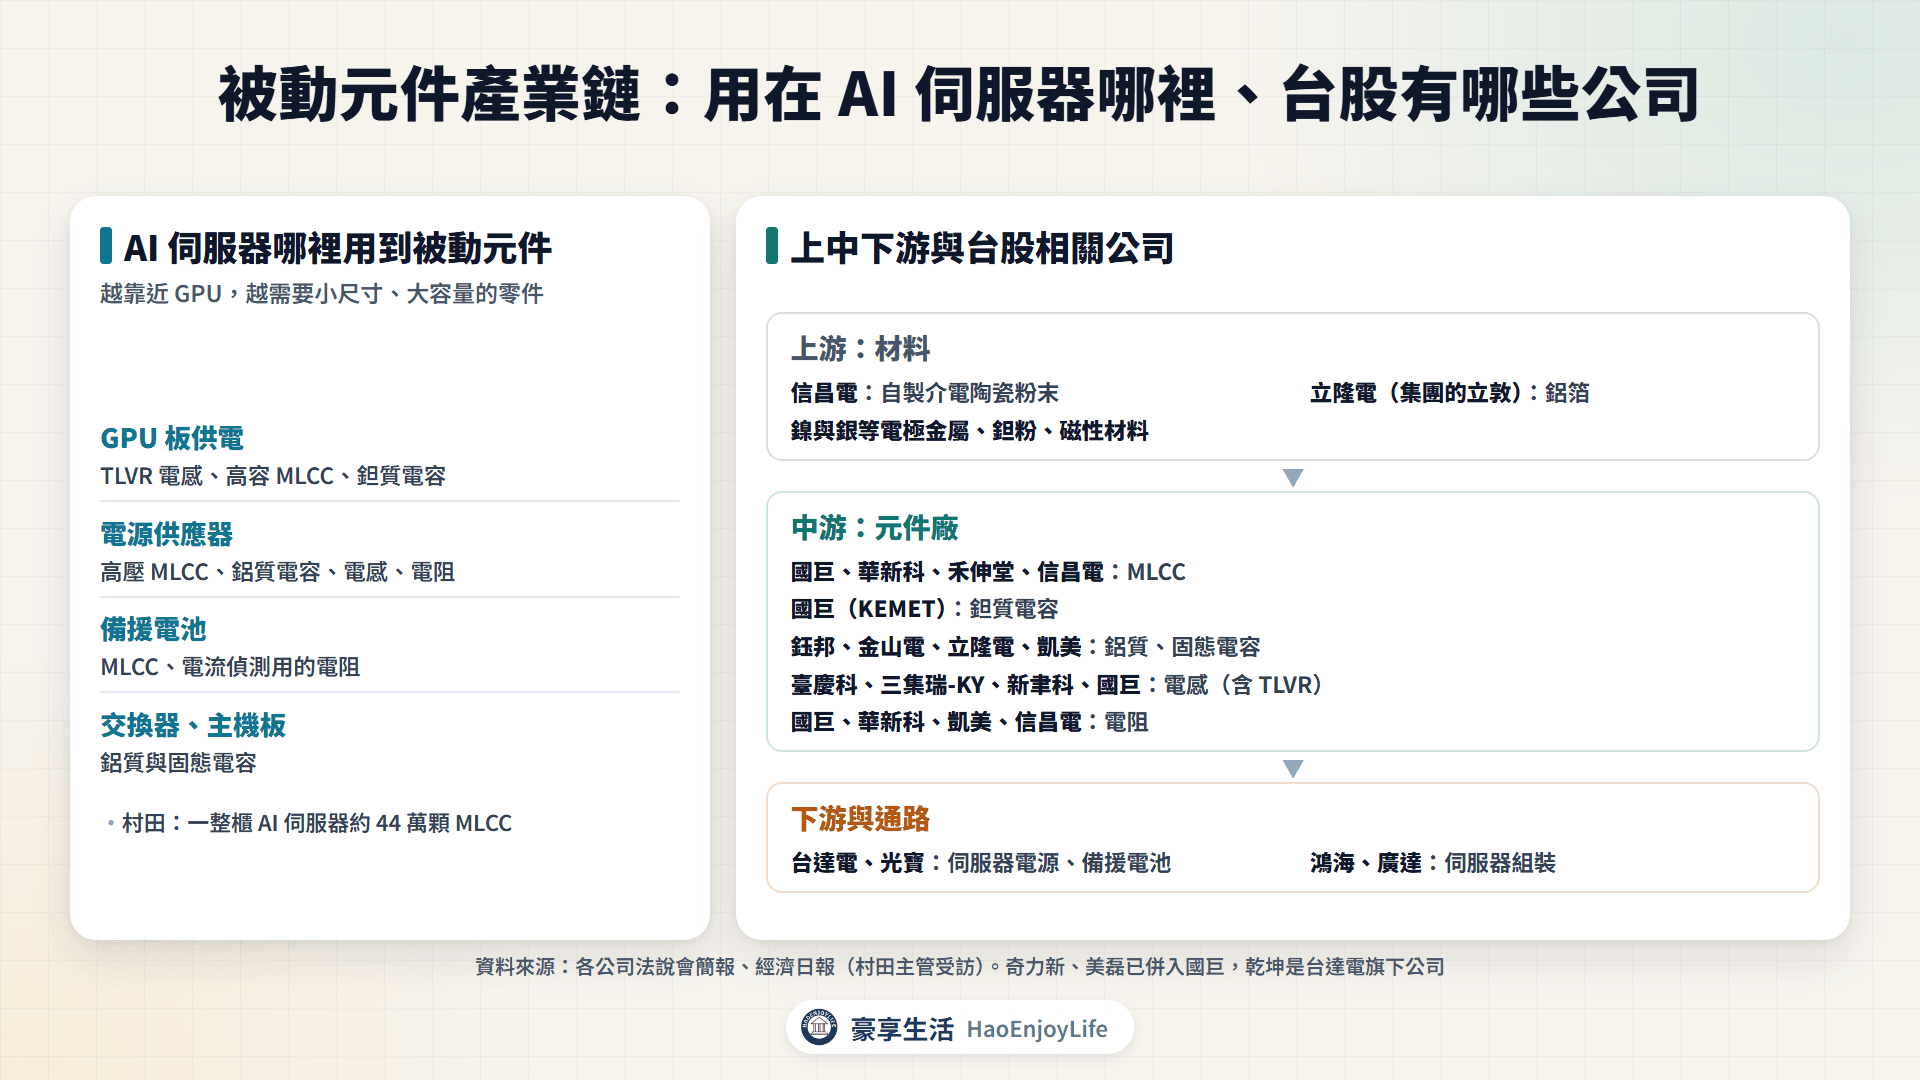
- 上游材料:信昌電自製介電陶瓷粉末,立隆電透過集團的立敦掌握鋁箔。
- 中游元件:國巨產品線最完整,華新科、禾伸堂以 MLCC 為主,臺慶科專做電感。
- 下游:台達電、光寶等電源廠,以及鴻海、廣達等伺服器組裝廠。
電源管理晶片見伺服器 IC,電源供應器見伺服器電源。封裝內的矽電容和板上 MLCC 是互補,詳見先進封裝。
被動元件需求從哪裡來?為什麼成長?
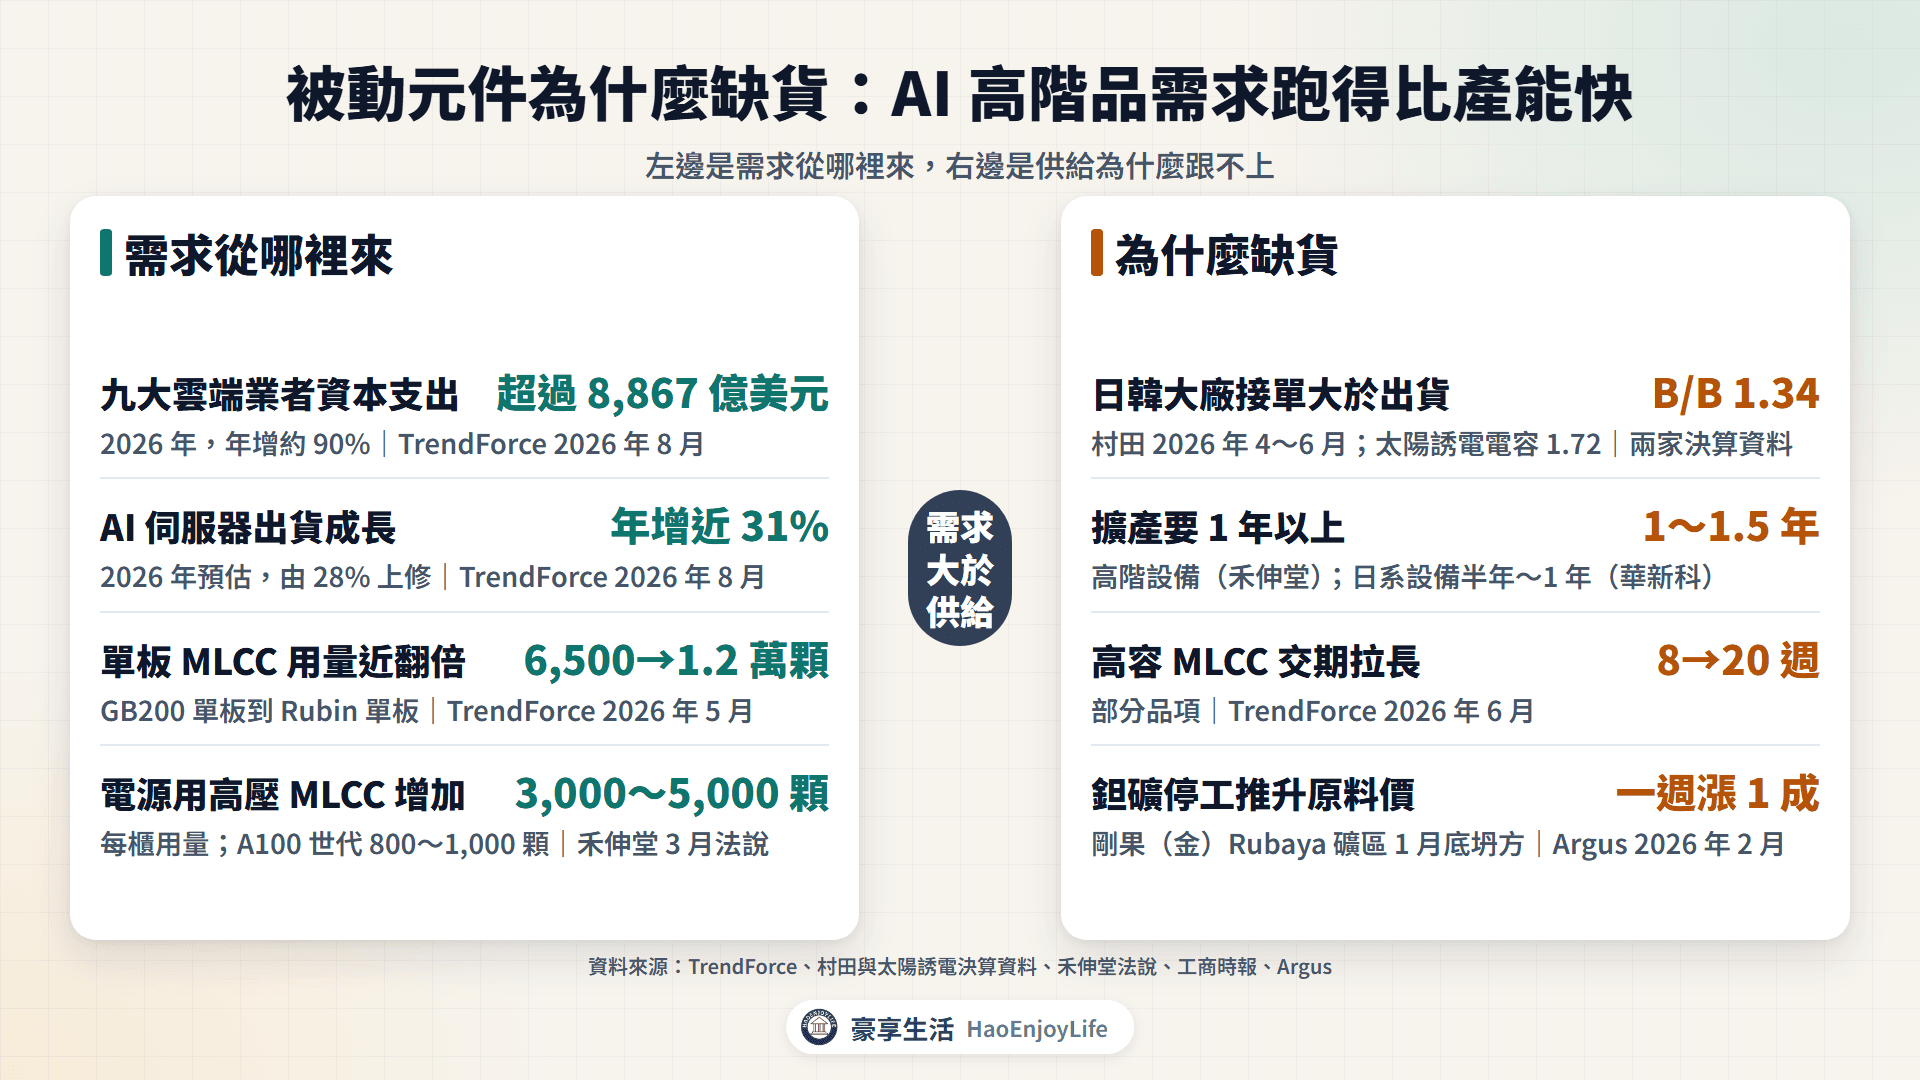
需求來自雲端業者擴建 AI 資料中心。TrendForce 2026 年 8 月估計,九大雲端業者今年資本支出超過 8,867 億美元,年增約 90%。同一份研究把 2026 年 AI 伺服器出貨年增率上修到近 31%。
晶片端也在加速。NVIDIA 在 8 月財報會議表示,Vera Rubin 已開始量產出貨,預估占 8~10 月資料中心營收約 20%。
每台伺服器的用量也在增加,原因有 3 個:
- 功耗變大:禾伸堂簡報引用 NVIDIA 資料,機櫃功率由 Blackwell 的 120kW 升到 200kW 以上。
- 板子規格升級:TrendForce 估計,GB200 單板約用 6,500 顆 MLCC,Rubin 單板接近 1.2 萬顆。
- 電源升級:禾伸堂表示,電源每櫃用 3,000~5,000 顆高壓 MLCC,A100 世代只要 800~1,000 顆。
MLCC 占整櫃成本很小。信昌電簡報引用摩根士丹利估算,Vera Rubin 機櫃的 MLCC 約 4,320 美元,不到整櫃成本的 0.1%。國巨 7 月法說會表示,AI 客戶願意簽長約、付溢價確保產能。
零件廠營收已經反映。村田 2026 年 4~6 月資料中心相關營收年增 81.1%,預估全年度成長 109.7%。
被動元件為什麼缺貨?
缺貨集中在 AI 用的高容、高壓 MLCC 與鉭質電容,一般消費規格被排擠。原因有 4 個:
- 高階產能集中在日韓:村田 4~6 月的訂單出貨比(B/B)1.34,太陽誘電電容 1.72。B/B 大於 1,代表接單多於出貨。
- 擴產要 1 年以上:華新科 6 月表示日系設備交期半年到 1 年,禾伸堂說高階設備要 1~1.5 年。
- 設計常變更:TrendForce 指出,新 AI 平台在最終驗證階段常改設計,高階 MLCC 用量臨時上修。
- 材料變貴:剛果(金)Rubaya 鉭礦區 2026 年 1 月底坍方停工,Argus 報價顯示鉭精礦一週漲 1 成。
TrendForce 指出,村田已對低毛利的消費型 MLCC 發出停產通知,產能轉向高階品。部分高容 MLCC 交期也由 8 週拉長到 20 週。媒體報導,三星電機 9 月簽下約 7.8 億美元的 AI 伺服器 MLCC 長約。
被動元件漲價有哪些證據?
2025~2026 年被動元件主要調價
| 時間 | 公司 | 內容 | 依據 |
|---|---|---|---|
| 2025 年下半年起 | 國巨(KEMET) | 鉭質電容多次調漲 | 法說、媒體報導 |
| 2026 年 7 月 1 日 | 國巨 | 全系列電容調漲,首次納入直接客戶 | 媒體報導 |
| 2026 年 8 月 1 日 | 三星電機 | 全系列 MLCC 調漲約 30% | 媒體報導 |
| 2026 年第 4 季 | 三星電機 | 消費規格漲 25%~30%,AI 用高階品漲 10%~20% | TrendForce |
資料來源:國巨法說、TrendForce 與媒體報導
國巨第 2 季毛利率 38.5%,比去年同期高 2.9 個百分點,公司說主要來自價格調整與 AI 產品組合。禾伸堂由 19.8% 升到 26.2%,臺慶科由 24.6% 升到 30.8%。不過村田表示同一產品仍在降價,只是降幅縮小;鈺邦、三集瑞-KY 第 2 季毛利率也比去年低。
被動元件的營收從哪裡來?
被動元件廠靠賣元件賺錢,營收等於出貨顆數乘上平均單價。以臺慶科為例,2025 年賣出 296.7 億顆、營收 66.24 億元,換算每顆約 0.22 元。
AI 用的高容、高壓規格單價與毛利較高,產品組合一變,營收與毛利率就一起變。國巨第 2 季有 46.2% 營收透過經銷商。
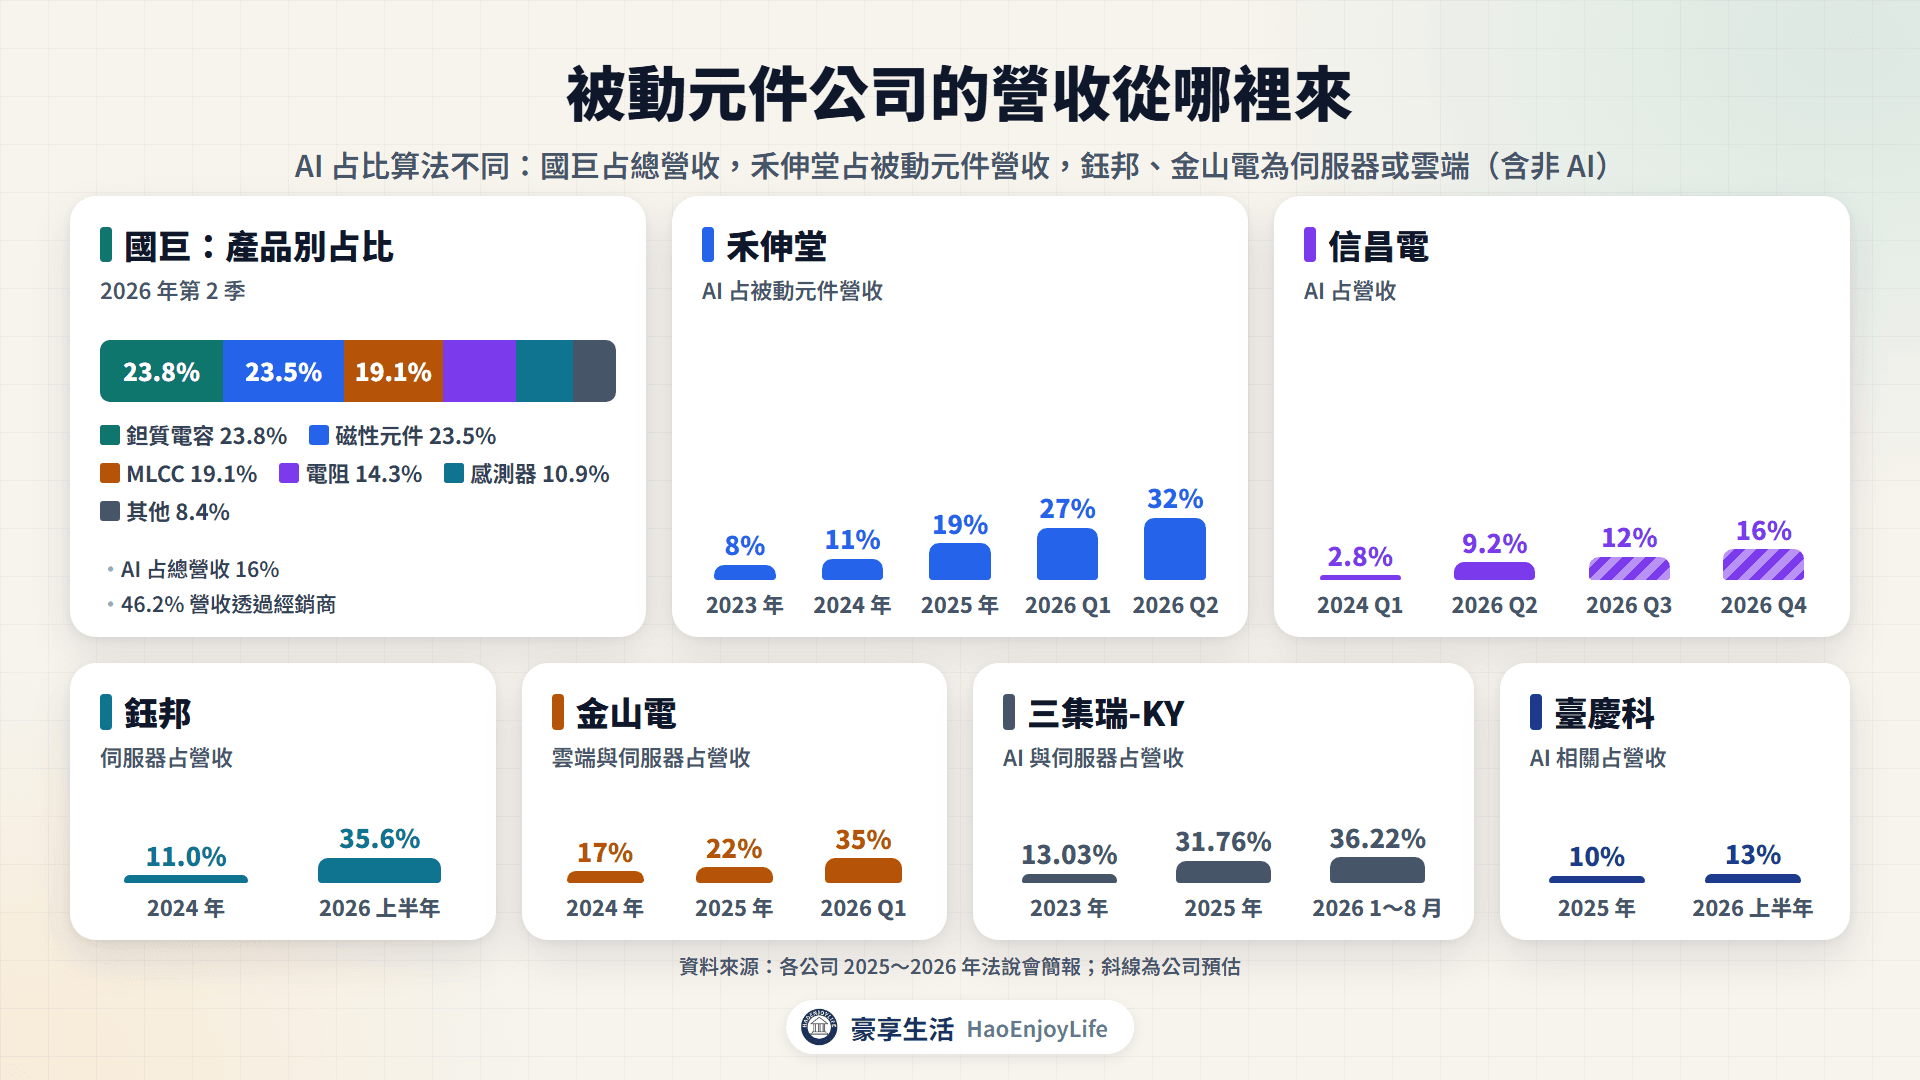
台股被動元件公司營收結構
| 公司 | 主要產品占比 | 應用與 AI 占比 | 資料期間 |
|---|---|---|---|
| 國巨 | 鉭質電容 23.8%、磁性元件 23.5%、MLCC 19.1% | 工業 28.4%、運算 27.3%;AI 占總營收 16% | 2026 年第 2 季 |
| 華新科 | MLCC 46%、晶片電阻 22% | 工業 24%、通訊 22%;AI 目標 15%~20%(媒體報導) | 2026 年第 1 季 |
| 禾伸堂 | 被動元件 45%,其餘為主動元件、模組等 | AI 占被動元件營收 32% | 2026 年第 2 季 |
| 信昌電 | MLCC 68%、晶片電阻 16%、陶瓷粉末 12% | 第 2 季 AI 占營收 9.2% | 2026 年上半年 |
| 凱美 | 電阻 50%、電容 40%、風扇 10% | AI 資料中心約占電阻營收 8% | 2025 年 |
| 臺慶科 | 電源電感 61.7% | 車用 41%、PC 22%、AI 13% | 2026 年上半年 |
| 鈺邦 | 晶片型固態電容 44%、Vchip 32% | 伺服器 35.6% | 2026 年上半年 |
| 金山電 | 液態電容 80%、固態與混合型 20% | 雲端與伺服器 35% | 2026 年第 1 季 |
| 立隆電 | 鋁質電解電容 67%、鋁箔 33% | 汽車 36%、資訊與雲端 4% | 2025 年 |
| 三集瑞-KY | 電感與變壓器 | AI 與伺服器 36.22%、備援電池 10.24% | 2026 年 1~8 月 |
| 新聿科 | TLVR、功率電感 | AI 伺服器約 61%(媒體報導) | 2026 年上半年 |
資料來源:各公司法說會簡報;華新科、新聿科為媒體報導
注意:各公司「AI 占比」算法不同。國巨是占總營收,禾伸堂是占被動元件營收,鈺邦與金山電是伺服器或雲端,包含非 AI 產品。
地區上,華新科第 1 季中國占 46.1%,禾伸堂 2025 年中國約占 6 成。
台股被動元件相關公司:誰做什麼?
台股相關公司可分成 MLCC、電感、電容與電阻三群。
被動元件台股相關公司
| 公司(代號) | 在 AI 伺服器的角色 |
|---|---|
| 國巨(2327) | 鉭質電容、MLCC、電阻、電感 |
| 華新科(2492) | 電源、備援電池用 MLCC |
| 禾伸堂(3026) | 電源、備援電池用高壓 MLCC |
| 信昌電(6173) | 電源用大尺寸 MLCC |
| 臺慶科(3357) | 電源電感、TLVR |
| 三集瑞-KY(6862) | TLVR、備援電池電感 |
| 新聿科(7912,興櫃) | GPU 供電用 TLVR |
| 鈺邦(6449) | 交換器用固態電容 |
| 金山電(8042) | 伺服器用鋁質、固態電容 |
| 立隆電(2472) | 鋁質電容,雲端占比低 |
| 凱美(2375) | 資料中心用電阻 |
資料來源:各公司法說會簡報
MLCC 廠:國巨、華新科、禾伸堂、信昌電
國巨(2327):產品涵蓋 MLCC、鉭質電容、電阻、電感與感測器,鉭質電容由旗下 KEMET 生產。第 2 季鉭質電容是最大產品線,AI 占總營收 16%。8 月營收年增 51.8%,含去年第 4 季起併入的芝浦電子,公告說明是客戶需求強勁。
華新科(2492):生產 MLCC、晶片電阻與射頻元件,AI 產品用在伺服器電源、備援電池與高速通訊。媒體報導,公司今年 AI 營收目標占 15%~20%。8 月營收年增 45.5%,上半年每股盈餘 4.93 元,稅前淨利約一半來自業外。
禾伸堂(3026):被動元件第 2 季占營收 45%,其餘是主動元件與模組等。MLCC 主攻 AI 伺服器電源與備援電池的高壓規格,AI 占被動元件營收由 2025 年 19% 升到第 2 季 32%。8 月營收年增 33.2%,公司預期第 3 季 MLCC 營收與毛利率再提升。
信昌電(6173):華新集團旗下,生產 MLCC 與晶片電阻,也自製介電陶瓷粉末。AI 占營收由 2024 年第 1 季 2.8% 升到今年第 2 季 9.2%,公司預估第 4 季 16%。8 月營收年增 54.3%,公告說明「主要是AI應用需求增加」。
電感廠:臺慶科、三集瑞-KY、新聿科
臺慶科(3357):電源電感是主力產品,功率電感產品線包含 TLVR。上半年 AI 相關營收年增 72%,車用仍是最大應用。8 月營收年增 53.1%,公告說明是 AI、車用等產品需求持續提升。
三集瑞-KY(6862):電感與變壓器廠,正從 PC 轉向 AI 伺服器、備援電池與高壓直流電源。AI 與伺服器占營收由 2023 年 13.03% 升到今年 1~8 月 36.22%,PC 類仍占 40.46%。公司說記憶體吃緊使部分供應鏈拉貨放緩,上半年營收年減 27.61%,8 月年增 1.0%。
新聿科(7912):TLVR 與模壓功率電感廠,2026 年 4 月登錄興櫃。媒體報導,上半年 AI 伺服器應用約占營收 61%,AWS、Meta 相關專案第 4 季小量出貨。看股票沒有興櫃資料,比較表不列數字。
電容與電阻廠:鈺邦、金山電、立隆電、凱美
鈺邦(6449):導電高分子固態電容廠,公司表示 NVLink 交換器大量採用它的 Vchip。上半年晶片型固態電容營收年增 77.3%,公司說主要因伺服器需求強勁。8 月營收年增 21.2%,公司預估營收逐季創新高。
金山電(8042):鋁質電解、固態與固液混合電容廠,以液態電容為主。雲端與伺服器占營收由 2024 年 17% 升到今年第 1 季 35%。8 月營收年增 38.8%,6 月公告說明是配合 AI 浪潮成長。
立隆電(2472):鋁質電解電容廠,集團內的立敦生產鋁箔。營收以汽車電子為主,資訊與雲端只占 2025 年營收 4%。8 月營收年增 51.2%,公告說明是被動元件市場需求增加。
凱美(2375):國巨集團成員,產品是電阻、鋁質電解電容與風扇,電阻是最大產品。AI 資料中心約占 2025 年電阻營收 8%;上半年電阻營收年增 20%,電容年減 3%。8 月營收年增 37.6%,高於 1~8 月累計的 15.9%。
被動元件營收與股價比較
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
被動元件營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 國巨(2327) | +35.0% | +51.8% | +138.9% |
| 華新科(2492) | +22.1% | +45.5% | +159.5% |
| 禾伸堂(3026) | +20.4% | +33.2% | +685.5% |
| 信昌電(6173) | +26.1% | +54.3% | +344.3% |
| 凱美(2375) | +15.9% | +37.6% | +30.4% |
| 臺慶科(3357) | +32.2% | +53.1% | +41.0% |
| 三集瑞-KY(6862) | -19.3% | +1.0% | -7.1% |
| 新聿科(7912) | 興櫃,無資料 | 興櫃,無資料 | 興櫃,無資料 |
| 鈺邦(6449) | +23.8% | +21.2% | +27.3% |
| 金山電(8042) | +36.4% | +38.8% | +109.9% |
| 立隆電(2472) | +24.4% | +51.2% | +102.1% |
資料來源:豪享看股票;還原權息 2025-12-31 至 2026-09-29 收盤
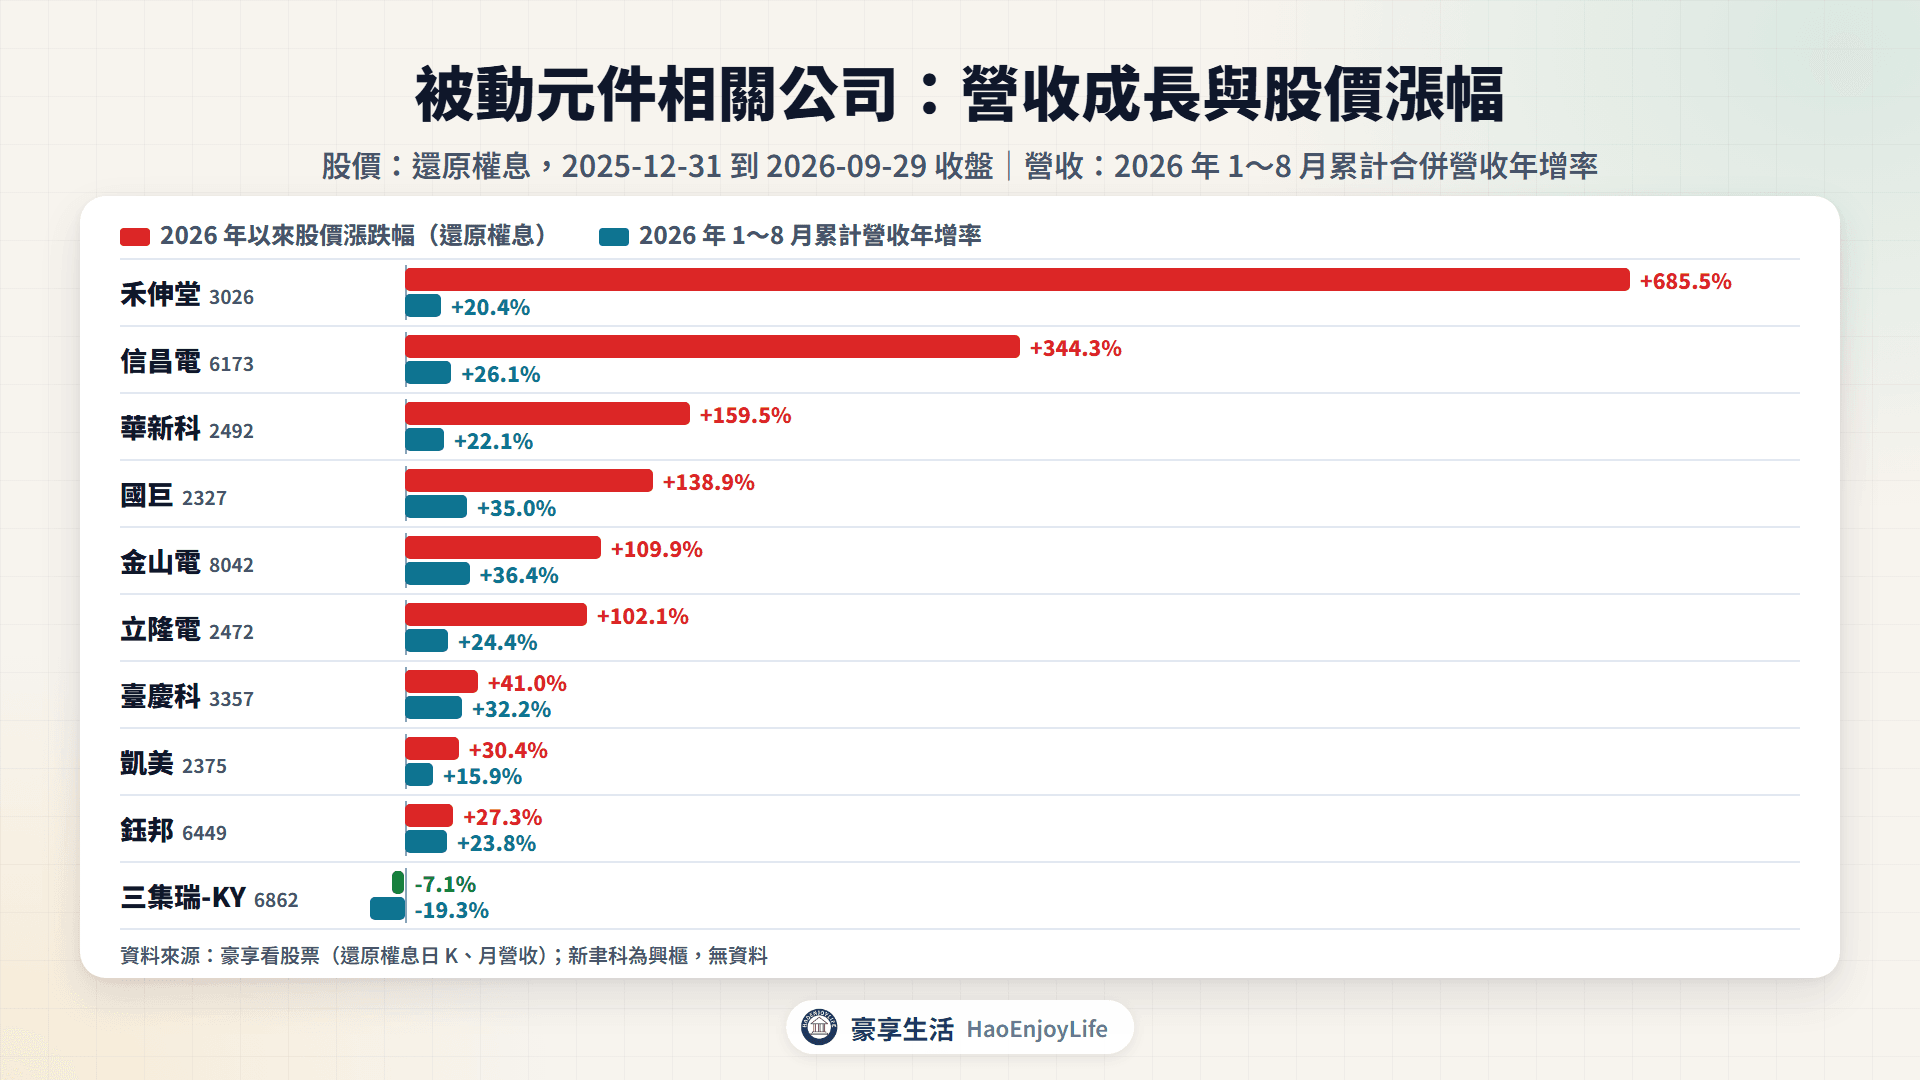
- 營收與股價都大幅成長:國巨、華新科、金山電、立隆電,營收年增 22.1%~36.4%,股價漲 1~1.6 倍。
- 股價漲幅明顯大於營收成長:禾伸堂上漲 685.5%、營收年增 20.4%;信昌電上漲 344.3%、營收年增 26.1%。
- 營收成長和股價漲幅接近:臺慶科、鈺邦、凱美。
- 營收年減、股價小跌:三集瑞-KY。
10 家中有 9 家的 8 月年增率高於累計年增率,營收在下半年加速。月營收的看法,詳見月營收與成長動能。
最近誰在切入被動元件?
這一輪的新進者不多,主要在電感:新聿科登錄興櫃,三集瑞-KY 從 PC 轉向 AI。其他多是既有廠商擴產,禾伸堂的動作最密集。
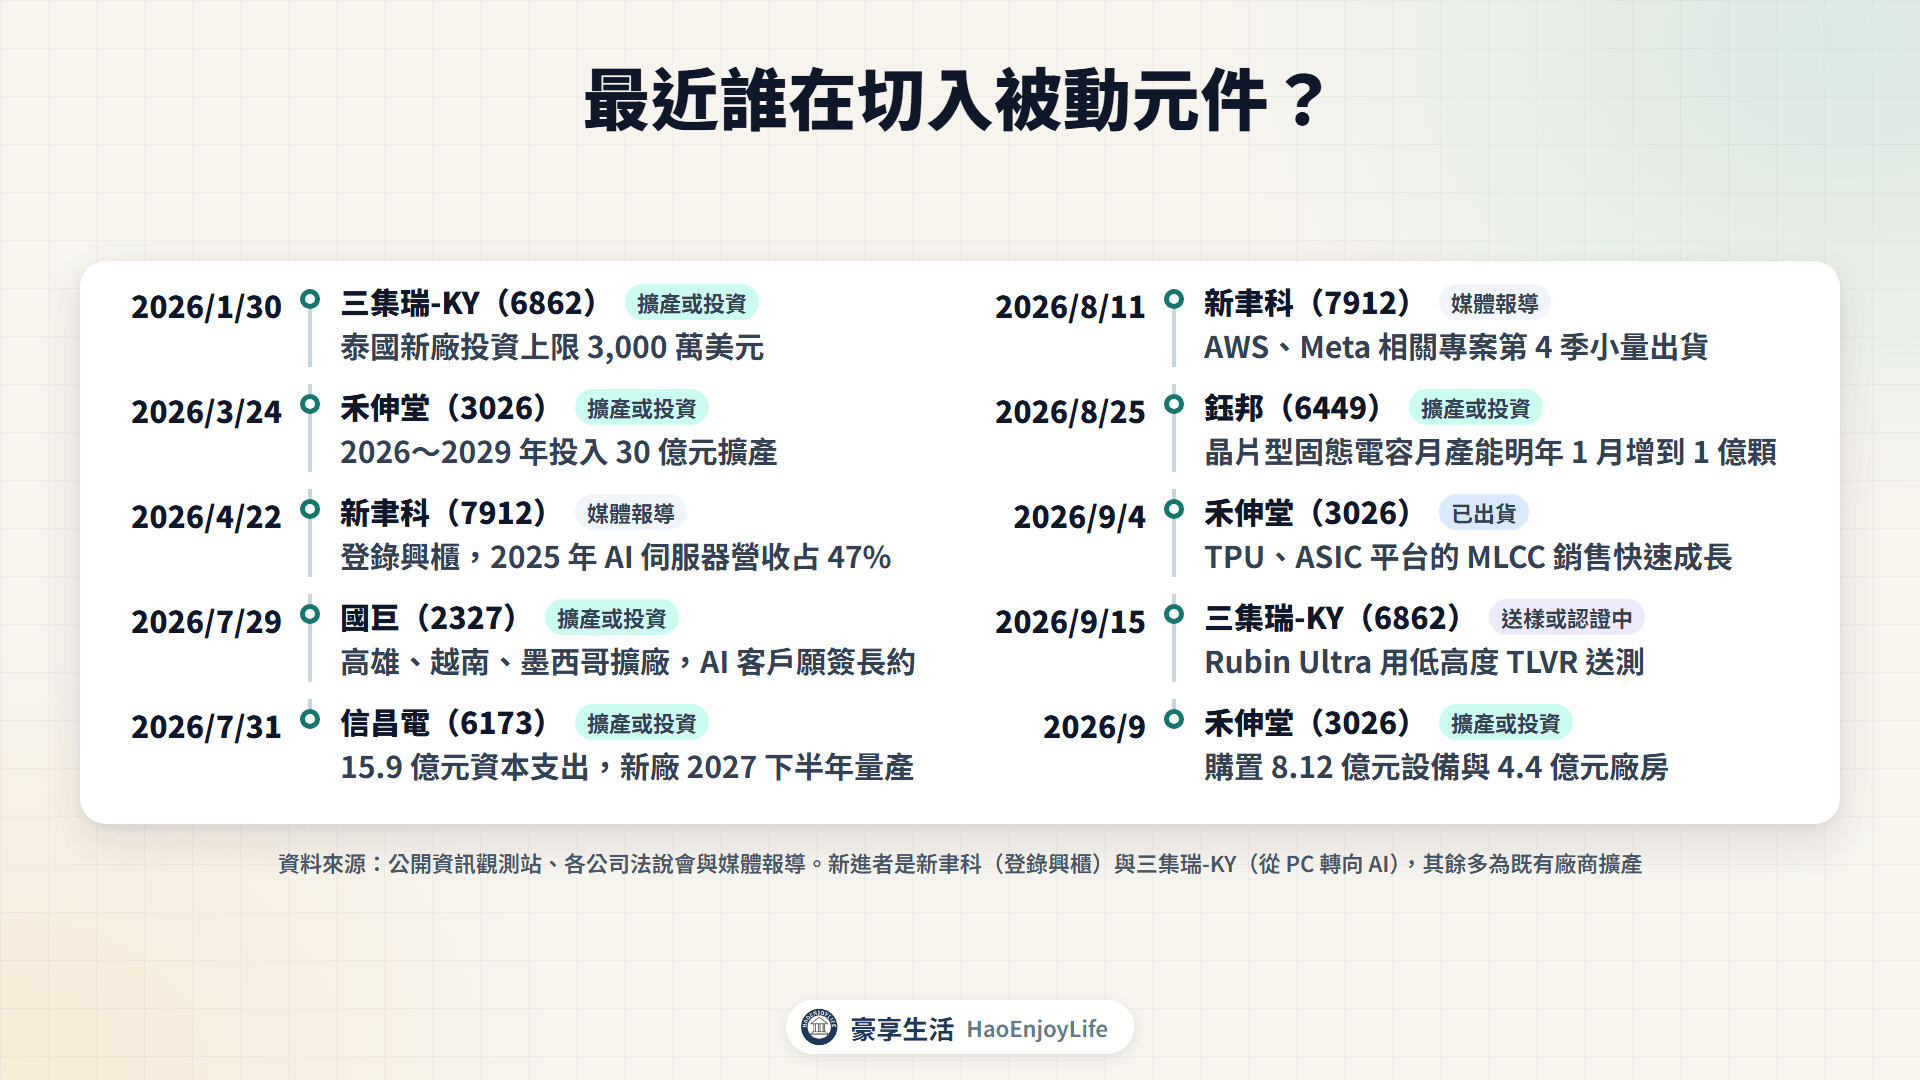
被動元件最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2026-01-30 | 三集瑞-KY | 泰國新廠投資上限 3,000 萬美元 | 擴產(公告) |
| 2026-03-24 | 禾伸堂 | 2026~2029 年投入 30 億元擴產 | 擴產(法說,媒體整理) |
| 2026-04-22 | 新聿科 | 登錄興櫃,2025 年 AI 伺服器營收占 47% | 新進者(媒體轉述公司) |
| 2026-07-29 | 國巨 | 高雄、越南、墨西哥擴廠,AI 客戶願簽長約 | 擴產(法說,媒體轉述) |
| 2026-07-31 | 信昌電 | 15.9 億元資本支出,新廠 2027 下半年量產 | 擴產(公告) |
| 2026-08-11 | 新聿科 | AWS、Meta 相關專案第 4 季小量出貨 | 媒體報導 |
| 2026-08-25 | 鈺邦 | 晶片型固態電容月產能明年 1 月增到 1 億顆 | 擴產(法說) |
| 2026-09-04 | 禾伸堂 | TPU、ASIC 平台的 MLCC 銷售快速成長 | 已出貨(法說) |
| 2026-09-15 | 三集瑞-KY | Rubin Ultra 用低高度 TLVR 送測 | 送樣認證(法說) |
| 2026-09 | 禾伸堂 | 購置 8.12 億元設備與 4.4 億元廠房 | 擴產(公告) |
資料來源:公開資訊觀測站、各公司法說會與媒體報導
被動元件未來發展看什麼?
未來兩年的重點,是 AI 平台換代與 800V 高壓直流供電。
- 平台時程:NVIDIA 規劃 2027 年隨 Rubin Ultra 導入 800V 高壓直流,機櫃功率可到 1MW 以上。
- 規格升級:禾伸堂資料顯示,Rubin Ultra 電源會用 1,250V 等級的 MLCC。
- 公司指引:禾伸堂預期第 3 季 MLCC 營收與毛利率再提升,鈺邦預估營收逐季創新高。
- 研究機構預估:TrendForce 預估 2027 年九大雲端業者資本支出約 1.3 兆美元,年增率降到近 50%。
追蹤時可以看 3 個指標:
- 月營收與公告備註:看需求說明是否延續。
- 毛利率:看漲價有沒有反映在獲利,詳見三率與 ROE。
- 日韓大廠的 B/B:村田、太陽誘電每季公布。
被動元件有哪些產業風險?
- 提前下單:村田表示,部分用途可能有擔心缺貨而提前下的訂單,缺貨緩解時這類訂單可能減少。
- 擴產開出:日台大廠都在擴產,新產能多在 2026 年底到 2027 年開出。
- 消費需求偏弱:村田預估受記憶體缺貨影響,今年度 PC 台數約減 1 成。
- 技術替代:AMD MI450 驗證時用 MLCC 取代鋁質與鉭質電容,對這兩類電容是替代風險。
- 價格競爭:TrendForce 指出,陸系 MLCC 廠正進入戴爾、惠普等品牌的驗證。
- 題材與營收落差:2025 年立隆電的資訊與雲端只占營收 4%,凱美 AI 約占電阻營收 8%。
- 景氣循環:華新科營收由 2021 年 15.03 億美元降到 2023 年 10.53 億美元。
常見問題
Q1:MLCC 是什麼?和一般電容有什麼不同?
MLCC 是積層陶瓷電容,把陶瓷介電層和金屬電極一層層疊起來燒結而成。層數越多容量越大,AI 用的高容品要疊到 500 層以上。
Q2:被動元件為什麼漲價?
AI 高階需求增加,日韓大廠把產能轉向高容品,一般規格被排擠,鉭等原料也上漲。不過村田表示同一產品仍在降價,只是降幅縮小。
Q3:奇力新、美磊、乾坤現在還有上市嗎?
沒有。奇力新 2022 年 1 月終止上市,成為國巨 100% 子公司;美磊 2018 年 6 月終止櫃檯買賣,成為奇力新子公司。乾坤已下市,現在是台達電旗下公司。
延伸閱讀
- 伺服器機殼與機櫃:機櫃的台股相關公司
- 伺服器電源與 BBU:電源廠與備援電池
- 先進封裝是什麼:封裝內的矽電容
- 石英元件概念股有哪些?:振盪器與 AI 光模組的時脈需求
- 晶片電阻概念股有哪些?:電流感測電阻、保護元件與被動元件通路
- 月營收怎麼看:追蹤營收動能
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0