 里奇豪
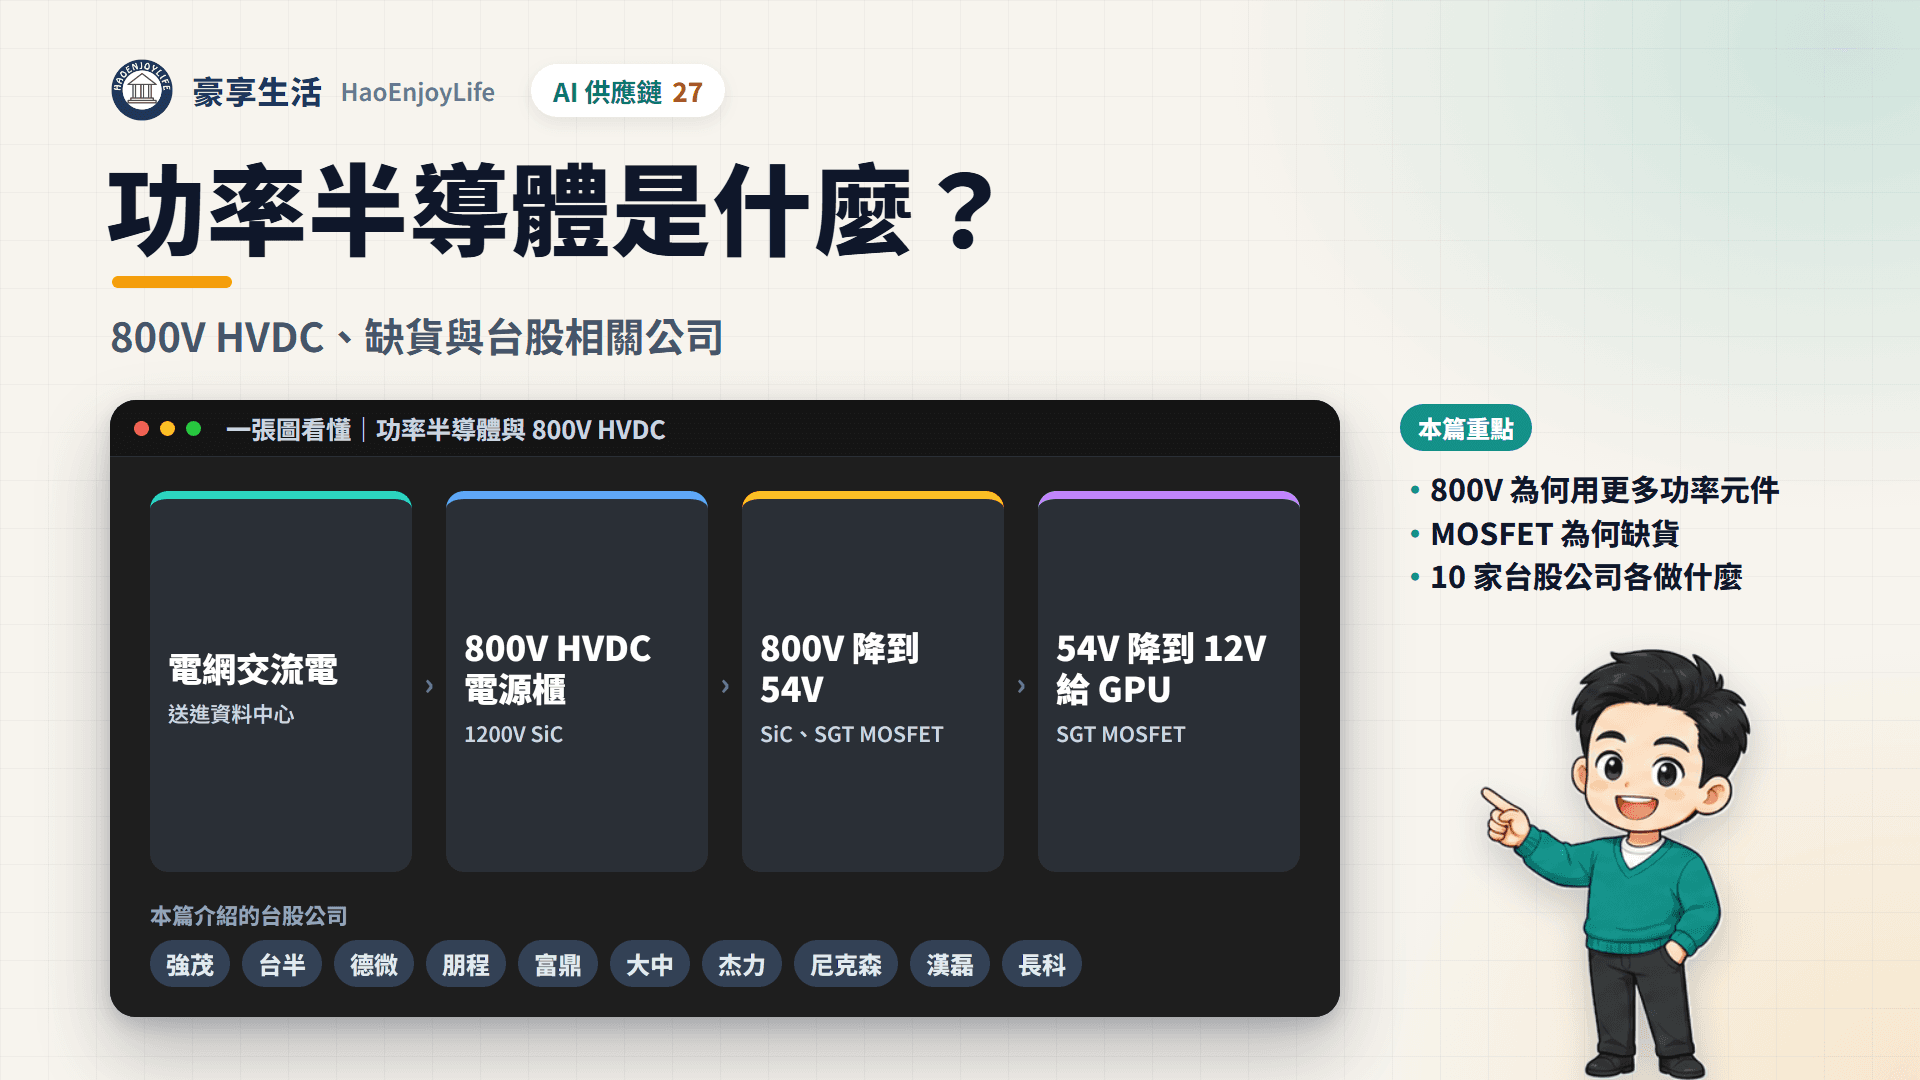
功率半導體是負責轉換與控制電流的半導體,最常見的是 MOSFET 和二極體。碳化矽(SiC)、氮化鎵(GaN)是耐高壓、損耗更低的新材料元件。AI 伺服器從電源櫃、備援電池到 GPU 托盤,每次轉換電壓都要用到它們。
AI 讓機櫃越來越耗電,TrendForce 估計 Rubin Ultra 機櫃約 660kW,是 GB300 的 4 倍多。NVIDIA 因此推動 800V 高壓直流(HVDC),高壓段改用 SiC、GaN。2026 年吃緊的是矽基 MOSFET 與二極體,碳化矽則因中國擴產,價格競爭激烈。
台股相關公司有元件廠強茂、台半、德微、朋程,以及 MOSFET 設計公司富鼎、大中、杰力、尼克森。代工與材料有漢磊、長科。強茂、德微的 AI 營收約占一成,台半、朋程仍以車用為主。
延伸閱讀:AI漲價供應鏈有哪些
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
功率半導體在 AI 伺服器的哪裡?
功率半導體就像電路裡的開關與閘門,AI 機櫃的電要經過好幾次轉換才送到 GPU,每一段用的元件不同。
功率半導體的種類與 AI 伺服器用途
| 元件 | 功能 | AI 伺服器用在哪 |
|---|---|---|
| 低中壓 MOSFET | 低電壓、大電流的開關 | 54V 降 12V、熱插拔、風扇與水泵 |
| 高壓 MOSFET | 600V 級的開關 | 電源供應器、備援電池 |
| 二極體、整流器 | 讓電流單向流動 | 電源的整流 |
| TVS、ESD | 吸收突波與靜電 | 電源、備援電池、介面保護 |
| SiC | 耐高壓、耐高溫 | 電源櫃、800V 熱插拔與降壓 |
| GaN | 切換快、體積小 | 電源供應器、備援電池 |
| DrMOS | 驅動 IC 和 MOSFET 封在一起 | GPU 核心供電 |
資料來源:台半 2026 年 8 月法說簡報、強茂與大中 2025 年報
富鼎年報指出,MOSFET 長年占功率分離元件 5 成以上。DrMOS 與電源管理晶片,詳見伺服器 IC。
800V HVDC 是什麼?為什麼要用 SiC 和 GaN?
800V HVDC 是把資料中心的配電改成 800 伏特高壓直流。電壓提高後,同樣功率的電流變小,銅線可以變細、損耗變少。
NVIDIA 2025 年 5 月說明,機櫃超過 200kW 後,54V 供電開始碰到物理極限。1MW 機櫃若用 54V,銅排最多要 200 公斤;改用 800V,效率最多提升 5%,銅用量減少 45%。
- 2026 年第 3 季:TrendForce 指出,NVIDIA 800V 電源櫃可出貨,是 Vera Rubin 的選配。
- 2027 年:NVIDIA 規劃 800V 資料中心隨 Kyber 機櫃全面量產。
- 2028 年:TrendForce 預期 Rubin Ultra 推出後擴大採用,2028 年普及。
SiC、GaN 是寬能隙材料,高電壓下損耗比矽低。英飛凌 6 月說明,SiC 用在電網到機櫃的高壓轉換,GaN 用在中段高頻轉換,矽用在處理器端。
台半 8 月法說會列出 800V 架構各段的元件:
- 電源櫃:交流轉成 800V 直流,用 650V、1200V 的 SiC。
- 高壓熱插拔:800V 進運算托盤前的保護開關,用 SiC。
- 機櫃降壓:800V 降到 54V,先用 SiC,再用 SGT MOSFET。
- 托盤降壓:54V 降到 12V,用 80V、40V 的 SGT MOSFET。
- 備援電池:充放電開關用高壓 MOSFET,直流轉換用 GaN。
固態變壓器(SST)用功率半導體把電網中壓直接轉成 800V,見重電與電力;電源櫃與 BBU 見伺服器電源。
功率半導體產業鏈有哪些環節?
產業鏈分成上游材料、中游製造與設計,以及下游的電源與伺服器廠。中游有兩種模式:IDM 自己有晶圓廠和封裝廠,設計公司則把晶圓交給代工廠。
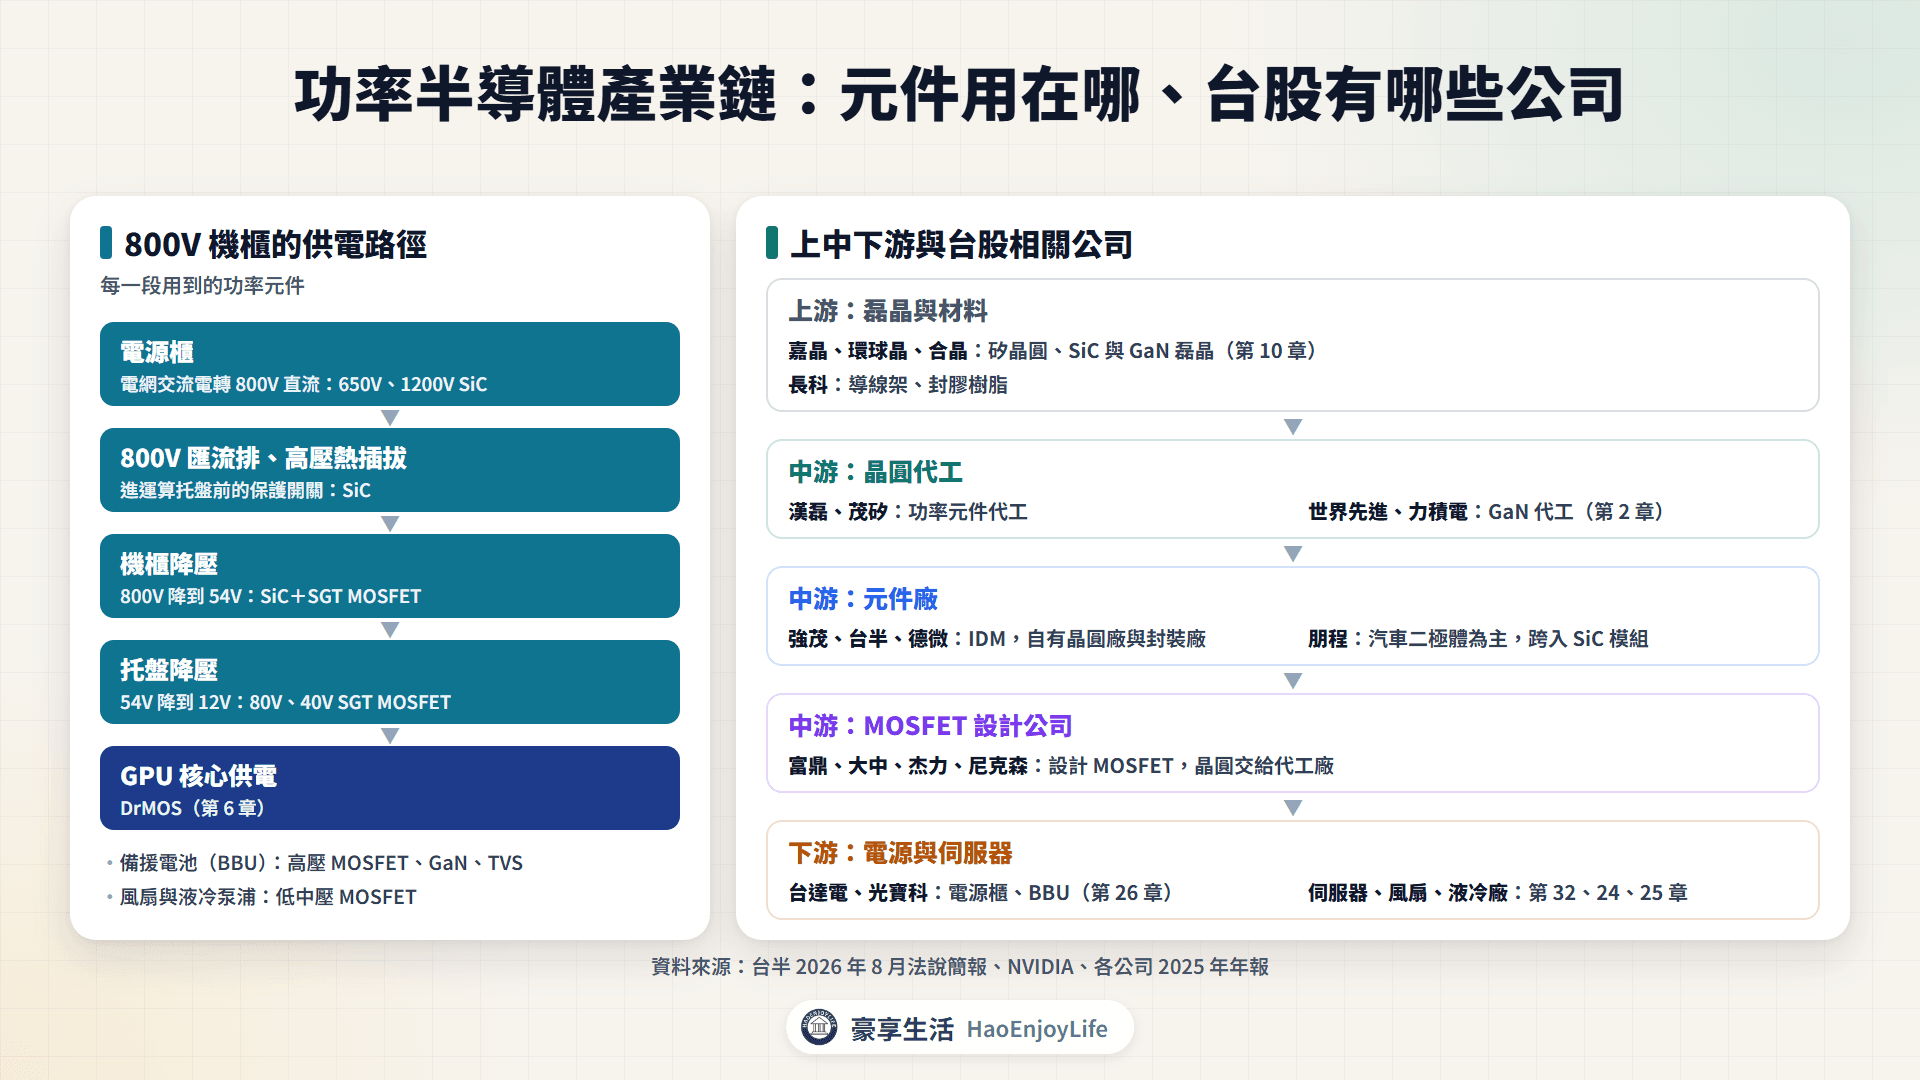
- 上游:SiC、GaN 磊晶見矽晶圓,嘉晶的 AI 相關營收 2025 年占 17%;長科供應導線架。
- 中游:漢磊、茂矽做功率元件代工;強茂、台半、德微是 IDM;富鼎、大中、杰力、尼克森是設計公司;朋程以汽車二極體為主,持有茂矽約 3 成。
- 下游:台達電、光寶科等電源廠,以及伺服器組裝、風扇與液冷廠。
功率半導體需求從哪裡來?為什麼成長?
需求來自雲端業者擴建 AI 資料中心。TrendForce 8 月估計,九大雲端業者今年資本支出超過 8,867 億美元,年增約 90%;AI 伺服器出貨年增近 31%。
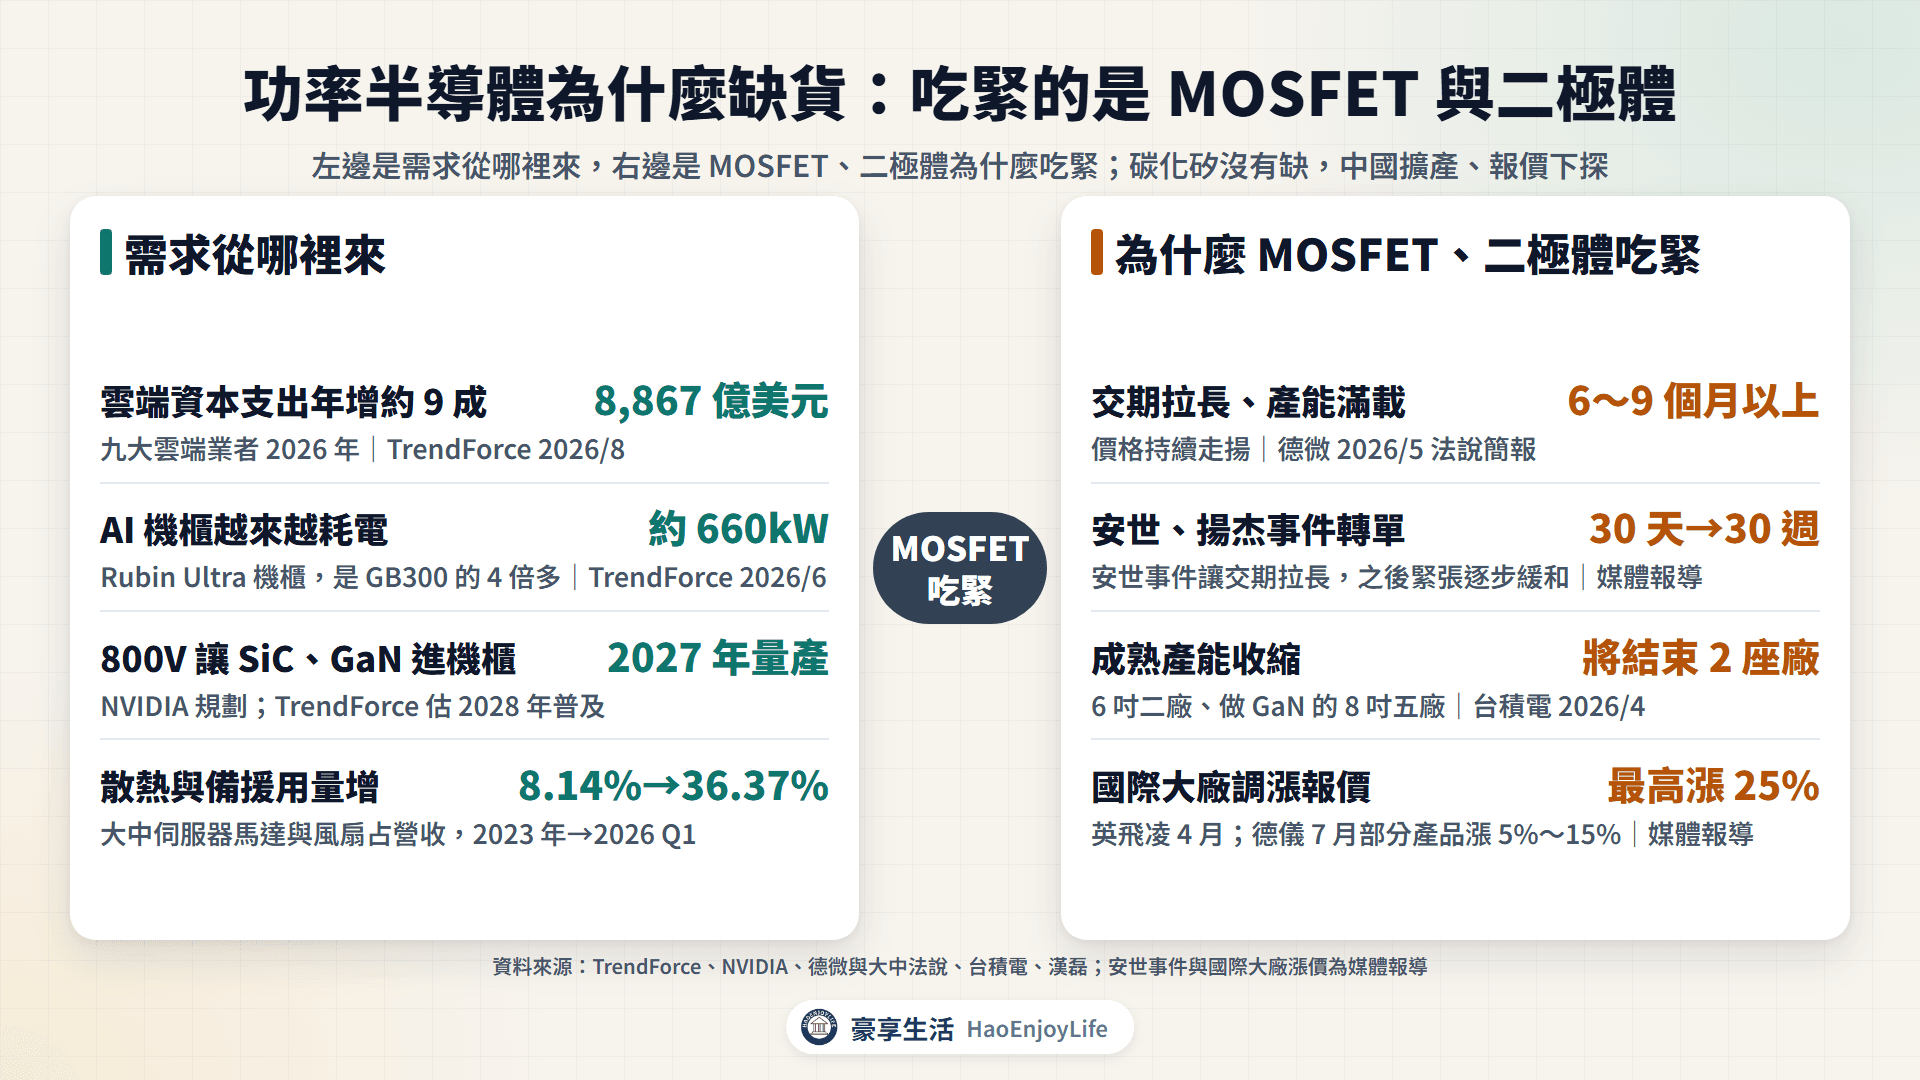
每台伺服器用到更多功率元件,原因有 3 個:
- 轉換段數變多:800V 架構多出電源櫃、高壓熱插拔與 800V 降壓,每段都要 SiC、GaN 或高壓 MOSFET。
- 效率要求變高:德微指出,1,600W 以上 AI 伺服器電源要達鈦金級 94% 效率,低順向電壓整流器成為必需。
- 散熱與備援:大中的伺服器馬達與風扇占營收,由 2023 年 8.14% 升到今年第 1 季 36.37%。
英飛凌 8 月表示,AI 資料中心電源方案需求非常強,已和 AI 大客戶簽訂或洽談多年期產能保留協議。公司預估 2027 會計年度 AI 營收約 25 億歐元。
功率半導體的市場預估
| 機構(發布時間) | 範圍 | 預估 |
|---|---|---|
| Yole(2025 年 10 月) | GaN 功率元件 | 2024 年 3.6 億美元 → 2030 年 29 億美元 |
| Yole(2025 年 10 月) | SiC 功率元件 | 2024 年 34 億美元 → 2030 年 103 億美元 |
| WSTS(2025 年 12 月) | 分離式元件 | 2025 年 309 億美元 → 2026 年 334 億美元 |
資料來源:漢磊、大中 2025 年報引用 Yole 與 WSTS
功率半導體為什麼缺貨?
2026 年缺貨集中在矽基 MOSFET、二極體與保護元件。德微 5 月簡報列出三個原因:組裝廠庫存偏低要回補、AI 邊緣裝置需求急增,以及 OOC(移出中國)讓供給受限。
其他推升缺貨的因素有 3 個:
- 安世與揚杰事件:2025 年 9 月底荷蘭政府介入安世(Nexperia),中國隨後限制安世中國廠的成品出口。媒體報導,交期從約 30 天拉長到 30 週,揚杰受歐盟制裁後,客戶轉單到台廠。中國之後開放民用出口申請,荷蘭也在 11 月 19 日暫停接管命令,緊張逐步緩和(Euronews)。
- 成熟產能收縮:台積電 4 月宣布結束 6 吋晶圓二廠與做 GaN 的 8 吋晶圓五廠;7 月也表示,成熟製程最缺 AI 用的電源管理晶片。
- 成本上漲:大中法說會表示,2025 年底以來原物料成本持續上升。
功率元件的交期與報價變化
| 時間 | 公司 | 內容 | 依據 |
|---|---|---|---|
| 2026 年 4 月 | 英飛凌 | 功率開關與 IC 最高漲 25% | 媒體報導 |
| 2026 年 5 月 | 德微 | 交期延長 6~9 個月以上,價格持續走揚 | 法說簡報 |
| 2026 年 7 月 | 德儀 | 部分電源 IC、MOSFET 漲 5%~15% | 媒體報導 |
| 2026 年 7、8 月 | 嘉晶 | 月營收備註提到產品售價調整 | 月營收公告 |
資料來源:德微法說簡報、嘉晶月營收公告、TrendForce News、鉅亨網
漲價已反映在部分公司的毛利率:強茂第 2 季 33.2%,比去年同期高 2.5 個百分點。台半半導體本業上半年由 22.6% 升到 26.9%,大中第 1 季由 21.20% 升到 26.78%。富鼎第 2 季則由 37.9% 降到 34.2%。
碳化矽為什麼沒有缺?
碳化矽的狀況相反,中國產能快速擴張。漢磊 2025 年 9 月表示,中國供給端內捲,SiC 報價持續下探,和 IGBT 的價差從 2~3 倍縮到 1.2~1.5 倍。
功率半導體的營收從哪裡來?
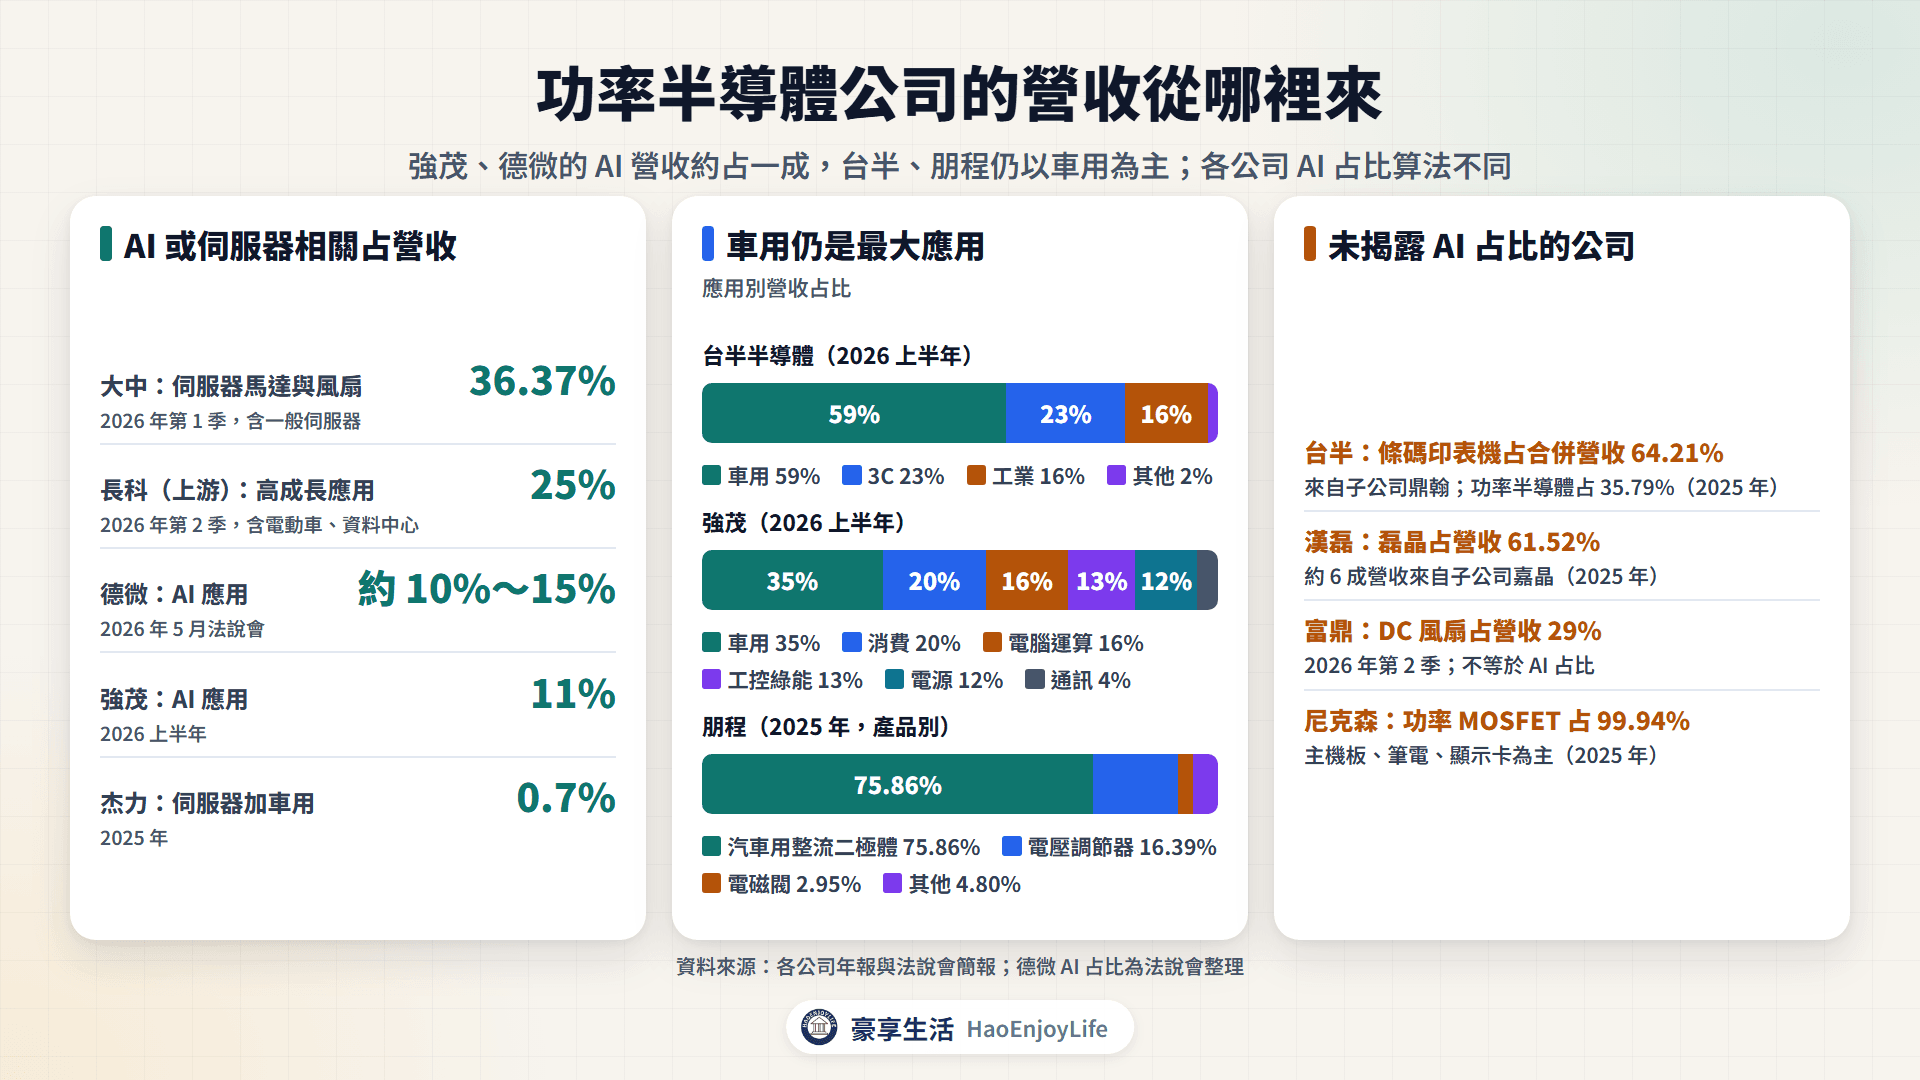
功率半導體廠靠賣元件或收代工費賺錢,營收大約等於出貨顆數乘上單價。IDM 從晶圓到封裝自己做,強茂有 3 座晶圓廠、5 座封裝廠。德微簡報指出,IGBT、軍規產品與低電容 ESD 的毛利率可達 40%~60%。
台股功率半導體公司營收結構
| 公司 | 營收結構(期間) | AI 或伺服器占比 |
|---|---|---|
| 強茂 | MOSFET 32%、蕭特基 23%;車用 35%(2026 上半年) | AI 應用 11% |
| 台半 | 功率半導體 35.79%、條碼印表機 64.21%(2025 合併) | 未揭露;半導體車用 59% |
| 德微 | 二極體及電晶體 64.12%、晶圓 33.65%(2025) | 約 10%~15%(法說) |
| 朋程 | 汽車用整流二極體 75.86%(2025) | 新產品 2027 年起貢獻 |
| 富鼎 | 低壓 49.07%、中壓 32.03%、高壓 16.06%(2025) | 未揭露;DC 風扇 29% |
| 大中 | PC 41.28%、伺服器馬達與風扇 36.37%(2026 第 1 季) | 伺服器 36.37% |
| 杰力 | 功率元件 76.78%、電源管理 IC 23.22%(2025) | 伺服器加車用 0.7% |
| 尼克森 | 功率 MOSFET 99.94%(2025) | 未揭露 |
| 漢磊 | 磊晶 61.52%、元件與 IC 代工 36.35%(2025) | 未揭露 |
| 長科 | IC 導線架 69.98%、封膠樹脂 20.81%(2025) | 高成長應用 25% |
資料來源:各公司年報與法說會簡報;德微 AI 占比為法說會整理
注意:各公司「AI 占比」算法不同。強茂、德微是占總營收;大中是伺服器馬達與風扇,含一般伺服器;長科的高成長應用含電動車。
台股功率半導體相關公司:誰做什麼?
台股功率半導體相關公司
| 公司(代號) | 在 AI 伺服器的角色 |
|---|---|
| 強茂(2481) | 伺服器主板、電源與散熱用 MOSFET |
| 台半(5425) | 800V 電源櫃、BBU 用 SiC、GaN 布局 |
| 德微(3675) | 電源用整流器、保護元件 |
| 朋程(8255) | SiC 模組,鎖定 BBU、SST |
| 富鼎(8261) | 電源、風扇、水泵用 MOSFET |
| 大中(6435) | 風扇、BBU、熱插拔用 MOSFET |
| 杰力(5299) | 熱插拔 MOSFET 開發中 |
| 尼克森(3317) | 電源模組與元件開發中 |
| 漢磊(3707) | SiC、GaN、TVS 代工 |
| 長科(6548) | 功率元件用導線架(上游) |
資料來源:各公司年報與法說會簡報
元件廠:強茂、台半、德微、朋程
強茂(2481):二極體與 MOSFET 的 IDM,AI 應用占上半年營收 11%,車用 35% 仍是最大應用。年報說已在伺服器主板取得關鍵導入,媒體也引述法人說 MOSFET 獲雲端業者採用。5 月通過越南基地 4,500 萬美元資本支出,8 月營收年增 29.8%。
台半(5425):整流器與 MOSFET 的 IDM,合併營收含子公司鼎翰的條碼印表機。半導體本業上半年營收年增 9%,車用占 59%。8 月法說會列出 800V 電源櫃與 BBU 用產品,未揭露 AI 占比。
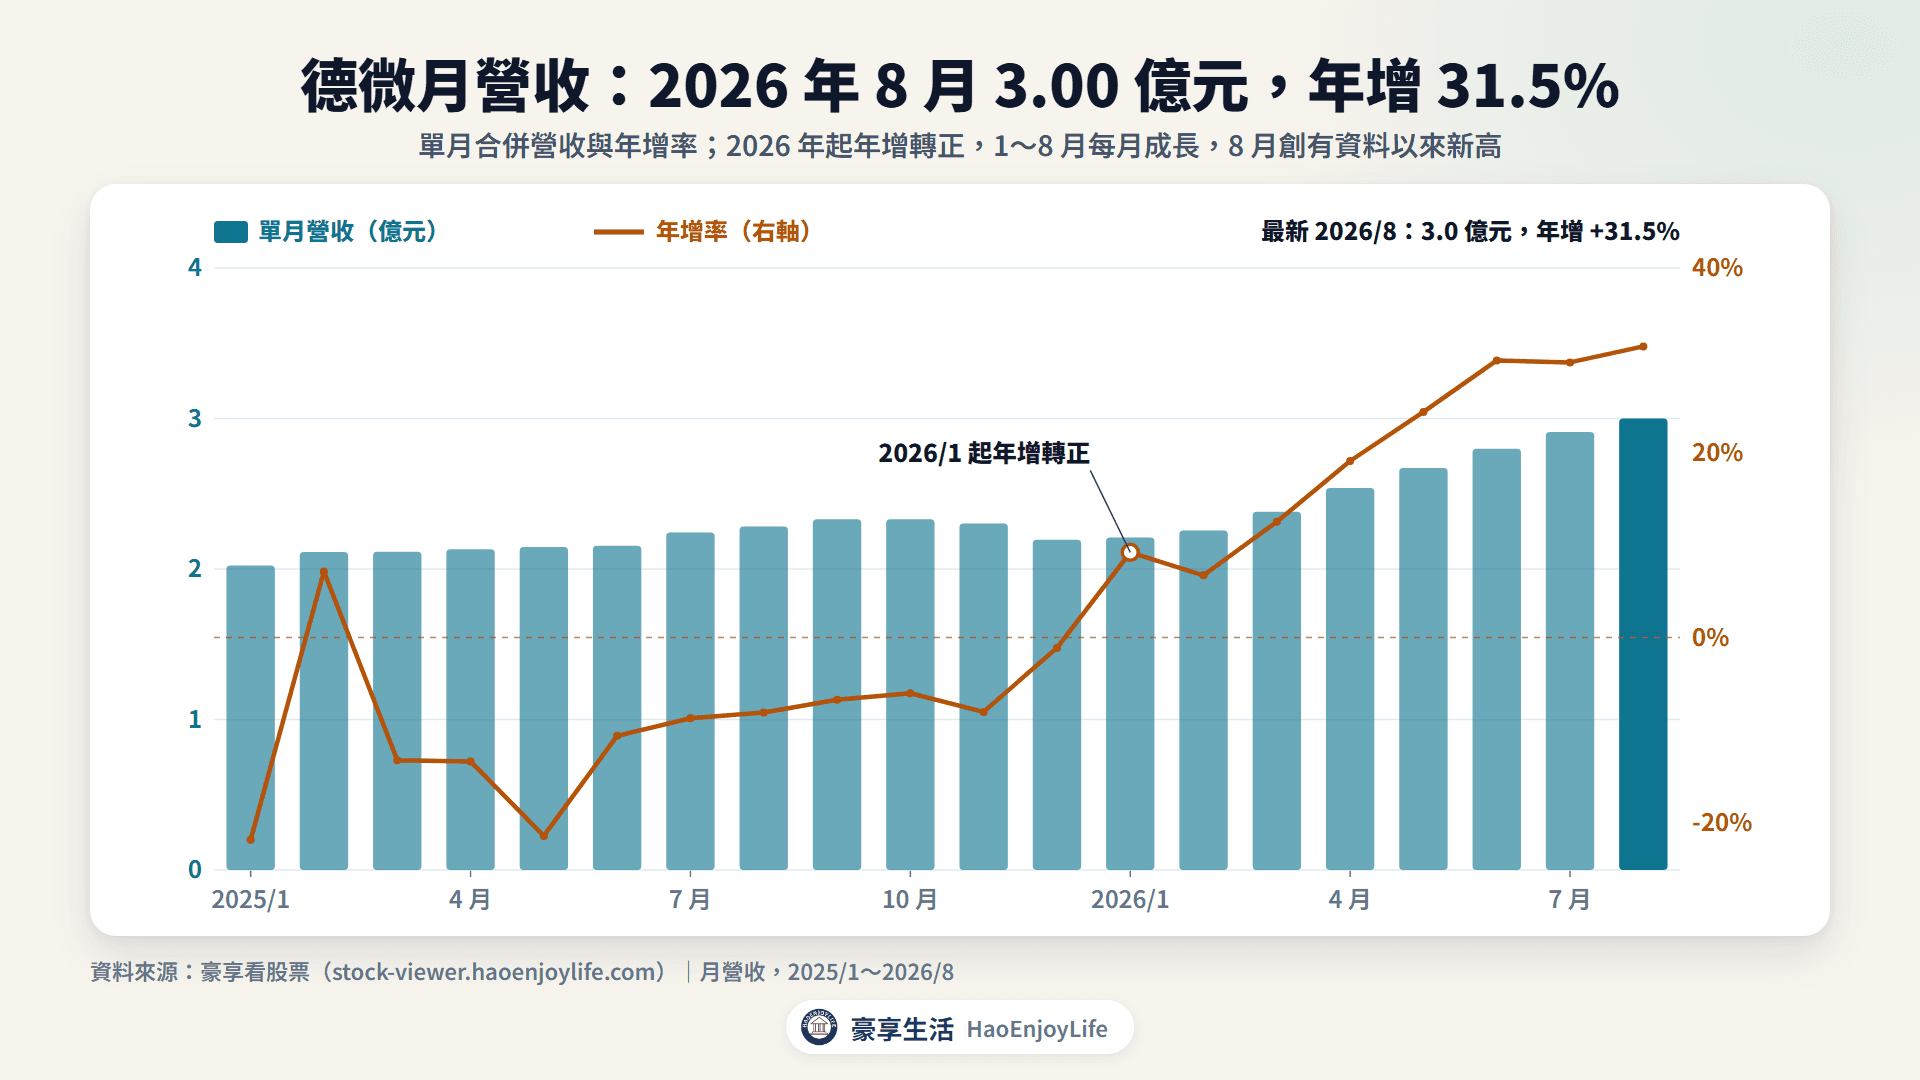
德微(3675):二極體、TVS 與 ESD 廠,子公司亞昕有晶圓廠,大股東是美國 Diodes。5 月表示 800V HVDC 產品已打入國際一線供應鏈,法說會提到 AI 應用約占 10%~15%。8 月營收 3.00 億元,創有資料以來新高。
朋程(8255):汽車發電機用整流二極體廠,2025 年占營收 75.86%。SiC 模組有 3 種功率在客戶驗證,2027 年鎖定 AI 資料中心 BBU 與固態變壓器。公司預期新產品今年貢獻數千萬元,1~8 月營收年減 3.2%。
MOSFET 設計公司:富鼎、大中、杰力、尼克森
富鼎(8261):無晶圓廠的 MOSFET 設計公司,第一大股東是鴻海與國巨合資的國創半導體。年報說正為 AI 伺服器風扇與水冷泵浦開發 MOSFET,DrMOS 預計今年量產。8 月營收年減 3.0%。
大中(6435):茂達旗下的 MOSFET 設計公司,伺服器應用包含風扇、BBU、熱插拔與液冷泵浦。年報說馬達風扇與動力電池隨 AI 散熱與備援需求,年增達高雙位數甚至 3 位數。8 月營收年增 25.8%。
杰力(5299):以 PC 與家電為主的 MOSFET 設計公司,朋程持股 29.48%。2025 年伺服器與車用營收增加 1.8 倍,只占全年營收 0.7%。1~8 月營收年減 3.3%。
尼克森(3317):MOSFET 占營收 99.94%,主要用在主機板、筆電與顯示卡。年報規劃開發 AI 伺服器電源模組、DrMOS 與 SiC、GaN 平台。8 月營收年減 27.6%。
代工與材料:漢磊、長科
漢磊(3707):功率元件與磊晶代工廠,世界先進持股 12.61%,合併營收約 6 成來自子公司嘉晶。和世界先進合作的 8 吋 SiC 產線預計 2027 年大規模量產,年報說正把 TVS 等產品導入 AI 伺服器。2025 年淨損 7.49 億元,1~8 月營收年增 26.4%。
長科(6548):導線架與封膠樹脂廠,第 2 季電動車、資料中心等高成長應用占營收 25%。年報提到 GaN 進入 AI 伺服器電源,帶動高階功率導線架需求。8 月營收 16.50 億元創新高。
功率半導體營收與股價比較
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
功率半導體營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 強茂(2481) | +18.1% | +29.8% | +123.1% |
| 台半(5425) | +7.5% | +22.4% | +90.2% |
| 德微(3675) | +20.7% | +31.5% | +153.8% |
| 朋程(8255) | -3.2% | +4.6% | +23.6% |
| 富鼎(8261) | +6.8% | -3.0% | +98.7% |
| 大中(6435) | +14.4% | +25.8% | +139.9% |
| 杰力(5299) | -3.3% | -3.2% | +45.9% |
| 尼克森(3317) | +3.4% | -27.6% | +47.6% |
| 漢磊(3707) | +26.4% | +29.5% | +40.7% |
| 長科(6548,上游) | +28.3% | +43.7% | +63.0% |
資料來源:豪享看股票;台半月營收含鼎翰、漢磊含嘉晶;還原權息 2025-12-31 至 2026-09-29 收盤
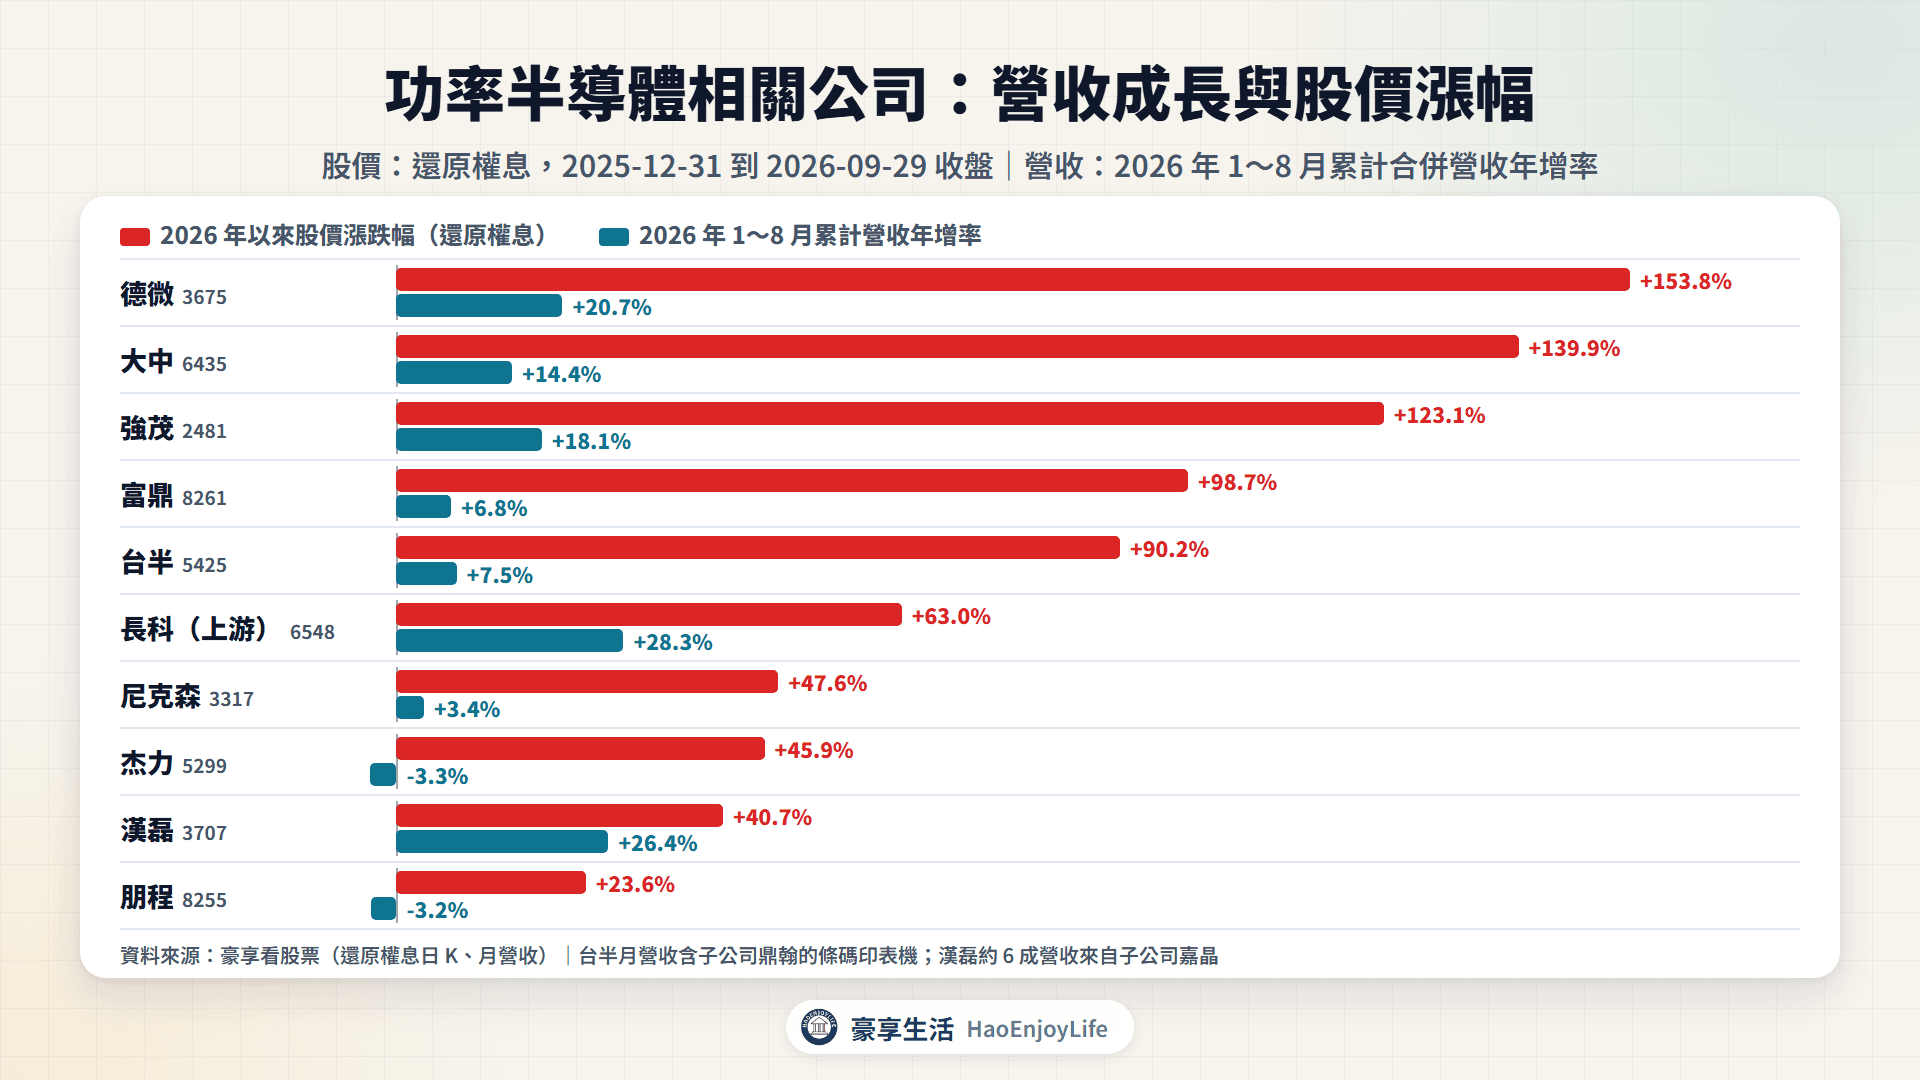
- 營收與股價都大幅成長:德微、大中、強茂,營收年增 14.4%~20.7%,股價上漲 1.2~1.5 倍。
- 股價漲幅明顯大於營收成長:富鼎、台半、尼克森、杰力。營收年增 -3.3%~7.5%,股價上漲 45.9%~98.7%。
- 營收成長較快、股價漲幅較小:長科營收年增 28.3%、股價上漲 63.0%,漢磊分別是 26.4% 與 40.7%。
- 營收小幅衰退、股價小漲:朋程營收年減 3.2%,股價上漲 23.6%。
強茂、台半、德微、大中、長科的 8 月年增率,都比 1~8 月累計高 10 個百分點以上;富鼎、杰力、尼克森 8 月則是年減。月營收的看法,詳見月營收與成長動能。
最近誰在切入功率半導體?
新進者以代工與模組為主:世界先進、茂矽新做 GaN 與 SiC 代工,朋程把 SiC 模組帶進資料中心。其他多是既有廠商擴產,或把產品帶進 AI 伺服器。
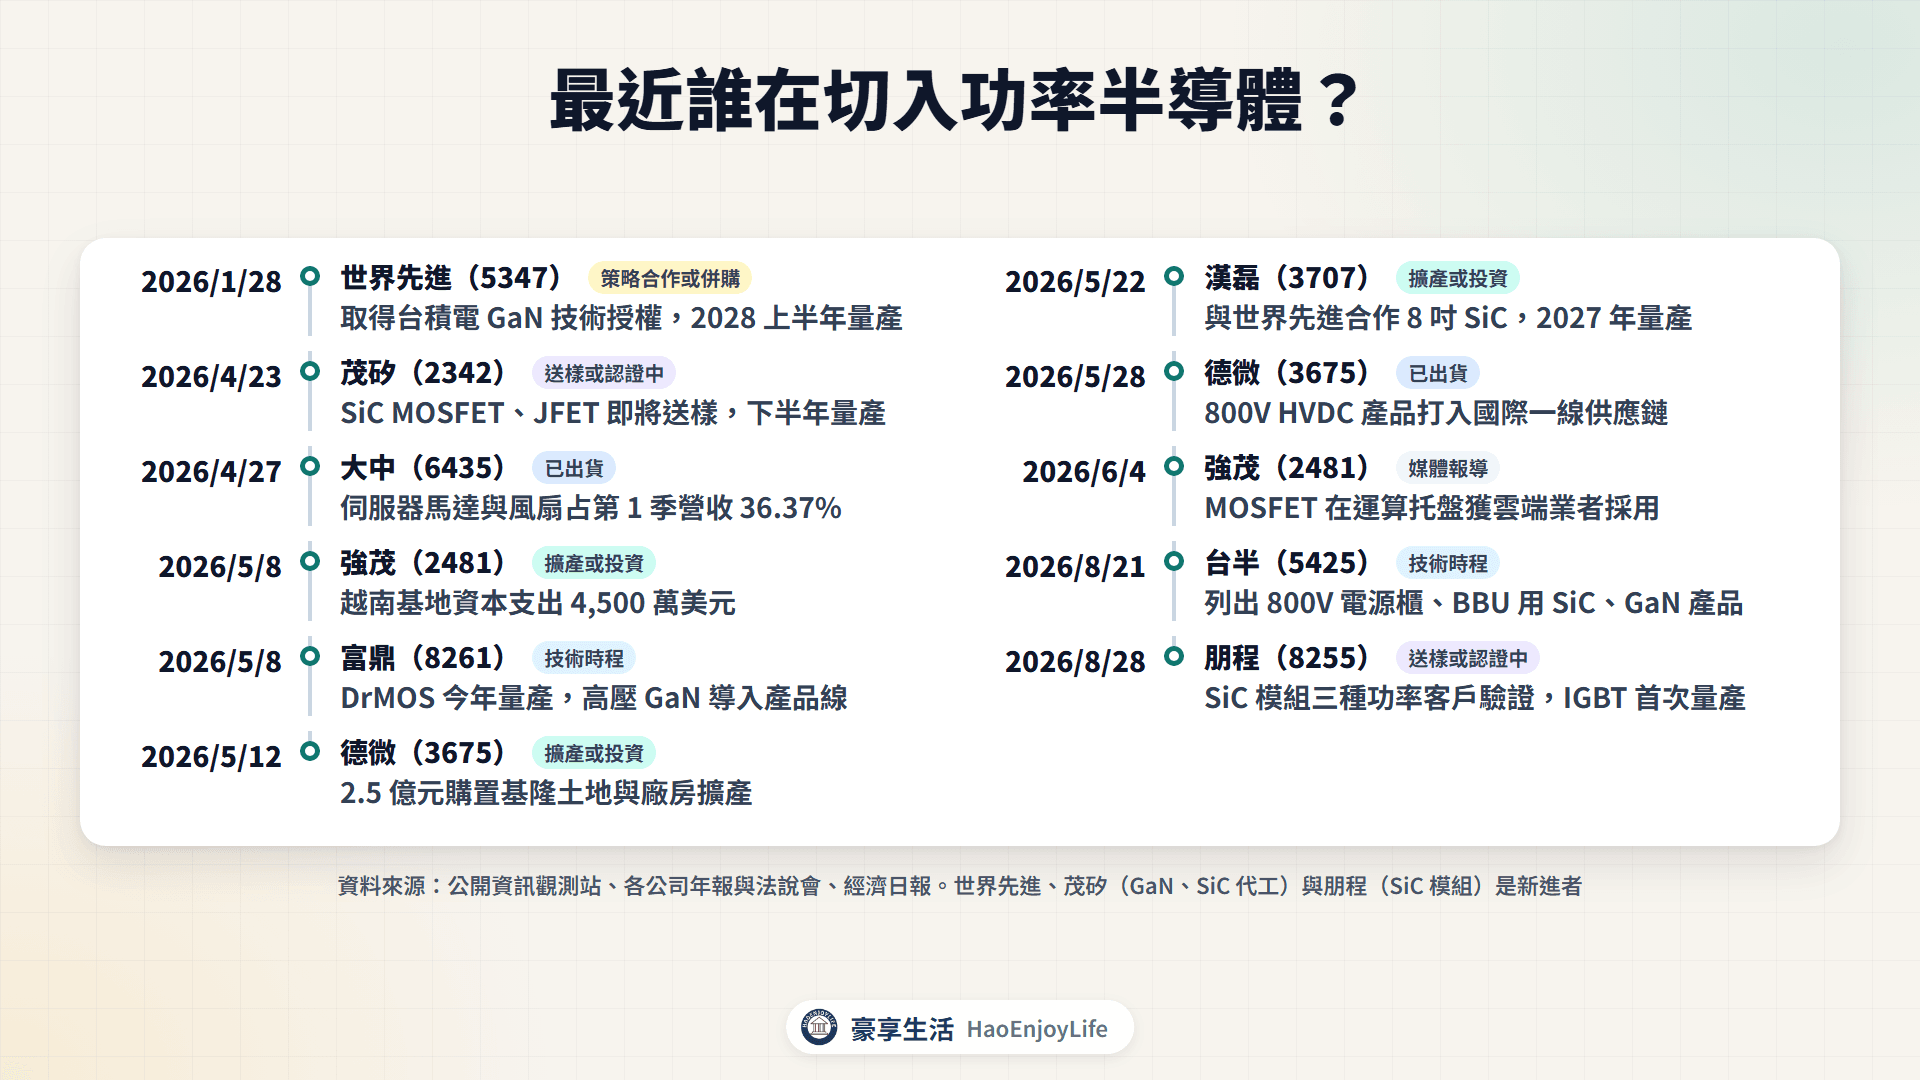
功率半導體最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2026-01-28 | 世界先進 | 取得台積電 GaN 技術授權,2028 上半年量產 | 策略合作(媒體報導) |
| 2026-04-23 | 茂矽 | SiC MOSFET、JFET 即將送樣,下半年量產 | 送樣或認證中(法說) |
| 2026-04-27 | 大中 | 伺服器馬達與風扇占第 1 季營收 36.37% | 已出貨(法說) |
| 2026-05-08 | 強茂 | 越南基地資本支出 4,500 萬美元 | 擴產或投資(公告) |
| 2026-05-08 | 富鼎 | DrMOS 今年量產,高壓 GaN 導入產品線 | 技術時程(年報) |
| 2026-05-12 | 德微 | 2.5 億元購置基隆土地與廠房擴產 | 擴產或投資(公告) |
| 2026-05-22 | 漢磊 | 與世界先進合作 8 吋 SiC,2027 年量產 | 擴產或投資(年報) |
| 2026-05-28 | 德微 | 800V HVDC 產品打入國際一線供應鏈 | 已出貨(法說) |
| 2026-06-04 | 強茂 | MOSFET 在運算托盤獲雲端業者採用 | 媒體報導 |
| 2026-08-21 | 台半 | 列出 800V 電源櫃、BBU 用 SiC、GaN 產品 | 技術時程(法說) |
| 2026-08-28 | 朋程 | SiC 模組三種功率客戶驗證,IGBT 首次量產 | 送樣或認證中(法說) |
資料來源:公開資訊觀測站、各公司年報與法說會、經濟日報
國際大廠仍是 800V 的主角。NVIDIA 2025 年 10 月的夥伴名單中,矽元件廠有英飛凌、安森美、意法、德儀等,台灣只有聯發科旗下的立錡。
功率半導體未來發展看什麼?
未來兩年的重點,是 800V 從選配變成主流,以及 SiC、GaN 新產能開出。
- SiC:漢磊溝槽式 SiC MOSFET 預計今年下半年量產,8 吋 SiC 2027 年量產;茂矽 SiC 下半年量產。
- GaN:台積電 2027 年 7 月底前退出 GaN 代工,Navitas 改由力積電生產,世界先進 2028 年量產。
- 模組與整合元件:朋程 SiC 模組 2027 年開始顯著貢獻,富鼎 DrMOS 今年量產。
- 擴產:德微法說會表示,DFN 2020 封裝月產能將由 300 萬顆擴到 2027 年第 2 季 3,000 萬顆。
追蹤時可以看 4 個指標:
- 月營收與公告備註:看 8 月的加速能否延續,公告有沒有寫到售價調整。
- 毛利率:看漲價有沒有反映在獲利,詳見三率與 ROE。
- AI 占比:看強茂、德微、大中下次法說會是否上調。
- 交期與報價:國際大廠的漲價通知與交期變化。
功率半導體有哪些產業風險?
- 轉單回流:部分訂單來自安世、揚杰事件與庫存回補,供給恢復後可能減少。
- 擴產開出:德微、強茂都在擴產,中國同業也在擴產。
- 碳化矽價格競爭:漢磊年報指出,中國 SiC 產能爆發性擴張,價格競爭激烈。
- 技術替代:高壓段由矽改用 SiC、GaN;尼克森年報指出,核心供電的分立 MOSFET 逐漸被 DrMOS 取代。
- 題材與營收落差:杰力伺服器加車用只占 0.7%,台半合併營收 64% 來自條碼印表機。
- PC 需求偏弱:尼克森、大中年報都提到,記憶體缺貨與漲價壓抑 PC 需求。
常見問題
Q1:MOSFET 和二極體有什麼不同?
MOSFET 是用電壓控制的開關,可以快速開關電流,用在降壓、馬達驅動與電池保護。二極體只讓電流單向流動,用在整流;TVS、ESD 是吸收突波與靜電的保護元件。
Q2:碳化矽(SiC)和氮化鎵(GaN)差在哪?
兩者都是寬能隙材料,比矽耐高壓、損耗低。SiC 適合高電壓、大功率,例如電動車逆變器和 800V 電源櫃;GaN 切換速度快,適合電源供應器與備援電池。
Q3:功率半導體概念股的營收都來自 AI 嗎?
不是。強茂 AI 應用占上半年營收 11%,台半半導體有 59% 來自車用,杰力的伺服器加車用只占 0.7%。看公司時,要先查法說會的應用別或 AI 占比。
延伸閱讀
- 伺服器電源與 BBU:電源櫃與備援電池
- BMC、PMIC 是什麼:DrMOS 與電源管理晶片
- 矽晶圓是什麼:SiC、GaN 磊晶與嘉晶
- 月營收怎麼看:用月營收追蹤成長動能
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0