 里奇豪
傳產股是傳統產業股的簡稱,泛指水泥、食品、塑膠、紡織、鋼鐵等電子業以外的製造業公司。紡織、塑膠石化與鋼鐵多半是景氣循環股:產品規格標準化,售價跟著原料與國際報價變動,獲利隨景氣起伏。
看傳產景氣,可以抓 6 個訊號:中鋼盤價、石化報價與利差、原油價格、品牌客戶庫存、匯率,以及中國供給與貿易措施。2026 年美伊衝突推升油價與石化報價,中鋼 10、11 月盤價轉為調漲;紡織則受品牌財測分歧與美國關稅影響。
台股相關公司有紡織的儒鴻、聚陽、遠東新,塑膠石化的台塑四寶與台聚,以及鋼鐵的中鋼、東和鋼鐵、大成鋼。2026 年以來,塑化股普遍上漲,成衣與製鞋股多數下跌,鋼鐵股漲跌互見。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月;盤價與公司公告到 2026 年 10 月 8 日。
傳產股和電子股差在哪?
傳產和電子業最大的差別,在售價怎麼決定。傳產產品多是規格標準化的大宗商品,售價跟著國際行情;電子零組件多依客戶規格開發,成長常來自新產品與規格升級。
傳產股的 4 個特性
| 特性 | 說明 | 例子 |
|---|---|---|
| 產品同質性高 | 規格標準化,不同廠商可互相替代 | 塑化產品多是跟著國際行情報價的大宗商品 |
| 價格由原料與報價決定 | 售價參考國際報價或龍頭廠盤價 | 下游鋼品加工廠多參考中鋼盤價 |
| 資本支出大 | 廠房投資大,開工率下降時固定成本仍在 | 中鋼集團粗鋼年產能近 1,600 萬噸 |
| 獲利跟著景氣循環 | 利差與訂單一變,毛利率大起大落 | 宏遠 2023 年毛利率 4%,2025 年回到 15% |
資料來源:中鋼、宏遠法說會簡報
2026 年兩邊的景氣也不同步。經濟部統計處 9 月公布,8 月工業生產指數年增 23.47%,成長集中在資訊電子;同月化學材料及肥料業生產指數年減 5.81%。
同一個產業裡,越接近大宗原料,越跟著報價走;越接近品牌代工與特殊規格,越看訂單與議價。以紡織為例,儒鴻 2026 年上半年毛利率 31.06%,以化纖與紡紗為主的南紡 2025 年是 7.32%。
傳產產業鏈有哪些?紡織、塑膠石化與鋼鐵
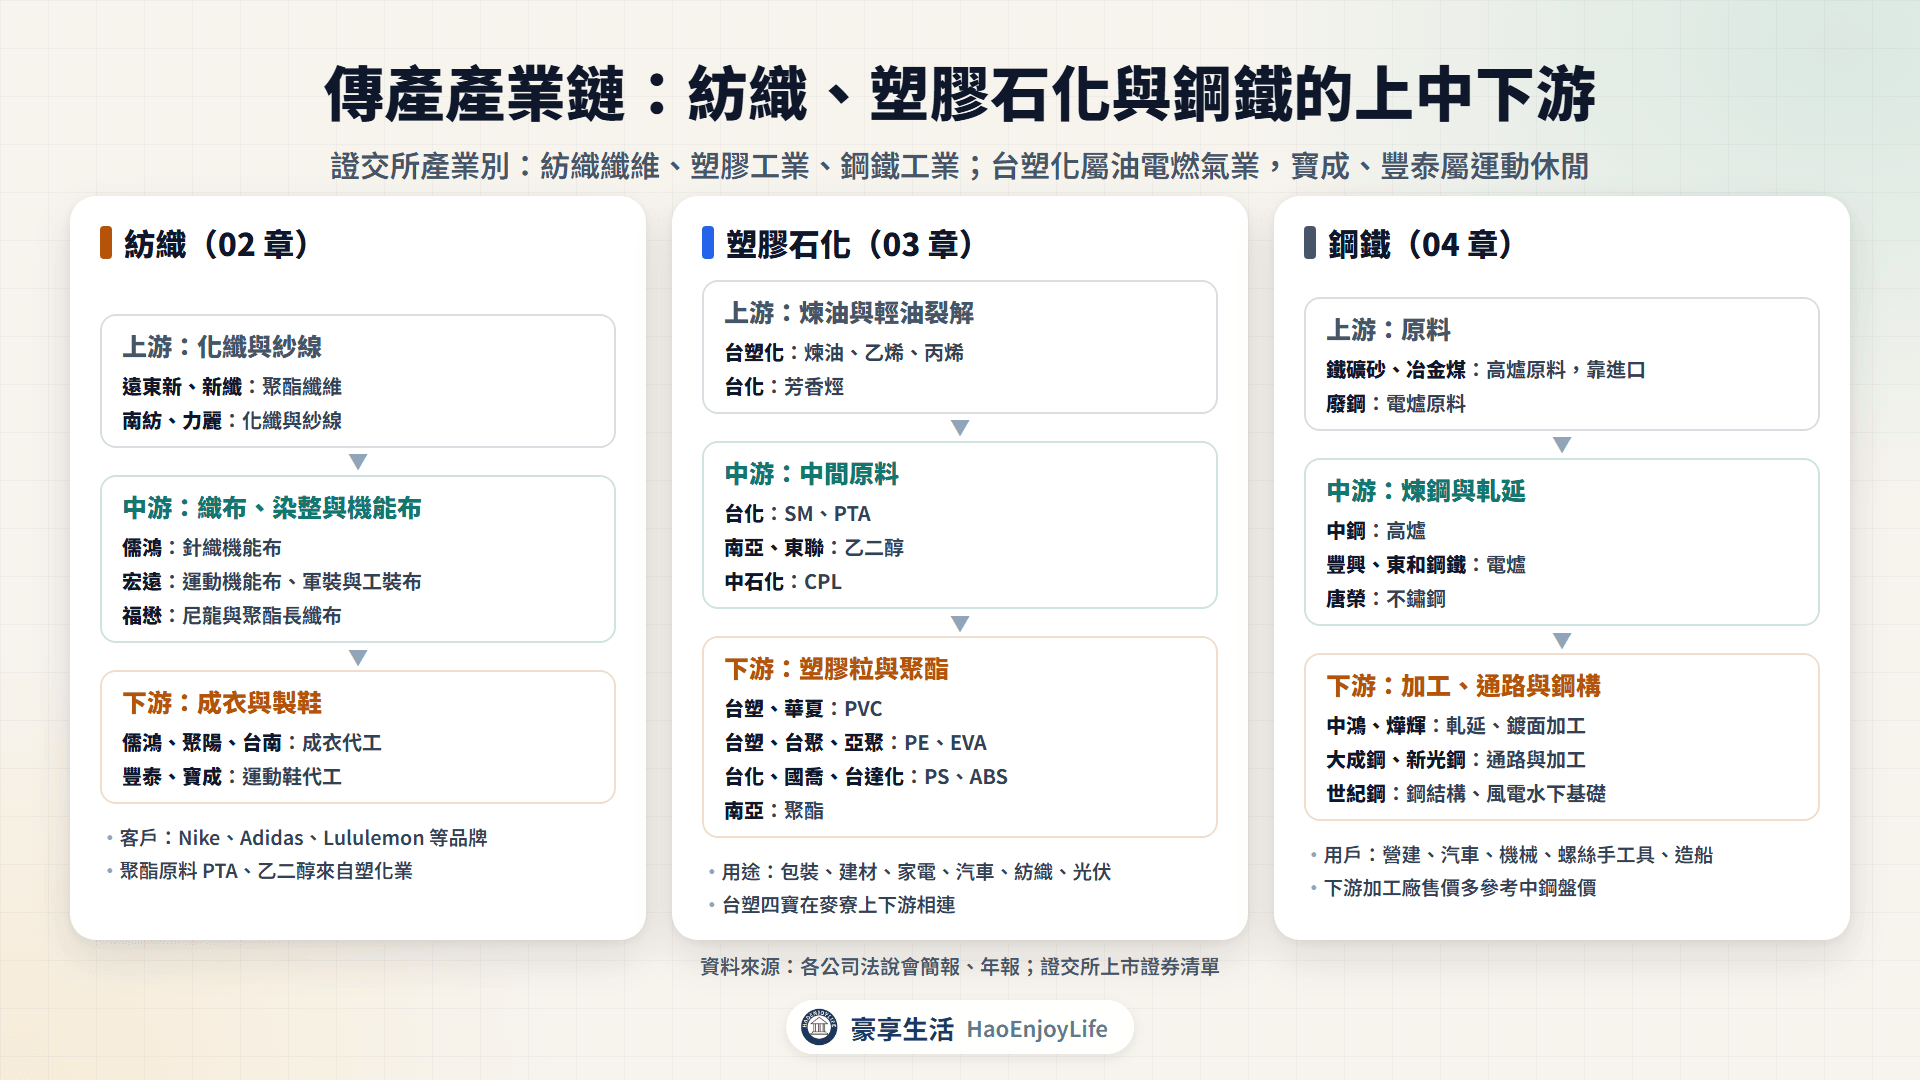
本文涵蓋紡織、塑膠石化與鋼鐵 3 個產業,在證交所的產業別中對應紡織纖維、塑膠工業與鋼鐵工業。台塑化歸在油電燃氣業,製鞋的寶成、豐泰歸在運動休閒。
塑化與紡織上下游相連:塑化業生產 PTA、乙二醇,紡織業再做成聚酯纖維。鋼鐵則從鐵礦砂、煤與廢鋼開始,供應營建與製造業。
紡織:從化纖、布料到成衣與鞋子
紡織產業鏈從化纖與紗線開始,經過織布、染整,做成衣服與鞋子交給品牌。台廠多替 Nike、Adidas 等品牌代工,在越南、印尼、柬埔寨生產,再出口到美國與歐洲。
代表公司有成衣的儒鴻、聚陽,製鞋的豐泰、寶成,以及化纖的遠東新,詳見紡織股是什麼。
塑膠石化:從原油、輕油裂解到塑膠粒
塑化業把原油煉成輕油,再裂解成乙烯、丙烯與芳香烴,做成 PVC、PE、PP 等塑膠粒與纖維原料。台塑化在麥寮煉油與裂解,供應台塑、南亞與台化,四家合稱台塑四寶。
其他代表公司有台聚集團的台聚、台達化,以及國喬、東聯與中石化,詳見塑膠石化股是什麼。
鋼鐵:從高爐、電爐到加工通路
高爐廠用鐵礦砂和冶金煤煉鋼,電爐廠用電力熔解廢鋼,下游加工廠的售價多半參考中鋼盤價。終端用戶是營建、汽車、機械、螺絲手工具與造船。
代表公司有高爐的中鋼、電爐的豐興與東和鋼鐵,以及通路與鋼構的大成鋼、世紀鋼,詳見鋼鐵股是什麼。
傳產的需求從哪裡來?
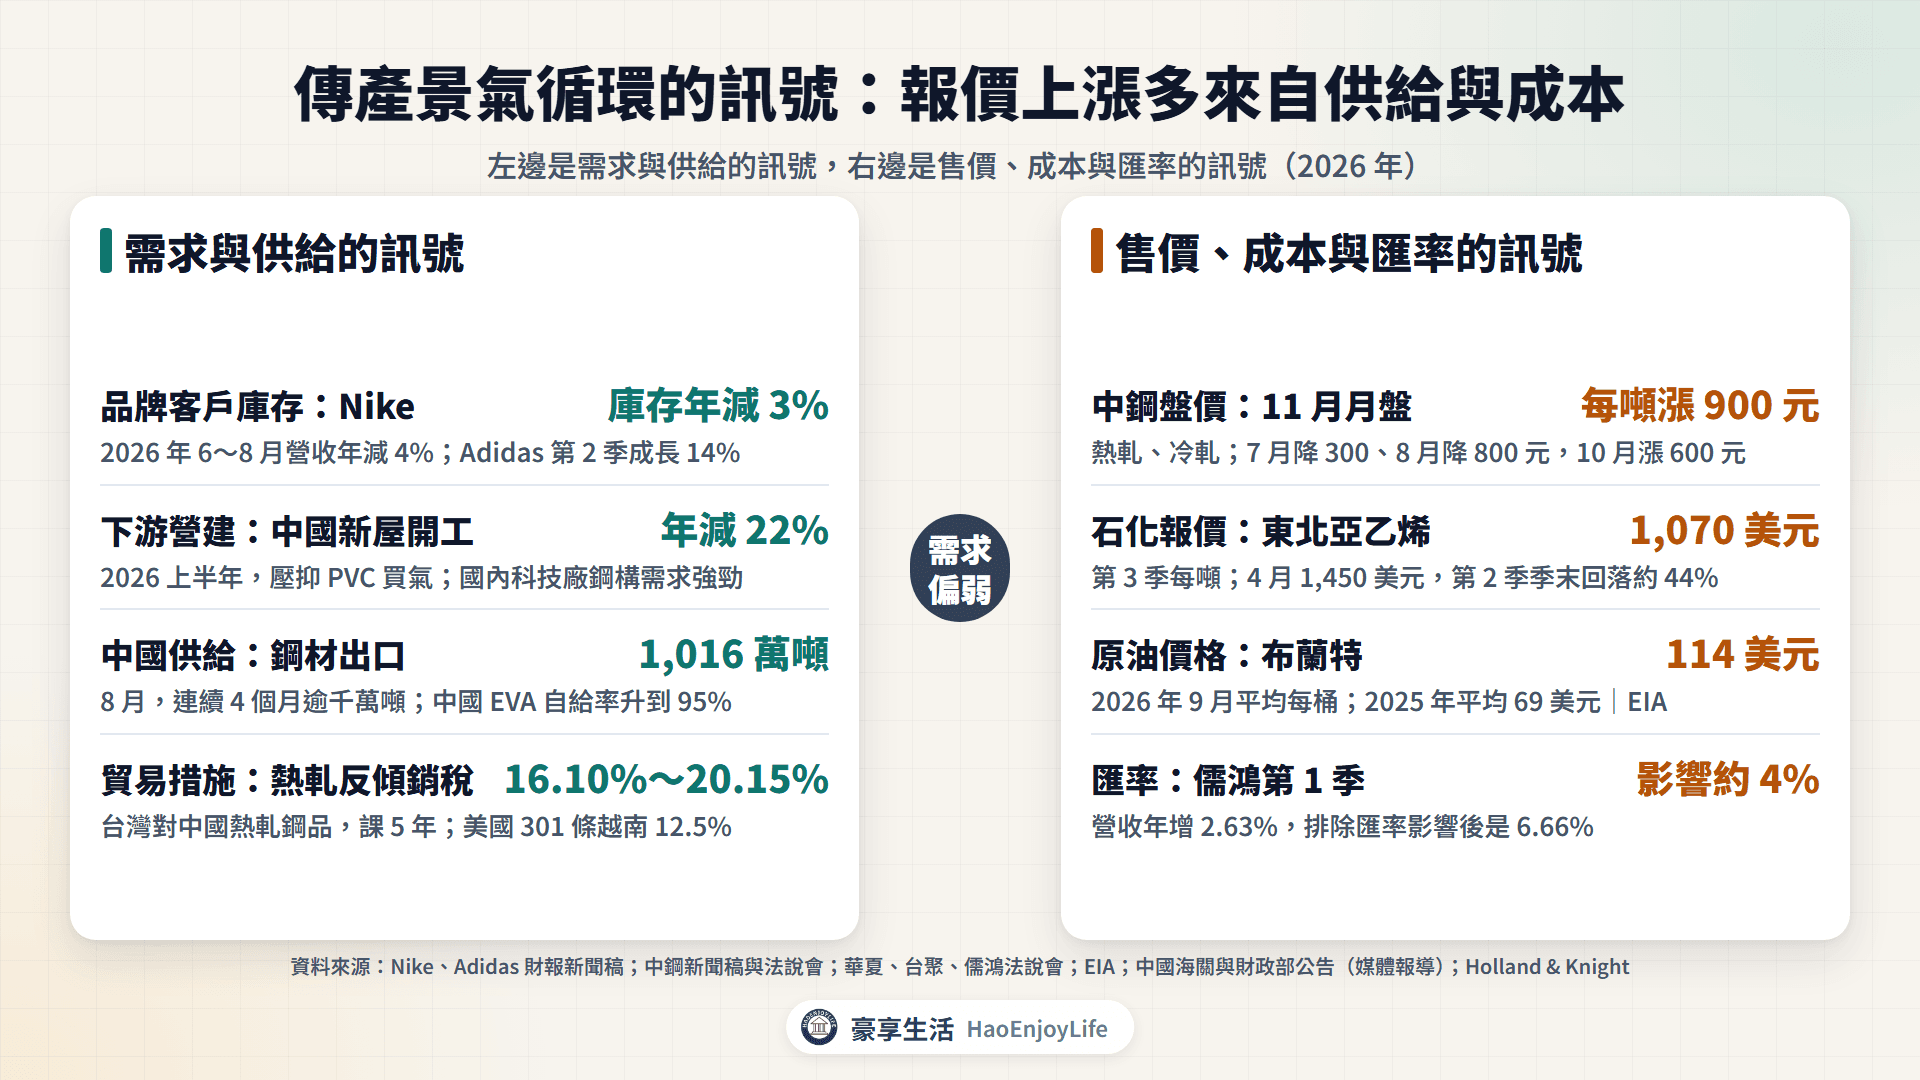
傳產需求來自營建、品牌服飾、製造業與包裝等下游。2026 年除了 AI 廠房與部分運動品牌,需求多半偏弱,報價上漲多來自供給與成本。
- 紡織:Adidas 第 2 季匯率中性營收成長 14%,Nike 則預估本會計年度營收衰退高個位數。
- 塑膠石化:中國上半年新屋開工年減 22%,壓抑 PVC 買氣;台聚光伏級 EVA 占銷量從 49% 降到 31%。
- 鋼鐵:中鋼表示,科技廠與物流廠的鋼構需求強勁。國內第 1 季建照面積年減 20%,鋼筋用量年減 11.2%。
塑化報價上漲主要來自中東供給中斷,中鋼 10 月調漲盤價則是因為冶金煤推升成本。
傳產景氣循環怎麼看?6 個訊號
看傳產景氣,要同時看售價、成本與需求。下面 6 個訊號都有官方統計或公司公告可以追蹤。
傳產景氣循環的 6 個訊號
| 訊號 | 看什麼 | 去哪裡看 |
|---|---|---|
| 中鋼盤價 | 國內鋼價的調幅 | 中鋼新聞稿 |
| 石化報價與利差 | 產品售價減原料成本 | 塑化公司法說會簡報、月營收備註 |
| 原油價格 | 塑化與化纖的成本起點 | 美國能源資訊署(EIA)短期能源展望 |
| 品牌客戶庫存 | 紡織代工的下單意願 | Nike、Adidas 等品牌財報新聞稿 |
| 匯率 | 美元營收換算成新台幣 | 中央銀行、公司法說會 |
| 中國供給與貿易措施 | 中國產量、出口與各國關稅 | 中國國家統計局與海關、財政部公告 |
中鋼盤價:國內鋼價的主要參考
中鋼盤價是中鋼對國內客戶的售價調幅,月盤每月開、季盤每季開,通常在前一個月的上旬到中旬公布。中鋼只公布每公噸漲跌金額,不公布實際售價。
- 2026 年下半年:熱軋、冷軋月盤 7 月降 300 元、8 月降 800 元、9 月平盤,10 月漲 600 元、11 月漲 900 元。
- 電爐廠看廢鋼價差:豐興 2026 年 4 月鋼筋牌價每公斤 18.9 元,和廢鋼價差約 9.0 元。
盤價上漲不代表獲利一定變好。中鋼第 1 季原料漲幅大於鋼價,營業虧損約 6.2 億元;第 2 季利差改善,營業利益約 36.7 億元。
石化報價與利差:塑化廠賺的是價差
利差是產品售價減掉原料成本的差額,塑化廠主要賺這段價差。原料漲得比產品快時,報價上漲,利差反而縮小。
- 2026 年:東北亞乙烯 4 月漲到每噸 1,450 美元,第 2 季季末回落約 44%,第 3 季回升到 1,070 美元。
- 庫存利益:行情上漲時,低價庫存用高價賣出。南亞的化工事業第 2 季營業利益率從 -16.0% 轉為 2.1%。
原油價格:塑化與化纖的成本起點
原油是塑化原料的起點,也影響聚酯、尼龍等化纖的成本。EIA 每月發布短期能源展望,有布蘭特油價的實際值與預估。
- 2026 年:2 月底美伊衝突爆發,荷莫茲海峽運輸受阻。布蘭特原油 2025 年平均每桶 69 美元,2026 年 9 月平均 114 美元。
- EIA 預估:2026 年平均 96 美元、2027 年 84 美元,並假設中東產量到 2027 年第 2 季底大多恢復。
- 對下游的影響:台塑化 3 月關停烯烴三廠;工商時報 4 月報導,聚酯、尼龍等化纖報價調漲 15%~20%。
品牌客戶庫存:紡織代工的下單訊號
品牌庫存太高時會減少下單,回到健康水位後才恢復,代工廠營收跟著起伏。品牌每季財報新聞稿會公布營收、庫存與全年財測。
- Nike:2026 年 6~8 月營收年減 4%、庫存年減 3%,預估 2027 會計年度營收衰退高個位數。
- Adidas:第 2 季營收匯率中性成長 14%,並上修全年財測。
- 代工廠說法:聚陽 9 月表示,客戶庫存偏低,但大規模補庫存的時間還不確定。
匯率:美元營收換算成新台幣
紡織代工的營收多以美元計價,鋼鐵也有外銷,中鋼上半年外銷占銷售量 41.45%。新台幣升值時,同樣的美元營收換算成新台幣會變少。
以儒鴻為例,2026 年第 1 季營收年增 2.63%,排除約 4% 的匯率影響後是 6.66%。
中國供給與貿易措施:產能、出口與關稅
中國的鋼鐵產能占全球一半以上,也是塑化新產能最多的地方。各國則用反傾銷稅、配額與關稅阻擋低價進口。
- 鋼鐵:中國 1~8 月粗鋼產量年減 3.1%。但 8 月鋼材出口 1,016 萬噸,連續 4 個月超過 1,000 萬噸。
- 塑化:中國 EVA 自給率從 2021 年 49% 升到 2026 年第 1 季 95%。台塑預估,下半年中國 PE、PP、EVA 合計逾 1,000 萬噸新產能。
- 貿易措施:台灣對中國熱軋鋼品課反傾銷稅 16.10%~20.15%,為期 5 年。美國 7 月 24 日起改依 301 條課附加關稅,越南 12.5%、印尼 10%。
傳產公司的營收從哪裡來?
傳產公司的營收大致等於出貨量乘以售價,毛利看售價和原料成本的利差。毛利率怎麼看,詳見三率與 ROE。
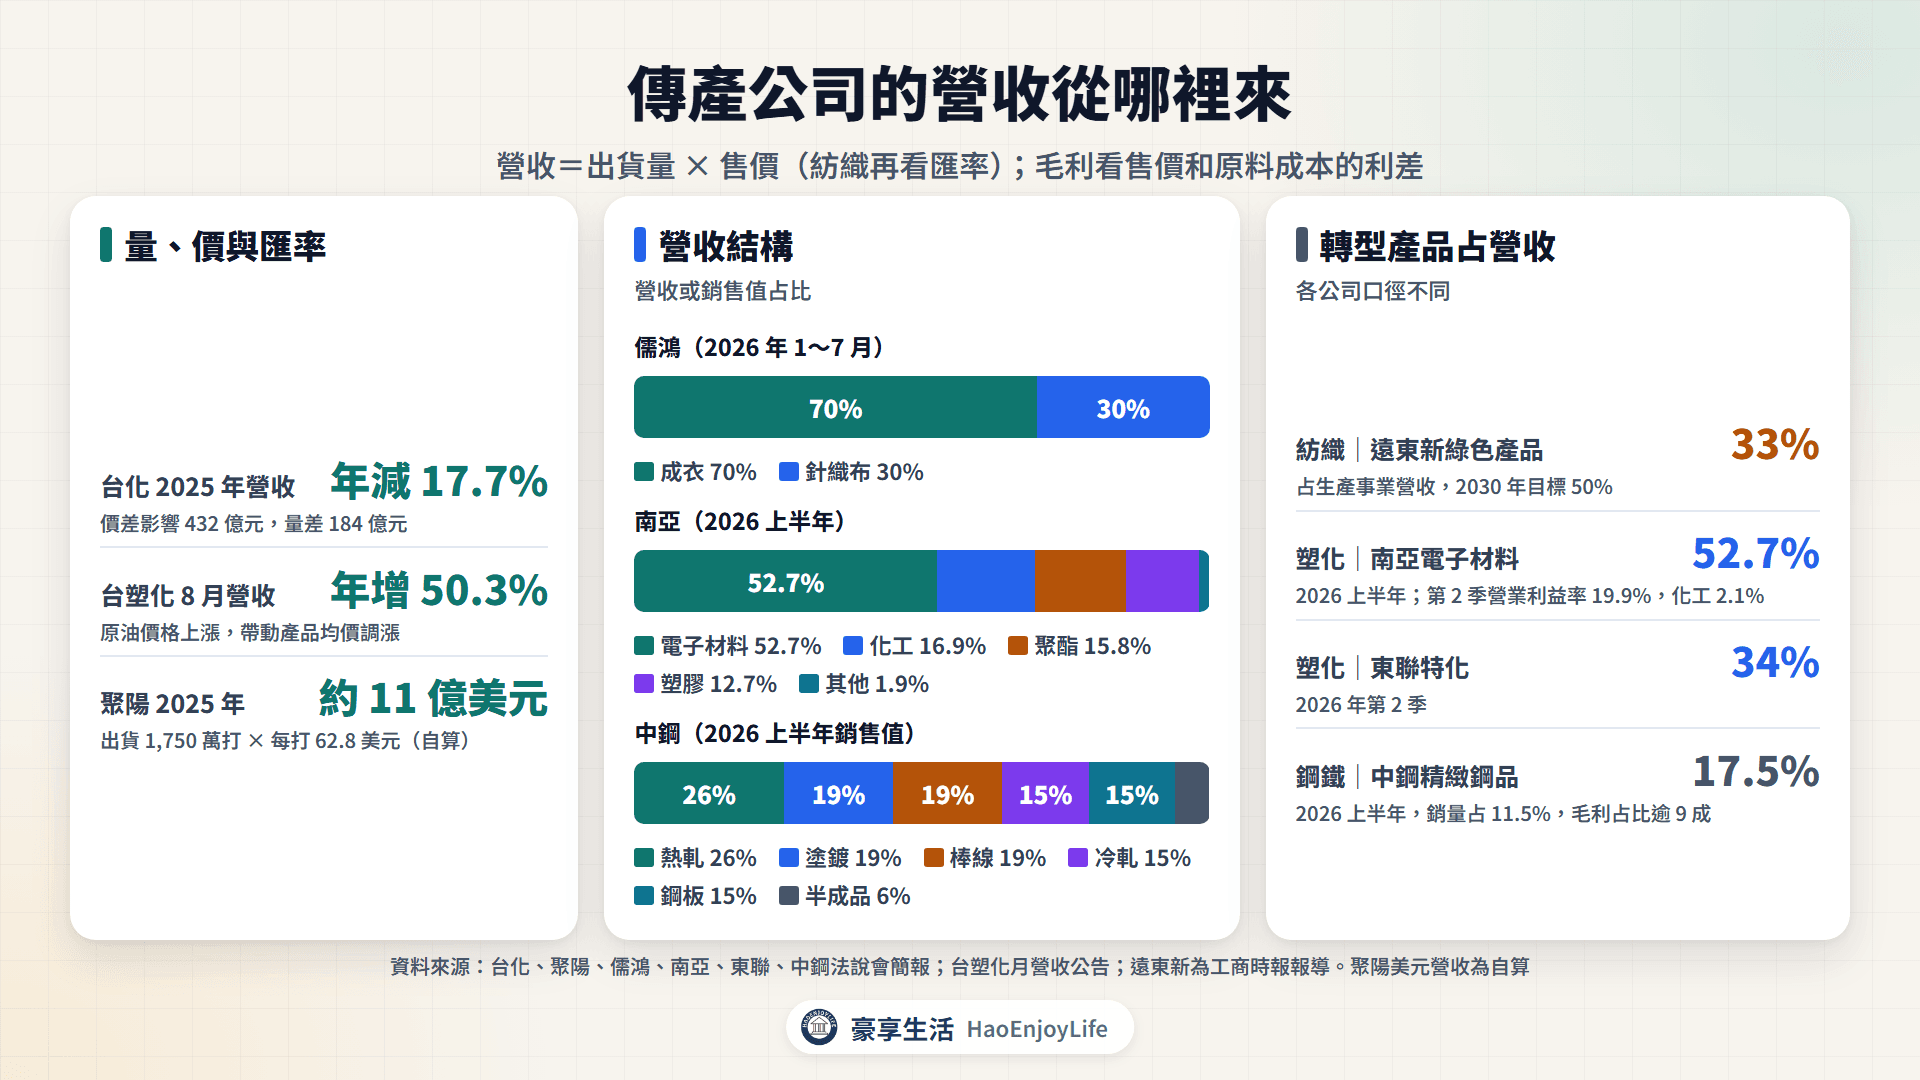
- 價差影響大於量:台化 2025 年營收年減 17.7%,公司說明價差影響 432 億元、量差 184 億元。
- 報價推升營收:台塑化 8 月營收年增 50.3%,公告說明是原油價格上漲帶動產品均價調漲。
- 出貨量、單價與匯率:聚陽 2025 年出貨 1,750 萬打,每打平均 62.8 美元,約 11 億美元(豪享生活自算)。
轉型方向:機能布、特化與精緻鋼品
3 個產業都在把產品往高附加價值移動,降低營收跟著報價起伏的程度。
傳產公司的轉型方向
| 產業 | 方向 | 例子 |
|---|---|---|
| 紡織 | 機能布、回收材料、軍裝與工裝布 | 儒鴻每年提供超過 3,000 種新布料;遠東新綠色產品占生產事業營收 33% |
| 塑膠石化 | 電子材料、特化與電子化學品 | 南亞電子材料占上半年營收 52.7%;東聯特化占 34% |
| 鋼鐵 | 精緻鋼品、電磁鋼、綠色鋼材、風電鋼構 | 中鋼精緻鋼品占銷量 11.5%、營收 17.5%;世紀鋼做離岸風電水下基礎 |
資料來源:各公司法說會簡報;遠東新為工商時報報導
轉型產品的獲利較高。南亞第 2 季電子材料營業利益率 19.9%,化工只有 2.1%;中鋼精緻鋼品的毛利占比逾 9 成。中鋼 9 月法說簡報也提到,要協助汽車用鋼與螺絲扣件客戶應用綠色鋼材。
獲利來源也要分開看。南亞上半年權益法投資收益增加 337.5 億元,其中南亞科增加 230.4 億元。
台股傳產相關公司:誰做什麼?
下表依產業與環節,整理紡織、塑膠石化與鋼鐵的代表公司。
台股傳產相關公司
| 產業 | 環節 | 公司(代號) | 主要產品 |
|---|---|---|---|
| 紡織 | 成衣 | 儒鴻(1476) | 針織機能布、運動成衣 |
| 紡織 | 成衣 | 聚陽(1477) | 運動機能與流行服飾 |
| 紡織 | 製鞋 | 豐泰(9910) | 運動鞋 |
| 紡織 | 化纖 | 遠東新(1402) | PTA、聚酯、回收聚酯 |
| 紡織 | 化纖 | 新纖(1409) | 聚酯纖維、工程塑膠 |
| 塑膠石化 | 煉油裂解 | 台塑化(6505) | 煉油、乙烯、丙烯 |
| 塑膠石化 | 塑膠 | 台塑(1301) | PVC、PE、EVA、燒鹼 |
| 塑膠石化 | 塑膠、電子材料 | 南亞(1303) | 塑膠加工、聚酯、電子材料 |
| 塑膠石化 | 芳香烴 | 台化(1326) | 芳香烴、SM、PTA、PP |
| 塑膠石化 | 塑膠 | 台聚(1304) | LDPE、EVA |
| 鋼鐵 | 高爐 | 中鋼(2002) | 熱軋、冷軋、鋼板、電磁鋼 |
| 鋼鐵 | 電爐 | 東和鋼鐵(2006) | 鋼筋、H 型鋼、鋼結構 |
| 鋼鐵 | 通路 | 大成鋼(2027) | 美國鋁捲板、不鏽鋼通路 |
| 鋼鐵 | 鋼構 | 世紀鋼(9958) | 鋼結構、離岸風電水下基礎 |
資料來源:各公司法說會簡報、年報與媒體報導
- 紡織:成衣與製鞋廠的營收跟著品牌訂單,上游化纖廠跟著油價與中國供給。
- 塑膠石化:台塑四寶在麥寮上下游相連,南亞的電子材料已占營收一半以上。
- 鋼鐵:高爐、電爐與通路的原料和客戶不同,大成鋼的主要市場在美國。
傳產股的營收與股價比較
下表從 3 個產業各挑 4 家代表公司,比較營收成長與股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
傳產代表公司營收與股價比較
| 公司(代號) | 產業 | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|---|
| 南亞(1303) | 塑膠石化 | +23.2% | +46.8% | +312.3% |
| 台塑化(6505) | 塑膠石化 | +16.7% | +50.3% | +101.8% |
| 新纖(1409) | 紡織 | +12.0% | -8.6% | +68.4% |
| 台塑(1301) | 塑膠石化 | -1.5% | +6.8% | +67.2% |
| 東和鋼鐵(2006) | 鋼鐵 | +2.4% | +15.1% | +42.5% |
| 大成鋼(2027) | 鋼鐵 | +34.2% | +46.1% | +37.7% |
| 台聚(1304) | 塑膠石化 | -6.0% | +8.7% | +12.0% |
| 遠東新(1402) | 紡織 | +8.4% | +15.2% | +4.7% |
| 中鋼(2002) | 鋼鐵 | +3.8% | +13.0% | -0.3% |
| 儒鴻(1476) | 紡織 | +5.0% | -1.1% | -25.8% |
| 聚陽(1477) | 紡織 | -2.2% | -5.1% | -29.9% |
| 世紀鋼(9958) | 鋼鐵 | +41.5% | +91.1% | -31.3% |
資料來源:豪享看股票,月營收與還原權息收盤價
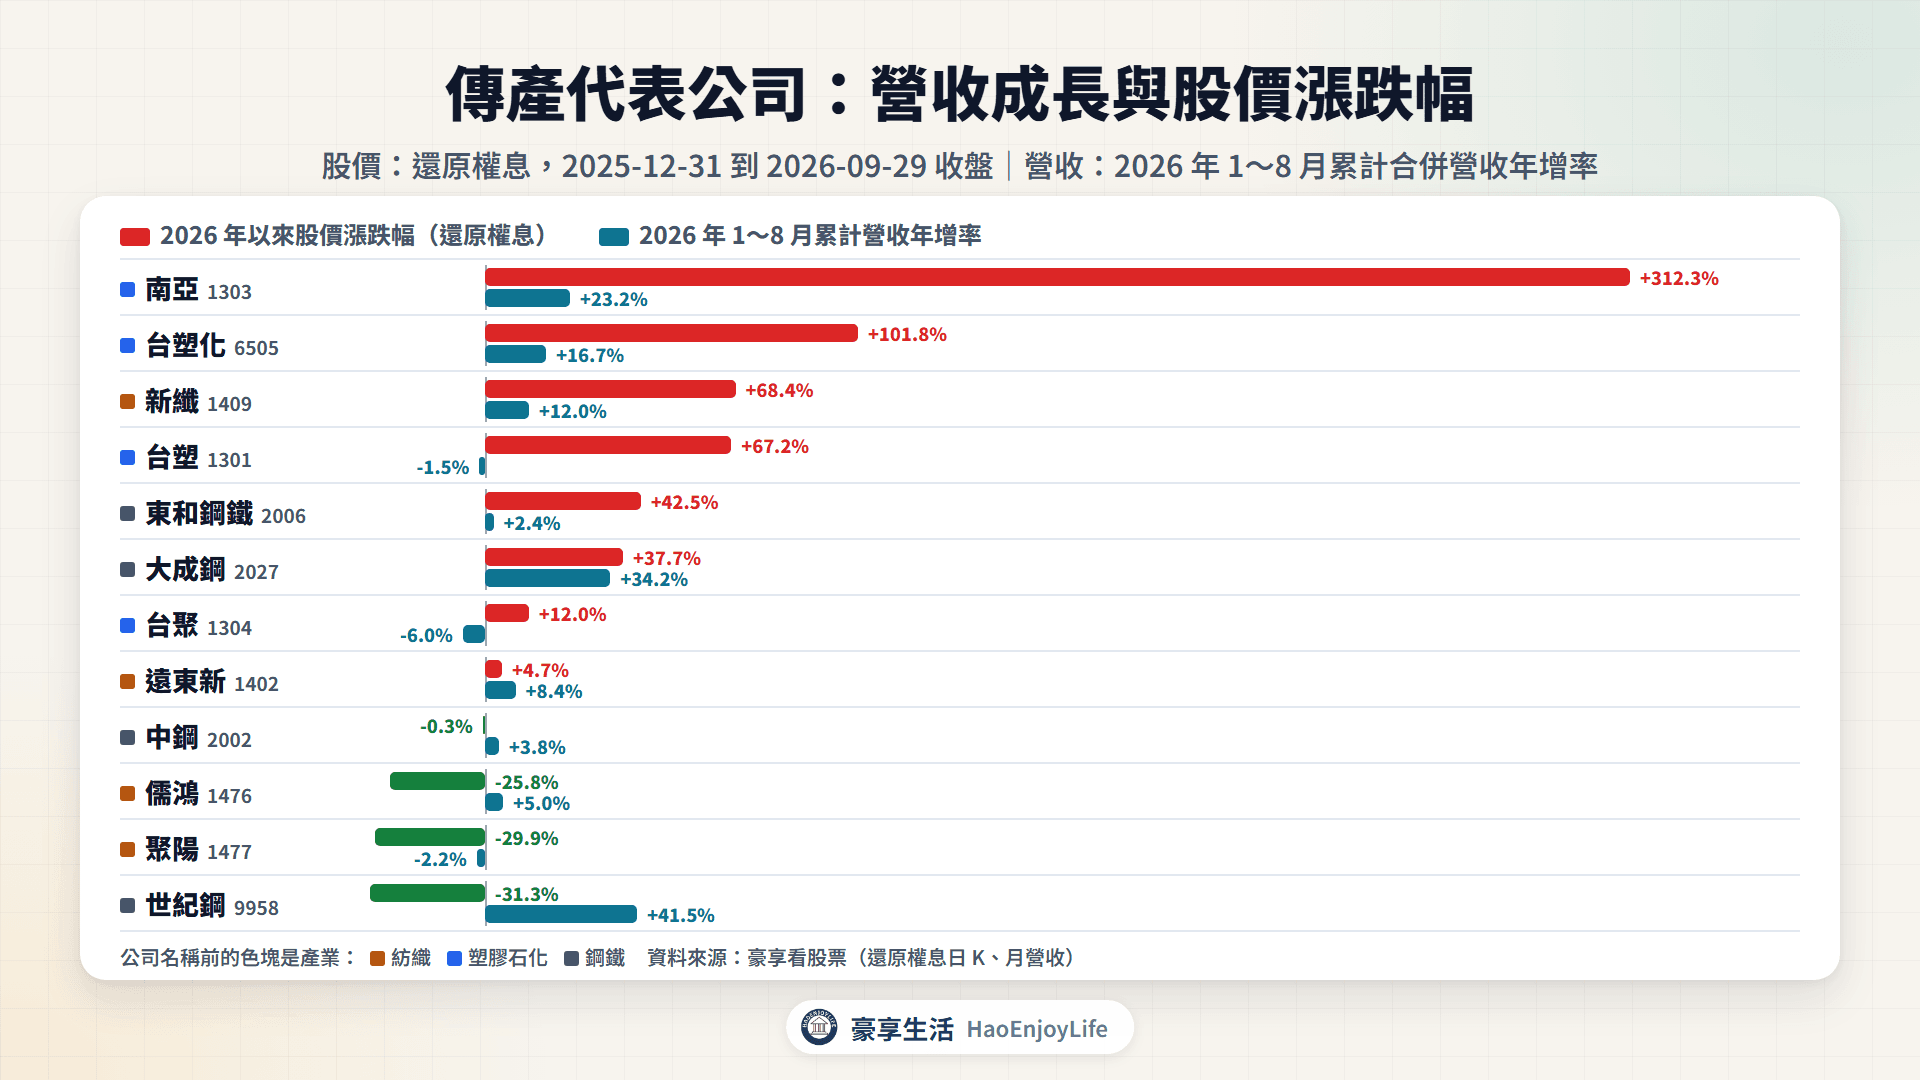
- 營收與股價都成長:南亞、台塑化、新纖、東和鋼鐵與大成鋼。營收年增 2.4%~34.2%,股價上漲 37.7%~312.3%。
- 營收衰退、股價上漲:台塑、台聚營收年減 1.5%、6.0%,股價上漲 67.2%、12.0%。
- 營收成長、股價變動小:遠東新、中鋼營收年增 8.4%、3.8%,股價分別上漲 4.7%、下跌 0.3%。
- 股價下跌:儒鴻、聚陽與世紀鋼股價下跌 25.8%~31.3%。世紀鋼營收年增 41.5%,8 月公告寫風力事業案依進度交貨。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。南亞的獲利含電子材料與南亞科等轉投資,不只反映塑化景氣。
傳產最近發生哪些重要事件?
2025 年下半年以來,傳產沒有明顯的跨產業新進者,動態以減產、貿易措施與轉型為主。
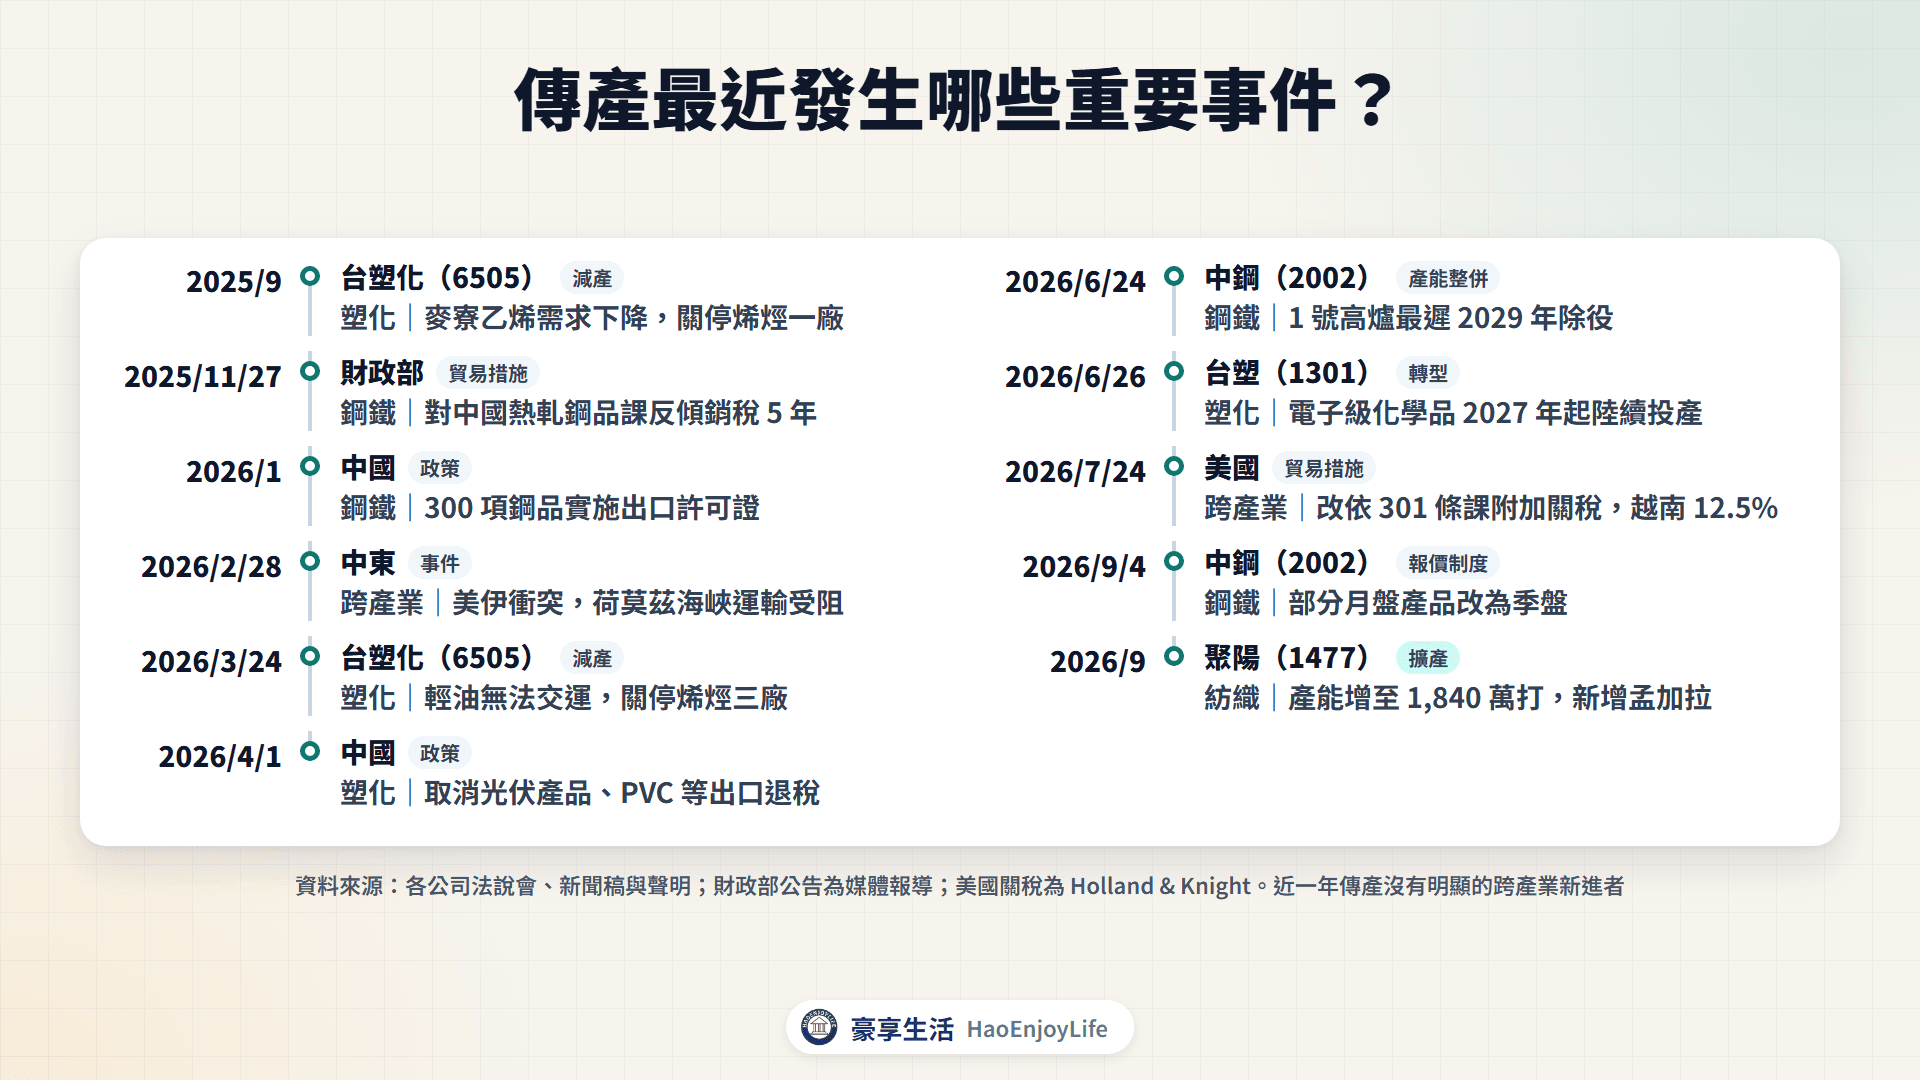
傳產最近的重要事件
| 日期 | 公司或機關 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-09 | 台塑化 | 麥寮乙烯需求下降,關停烯烴一廠 | 減產(公司聲明) |
| 2025-11-27 | 財政部 | 對中國熱軋鋼品課反傾銷稅 5 年 | 貿易措施(媒體報導) |
| 2026-01 | 中國 | 300 項鋼品實施出口許可證 | 政策(豐興法說) |
| 2026-02-28 | — | 美伊衝突,荷莫茲海峽運輸受阻 | 事件(公司聲明) |
| 2026-03-24 | 台塑化 | 輕油無法交運,關停烯烴三廠 | 減產(公司聲明) |
| 2026-04-01 | 中國 | 取消光伏產品、PVC 等出口退稅 | 政策(公司法說) |
| 2026-06-24 | 中鋼 | 1 號高爐最遲 2029 年除役 | 產能整併(法說) |
| 2026-06-26 | 台塑 | 電子級化學品 2027 年起陸續投產 | 轉型(法說) |
| 2026-07-24 | 美國 | 改依 301 條課附加關稅,越南 12.5% | 貿易措施(法律事務所整理) |
| 2026-09-04 | 中鋼 | 部分月盤產品改為季盤 | 報價制度(新聞稿) |
| 2026-09 | 聚陽 | 產能增至 1,840 萬打,新增孟加拉 | 擴產(法說簡報) |
資料來源:各公司法說會、新聞稿與聲明;財政部公告為媒體報導;美國關稅為美國貿易代表署公告
傳產未來怎麼發展?
- 中東供給:EIA 假設中東產量到 2027 年第 2 季底大多恢復。
- 中國產能:台塑預期,中國塑化新產能的壓力要到 2027 年後才可能趨緩。
- 產地分散:聚陽、台南與寶成子公司裕元,往印尼、印度、孟加拉擴產。
- 高值化與減碳:中鋼精緻鋼品銷量占比目標 2031 年達 20.5%,碳排目標 2030 年比基準年減少 25.3%。
追蹤傳產景氣,可以看 4 個指標:
- 中鋼盤價新聞稿:月盤與季盤的調幅,以及中鋼對原料與國際鋼價的說明。
- EIA 短期能源展望與品牌財報:油價影響塑化與化纖成本,品牌庫存影響紡織訂單。
- 中國統計與貿易措施:粗鋼產量、鋼材出口與塑化新產能,以及財政部的反傾銷公告。
- 月營收與公告備註:看累計年增率與公司寫的變動原因,詳見月營收怎麼看。
傳產有哪些產業風險?
- 報價與利差反轉:油價急跌時,高價原料庫存可能出現跌價損失。原料先漲、售價來不及反映時,利差也會縮小。
- 中國產能過剩:中國 SM 產能 2,270 萬噸、需求 1,500 萬噸;鋼材出口回升也會壓低亞洲鋼價。
- 關稅與貿易壁壘:美國關稅的法律依據 2026 年換了兩次,歐盟對台熱軋鋼配額減少 38%。
- 匯率與碳成本:新台幣升值會讓美元營收縮水,碳費與歐盟碳邊境調整機制會增加成本。
常見問題
Q1:傳產股和景氣循環股一樣嗎?
不完全一樣。傳產股是依產業分類,景氣循環股是依獲利特性分類。紡織、塑化與鋼鐵多屬景氣循環股;記憶體與面板也是景氣循環股,但屬於電子業。
Q2:景氣循環股的股利穩定嗎?
股利會跟著獲利起伏。依證交所除權除息資料,以除息年度計,中鋼現金股利從 2022 年 3.1 元降到 2026 年 0.15 元。台塑同期從 8.2 元降到 0.5 元,詳見存股風險。
Q3:油價上漲,傳產股都會受惠嗎?
不一定。塑化報價可能跟著漲,但原料漲得比產品快時,利差會縮小。紡織的化纖成本上升,轉嫁不及會壓縮毛利率,油價太高也會壓抑下游需求。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0