 里奇豪
塑膠石化業把原油煉成輕油,再裂解成乙烯、丙烯與芳香烴,做成塑膠與纖維原料。台股以台塑、南亞、台化、台塑化最具代表,四家都屬台塑集團,合稱「台塑四寶」。
塑化產品多是跟著國際行情報價的大宗商品,營收主要看油價、產品利差與開工率。2026 年 2 月底美伊衝突中斷中東原料,油價與報價一度急漲;中國新產能仍持續開出,下游需求也偏弱。
2026 年 1~8 月營收,台塑化、台化、南亞與國喬比去年同期成長,台塑、台聚、中石化、台達化與東聯衰退。其他相關公司還有亞聚與華夏。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月。
延伸閱讀:傳產股是什麼
塑膠石化產業鏈有哪些環節?
塑膠石化產業鏈從原油開始,經過煉油、裂解與中間原料,最後做成塑膠粒與纖維原料,再交給加工廠做成產品。
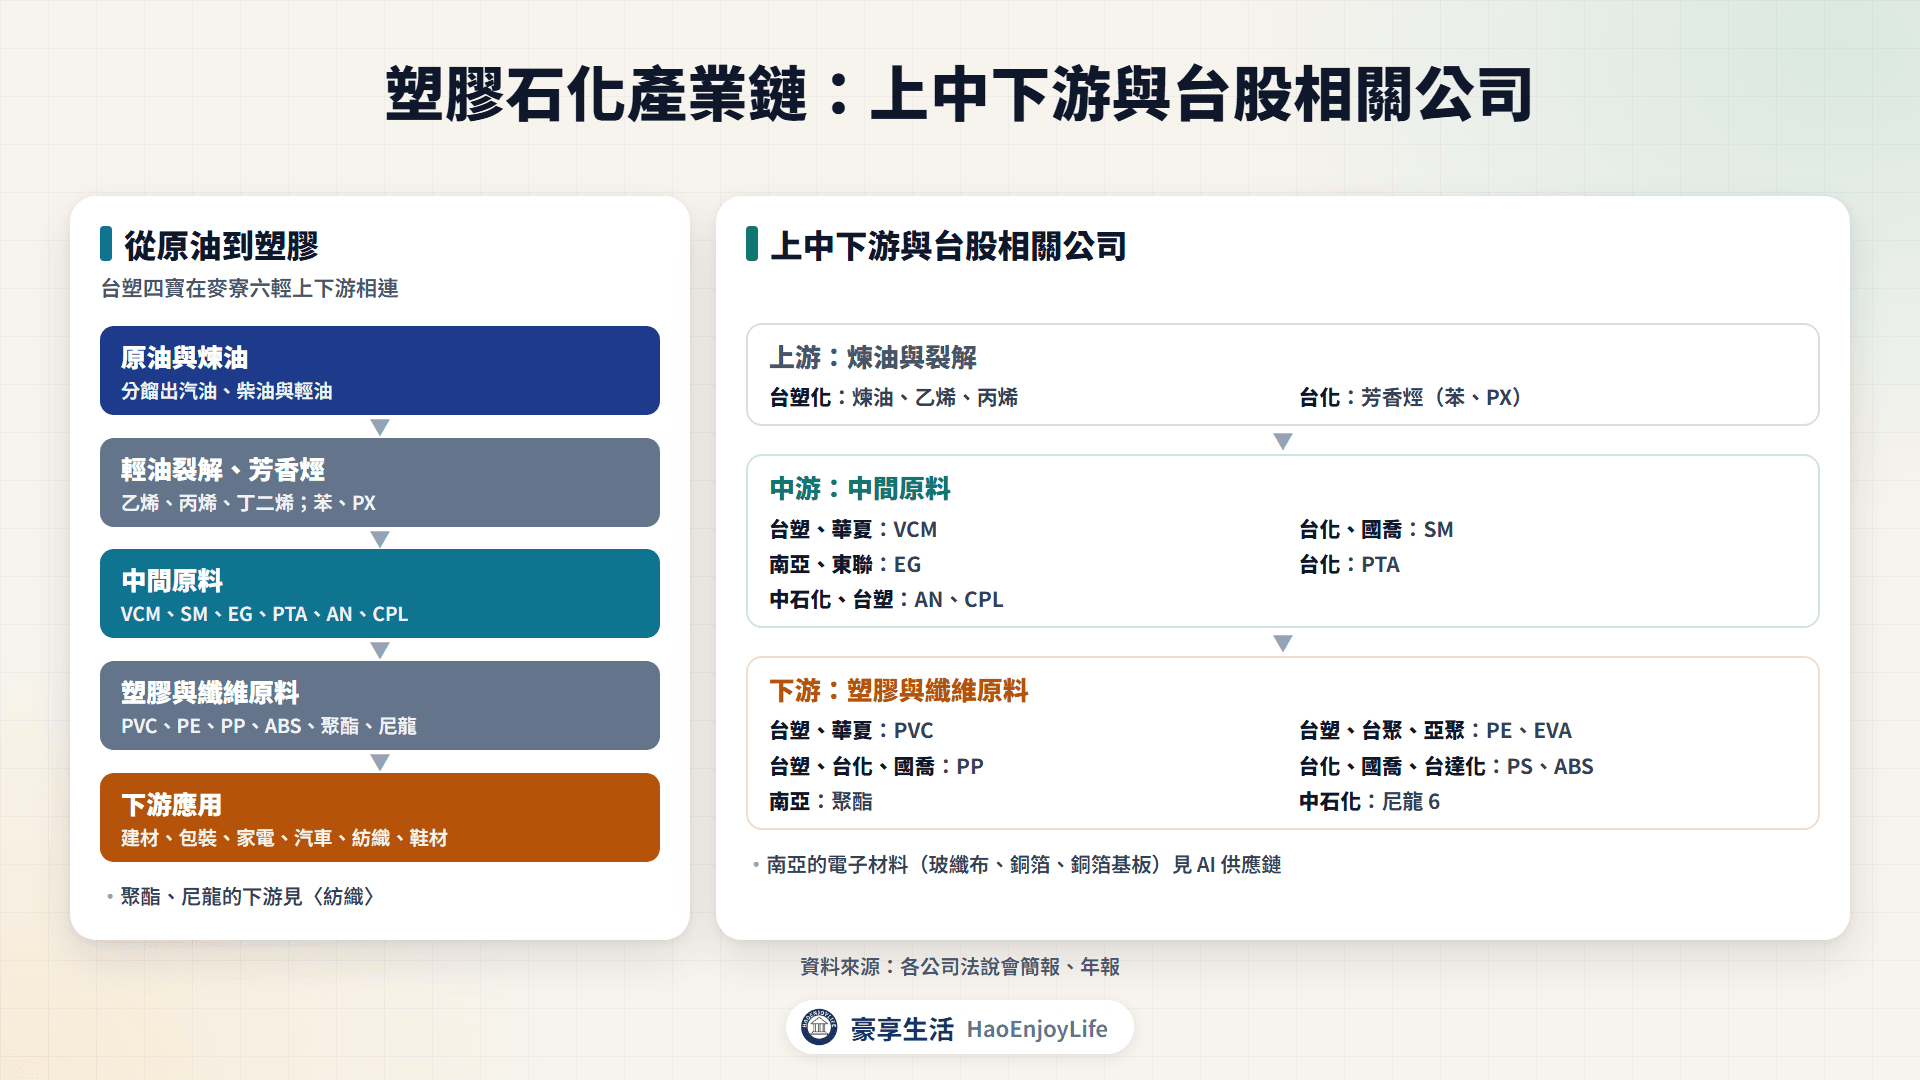
- 上游煉油與裂解:煉油廠把原油分餾成汽油、柴油與輕油(又稱石腦油)。輕油裂解廠產出乙烯、丙烯與丁二烯,芳香烴廠產出苯與對二甲苯(PX)。
- 中游中間原料:乙烯加氯做成氯乙烯(VCM),苯加乙烯做成苯乙烯(SM),PX 做成純對苯二甲酸(PTA)。
- 下游塑膠與纖維:塑膠粒與聚酯、尼龍原料,用在建材、包裝、家電、汽車與紡織。
塑化主要產品與台股相關公司
| 產品 | 主要原料 | 常見用途 | 台股相關公司 |
|---|---|---|---|
| PVC | 乙烯、氯 | 水管、電線外皮、建材 | 台塑、華夏 |
| PE | 乙烯 | 塑膠袋、薄膜、容器 | 台塑、台聚、亞聚 |
| EVA | 乙烯、醋酸乙烯 | 鞋材發泡、光伏膠膜、熱熔膠 | 台塑、台聚、亞聚 |
| PP | 丙烯 | 容器、汽車零件 | 台塑、台化、國喬 |
| SM、PS、ABS | 苯、乙烯等 | 家電外殼、包材 | 台化、國喬、台達化 |
| EG、PTA | 乙烯、PX | 寶特瓶、聚酯纖維 | 南亞、東聯、台化 |
| AN、CPL | 丙烯、苯 | ABS、尼龍纖維 | 中石化、台塑 |
資料來源:各公司法說會簡報
台塑四寶在麥寮六輕上下游相連。台塑化煉油並裂解出乙烯、丙烯,供應台塑、南亞與台化做下游產品。南亞與台化也持有台塑化股權,認列投資收益。
聚酯、尼龍下游的紡織見紡織,南亞的電子材料見銅箔基板 CCL。
塑化產品的需求從哪裡來?
塑化需求來自包裝、建材、家電、汽車、紡織、鞋材與太陽能等下游,跟著經濟景氣起伏。2026 年需求仍偏弱,主要有 3 個訊號:
- 中國營建低迷:華夏 8 月法說會指出,中國上半年新屋開工年減 22%,下游塑膠製品開工率只有 41%。PVC 多用在水管與建材,買氣低迷。
- 高油價壓抑需求:台塑化簡報引用 IEA 等機構預估,2026 年全球油品需求每日減少約 105 萬桶。國喬 9 月表示,高油價帶動通膨,也壓抑消費。
- 台灣化學業生產衰退:經濟部統計處 9 月公布,8 月化學材料及肥料業生產指數年減 5.81%。同月整體工業生產年增 23.47%,成長集中在資訊電子。
太陽能用的 EVA 需求也在轉弱。台聚 EVA 銷量中光伏級的占比,從 2025 年第 1 季 49% 降到 2026 年第 1 季 31%。需求較穩的是電子材料與建材,南亞 9 月表示建材塑膠因工程動工而需求穩定。
塑化景氣循環怎麼看?
塑化是典型的景氣循環產業。看景氣可以抓 4 個指標:產品報價與利差、原油價格、中國新增產能,以及庫存。
報價與利差:產品價格減原料成本
利差是產品售價減掉原料成本的差額,塑化廠主要賺這段價差。假設有一家公司叫做豪享公司,用乙烯生產 PE。如果 PE 每噸漲 100 美元、乙烯漲 150 美元,豪享公司每噸的利差就少了 50 美元。
所以報價上漲不一定代表賺更多。2026 年的報價大漲來自原料斷供,原料漲得比產品快的環節,利差反而縮小。
2026 年主要石化報價變化
| 產品 | 2026 年變化 | 出處 |
|---|---|---|
| 乙烯(東北亞) | 4 月漲到每噸 1,450 美元,第 2 季末回落約 44%,第 3 季回升到 1,070 美元 | 華夏法說會 |
| 氯乙烯 VCM | 4 月每噸 920 美元,第 2 季末回落約 38% | 華夏法說會 |
| 醋酸乙烯 VAM | 現貨每噸從 1,200 美元漲到 1,900 美元 | 台聚法說會 |
| 丙烯腈 AN | 2026 年價格調升超過 45% | 中石化法說會 |
資料來源:各公司法說會簡報(引用 Platts、ICIS 等報價)
同一條產業鏈,各環節的處境也不同。台塑化第 2 季煉油開工率 66%,烯烴只有 33%,原因包括輕油無法如期交運。台聚表示,3 月 PE、EVA 大漲,4 月出貨才反映,5 月行情就回檔。
原油價格:成本與報價的起點
原油是塑化的起點,油價漲時,輕油與塑化報價通常跟著漲。2026 年 2 月底美伊衝突爆發,荷莫茲海峽運輸受阻;美國能源資訊署(EIA)的每日現貨價顯示,布蘭特原油 3 月 20 日漲到每桶 118 美元。
EIA 10 月報告指出,布蘭特原油 2025 年平均每桶 69 美元,2026 年 9 月平均 114 美元。EIA 預估 2026 年平均 96 美元、2027 年 84 美元,並假設中東產量到 2027 年第 2 季底大多恢復。
油價對塑化公司的影響不只一個方向:
- 報價跟漲:台化第 1 季營收季增 25.8%,公司說明主因是油價大漲帶動產品價格。
- 原料斷供:台塑化 3 月 9 日發布輕油不可抗力聲明,3 月 24 日關停烯烴三廠。
- 需求轉弱:台塑 6 月法說會表示,和談預期讓原料價格回落後,客戶轉為觀望。
中國新增產能與自給率
中國是全球最大的塑化市場,也是新產能最多的地方。中國自己產得越多,進口需求越少,台灣廠商就得轉往其他市場。
中國 2026 年部分塑化產品產能與需求預估
| 產品 | 新增產能 | 總產能 | 總需求 |
|---|---|---|---|
| SM | 120 萬噸 | 2,270 萬噸 | 1,500 萬噸 |
| ABS | 197 萬噸 | 1,200 萬噸 | 760 萬噸 |
| GPS | 130 萬噸 | 840 萬噸 | 460 萬噸 |
| EPS | 20 萬噸 | 950 萬噸 | 450 萬噸 |
資料來源:台達化 2026 年 5 月法說會簡報(台聚集團資材處)
EVA 是自給率快速上升的例子。台聚簡報引用卓創資料,中國 EVA 自給率從 2021 年 49% 升到 2025 年 88%,2026 年第 1 季達 95%。台聚 EVA 外銷中國的比重,也從 2021 年 68.2% 降到 2025 年 20.2%。
新產能還在開出。台塑 6 月法說會提到,2026 下半年中國 PE、PP、EVA 合計逾 1,000 萬噸新產能。公司預期壓力要到 2027 年後才可能趨緩。
供給端也有調整。工信部等七部門 2026 年 4 月發布石化老舊裝置更新改造方案,華夏也提到日韓業者陸續關閉舊裂解廠。
庫存:庫存利益與跌價損失
塑化廠手上有原料與成品庫存。行情上漲時,低價庫存用高價賣出,產生庫存利益;行情下跌時,高價庫存要認列跌價損失。
- 上漲期:南亞化工第 2 季調高報價並享有庫存利益,營業利益率從第 1 季 -16.0% 轉為 2.1%。
- 下跌風險:中石化 9 月表示,若突然停戰、油價急跌,高價原料庫存會有風險。
- 下游庫存:台塑法說會提到,印度 PVC 社會庫存約 60 萬噸,高於正常的 40~50 萬噸。
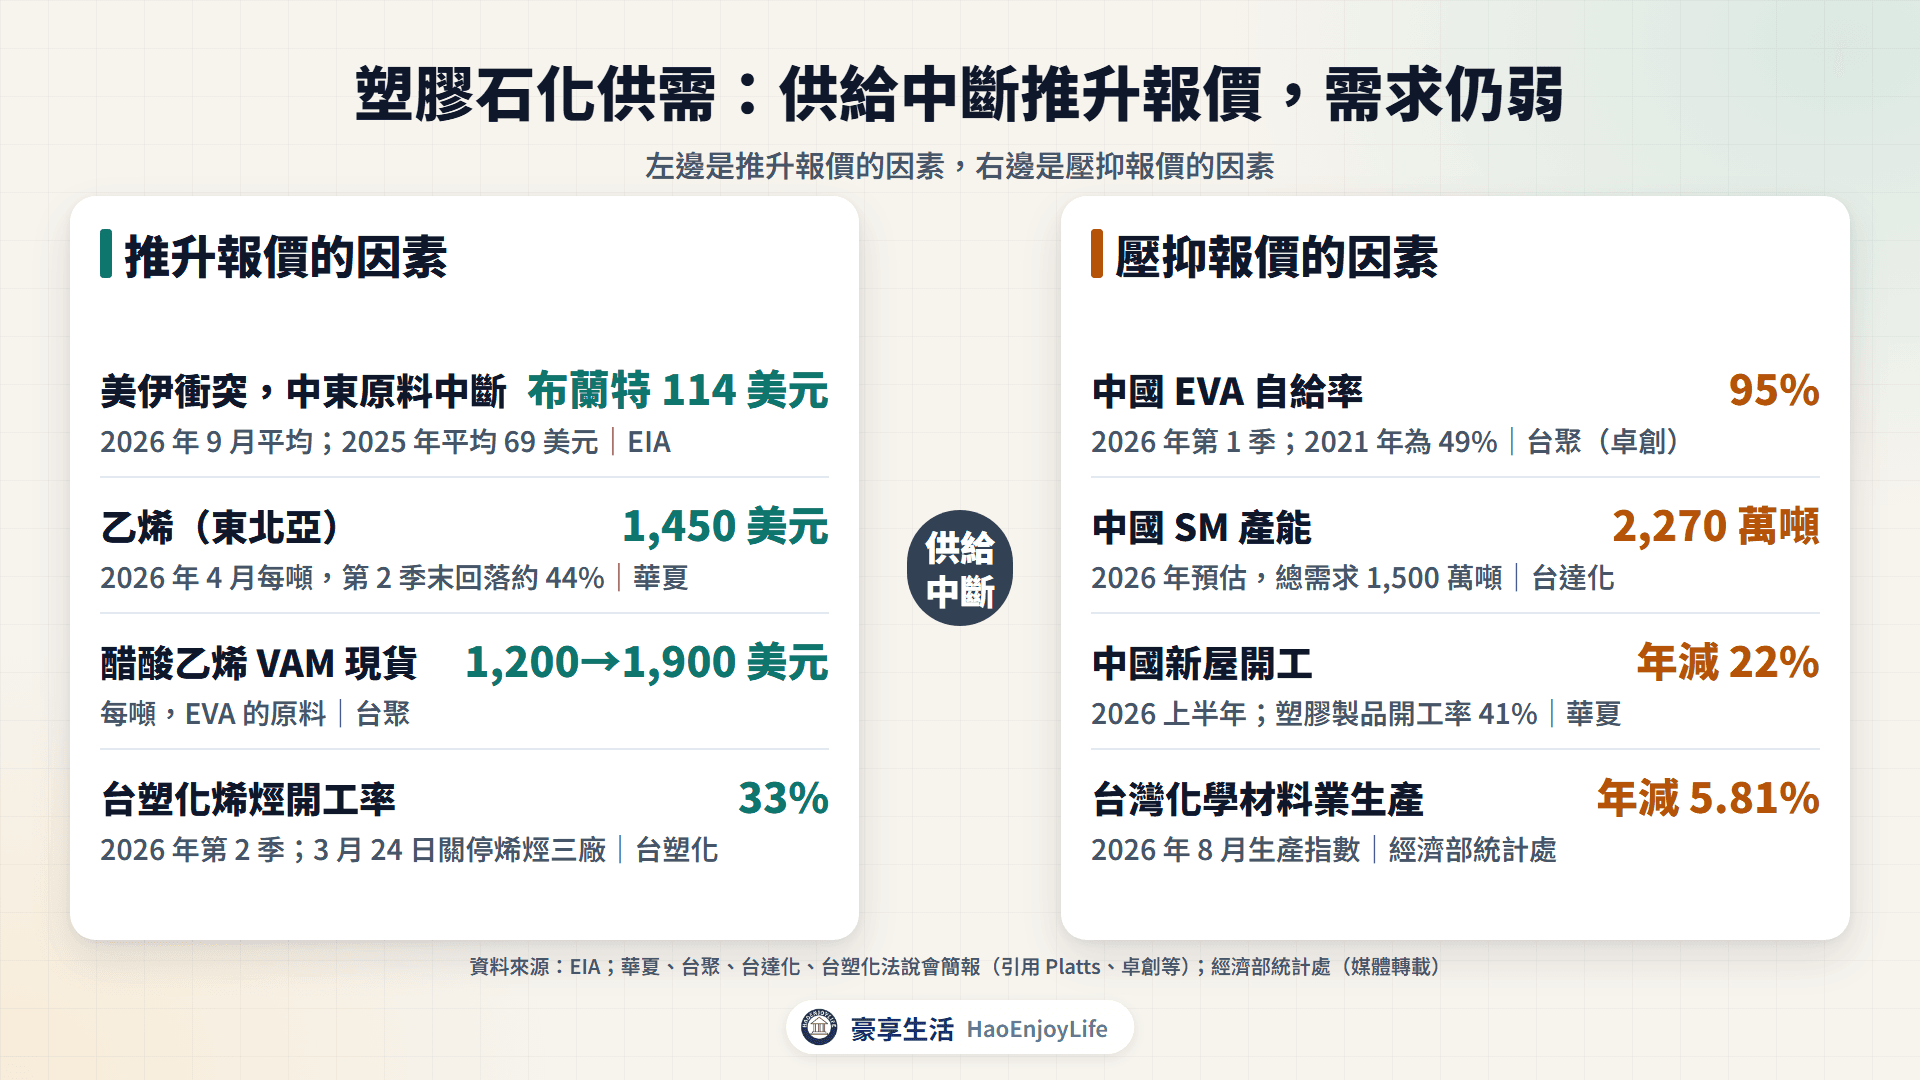
2026 年的報價上升,主要來自中東供給中斷,不是下游需求變強。供給恢復或油價回落時,報價與利差可能跟著下滑。
塑化公司的營收從哪裡來?
塑化公司靠賣塑膠原料、化學品與油品賺錢,營收等於銷售量乘上報價。台化 2025 年營收年減 17.7%,公司說明價差影響 432 億元、量差 184 億元。
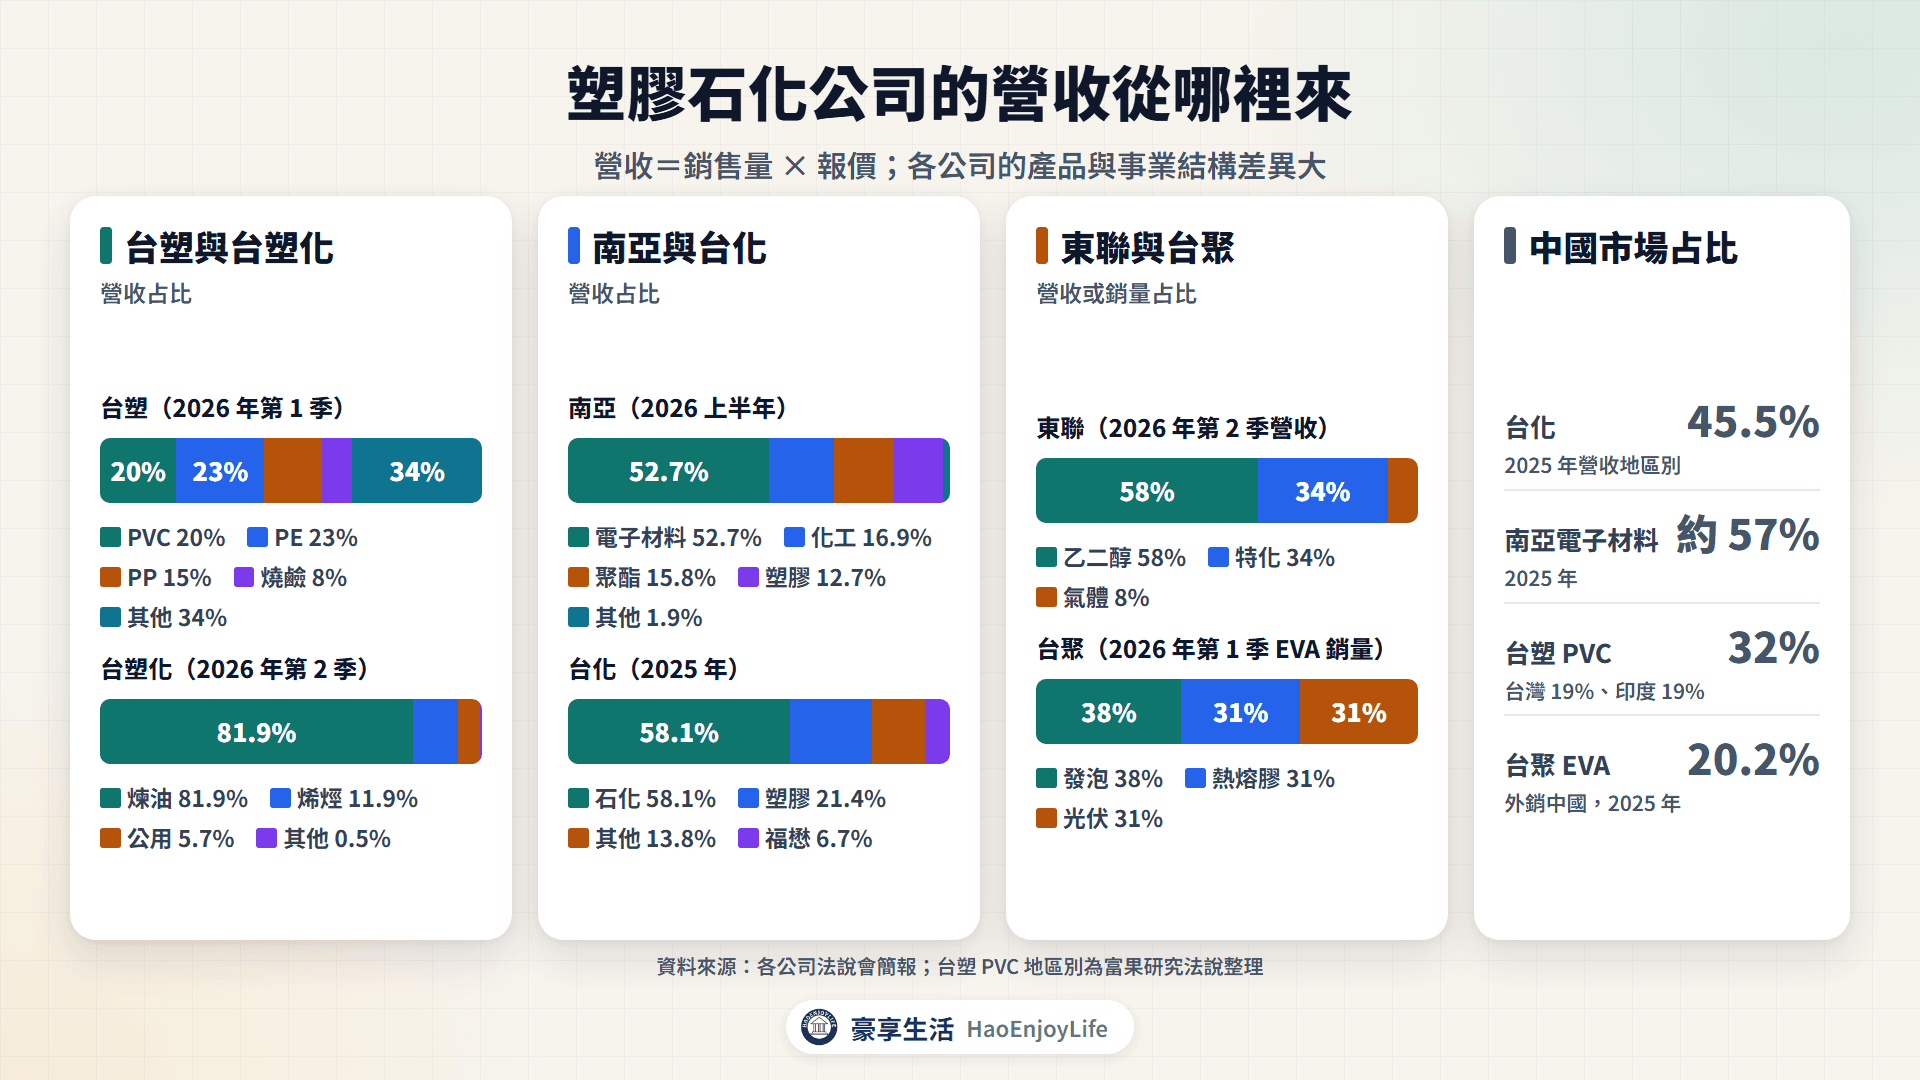
塑膠石化公司營收結構
| 公司 | 產品或事業別 | 地區或其他 |
|---|---|---|
| 台塑 | PVC 20%、PE 23%、PP 15%、燒鹼 8%(2026 年第 1 季) | PVC 銷往中國 32%、台灣 19%、印度 19% |
| 南亞 | 電子材料 52.7%、化工 16.9%、聚酯 15.8%、塑膠 12.7%(2026 上半年) | 電子材料約 57% 在中國大陸 |
| 台化 | 石化 58.1%、塑膠 21.4%、其他 13.8%、福懋 6.7%(2025 年) | 中國大陸 45.5%、台灣 37.7% |
| 台塑化 | 煉油 81.9%、烯烴 11.9%、公用 5.7%(2026 年第 2 季) | 煉油開工率 66% |
| 東聯 | 乙二醇 58%、特化 34%、氣體 8%(2026 年第 2 季) | 乙二醇年產能 86 萬噸 |
| 台聚 | EVA 發泡 38%、熱熔膠 31%、光伏 31%(2026 年第 1 季銷量) | EVA 外銷中國 20.2%(2025 年) |
資料來源:各公司法說會簡報
南亞的電子材料:南亞一半以上營收來自電子材料,包括玻纖布、銅箔、環氧樹脂、銅箔基板與電路板。2025 年報中,銅箔基板占 10.91%、電路板 15.46%。環氧樹脂占 8.29%、銅箔 5.35%、玻纖布 1.82%。
這些材料是 AI 伺服器電路板的上游,細節見銅箔基板 CCL、玻纖布與銅箔與樹脂。第 2 季電子材料營業利益率 19.9%,化工 2.1%、聚酯 5.3%。
台化的地區:2025 年台灣以外銷售占 62.3%。公司說明,麥寮生產的 PX 減少自用,改成多賣給中國大陸的 PTA 廠。
獲利不只來自本業:南亞上半年 EPS 5.17 元,權益法投資收益比去年同期增加 337.5 億元。其中南亞科增加 230.4 億元、台塑化增加 104.0 億元,所以要分開看本業與轉投資。
台股塑膠石化相關公司各做什麼?
台股塑化相關公司可以分成台塑集團、台聚集團與其他公司三群。長春集團沒有上市,李長榮化工則在 2019 年 1 月下市。
塑膠石化台股相關公司
| 公司(代號) | 主要產品 | 重點 |
|---|---|---|
| 南亞(1303) | 塑膠加工、EG、聚酯、電子材料 | 電子材料占 52.7% |
| 台化(1326) | 芳香烴、SM、PTA、PP、ABS | 石化占 58.1% |
| 台塑化(6505) | 煉油、乙烯、丙烯 | 煉油占 81.9% |
| 台塑(1301) | PVC、PE、EVA、PP、燒鹼 | PVC 占 20% |
| 國喬(1312) | SM、PP、ABS、尼龍 66 | 子公司 2025 年 3 月投產 |
| 台達化(1309) | ABS、PS、EPS | ABS 九成賣到中國以外 |
| 東聯(1710) | 乙二醇、特化、工業氣體 | 乙二醇占 58% |
| 中石化(1314) | 丙烯腈、己內醯胺、尼龍 6 | CPL 廠稼動率 21% |
| 台聚(1304) | LDPE、EVA、HDPE | EVA 外銷中國 20.2% |
| 華夏(1305) | PVC、VCM、燒鹼 | 上半年營業淨利轉正 |
| 亞聚(1308) | LDPE、EVA | 部分產能轉產 LDPE |
資料來源:各公司法說會簡報、月營收公告
台塑集團:台塑四寶
南亞(1303):8 月營收年增 46.8%。9 月法說會表示,化工與聚酯第 2 季轉虧為盈;擴建以電子材料與膜材為主,大陸銅箔 2028 年增產 39%。
台化(1326):做芳香烴、SM、PTA、酚酮與 PP、ABS 等塑膠,8 月營收年增 31.7%。第 1 季 EPS 1.07 元,公司說明 PX、SM、苯酚等市況改善。
台塑化(6505):經營麥寮煉油廠與輕油裂解廠,是台塑集團的乙烯、丙烯來源。8 月營收年增 50.3%,公告說明是原油價格上漲帶動產品均價調漲。
台塑(1301):做 PVC、PE、EVA、PP 與燒鹼,1~8 月營收年減 1.5%。6 月法說會表示短期需求偏弱,電子級化學品 2027 年起陸續投產。
台聚集團:台聚、台達化、華夏、亞聚
台聚(1304):LDPE/EVA 年產能 15 萬噸,HDPE/LLDPE 13 萬噸。光伏 EVA 外銷中國的比重,從 2021 年 87.3% 降到 2025 年 5.3%。
台達化(1309):做 ABS、SAN、PS 與 EPS,2025 年合併營收 145 億元。面對中國產能外溢,ABS 九成賣到中國大陸以外,主要是印度與東南亞。
華夏(1305):以 PVC 與 VCM 為主,也賣燒鹼與 PVC 膠布。上半年毛利率 8.6%,去年同期是 -5.8%,營業淨利轉為小幅獲利。
亞聚(1308):LDPE/EVA 年產能 15 萬噸。第 1 季光伏級 EVA 幾乎沒有接單,公司把部分產能轉向 LDPE。
其他:國喬、東聯、中石化
國喬(1312):做 SM、ABS、PS 與尼龍 66,營收也包含丙烷脫氫(PDH)與 PP。8 月營收年增 89.2%,公告說明去年同月子公司泉州國亨停車改良;上半年營業淨損 14.41 億元。
東聯(1710):做乙二醇、環氧乙烷衍生物與工業氣體,廠區在高雄林園與江蘇揚州。第 2 季營業淨利 800 萬元,前 6 季都是營業虧損。
中石化(1314):做丙烯腈(AN)、己內醯胺(CPL)與尼龍 6。CPL 供過於求,小港廠稼動率從 2025 年 50% 降到 2026 年第 2 季 21%,7 月中旬後停車。
塑膠石化股的營收與股價比較
下表比較 11 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
塑膠石化相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 南亞(1303) | +23.2% | +46.8% | +312.3% |
| 台化(1326) | +16.0% | +31.7% | +112.7% |
| 台塑化(6505) | +16.7% | +50.3% | +101.8% |
| 台塑(1301) | -1.5% | +6.8% | +67.2% |
| 東聯(1710) | -2.4% | +24.0% | +32.9% |
| 台達化(1309) | -19.0% | +6.4% | +23.6% |
| 國喬(1312) | +20.2% | +89.2% | +23.0% |
| 中石化(1314) | -30.2% | -24.4% | +12.5% |
| 台聚(1304) | -6.0% | +8.7% | +12.0% |
| 華夏(1305) | +0.2% | -11.2% | +11.4% |
| 亞聚(1308) | +1.9% | +12.8% | +8.7% |
資料來源:豪享看股票,月營收與還原權息收盤價
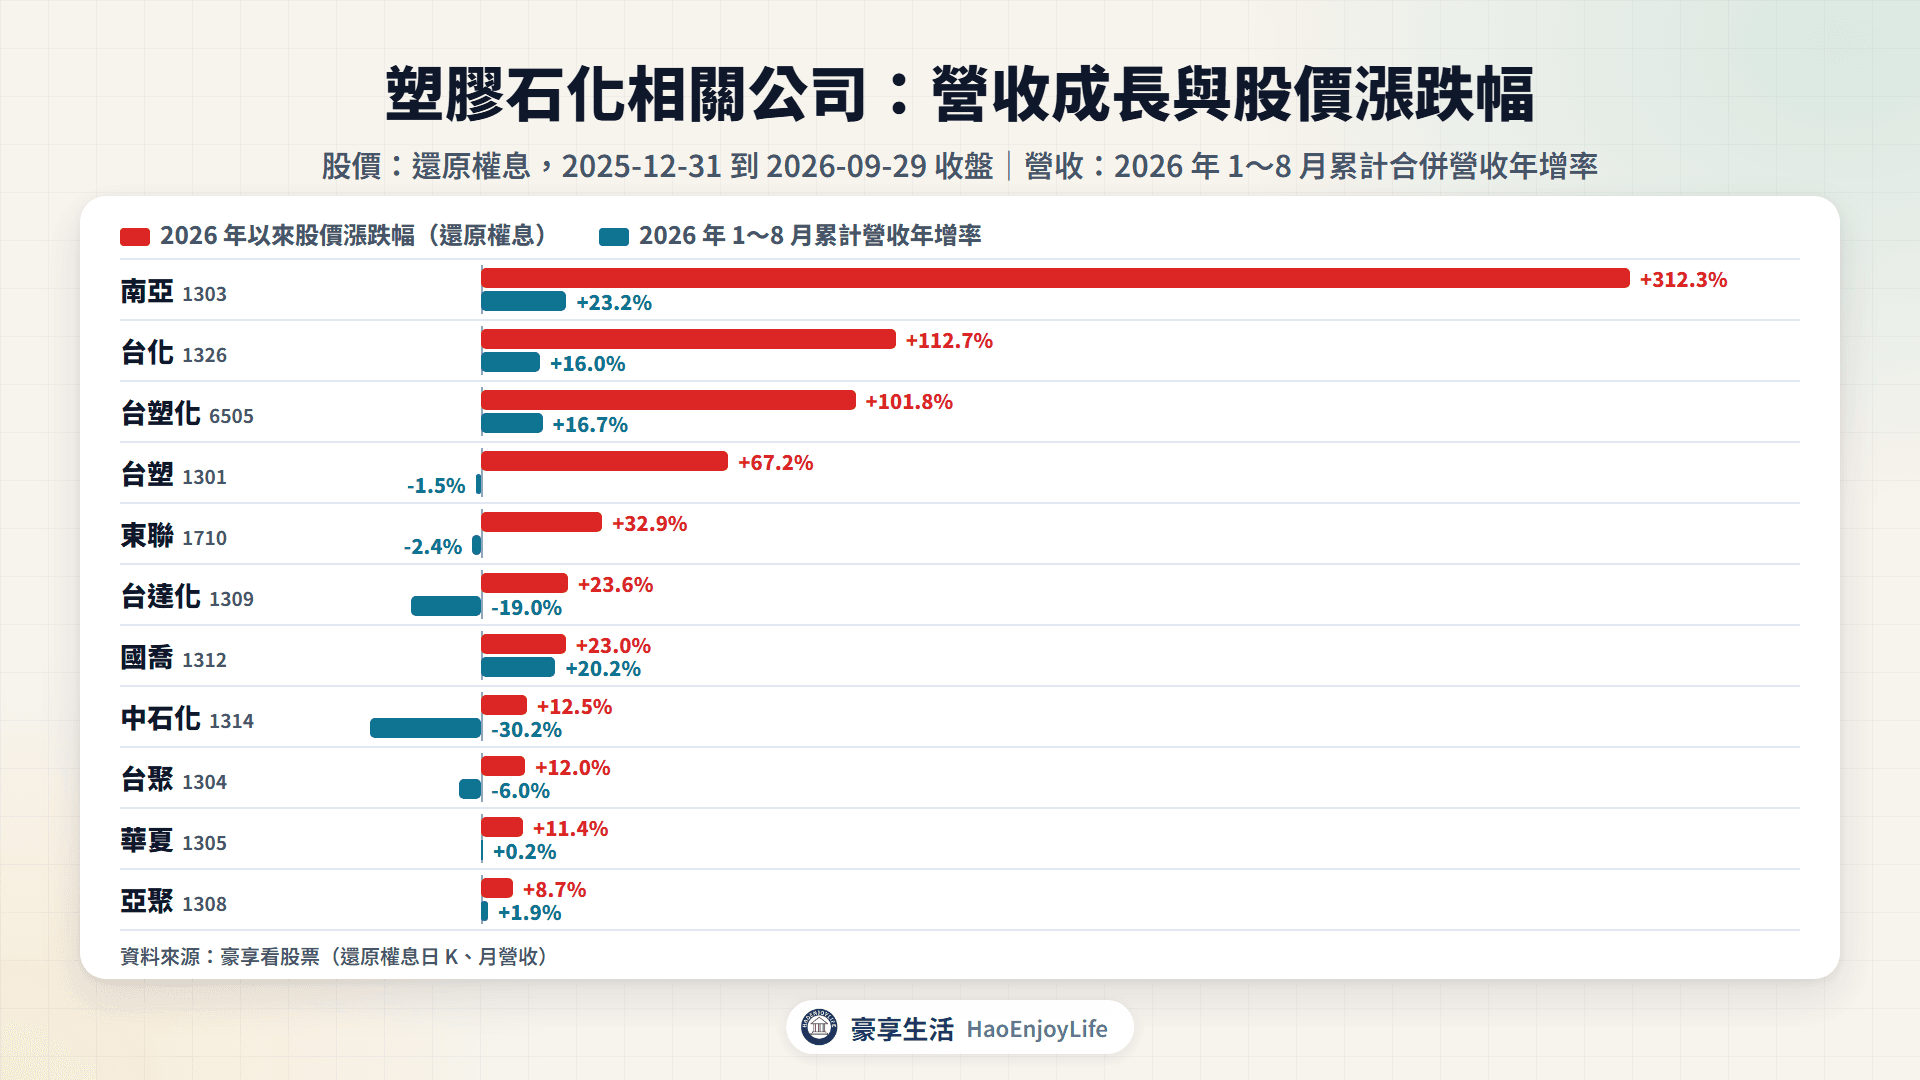
- 營收與股價都成長:南亞、台化與台塑化,營收年增 16%~23%,股價上漲 102%~312%。南亞營收含電子材料,獲利也含南亞科等轉投資收益。
- 營收持平或衰退、股價上漲:台塑營收年減 1.5%、股價上漲 67.2%。東聯營收年減 2.4%、股價上漲 32.9%,7、8 月單月轉為年增;台達化營收年減 19.0%、股價上漲 23.6%,8 月單月轉為年增。台聚、華夏、亞聚與中石化股價上漲約 9%~13%,其中中石化營收年減 30.2%。
- 營收成長、股價漲幅較小:國喬營收年增 20.2%,股價上漲 23.0%,營收成長含子公司投產與低基期。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。塑化公司的獲利也受轉投資影響,例如台塑第 1 季轉為獲利,主因是台塑化投資收益增加。
最近塑化業有哪些減產、擴產與轉型?
2025 年下半年以來,動態以既有廠商減產、調整產品與轉型電子化學品為主,另有中東衝突與中國政策帶來的變化。
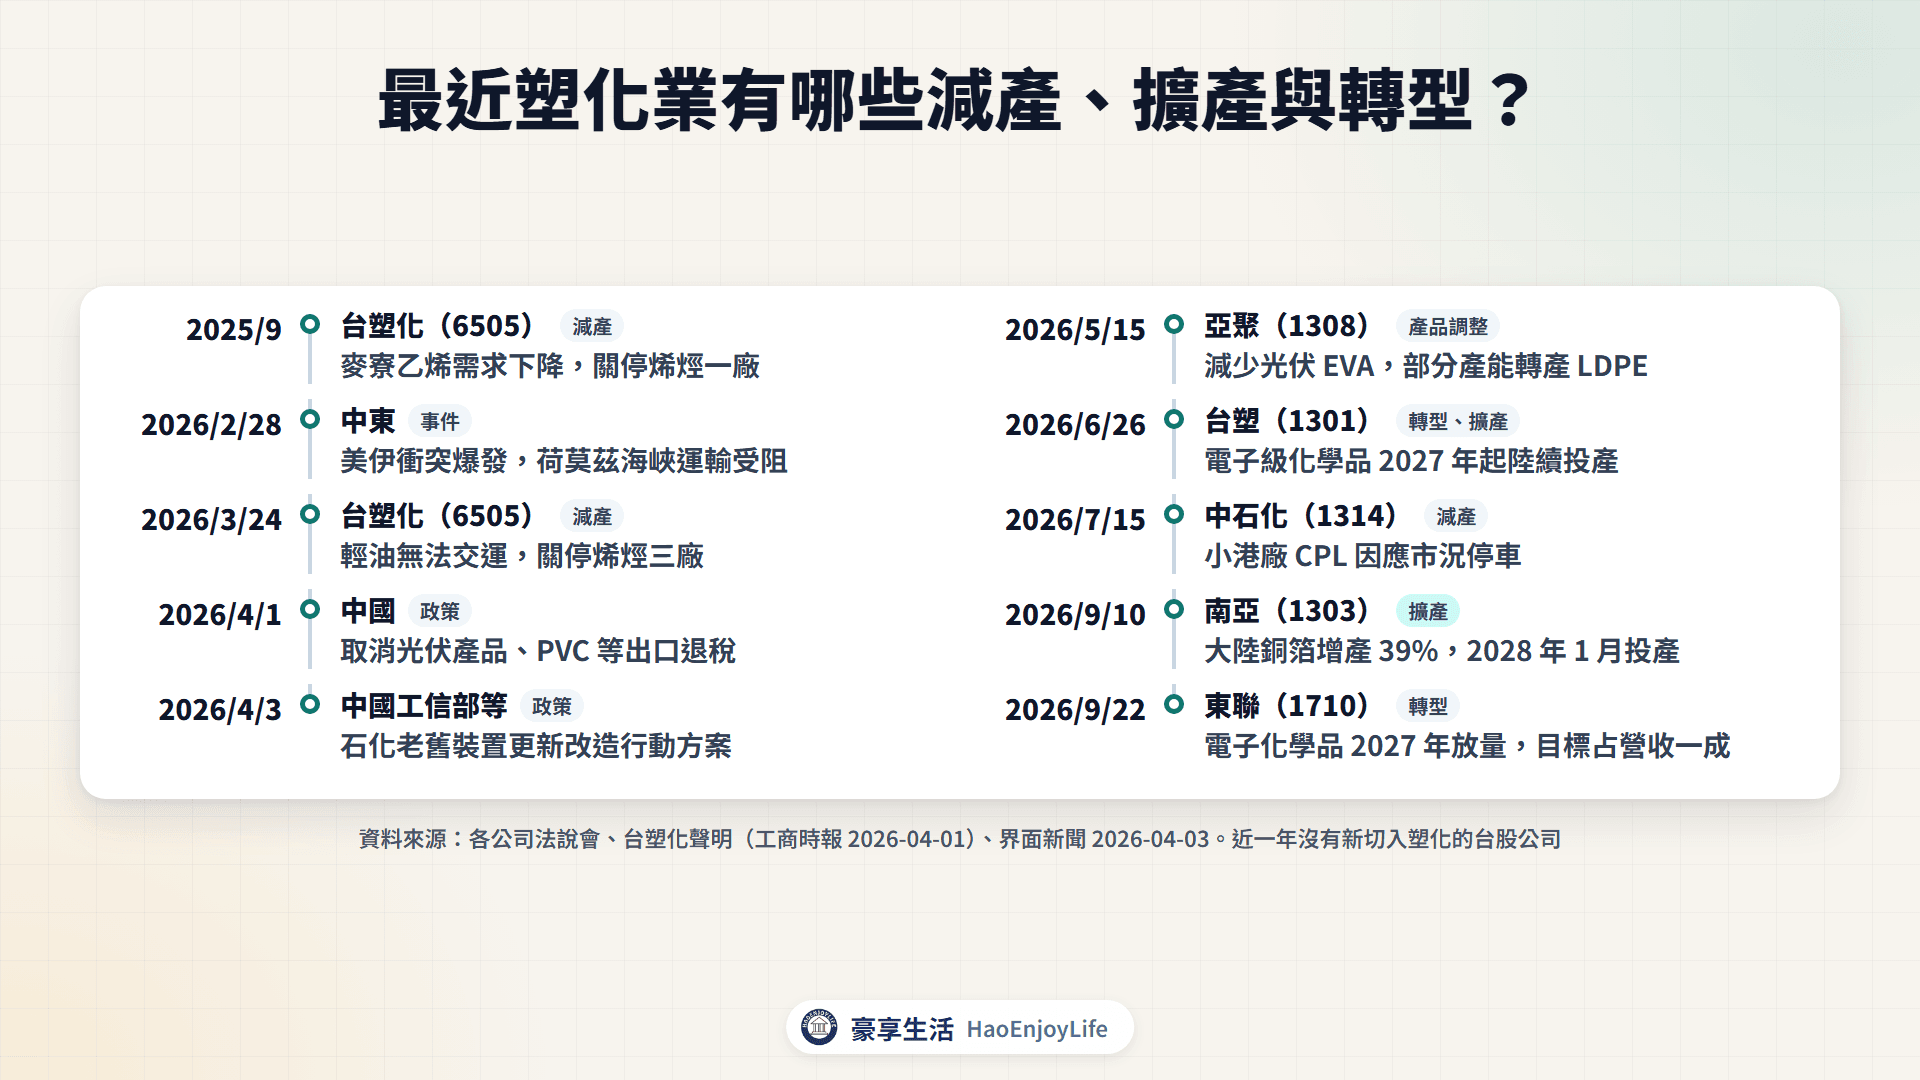
塑膠石化最近的減產、擴產與轉型
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-09 | 台塑化 | 麥寮乙烯需求下降,關停烯烴一廠 | 減產(公司聲明) |
| 2026-02-28 | — | 美伊衝突爆發,荷莫茲海峽運輸受阻 | 事件(公司聲明) |
| 2026-03-24 | 台塑化 | 輕油無法交運,關停烯烴三廠 | 減產(公司聲明) |
| 2026-04-01 | 中國 | 取消光伏產品、PVC 等出口退稅 | 政策(公司法說) |
| 2026-04-03 | 中國工信部等 | 石化老舊裝置更新改造行動方案 | 政策(媒體報導) |
| 2026-05-15 | 亞聚 | 減少光伏 EVA,部分產能轉產 LDPE | 產品調整(法說) |
| 2026-06-26 | 台塑 | 電子級化學品 2027 年起陸續投產 | 轉型、擴產(法說) |
| 2026-07-15 | 中石化 | 小港廠 CPL 因應市況停車 | 減產(法說) |
| 2026-09-10 | 南亞 | 大陸銅箔增產 39%,2028 年 1 月投產 | 擴產(法說) |
| 2026-09-22 | 東聯 | 電子化學品 2027 年放量,目標占營收一成 | 轉型(法說) |
資料來源:各公司法說會、台塑化聲明(工商時報 2026-04-01)、界面新聞 2026-04-03
塑膠石化未來怎麼發展?
- 中東供給恢復:EIA 假設中東油流到 2026 年第 4 季仍受限。東聯法說會認為,中東乙二醇產能恢復至少要半年。
- 中國新產能趨緩:台塑預期 2027 年後才可能趨緩,中國 EVA 到 2027 年初仍有約 70 萬噸新產能。
- 原料多元化:台塑化 2025 年 6 月表示,規劃改用美國乙烷生產乙烯,最快 2027 年初完工。
- 電子化學品:台塑的轉型專案預估增加逾 300 億元產值,東聯目標 2028 年電子化學品占一成。
- 碳費:台塑適用高碳洩漏風險行業的優惠費率,預估每年碳費約 1.2 億元。
追蹤塑膠石化,可以看 5 個指標:
- 原油價格:EIA 每月發布的短期能源展望。
- 產品報價與利差:台塑四寶、台聚集團法說會簡報裡的報價圖。
- 台塑化開工率:煉油與烯烴開工率,反映原料供應與需求。
- 月營收與公告備註:看累計年增率與備註,詳見月營收怎麼看。
- 中國新產能與出口量:EVA、PE、PVC 的投產時程與出口數字。
塑膠石化有哪些產業風險?
- 油價急跌:和談或停戰時原料價格回落,客戶觀望,高價庫存可能出現跌價損失。
- 中國產能過剩:中國 SM 產能 2,270 萬噸、需求 1,500 萬噸,EVA 自給率已達 95%。
- 需求疲弱:中國新屋開工年減 22%,IEA 預估 2026 年全球油品需求減少。
- 原料斷供:輕油無法交運會讓裂解廠停機,台達化也提到中油新三輕設備異常。
- 貿易保護:華夏表示英國、南韓與泰國等市場推出保護措施,台塑也因美國關稅停止對美出口液鹼。
常見問題
Q1:台塑四寶是哪四家?
台塑四寶是台塑(1301)、南亞(1303)、台化(1326)與台塑化(6505),都屬台塑集團。台塑化生產乙烯、丙烯,台塑、南亞、台化再做成塑膠、化學品與纖維原料。
Q2:油價上漲,塑化股營收一定會成長嗎?
不一定。油價上漲通常帶動報價,營收可能增加;但原料漲得比產品快時,利差反而縮小。油價太高也會壓抑下游需求,讓客戶觀望。
Q3:輕油裂解是什麼?
輕油裂解是把煉油得到的輕油加熱分解,產出乙烯、丙烯與丁二烯等基本原料。乙烯和丙烯再做成 PE、PP、PVC 等塑膠。
Q4:南亞為什麼也出現在 AI 供應鏈?
南亞做玻纖布、銅箔、環氧樹脂與銅箔基板,這些是 AI 伺服器電路板的材料。2026 上半年電子材料占南亞營收 52.7%,比化工、聚酯與塑膠加工加總還多。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0