 里奇豪
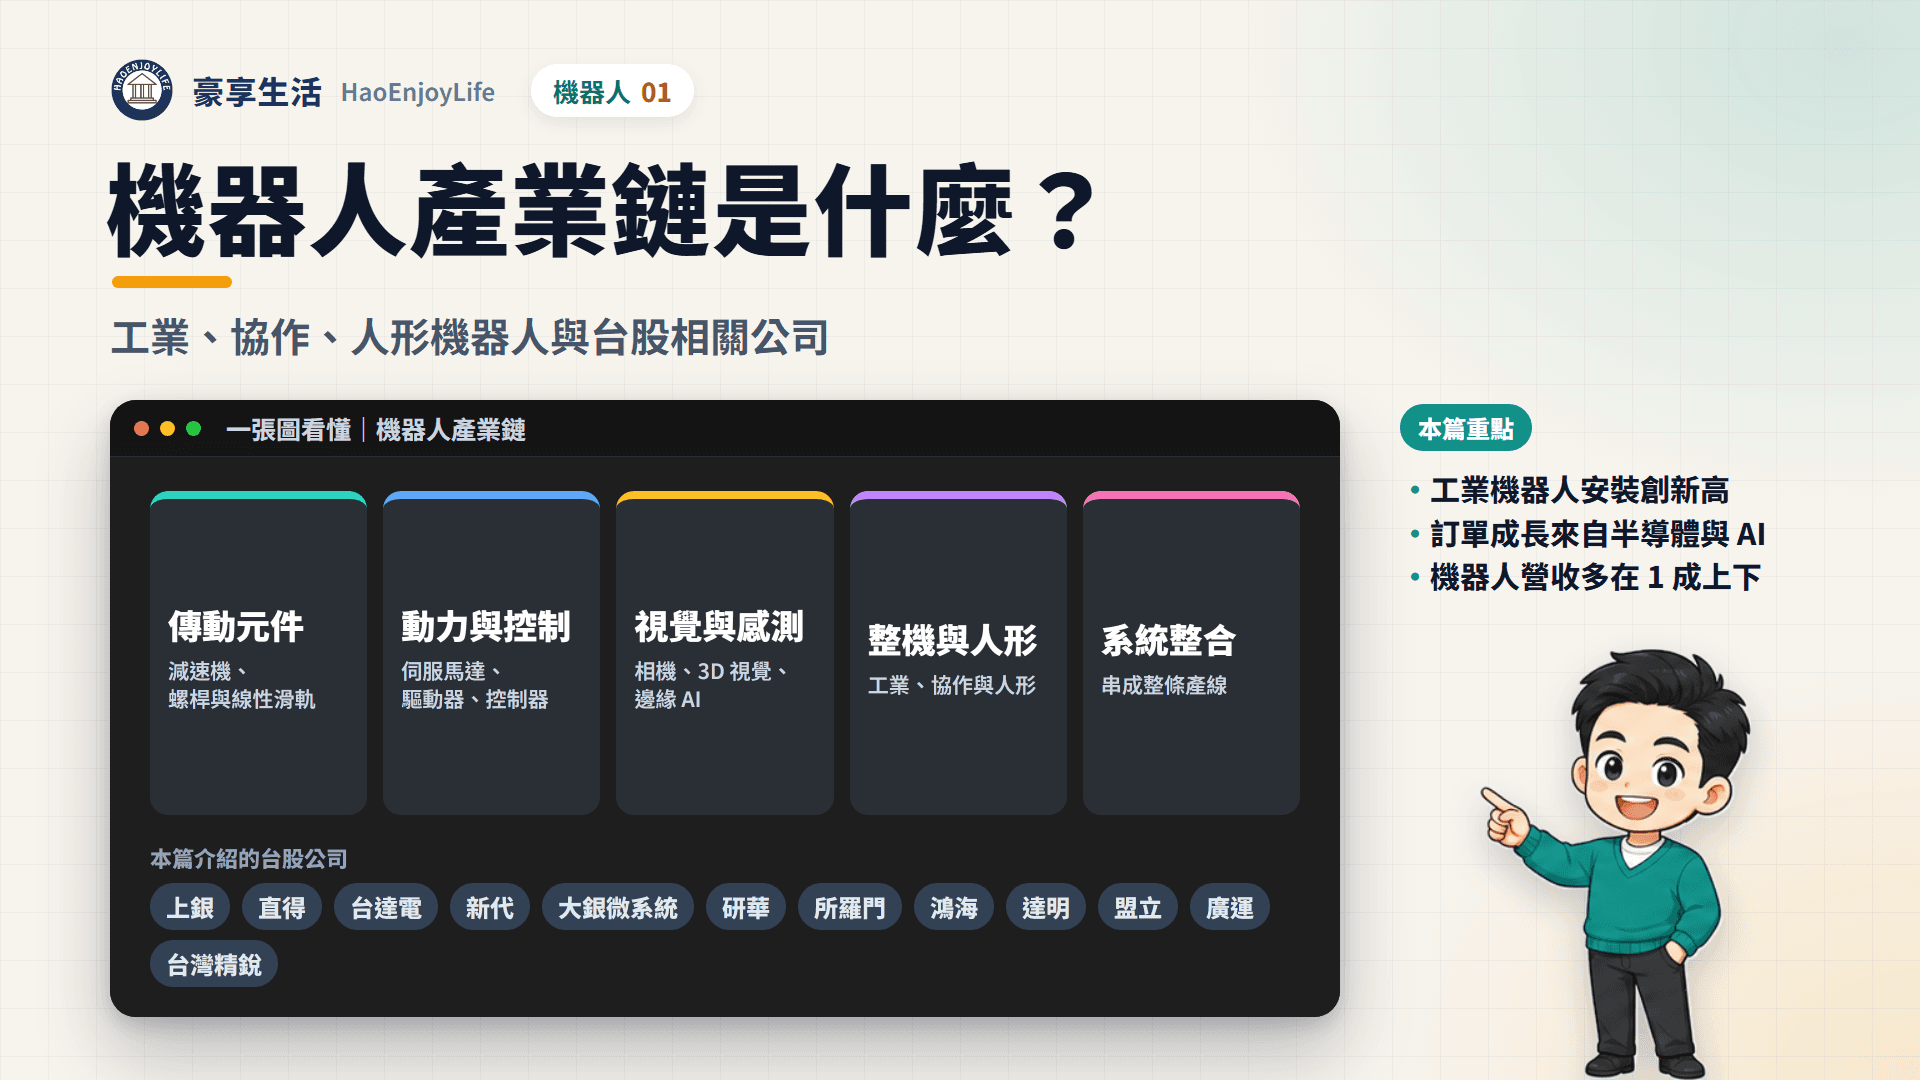
機器人產業鏈是從關節零件、控制系統與感測器,到整機與產線整合的上下游產業。依機器人的組成,可分成傳動元件、動力與控制、視覺與感測、整機與人形機器人,以及系統整合五段。
國際機器人聯合會(IFR)統計,2025 年全球工業機器人安裝 603,307 台,年增 11%,創下新高。台廠 2026 年的訂單成長主要來自半導體與 AI 設備,人形機器人多數還在送樣與小批量階段。
台股相關公司有上銀、直得、台達電、新代、大銀微系統、研華、所羅門、鴻海、達明與盟立。有揭露機器人營收的公司,占比多在 1 成上下。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月。
機器人分哪幾類?工業、協作、移動、服務與人形機器人
機器人依用途可分成 5 類。IFR 把協作機器人算在工業機器人裡,物流機器人算在專業服務機器人裡。
機器人的種類與市場規模
| 類型 | 用途 | 2025 年規模 | 台股相關公司 |
|---|---|---|---|
| 工業機器人 | 固定在產線焊接、搬運與組裝 | 安裝 603,307 台、年增 11%,市場價值 186 億美元 | 上銀、台達電、聯達 |
| 協作機器人 | 和人在同一區域取放與檢測 | 占工業機器人安裝量 11% | 達明、台達電、聯達 |
| 移動與物流 | 在工廠與倉庫搬運,例如 AGV、AMR | 運輸與物流機器人約 117,500 台、年增 21% | 盟立、廣運、和椿 |
| 服務機器人 | 巡檢、照護與醫療等專業服務 | 專業服務機器人接近 25 萬台(含物流)、年增 24% | 和椿(代理) |
| 人形機器人 | 在為人設計的環境移動、用手取物 | 全尺寸(身高 140 公分以上)約 7,000 台;2026 年預估超過 5 萬台(TrendForce) | 鴻海、盟立、達明 |
資料來源:IFR World Robotics 2026、TrendForce;聯達是新代子公司
工業機器人仍是最大的市場。中國 2025 年安裝 35.4 萬台、占全球 59%;美國約 3.85 萬台、年增 12%,成為第二大市場。人形機器人各機構的統計範圍不同,數字不能直接相比。
機器人產業鏈有哪些環節?
機器人產業鏈的上游是零組件,中游是整機,下游是把機器人串成產線的系統整合與工廠客戶。一個關節通常由伺服馬達、減速機、編碼器與軸承組成,再加上控制器與視覺,機器人才能精準動作。
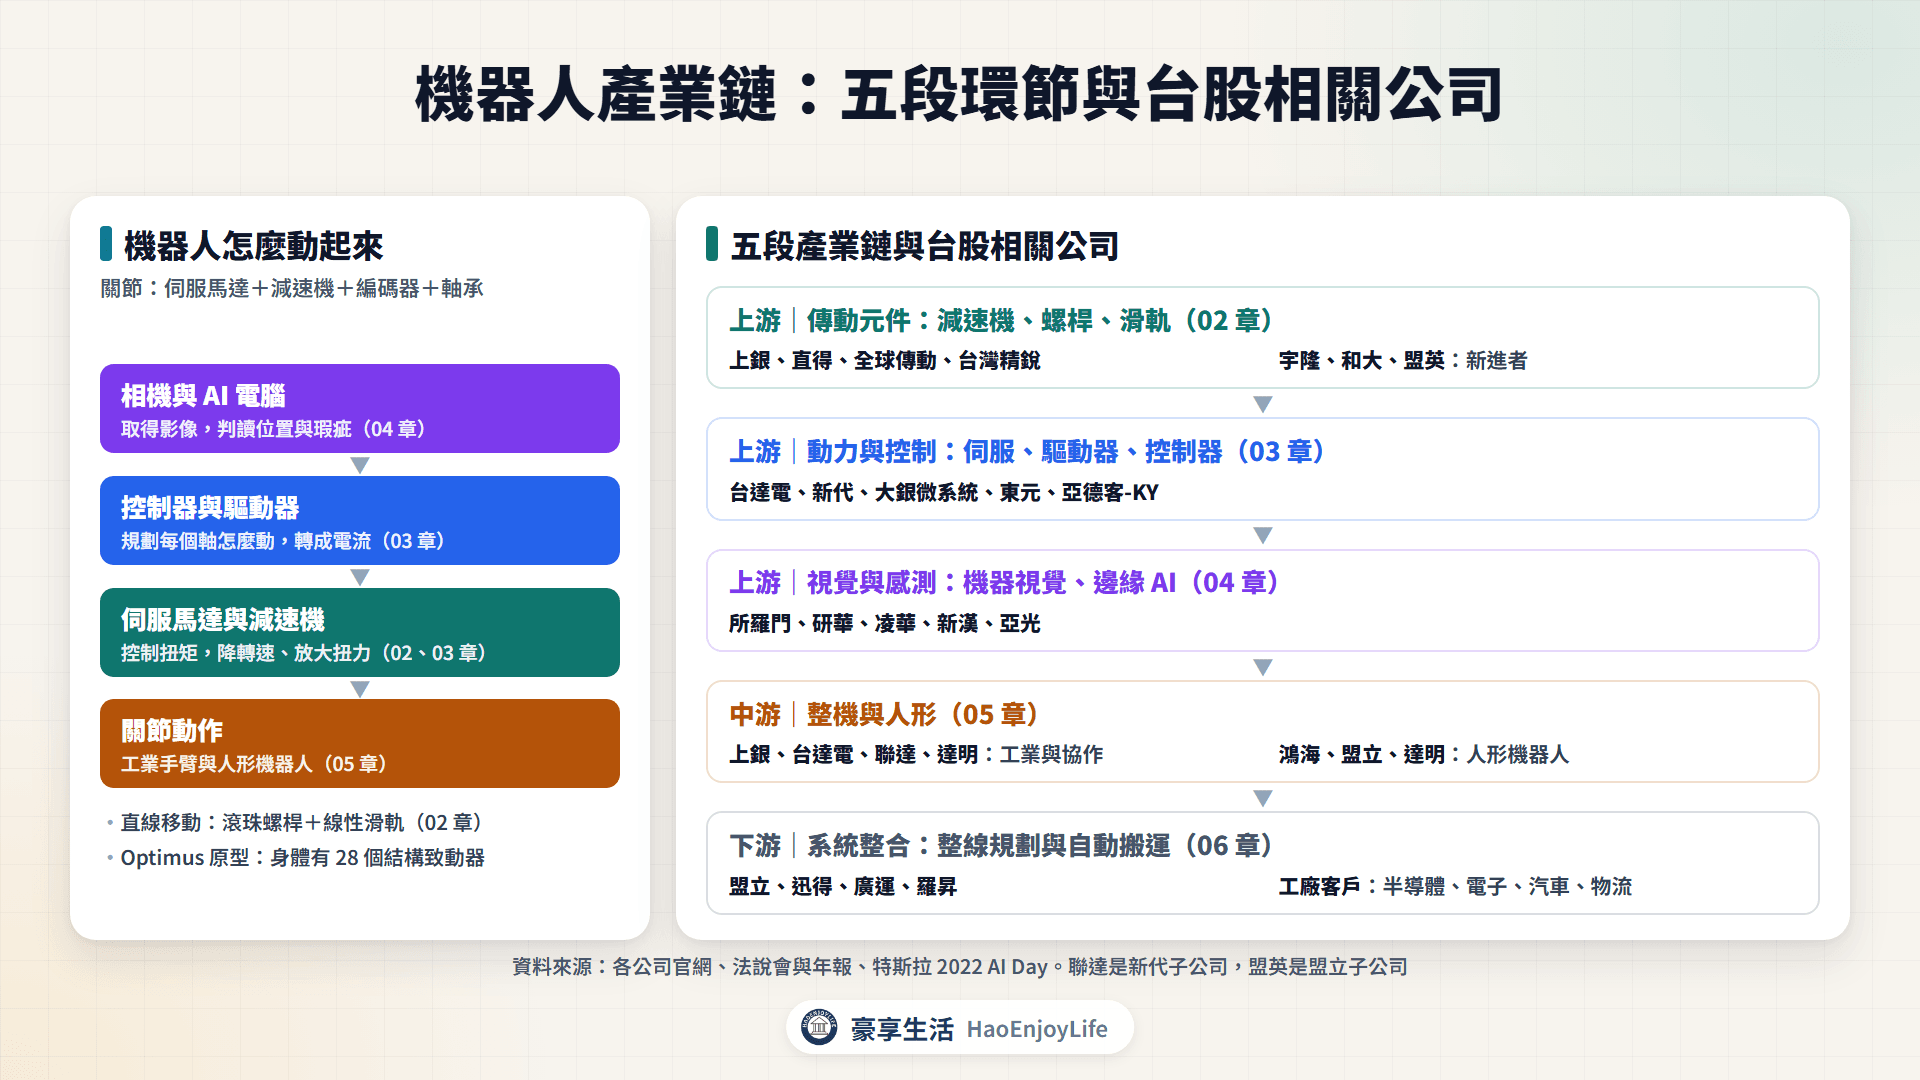
TrendForce 2025 年 12 月指出,台灣廠商的優勢在機電整合、驅動元件、精密螺桿、機器視覺與感測器。
傳動元件:減速機、滾珠螺桿與線性滑軌
減速機把伺服馬達的高轉速降下來、同時放大扭力,是關節的核心零件;滾珠螺桿與線性滑軌負責直線移動。線性傳動目前接單大於產能,上銀董事長 8 月表示,滾珠螺桿交期拉長到 6 個月以上。
代表公司有上銀、直得、全球傳動與台灣精銳,新進者有宇隆、和大與盟立子公司盟英,詳見減速機與傳動元件。
動力與控制:伺服馬達、驅動器與控制器
伺服馬達依指令控制位置、速度與扭矩,驅動器把指令轉成電流,控制器規劃每個軸怎麼動。2026 年成長最快的應用是半導體設備,日本安川電機 3~5 月的半導體相關伺服訂單年增超過 200%。
代表公司有台達電、新代、大銀微系統、東元與亞德客-KY,詳見伺服馬達與控制器。
視覺與感測:機器視覺、力矩感測與邊緣 AI
機器視覺用相機與鏡頭取得影像,再由軟體或 AI 判讀位置與瑕疵;3D 視覺多了深度,機器人才能夾取位置不固定的物品。輝達(NVIDIA)2025 年 8 月推出的 Jetson Thor,AI 運算是前一代 Orin 的 7.5 倍。
代表公司有所羅門、研華、凌華、新漢與亞光,詳見機器視覺與感測。
整機與人形機器人:機器人本體與人形供應鏈
上銀、台達電、新代子公司聯達與達明,都有工業或協作機器人產品。人形機器人要自己走動並用手取物,關節比工業手臂多。特斯拉 2022 年發表的 Optimus 原型,身體有 28 個結構致動器。
特斯拉 2026 年 7 月表示,Optimus 第一代產線正在安裝,預計 2026 年內開始生產。人形機器人的整機與組裝有鴻海、盟立與達明,關節與零件有上銀、大銀微系統、宇隆與時碩,詳見人形機器人供應鏈。
系統整合:把機器人串成整條產線
系統整合商依客戶的廠房規劃整條產線,把不同廠牌的手臂、輸送設備、視覺與軟體串起來,再負責安裝與驗收。台股整合商近年的成長,主要來自半導體與載板廠的自動搬運。盟立的半導體設備系統占營收,從 2022 年 19% 升到 2025 年前三季 57%。
代表公司有盟立、迅得、廣運與羅昇,詳見自動化系統整合。
機器人需求從哪裡來?為什麼成長?
機器人需求有 4 個來源,2026 年拉動台廠營收最明顯的是半導體與 AI 設備。
- 工業機器人裝機回升:IFR 預估 2026 年安裝 65.5 萬台、年增 9%,2029 年 80.6 萬台。
- 半導體與 AI 設備:上銀表示訂單主要受 AI 與半導體設備帶動,大銀微系統的半導體應用超過營收一半。
- 製造業回流與物流:IFR 指出,供應鏈韌性與貿易政策正推動製造業回流。運輸與物流是專業服務機器人最大的應用,占 47%。
- AI 進到機器人:輝達的 Isaac GR00T 模型讓機器人從示範資料學習。Counterpoint 統計,2026 上半年全球人形機器人出貨超過 2.2 萬台,較去年同期增加近 3 倍。
研究機構的零組件與市場預估
| 機構(發布日期) | 範圍 | 預估 |
|---|---|---|
| The Business Research Company(2026-03-13) | 全球機器人減速機 | 2026 年 33.4 億美元,2030 年 43.5 億美元 |
| Interact Analysis(2026-05) | 全球機器視覺 | 2025 年約 59 億美元,2030 年約 83 億美元 |
| QYResearch(2026-02) | 機器人六軸力矩感測器 | 2025 年約 3.1 億美元,2032 年約 27.8 億美元 |
| Interact Analysis(2026-01) | 全球移動機器人營收 | 2024 年不到 50 億美元,2030 年 140 億美元 |
資料來源:各研究機構,詳見各章
機器人產業的供需現況
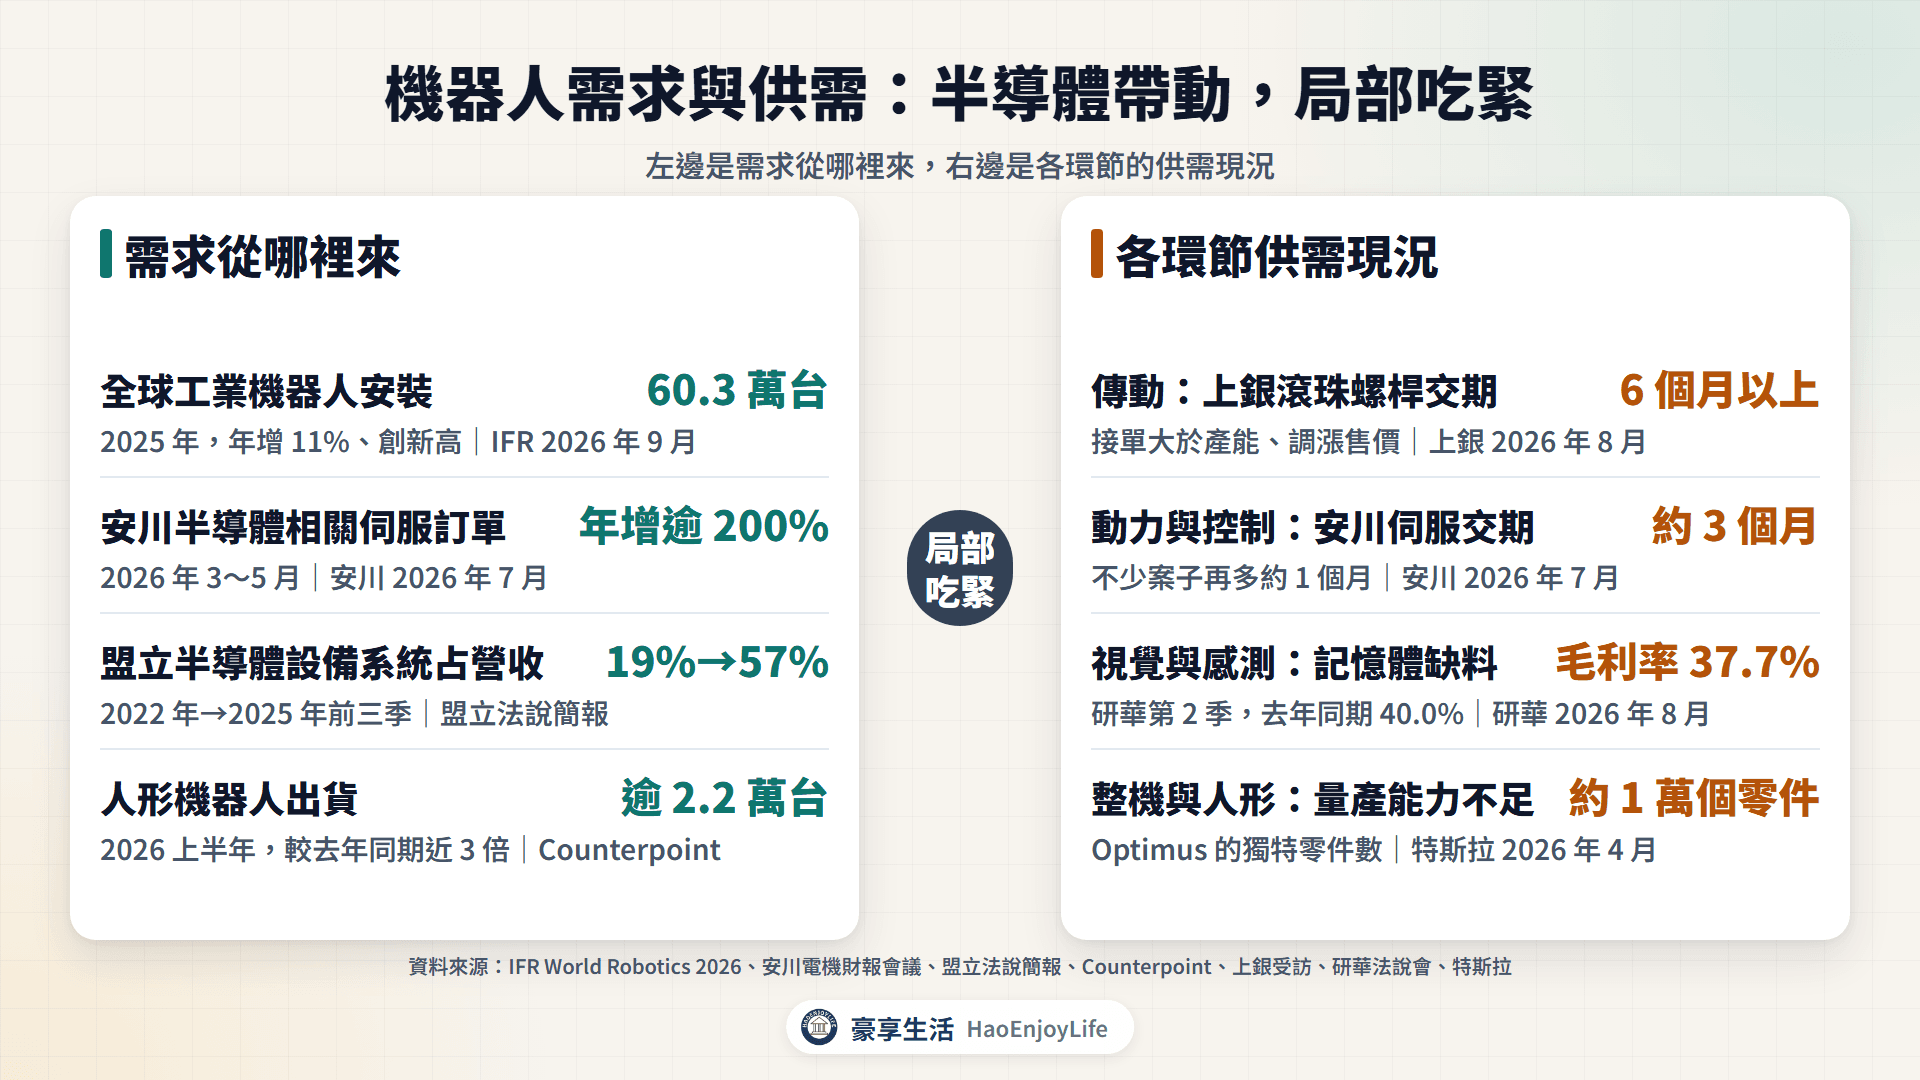
機器人產業沒有全面缺貨,吃緊的是半導體與 AI 設備用的線性傳動與伺服產品,人形機器人的問題則是量產能力。
機器人產業鏈各環節的供需現況
| 環節 | 供需現況 | 代表說法(來源) |
|---|---|---|
| 傳動元件 | 接單大於產能、調漲售價 | 上銀滾珠螺桿交期 6 個月以上(上銀) |
| 動力與控制 | 沒有全面缺貨,部分交期拉長 | 安川伺服交期約 3 個月,不少案子再多 1 個月(安川) |
| 視覺與感測 | 記憶體缺料推高成本 | 研華第 2 季毛利率 37.7%,去年同期 40.0%(研華) |
| 整機與人形 | 量產能力不足 | Optimus 約有 1 萬個獨特零件(特斯拉) |
| 系統整合 | 訂單增加、整合商擴產 | 廣運在手訂單 66.6 億元創新高(媒體報導) |
資料來源:各公司法說會、財報會議與媒體報導(2026 年 4~8 月)
擴產也在進行。安川規劃下半年伺服產能比上半年增加 30%~40%,盟立規劃 2026 年產能擴增 30%~40%。
機器人產業的營收從哪裡來?
機器人產業有 5 種賺錢方式,毛利率差很多:
- 零組件按件計價:減速機、螺桿、馬達與鏡頭賣給設備廠,直得 2025 年毛利率 40.99%。
- 控制器包套:新代的控制器多半搭配自家驅動器與馬達一起賣,上半年毛利率 45.82%。
- 邊緣 AI 控制器:新漢董事長表示,用輝達高階模組的 AI 控制器約 5,000~8,000 美元。
- 整機銷售:達明整台出售協作機器人,媒體報導公司預期產品毛利率約 50%。
- 整線專案:系統整合依完工比例認列營收,毛利率約兩成,例如盟立 2025 年前三季 19.1%。
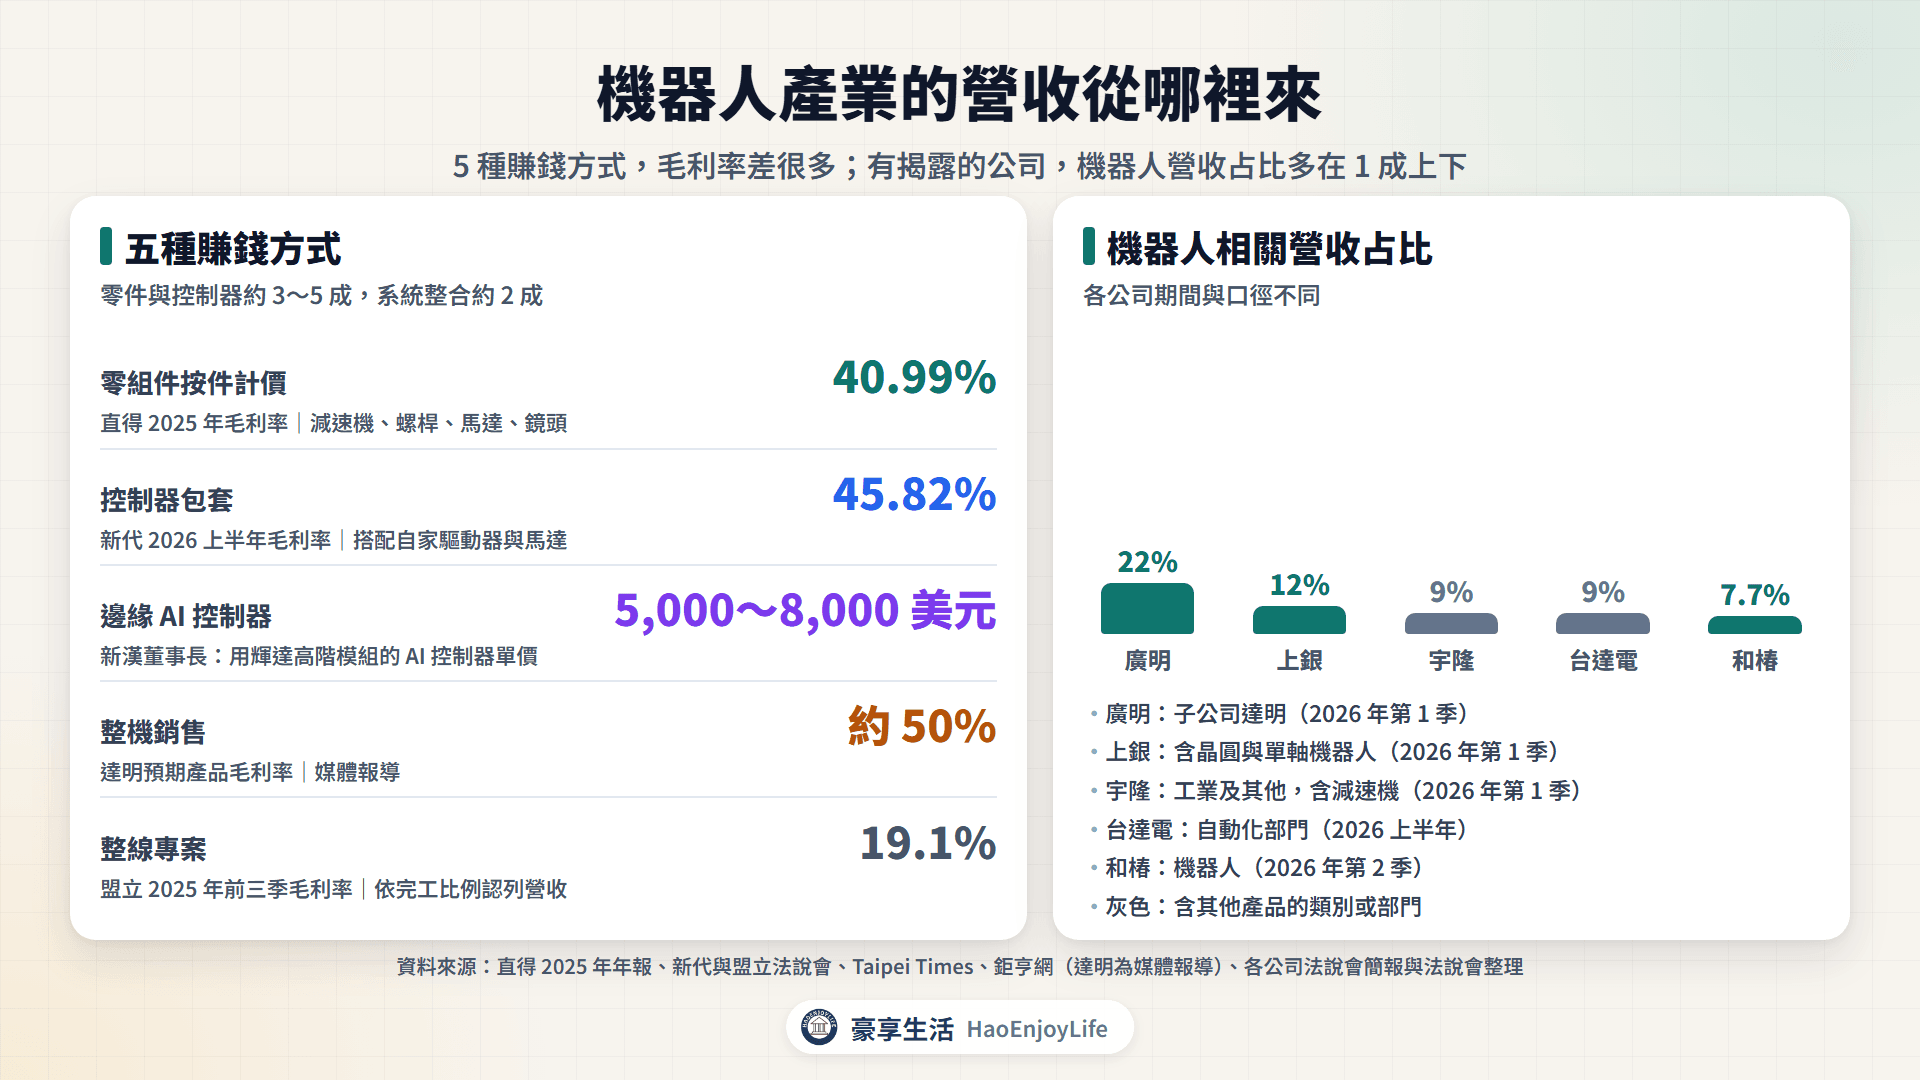
多數公司的機器人營收占比仍低,主力多半是本業。
機器人相關營收占比
| 公司 | 機器人相關營收占比 | 期間 |
|---|---|---|
| 廣明 | 機器人(子公司達明)22% | 2026 年第 1 季 |
| 上銀 | 機器人 12%,含晶圓與單軸機器人 | 2026 年第 1 季 |
| 宇隆 | 工業及其他 9%,含減速機 | 2026 年第 1 季 |
| 台達電 | 自動化部門 9%,含伺服與機器人 | 2026 上半年 |
| 和椿 | 機器人 7.7% | 2026 年第 2 季 |
資料來源:各公司法說會簡報與法說會整理
上銀第 1 季機器人營收 7.47 億元,年增約 46%(豪享生活自算)。鴻海、廣達則沒有單獨揭露人形機器人營收。
台股機器人相關公司:誰做什麼?
下表依產業鏈分段,整理各章的代表公司。同一家公司可能橫跨多段,例如盟立做系統整合與人形機器人本體,子公司盟英做諧波減速機。
機器人產業鏈台股相關公司
| 環節 | 公司(代號) | 主要產品 |
|---|---|---|
| 傳動元件 | 上銀(2049) | 滾珠螺桿、線性滑軌、諧波減速機 |
| 傳動元件 | 直得(1597) | 線性滑軌、線性馬達 |
| 傳動元件 | 台灣精銳(4583) | 行星減速機 |
| 傳動元件 | 宇隆(2233) | 行星與諧波減速機(新進者) |
| 動力與控制 | 台達電(2308) | 伺服、PLC、協作機器人 |
| 動力與控制 | 新代(7750) | 工具機控制器;子公司聯達做機器人 |
| 動力與控制 | 大銀微系統(4576) | 直驅與線性馬達、定位平台 |
| 動力與控制 | 東元(1504) | 工業馬達、機器人關節模組 |
| 視覺與感測 | 所羅門(2359) | 3D 視覺、AI 瑕疵檢測 |
| 視覺與感測 | 研華(2395) | 邊緣 AI 電腦、機器人平台 |
| 整機與人形 | 鴻海(2317) | 工業人形機器人 |
| 整機與人形 | 達明(4585) | 協作機器人、輪式人形機器人 |
| 系統整合 | 盟立(2464) | 半導體 AMHS、智能物流 |
| 系統整合 | 迅得(6438) | 封測與載板廠 AMHS |
| 系統整合 | 廣運(6125) | 智慧物流、半導體物流 |
資料來源:各公司官網、法說會與媒體報導
- 傳動元件:線性傳動吃緊,減速機新進者多在送樣與小量交貨。
- 動力與控制:營收成長多來自半導體設備與中國工具機。
- 視覺與感測:邊緣 AI 電腦受記憶體缺料影響,人形機器人鏡頭仍在試作。
- 整機與人形:鴻海先在自家休士頓廠試點,零件廠多在送樣與小批量。
- 系統整合:成長主要來自半導體與先進封裝的自動搬運,單月營收起伏大。
機器人相關公司營收與股價比較
下表從各章挑出 12 家代表公司,比較營收成長與 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
機器人產業鏈代表公司營收與股價比較
| 公司(代號) | 環節 | 1~8 月累計營收年增率 | 8 月單月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|---|
| 盟立(2464) | 系統整合 | +31.4% | +73.7% | +211.0% |
| 研華(2395) | 視覺與感測 | +45.9% | +87.5% | +158.9% |
| 大銀微系統(4576) | 動力與控制 | +55.8% | +98.1% | +134.8% |
| 新代(7750) | 動力與控制 | +101.3% | +151.1% | +130.3% |
| 直得(1597) | 傳動元件 | +44.9% | +45.2% | +104.5% |
| 台達電(2308) | 動力與控制 | +41.1% | +35.0% | +91.5% |
| 上銀(2049) | 傳動元件 | +23.0% | +42.3% | +74.0% |
| 鴻海(2317) | 整機與人形 | +39.7% | +52.0% | +11.9% |
| 所羅門(2359) | 視覺與感測 | +4.9% | -18.2% | +3.1% |
| 達明(4585) | 整機與人形 | +10.4% | -6.1% | -14.0% |
| 廣運(6125) | 系統整合 | +26.9% | -1.5% | -31.0% |
| 台灣精銳(4583) | 傳動元件 | +16.0% | +23.6% | -33.2% |
資料來源:豪享看股票,月營收與還原權息收盤價
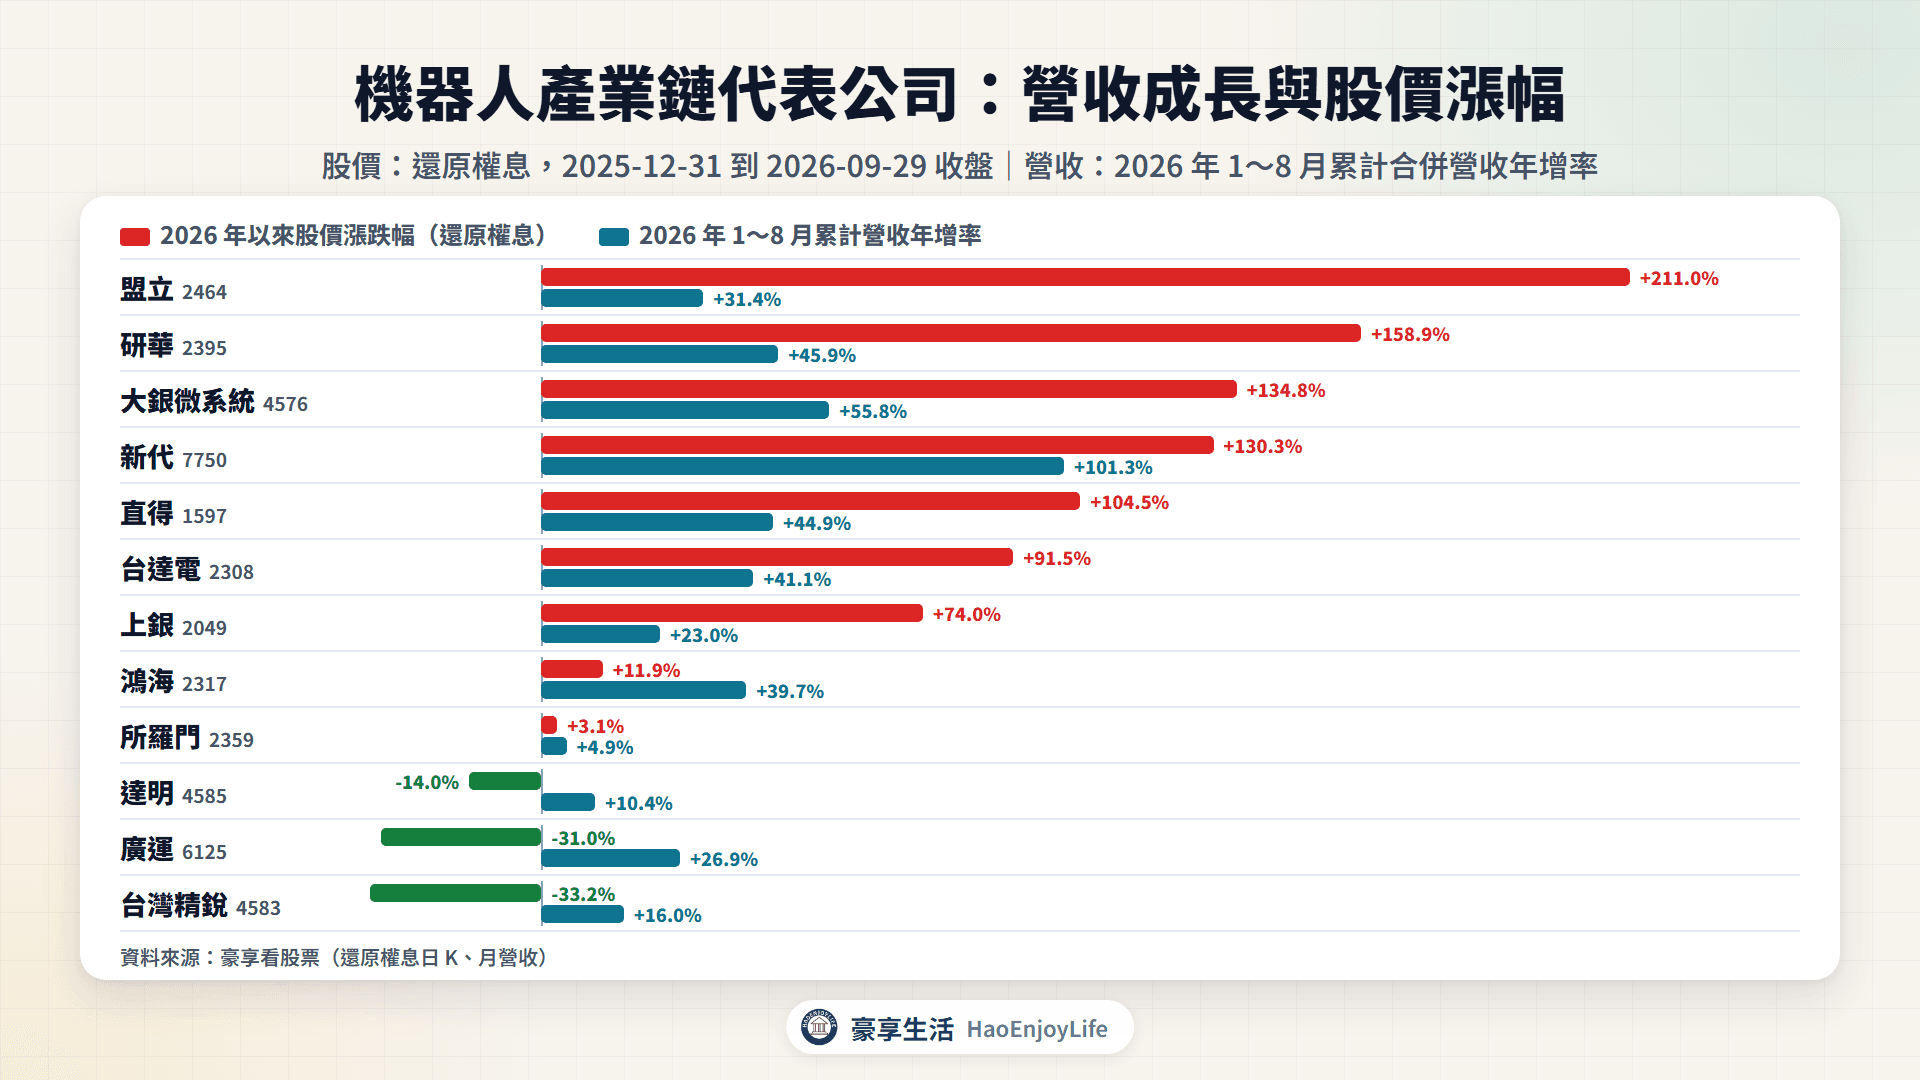
- 營收與股價都大幅成長:新代、大銀微系統、研華、直得與台達電。營收年增 41%~101%,股價上漲 92%~159%。
- 股價漲幅明顯大於營收成長:盟立營收年增 31.4%、股價上漲 211.0%;上銀營收年增 23.0%、股價上漲 74.0%。盟立 8 月公告寫半導體自動化設備訂單增加。
- 營收成長大於股價漲幅:鴻海營收年增 39.7%、股價上漲 11.9%,營收主力是 AI 伺服器。
- 營收成長、股價持平或下跌:所羅門、達明、廣運與台灣精銳。營收年增 4.9%~26.9%,股價介於上漲 3.1% 到下跌 33.2%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。表中多數公司的機器人營收占比不高,營收變化主要反映半導體設備、AI 伺服器與工具機等本業。
最近誰在切入機器人產業?
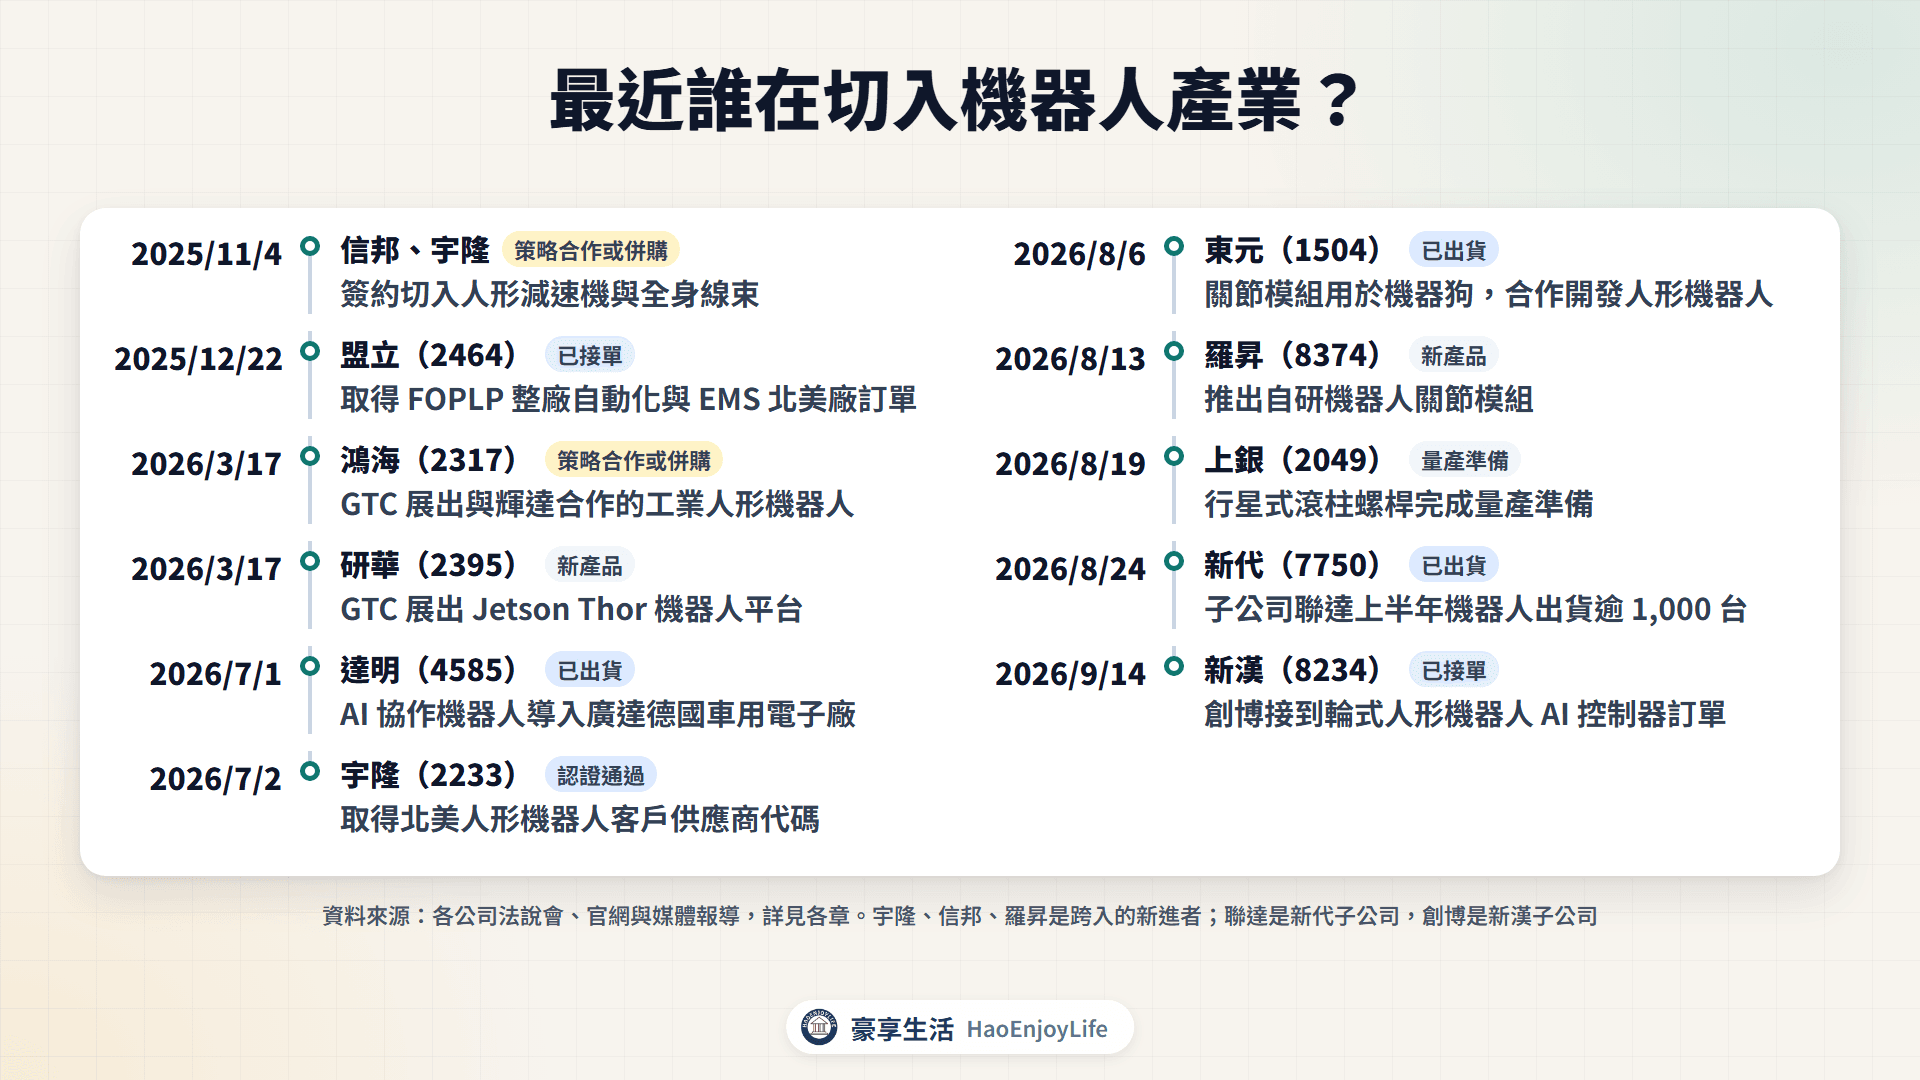
2025 年下半年以來,新進者有汽車零件、線束與代理商。既有廠商則從馬達、傳動與工業電腦,延伸到關節模組與人形機器人;多數仍在送樣或小量出貨階段。
機器人產業鏈最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-11-04 | 信邦、宇隆 | 簽合作備忘錄,切入人形減速機與全身線束 | 策略合作(媒體報導) |
| 2025-12-22 | 盟立 | 取得 FOPLP 整廠自動化專案與 EMS 北美廠訂單 | 已接單(法說簡報) |
| 2026-03-17 | 鴻海 | GTC 展出與輝達合作的工業人形機器人 | 策略合作(展示) |
| 2026-03-17 | 研華 | GTC 展出 Jetson Thor 機器人平台 | 新產品(公司發布) |
| 2026-07-01 | 達明 | AI 協作機器人導入廣達德國車用電子廠 | 已出貨(官網) |
| 2026-07-02 | 宇隆 | 取得北美人形機器人客戶供應商代碼 | 認證通過(法說) |
| 2026-08-06 | 東元 | 關節模組用於機器狗,合作開發人形機器人 | 已出貨(公司說明) |
| 2026-08-13 | 羅昇 | 推出自研機器人關節模組 | 新產品(公司提供) |
| 2026-08-19 | 上銀 | 行星式滾柱螺桿完成量產準備 | 量產準備(董事長受訪) |
| 2026-08-24 | 新代 | 子公司聯達上半年機器人出貨逾 1,000 台 | 已出貨(法說) |
| 2026-09-14 | 新漢(創博) | 接到輪式人形機器人 AI 控制器訂單 | 已接單(董事長受訪) |
資料來源:各公司法說會、官網與媒體報導,詳見各章
機器人產業未來怎麼發展?
- 工業機器人穩定成長:IFR 預估 2026~2029 年安裝量每年平均成長 7%。
- 關節模組化:TrendForce 認為,台灣廠商正從工業伺服馬達走向關節驅動模組,2027 年後成長會加快。
- 人形機器人時程:特斯拉德州第二座 Optimus 工廠預計 2027 年夏天啟用;新漢董事長認為,全雙足機型至少還要 3 年。
- 政策:行政院表示,智慧機器人產業推動方案 2026~2029 年投入 200 億元。
追蹤機器人產業,可以看 4 個指標:
- 交期與在手訂單:上銀滾珠螺桿交期、盟立與廣運的在手訂單,交期縮短代表供需轉鬆。
- 月營收與公告備註:大銀微系統、和椿、盟立會寫營收變動原因,詳見月營收怎麼看。
- 機器人營收占比:上銀 12%、和椿 7.7%,觀察能不能從 1 成上下往上提高。
- 人形機器人的階段:台廠從送樣、認證到量產的進度,以及特斯拉每季財報對 Optimus 的說法。
機器人產業有哪些產業風險?
- 設備景氣循環:下游是半導體、工具機與電子業的資本支出,上銀 2025 年營收年減 0.53%。
- 人形機器人時程:IFR 指出多數人形機器人仍在原型或試驗階段;媒體報導,馬斯克 2025 年 1 月預估當年做約 1 萬台,沒有達成。
- 中國競爭與市場集中:中國占 2025 年全球工業機器人安裝 59%,亞德客-KY 約 95% 營收在中國。
- 成本與關稅:記憶體缺貨影響邊緣 AI 電腦毛利率;台灣精銳表示,美國對減速機的關稅加上對等關稅後達 22.5%。
- 題材與營收落差:有揭露的公司,機器人營收多在 1 成上下,新進者的相關營收仍小。
常見問題
Q1:工業機器人和協作機器人差在哪?
工業機器人多固定在產線上,負責焊接、搬運與加工等重複工作。協作機器人設計成能和人在同一區域工作,IFR 統計它占 2025 年工業機器人安裝量 11%。
Q2:機器人概念股的營收都來自機器人嗎?
不一定。上銀機器人占第 1 季營收 12%,和椿占第 2 季營收 7.7%,多數公司沒有單獨揭露機器人營收。
Q3:人形機器人什麼時候量產?
特斯拉 2026 年 7 月表示,Optimus 第一代產線正在安裝,預計 2026 年內開始生產。台廠多在送樣與小批量階段,新漢董事長認為全雙足機型至少還要 3 年。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0