 里奇豪
期貨價差交易是同時買進一個期貨、賣出另一個相關的期貨或現貨,賺賠看兩個價格的差距怎麼變。常見有 3 種:同商品不同月份的跨月價差、不同指數之間的跨商品價差,以及期貨對現貨的期現套利。
價差部位的保證金比兩邊分開算便宜,臺股期貨(俗稱大台)一買一賣兩個月份,只收一口保證金。但價差一樣會擴大,風險不是零。
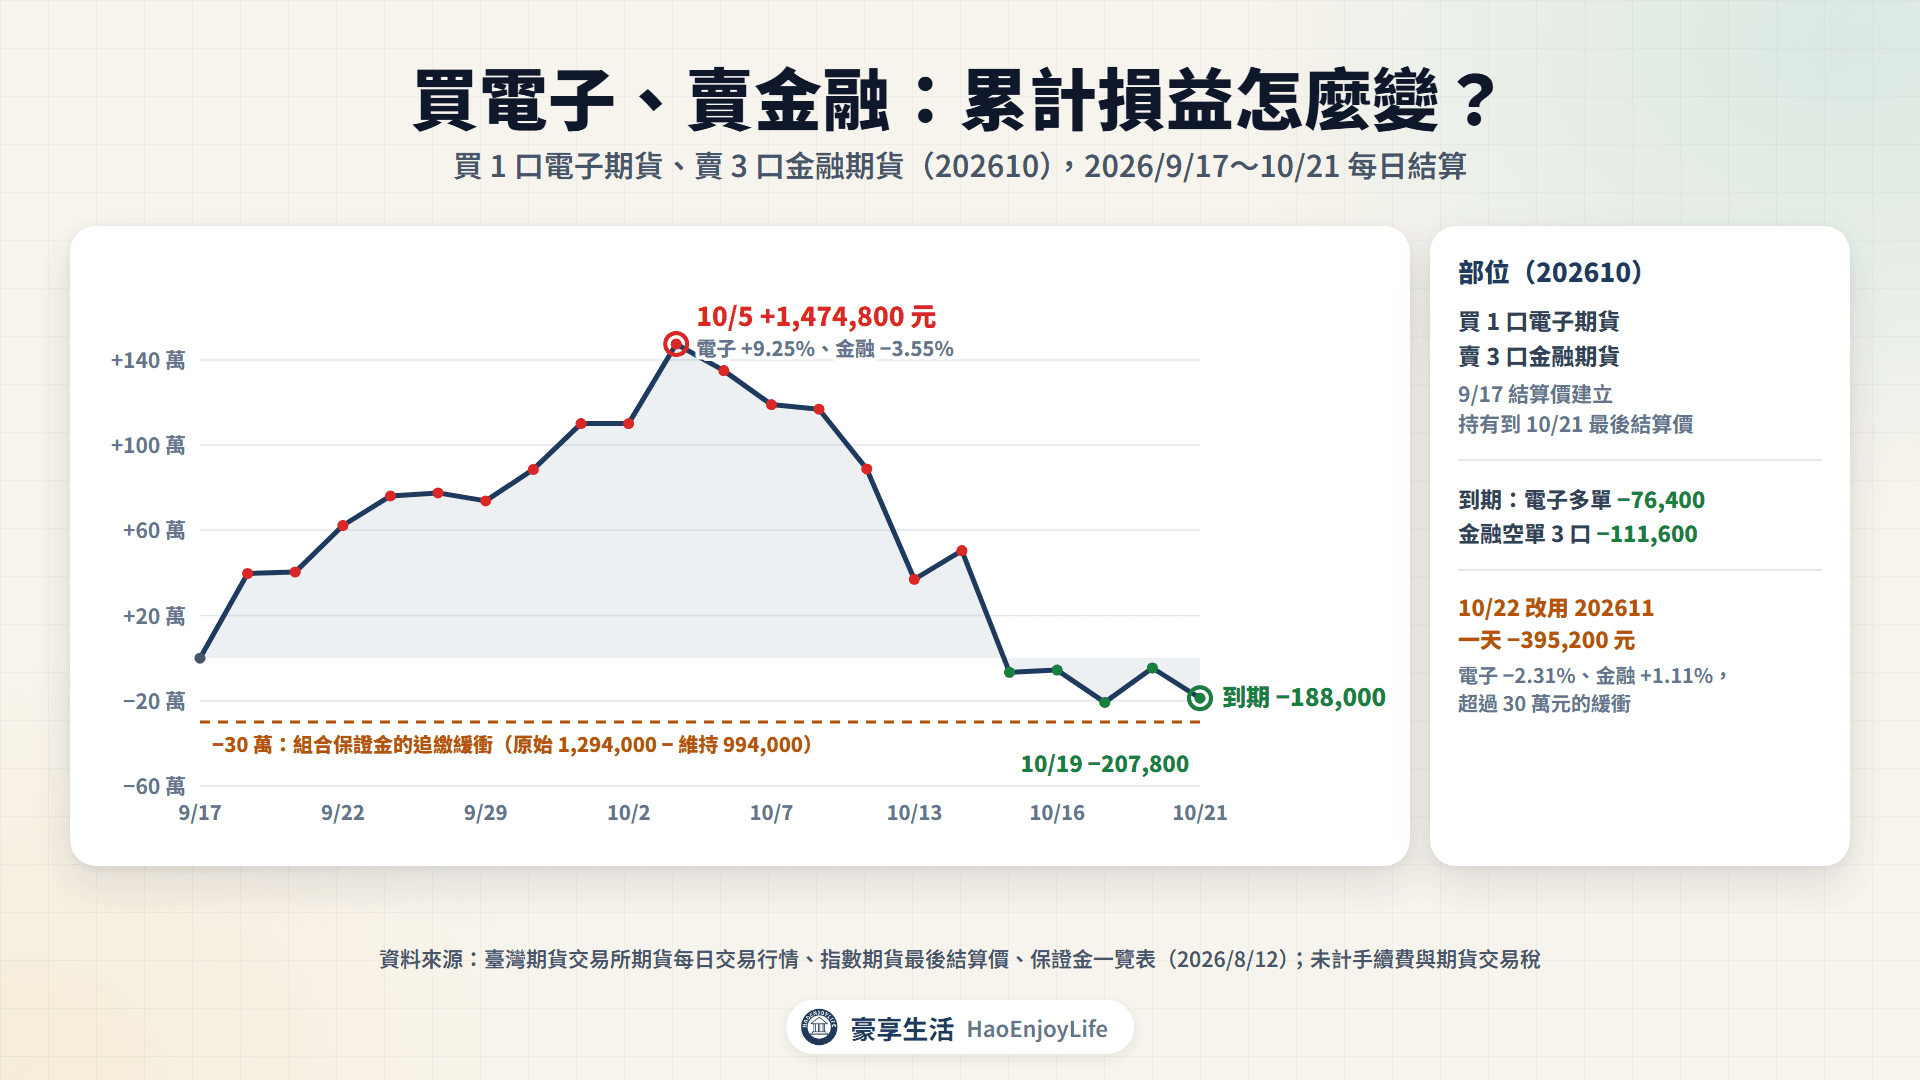
2026 年 9 月 17 日買 1 口電子期貨、賣 3 口金融期貨,10 月 5 日帳上賺 147 萬元。持有到 10 月 21 日到期,卻虧 18.8 萬元。
資料截至:2026 年 10 月 22 日臺灣期貨交易所(期交所)結算價;保證金查證日期 2026 年 10 月 26 日。
延伸閱讀:期貨正逆價差是什麼?未平倉量、三大法人期貨部位怎麼看
期貨價差交易有哪幾種?
期交所的專有名詞解釋,價差交易是同時買進與賣出同一期貨商品的不同月份,或不同但相關的期貨商品。期貨和現貨一買一賣,則屬於套利的一種。
3 種價差交易的比較
| 類型 | 兩隻腳 | 賺賠來自 | 期交所提供的工具 |
|---|---|---|---|
| 跨月價差 | 同一個期貨,一買一賣兩個月份 | 遠月與近月的價差變化 | 跨月價差委託、組合保證金 |
| 跨商品價差 | 兩個相關的指數期貨,一買一賣 | 兩個指數的相對強弱 | 組合保證金,沒有跨商品價差委託 |
| 期現套利 | 期貨和現貨(例如 0050),一買一賣 | 正逆價差到期收斂 | 期貨部位單獨計收保證金 |
資料來源:臺灣期貨交易所專有名詞、委託單種介紹、期貨契約價差部位組合保證金計收方式
兩隻腳方向相反,大盤同漲同跌時,大部分損益會互相抵銷。留下來的風險,是兩個價格之間的差距。
跨月價差委託怎麼下單?
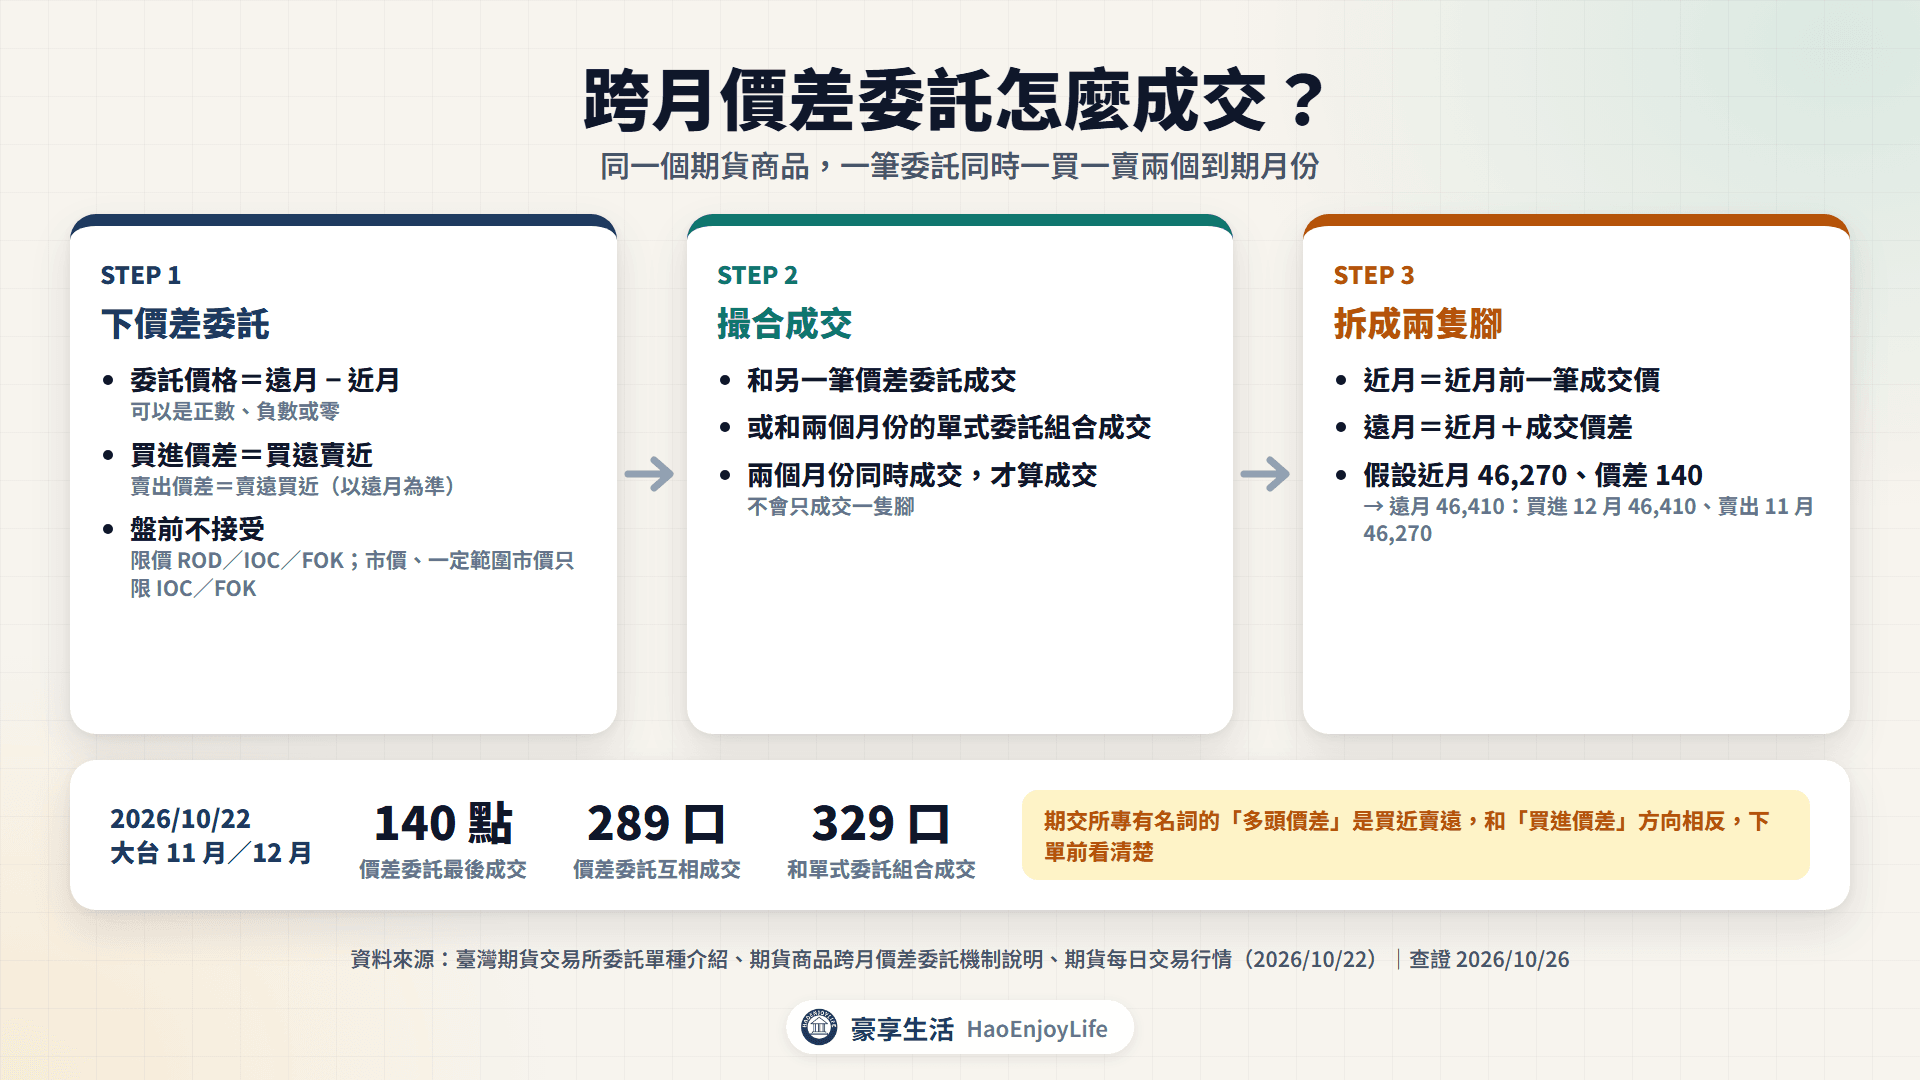
期交所的期貨跨月價差委託,是同一個期貨商品同時一買一賣兩個到期月份的組合式委託。兩個月份要同時成交,這筆委託才算成交。
期貨跨月價差委託的規則
| 項目 | 規定 |
|---|---|
| 委託價格 | 較遠月份價格 − 較近月份價格,可以是正數、負數或零 |
| 買賣別 | 以遠月為準:買進價差=買遠賣近;賣出價差=賣遠買近 |
| 收單時間 | 盤中逐筆撮合時段;盤前不接受 |
| 委託種類 | 限價單可用 ROD、IOC、FOK;市價單與一定範圍市價單只限 IOC、FOK |
| 價格範圍 | 漲停=遠月漲停價 − 近月跌停價;跌停=遠月跌停價 − 近月漲停價 |
| 撮合對象 | 可和另一筆價差委託成交,也可和兩個月份的單式委託組合成交 |
資料來源:臺灣期貨交易所委託單種介紹、期貨商品跨月價差委託機制說明(查證日期 2026 年 10 月 26 日)
以 2026 年 10 月 22 日的大台為例,11 月/12 月價差委託在一般交易時段成交 289 口。最後一筆成交在 140 點,另有 329 口是價差委託和單式委託組合成交。
價差成交後,兩隻腳的價格怎麼定?
價差委託成交的是「差幾點」,期交所再把它拆回兩個月份的成交價。和另一筆價差委託成交時,依序這樣決定:
- 近月有前一筆成交價:近月用這個價格,遠月=近月+成交價差。
- 近月沒有成交價:遠月用前一筆成交價,近月=遠月 − 成交價差。
- 兩個月份都沒有成交價:近月用開盤參考價,遠月=近月+成交價差。
- 推算的價格超過漲跌停:該月份用漲跌停價,另一個月份再加減價差。
和單式委託組合成交時,兩隻腳各自用對方單式委託的價格成交。
假設投資人阿豪用 140 點買進 11 月/12 月價差,當時 11 月契約前一筆成交 46,270 點。阿豪的部位就記成買進 12 月 46,410 點、賣出 11 月 46,270 點。之後的損益,看價差從 140 點怎麼變。
注意:期交所專有名詞的「多頭價差」是買近月、賣遠月,和價差委託的「買進價差」(買遠賣近)方向相反。下單前看清楚是哪一個月份買進。
跨月價差由什麼決定?
期交所的持有成本理論是:期貨價格等於現貨價格,加上持有到交割日的持有成本。持有臺指期貨領不到股利,所以兩個月份的價差,大約是兩個到期日之間的資金成本減股利,再加上市場的供需。
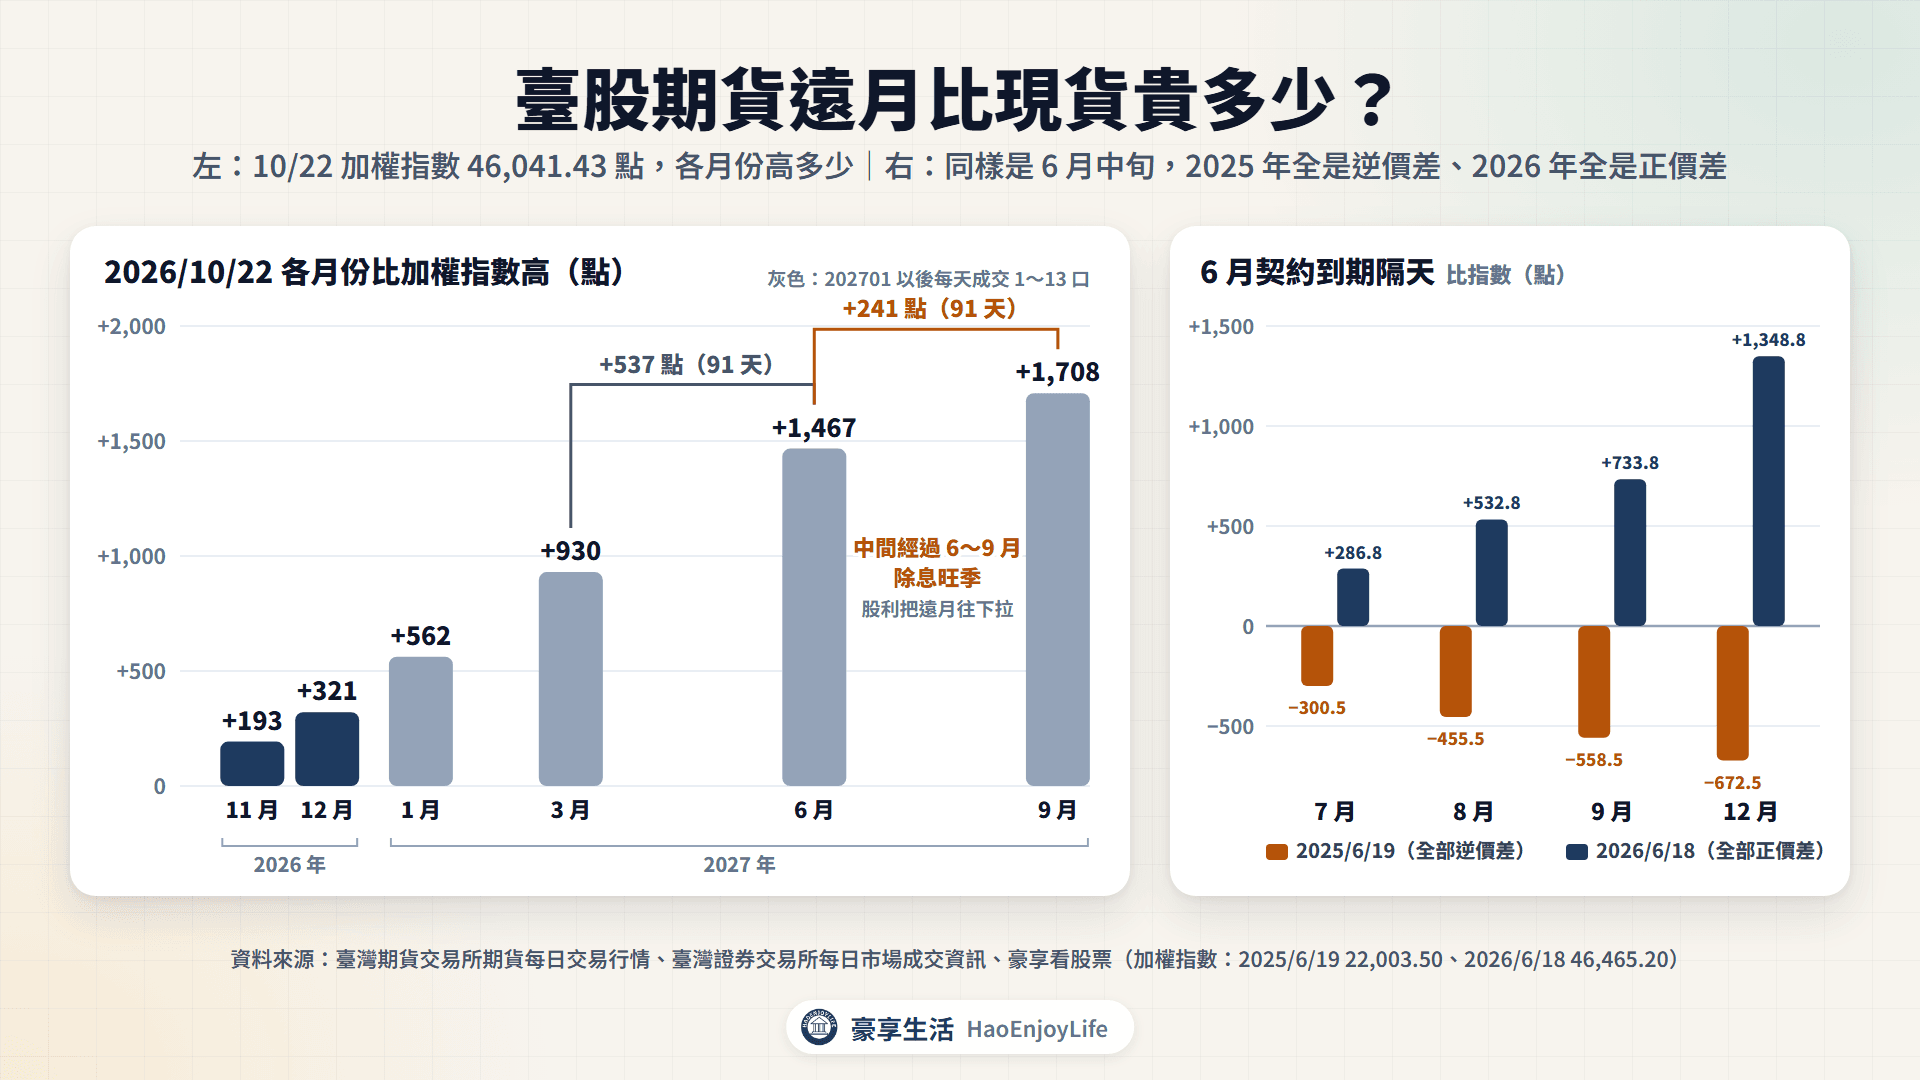
2026/10/22 臺股期貨各月份(加權指數收 46,041.43 點)
| 契約 | 到期日 | 結算價 | 比指數高 | 和前一個月份差 | 換算年化 | 成交量 |
|---|---|---|---|---|---|---|
| 202611 | 2026/11/18 | 46,234 | +193 | — | — | 55,226 口 |
| 202612 | 2026/12/16 | 46,362 | +321 | +128(28 天) | 3.6% | 676 口 |
| 202701 | 2027/1/20 | 46,603 | +562 | +241(35 天) | 5.4% | 10 口 |
| 202703 | 2027/3/17 | 46,971 | +930 | +368(56 天) | 5.2% | 13 口 |
| 202706 | 2027/6/16 | 47,508 | +1,467 | +537(91 天) | 4.6% | 7 口 |
| 202709 | 2027/9/15 | 47,749 | +1,708 | +241(91 天) | 2.0% | 1 口 |
資料來源:臺灣期貨交易所期貨每日交易行情、臺灣證券交易所每日市場成交資訊(加權指數)
202706 到 202709 同樣隔 91 天,價差只有 241 點,比前一段少 296 點。這段期間包含 6 到 9 月的除息旺季,到期前發放的股利把遠月價格往下拉。
202701 以後的契約,一天只成交 1 到 13 口。成交少的月份,結算價的參考性較低,價差委託也不容易成交。
除息旺季,跨月價差可能變成負數
同樣是 6 月中旬,2025 年和 2026 年的期貨價格差很多。
6 月契約到期隔天,各月份和加權指數的差距
| 契約月份 | 2025/6/19 結算價 | 比指數 | 2026/6/18 結算價 | 比指數 |
|---|---|---|---|---|
| 7 月 | 21,703 | −300.5 | 46,752 | +286.8 |
| 8 月 | 21,548 | −455.5 | 46,998 | +532.8 |
| 9 月 | 21,445 | −558.5 | 47,199 | +733.8 |
| 12 月 | 21,331 | −672.5 | 47,814 | +1,348.8 |
資料來源:臺灣期貨交易所期貨每日交易行情、豪享看股票(加權指數:2025/6/19 收 22,003.50 點、2026/6/18 收 46,465.20 點)
2025 年 6 月 19 日,每個月份都是逆價差,越遠越低。7 月/8 月的價差委託最後成交在 −154 點,代表 8 月契約比 7 月便宜。
2026 年同期間都是正價差,7 月/8 月價差委託成交在 228 點。股利影響還在:2026 年 5 月 21 日,6 月/7 月的價差委託成交在 −8 點。
價差除了利息和股利,也反映當時的市場氣氛。除息點數怎麼推算,見除權息對期貨有什麼影響。
近月到期當天,價差可能突然拉大
近月契約到期時,用最後結算價結算。臺股期貨的最後結算價,是到期日加權指數收盤前 30 分鐘的簡單算術平均,遠月契約則跟著當時的指數交易。
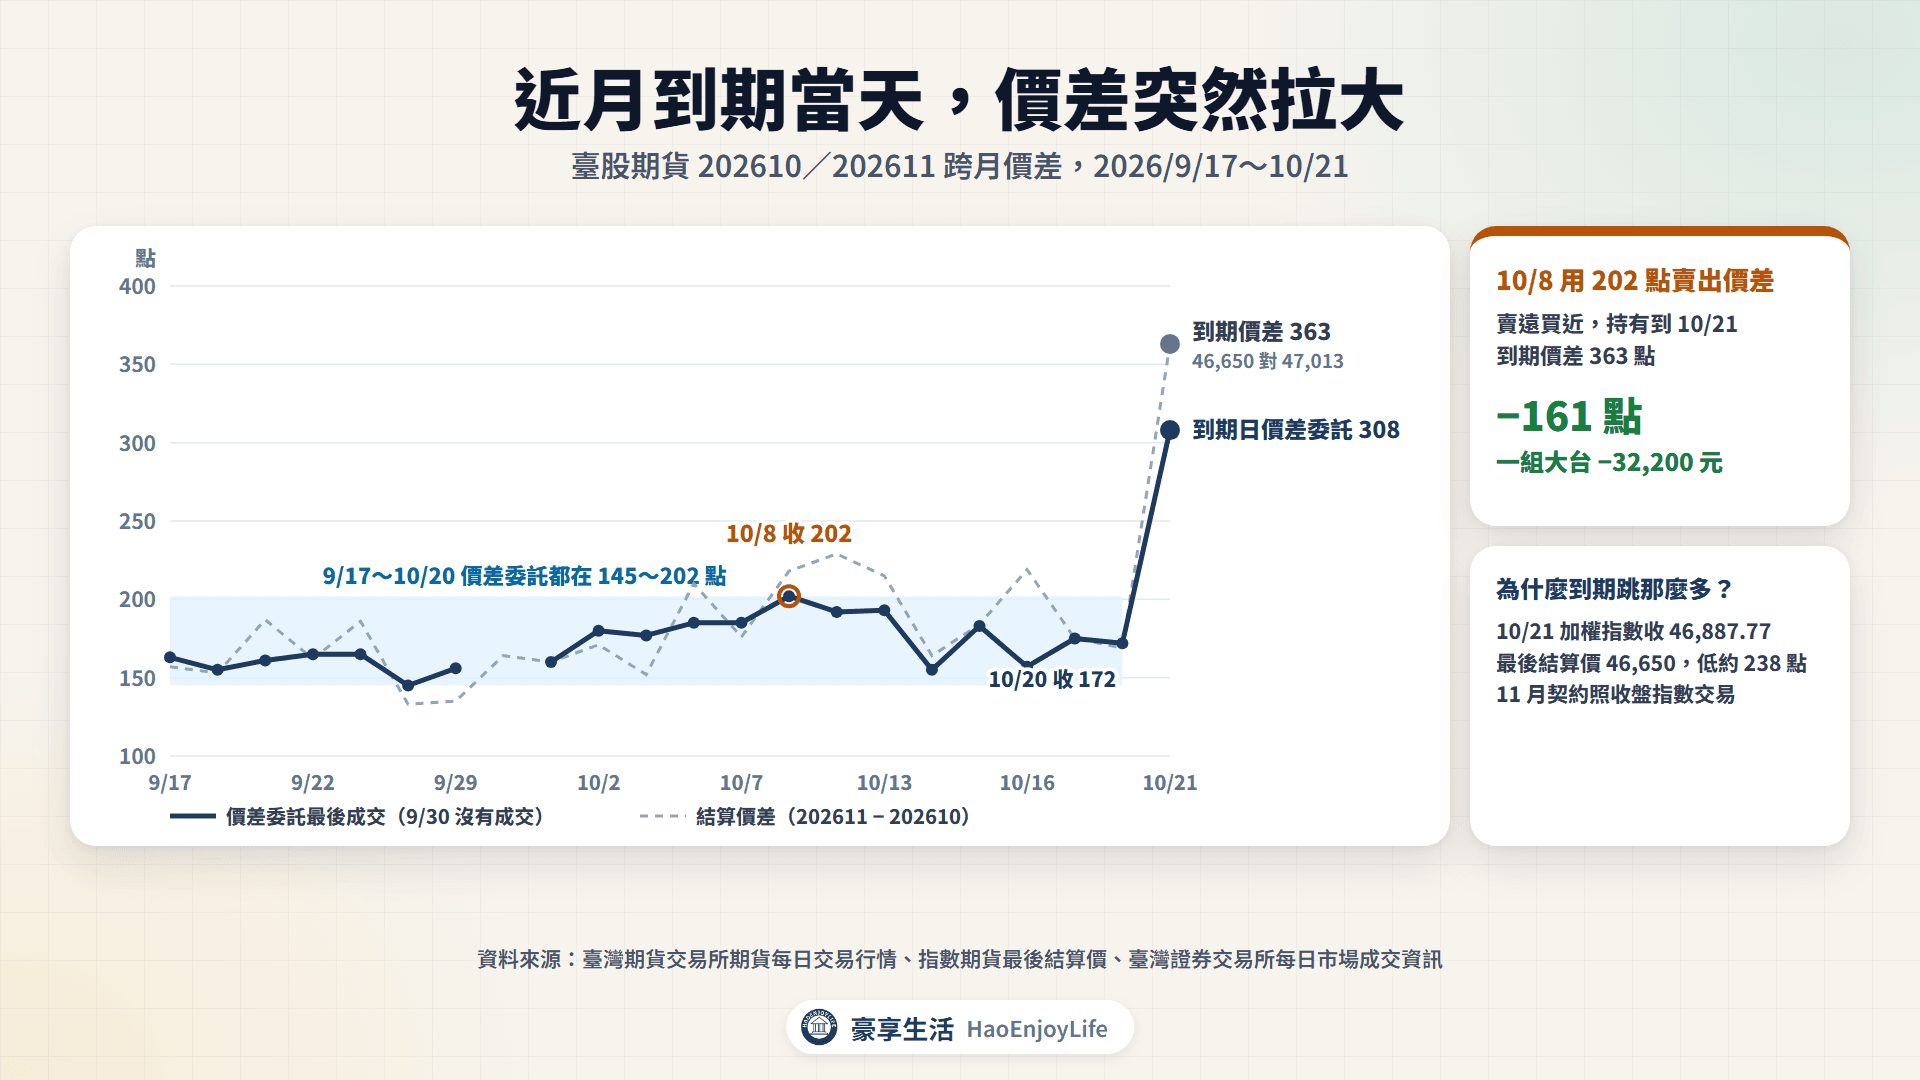
202610/202611 跨月價差的變化
| 日期 | 202610 | 202611 | 結算價差 | 價差委託最後成交 |
|---|---|---|---|---|
| 9/17 | 46,459 | 46,616 | 157 | 163 |
| 10/8 | 49,357 | 49,575 | 218 | 202 |
| 10/16 | 47,284 | 47,503 | 219 | 157 |
| 10/20 | 46,341 | 46,510 | 169 | 172 |
| 10/21(到期) | 46,650(最後結算價) | 47,013 | 363 | 308 |
資料來源:臺灣期貨交易所期貨每日交易行情、指數期貨最後結算價
9 月 17 日到 10 月 20 日,價差委託的最後成交都在 145 到 202 點之間。10 月 21 日加權指數收 46,887.77 點,最後結算價只有 46,650 點,低了約 238 點。遠月照著收盤時的指數交易,到期時的價差跳到 363 點。
假設阿豪 10 月 8 日用 202 點賣出這組價差(賣遠買近),持有到 10 月 21 日。一組大台虧 161 點,也就是 32,200 元;反過來買進價差,同樣賺 161 點。
轉倉時用跨月價差委託的做法,見期貨交易實務。
跨商品價差可以做哪些組合?
期交所沒有跨商品的價差委託,兩隻腳要分開下單。保證金方面,期交所列出可以一買一賣組合減收的商品。
期交所列出的跨商品價差組合(股價指數類與匯率類)
| 商品 | 可以組合的對象 |
|---|---|
| 臺股期貨(TX) | 電子期貨、金融期貨、小型臺指、微型臺指、臺灣永續、小型電子、小型金融、半導體30、臺灣中型100 |
| 電子期貨(TE) | 金融期貨、小型臺指、微型臺指、臺灣永續、小型電子、小型金融、半導體30、臺灣中型100 |
| 金融期貨(TF) | 小型臺指、微型臺指、臺灣永續、小型電子、小型金融 |
| 櫃買期貨(GTF) | 富櫃200、臺灣中型100 |
| 其他 | 富櫃200 對臺灣中型100;非金電對臺灣中型100;美國道瓊對標普500;那斯達克100 對費城半導體;美元兌人民幣對小型美元兌人民幣 |
資料來源:臺灣期貨交易所期貨契約價差部位組合保證金計收方式(查證日期 2026 年 10 月 26 日);小型契約之間另有多組,以期交所公告為準
臺股期貨對櫃買期貨不在名單上。兩邊分開持有時,保證金照兩口各自計算。
電子期貨對金融期貨,口數怎麼配?
兩隻腳的契約價值要差不多,大盤一起漲跌時才會互相抵銷。電子期貨每點 4,000 元,金融期貨每點 1,000 元。
2026/10/22 電子期貨與金融期貨的契約價值(202611 結算價)
| 配法 | 電子期貨 | 金融期貨 | 差距 |
|---|---|---|---|
| 1 口對 1 口 | 11,510,000 元 | 3,751,000 元 | 電子多 7,759,000 元 |
| 1 口對 3 口 | 11,510,000 元 | 11,253,000 元 | 電子多 257,000 元(2.2%) |
| 1 口對 4 口 | 11,510,000 元 | 15,004,000 元 | 金融多 3,494,000 元 |
資料來源:臺灣期貨交易所期貨每日交易行情(電子期貨 2,877.5 點、金融期貨 3,751 點)、期貨類課稅實例(契約乘數)
1 口電子期貨配 3 口金融期貨,價值差距最小。指數漲跌後比例會變,2026 年 9 月 17 日同樣的配法,電子期貨的價值是金融期貨 3 口的 1.07 倍。
買電子賣金融,2026 年 9 月到 10 月賺賠多少?
假設阿豪 9 月 17 日看好電子類股比金融股強。阿豪用當天結算價買 1 口電子期貨 202610、賣 3 口金融期貨 202610,持有到 10 月 21 日到期。
買 1 口電子期貨、賣 3 口金融期貨(202610)的累計損益
| 日期 | 電子期貨 | 金融期貨 | 累計損益 |
|---|---|---|---|
| 9/17 | 2,930.95 | 3,666.6 | 0 元 |
| 10/5 | 3,202.00(+9.25%) | 3,536.4(−3.55%) | +1,474,800 元 |
| 10/15 | 2,923.10(−0.27%) | 3,678.2(+0.32%) | −66,200 元 |
| 10/19 | 2,910.20(−0.71%) | 3,708.2(+1.13%) | −207,800 元 |
| 10/21 到期 | 2,911.85(−0.65%) | 3,703.8(+1.01%) | −188,000 元 |
資料來源:臺灣期貨交易所期貨每日交易行情、指數期貨最後結算價。未計手續費與期貨交易稅。
10 月 5 日電子期貨漲 9.25%、金融期貨跌 3.55%,帳上賺 147 萬元。之後兩週電子轉弱。到期時電子多單虧 76,400 元、金融空單 3 口虧 111,600 元,合計虧 188,000 元。
反向的買金融賣電子,同一段期間賺 188,000 元。跨商品價差賭的是相對強弱,兩邊都可能看錯。
期現套利怎麼賺正逆價差?
期現套利是在期貨和現貨之間一買一賣,持有到期。到期時期貨用最後結算價結算,期貨和現貨的差距歸零,賺的是建立部位時的價差。
期現套利的兩個方向
| 情況 | 現貨 | 期貨 | 到期時賺到 |
|---|---|---|---|
| 正價差(期貨高於現貨) | 買進 | 賣出 | 期貨價 − 現貨價 |
| 逆價差(期貨低於現貨) | 賣出持股或融券賣出 | 買進 | 現貨價 − 期貨價 |
資料來源:臺灣期貨交易所專有名詞(套利、收斂)
最後結算價取到期日 13:00(不含)到 13:25(含)每次揭示的加權指數。加上最後一筆收盤指數後,做簡單算術平均。
現貨要在最後 30 分鐘分批賣出,賣價才會接近最後結算價。正逆價差的基本觀念,見期貨市場資訊。
用 0050 和小台做一次期現套利
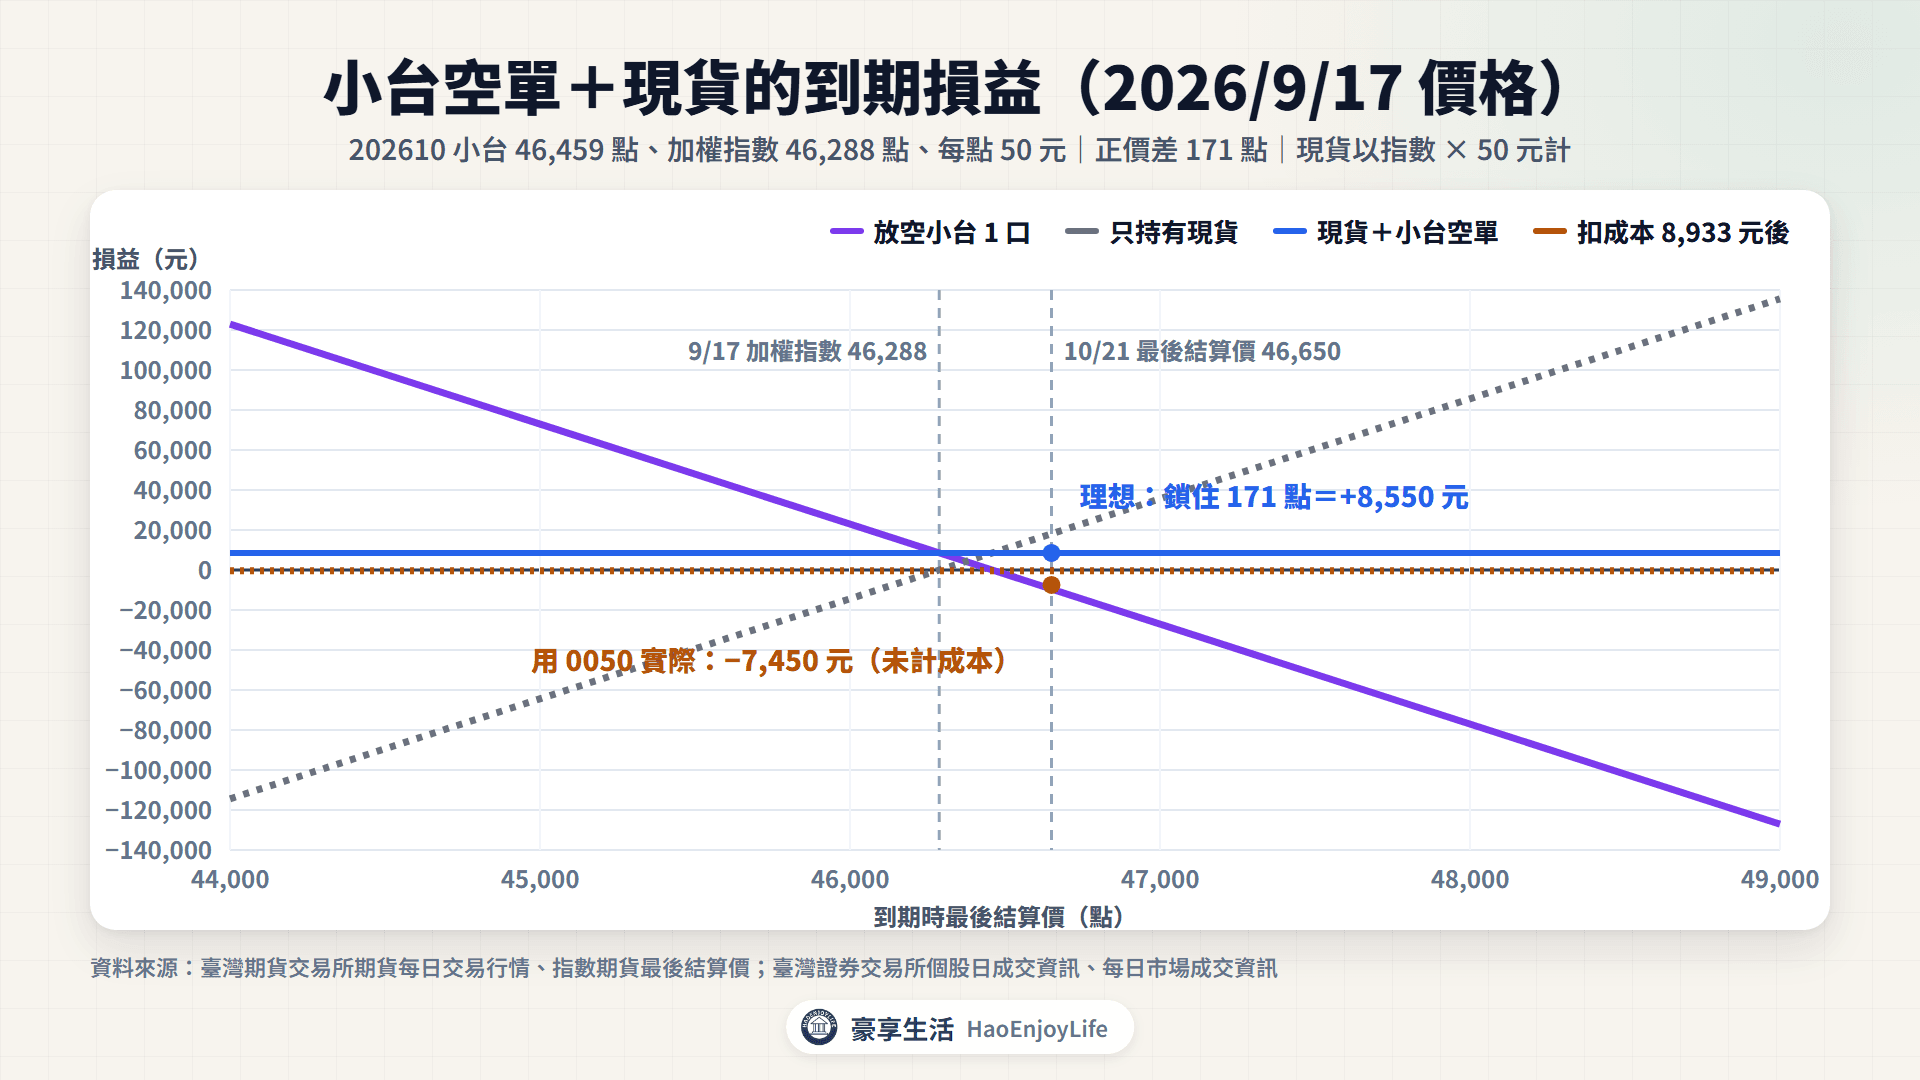
假設阿豪 9 月 17 日收盤買進 21,000 股元大台灣50(0050),每股 108.05 元。買進金額共 2,269,050 元,同時用結算價 46,459 點賣出 1 口小型臺指期貨(小台)202610。
當天加權指數收 46,288.00 點,正價差 171 點(0.37%),距離到期 34 天。小台每點 50 元,理想上等於鎖住 8,550 元。0050 的金額約是小台指數市值的 98%。
持有到 2026/10/21 到期的結果
| 項目 | 9/17 | 10/21 | 損益 |
|---|---|---|---|
| 小台 202610 空單 1 口 | 46,459 點 | 最後結算價 46,650 點 | −9,550 元 |
| 0050 21,000 股 | 108.05 元 | 收盤 108.15 元 | +2,100 元 |
| 合計(未計成本) | −7,450 元 | ||
| 理想情況:現貨跟著最後結算價 | 46,288 點 | 46,650 點 | +8,550 元 |
資料來源:臺灣期貨交易所期貨每日交易行情、指數期貨最後結算價;臺灣證券交易所個股日成交資訊、每日市場成交資訊
結果和理想差了約 16,000 元。加權指數從 9 月 17 日到最後結算價漲 0.78%,到 10 月 21 日收盤漲 1.30%。同期間 0050 只漲 0.09%。
0050 追蹤富時臺灣證券交易所臺灣50指數,成分股是市值前 50 大的上市公司,權重和加權指數不同。這段期間 0050 比加權指數少漲 1.2 個百分點,2,269,050 元的部位差了約 27,300 元。
追蹤加權指數的永豐臺灣加權(006204),9 月 17 日只成交 2 張。用 ETF 複製加權指數,要在誤差和流動性之間取捨。
交易成本會吃掉多少價差?
這筆期現套利的交易成本(照牌告費率)
| 成本 | 算法 | 金額 |
|---|---|---|
| 買進 0050 手續費 | 2,269,050 元 × 0.1425% | 3,233 元 |
| 賣出 0050 手續費 | 2,271,150 元 × 0.1425% | 3,236 元 |
| 證券交易稅 | 2,271,150 元 × 0.1% | 2,271 元 |
| 期交稅:賣出小台 | 46,459 × 50 × 十萬分之 2=46.459,四捨五入 | 46 元 |
| 期交稅:到期結算 | 46,650 × 50 × 十萬分之 2=46.65,四捨五入 | 47 元 |
| 期貨手續費(假設每口每邊 50 元) | 50 元 × 2 | 100 元 |
| 合計 | 8,933 元 |
資料來源:臺灣證券交易所 0050 商品資訊(證券交易稅千分之一)、臺灣期貨交易所期貨類課稅實例。股票手續費為牌告費率 0.1425%,期貨手續費為假設值。
成本合計 8,933 元,比 171 點正價差的 8,550 元還多,就算現貨完全跟上指數也會虧 383 元。加上 0050 的落後,這筆套利含成本虧 16,383 元。
成本有 98% 在股票這一邊。手續費依券商的折扣而不同,套利前要用自己的實際費率重算一次。
期貨帳戶可能先被追繳
現股的獲利在證券帳戶,期貨的虧損在期貨帳戶,兩邊不會自動互抵。小台的原始保證金 175,250 元、維持保證金 134,500 元。空單虧超過 40,750 元(815 點),權益數就低於維持保證金。
9 月 18 日小台 202610 結算價 47,428 點,空單一天虧 48,450 元。只存原始保證金的話,期貨帳戶就會被追繳。
10 月 6 日結算價 50,082 點,空單累計虧 181,150 元,比原始保證金還多。同一天 0050 帳上賺 177,450 元,卻不能拿來補期貨保證金。
價差在到期前也可能先擴大。9 月 22 日正價差從 171 點擴大到 425 點,以指數計算,這組部位帳上先虧約 12,700 元。追繳與代為沖銷的規定,見期貨保證金與風險。
逆價差套利要放棄股利
逆價差時,期現套利改成賣出持股、買進期貨。0050 可以融券賣出,證交所的商品資訊註明,上市當日即適用,沒有平盤以下不得融券的限制。
除息旺季的逆價差,包含到期前的預期股利。2025 年 6 月 19 日 7 月契約逆價差 300.5 點;賣掉現股改買期貨,到期前除息的股利就領不到。
價差部位的保證金怎麼算?
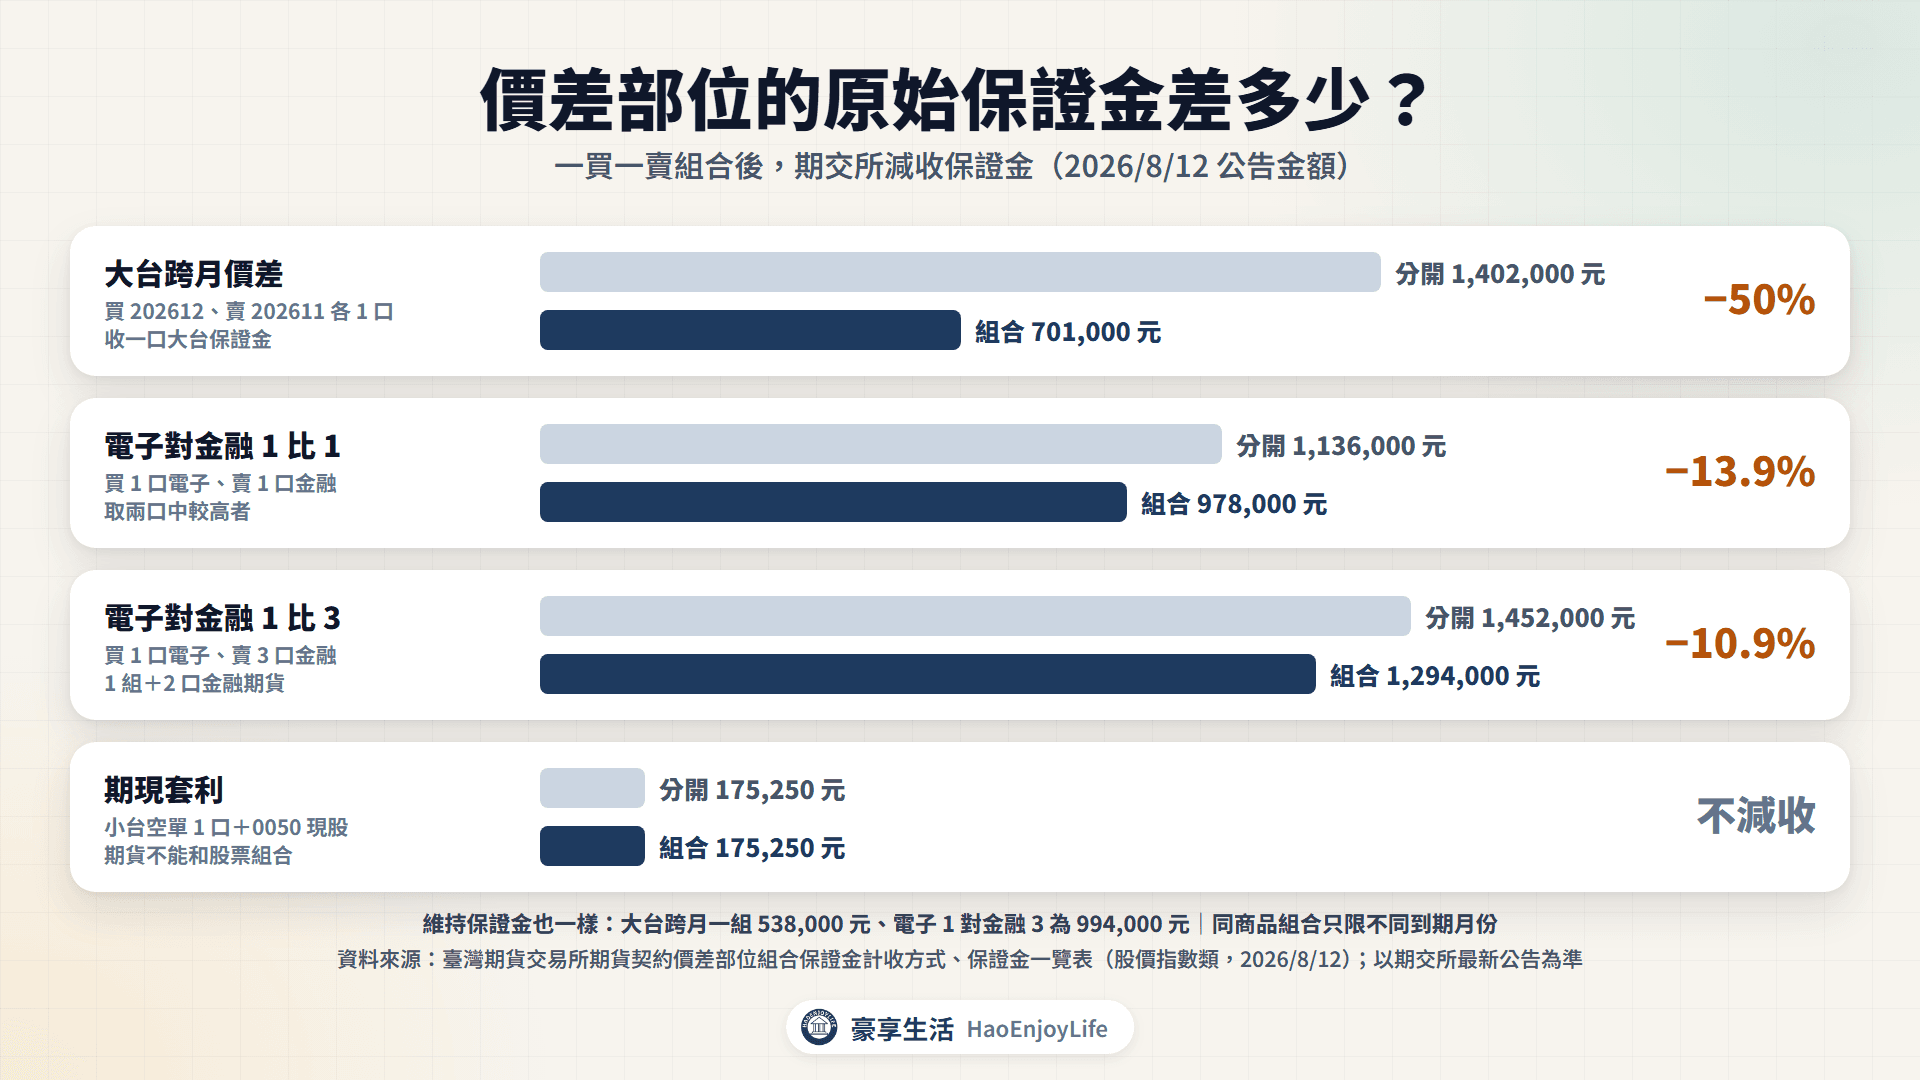
期交所的期貨契約價差部位組合,是一口多單配一口空單,計算應收取的保證金。同商品不同月份只收一口,不同商品取兩口中較高的那一口。
原始保證金:分開計算和組合計算(2026/8/12 公告金額)
| 部位 | 期交所組合方式 | 分開計算 | 組合計算 |
|---|---|---|---|
| 大台買 202612、賣 202611 各 1 口 | 收一口大台保證金 | 1,402,000 元 | 701,000 元 |
| 買 1 口電子期貨、賣 1 口金融期貨 | 取兩口中較高者 | 1,136,000 元 | 978,000 元 |
| 買 1 口電子期貨、賣 3 口金融期貨 | 1 組+2 口金融期貨 | 1,452,000 元 | 1,294,000 元 |
| 小台空單 1 口+0050 現股 | 期貨不能和股票組合 | 175,250 元 | 175,250 元 |
資料來源:臺灣期貨交易所期貨契約價差部位組合保證金計收方式、保證金一覽表(股價指數類,更新日期 2026/08/12;查證日期 2026 年 10 月 26 日)。保證金以期交所最新公告為準。
維持保證金也照同樣方式計算。大台跨月價差一組是 538,000 元,1 口電子期貨配 3 口金融期貨是 994,000 元。
同商品的組合只適用不同最後結算日;跨商品的組合,相同或不同到期月份都可以。期交所的公告金額是最低標準,期貨商可以依客戶狀況多收。
申請 SPAN,保證金改用整戶計算
整戶風險保證金計收方式(SPAN)會考量不同商品之間的風險折抵,以及同商品不同到期日的基差風險。交易人要符合期貨公會自律規則的資格,並和期貨商另簽約定書。
期交所說明,採用 SPAN 時,部位平倉或到期後如果無法再組合,失去風險互抵的效果,保證金需求就會增加。
價差交易的最大虧損與失效情境有哪些?
價差交易的兩隻腳可以各自往不利的方向走,沒有固定的最大虧損。下表是 2026 年真實出現過的情況。
價差交易的失效情境
| 情境 | 2026 年實例 | 結果 |
|---|---|---|
| 價差往反方向擴大 | 買電子賣金融,9/17 到 10/19 | 從帳上 +147 萬元變成 −20.8 萬元 |
| 單日相對漲跌 | 同樣配法改用 202611,10/22 電子 −2.31%、金融 +1.11% | 一天虧 395,200 元 |
| 到期當天價差跳動 | 10/8 用 202 點賣出 10 月/11 月價差 | 到期時 363 點,一組大台虧 32,200 元 |
| 期貨帳戶先被追繳 | 期現套利的小台空單,9/18 | 一天虧 48,450 元,超過 40,750 元的緩衝 |
| 近月到期後只剩一隻腳 | 跨月價差的近月先結算 | 遠月變成單邊部位,承擔全部漲跌 |
| 單腳成交 | 跨商品價差分開下單 | 只成交一邊,就是單純做多或做空 |
| 流動性不足 | 10/22 電子期貨 202611 | 成交 119 口,最後買賣報價差 16.85 點,一口約 67,400 元 |
資料來源:臺灣期貨交易所期貨每日交易行情、指數期貨最後結算價、保證金一覽表
1 口電子期貨配 3 口金融期貨的組合,原始和維持保證金只差 30 萬元。只存原始保證金的話,10 月 22 日一天虧 395,200 元,就會收到追繳通知。
跨月價差委託兩個月份同時成交,不會只成交一隻腳;但遠月沒人掛單時,委託可能整筆不成交。10 月 22 日大台 202709 全天只成交 1 口,同一天大台 202611 的最後買賣報價只差 9 點(1,800 元)。
3 種價差交易怎麼比較?
跨月價差、跨商品價差與期現套利比較
| 項目 | 跨月價差 | 跨商品價差 | 期現套利 |
|---|---|---|---|
| 結構 | 大台買 1 口遠月、賣 1 口近月(或相反) | 電子期貨 1 口對金融期貨 3 口 | 0050 現股對小台 1 口 |
| 下單方式 | 跨月價差委託,兩腳同時成交 | 兩筆單式委託 | 證券帳戶、期貨帳戶各下一筆 |
| 原始保證金 | 701,000 元(一口) | 1,294,000 元 | 175,250 元+現股全額 |
| 賺賠來自 | 遠近月價差 | 兩個指數的相對強弱 | 正逆價差收斂 |
| 適合的行情 | 預期價差變大或變小 | 預期兩個產業表現不同 | 價差大於交易成本 |
| 主要風險 | 到期價差跳動、遠月流動性 | 相對強弱反轉、單腳成交 | 現貨複製誤差、交易成本、期貨追繳 |
| 2026 年實例 | 賣出價差 −161 點;買進價差 +161 點 | 買電子賣金融 −188,000 元 | 含成本 −16,383 元 |
資料來源:臺灣期貨交易所期貨每日交易行情、保證金一覽表、期貨契約價差部位組合保證金計收方式;臺灣證券交易所
常見問題
Q1:夜盤可以下跨月價差委託嗎?
可以。期交所規定跨月價差委託在盤中逐筆撮合時段收單,盤前不收。期交所行情資料中,2026 年 10 月 19 日的盤後交易時段,10 月/11 月價差委託成交 100 口。
Q2:跨月價差的組合保證金要自己申請嗎?
期交所說明,期貨價差部位組合由系統依計收方式計算生效,實際作業以期貨商的規定為準。想改用 SPAN 整戶計算的人,要符合資格並另簽約定書。
Q3:價差部位也會被代為沖銷嗎?
會,價差部位一樣用權益數計算。權益數低於維持保證金,就要補繳到原始保證金。風險指標低於受託契約約定的比率時,期貨商可以代為沖銷,期交所規定這個比率不得低於 25%。
Q4:基差和跨月價差有什麼不同?
基差是現貨價格減期貨價格,比的是期貨和現貨。跨月價差是遠月減近月,比的是同一個期貨的兩個月份。
延伸閱讀
- 選擇權看漲看跌怎麼做?貸方價差、合成期貨與風險逆轉:用選擇權組合出有限風險的多空部位
- 期貨正逆價差是什麼?未平倉量、三大法人期貨部位怎麼看:正逆價差、到期收斂與轉倉成本
- 期貨怎麼開戶下單?交易時間、夜盤、手續費、期交稅與轉倉:委託單種類與轉倉的做法
- 期貨保證金怎麼算?逐日結算、追繳與砍倉的風險:追繳期限與代為沖銷
- 除權息對期貨有什麼影響?指數期貨逆價差與股票期貨契約調整:除息季的價差怎麼推算
註:年化價差、契約價值比例、組合保證金、累計損益與套利成本,為豪享生活依期交所每日交易行情、最後結算價、保證金公告與證交所收盤資料計算。
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0