 里奇豪
正價差是期貨價格高於現貨,逆價差是期貨價格低於現貨;臺指期貨的現貨就是加權指數。越接近到期,兩者的差距通常越小。未平倉量是收盤後還沒平倉的契約口數,三大法人期貨未平倉則是外資、投信、自營商持有的多空部位。
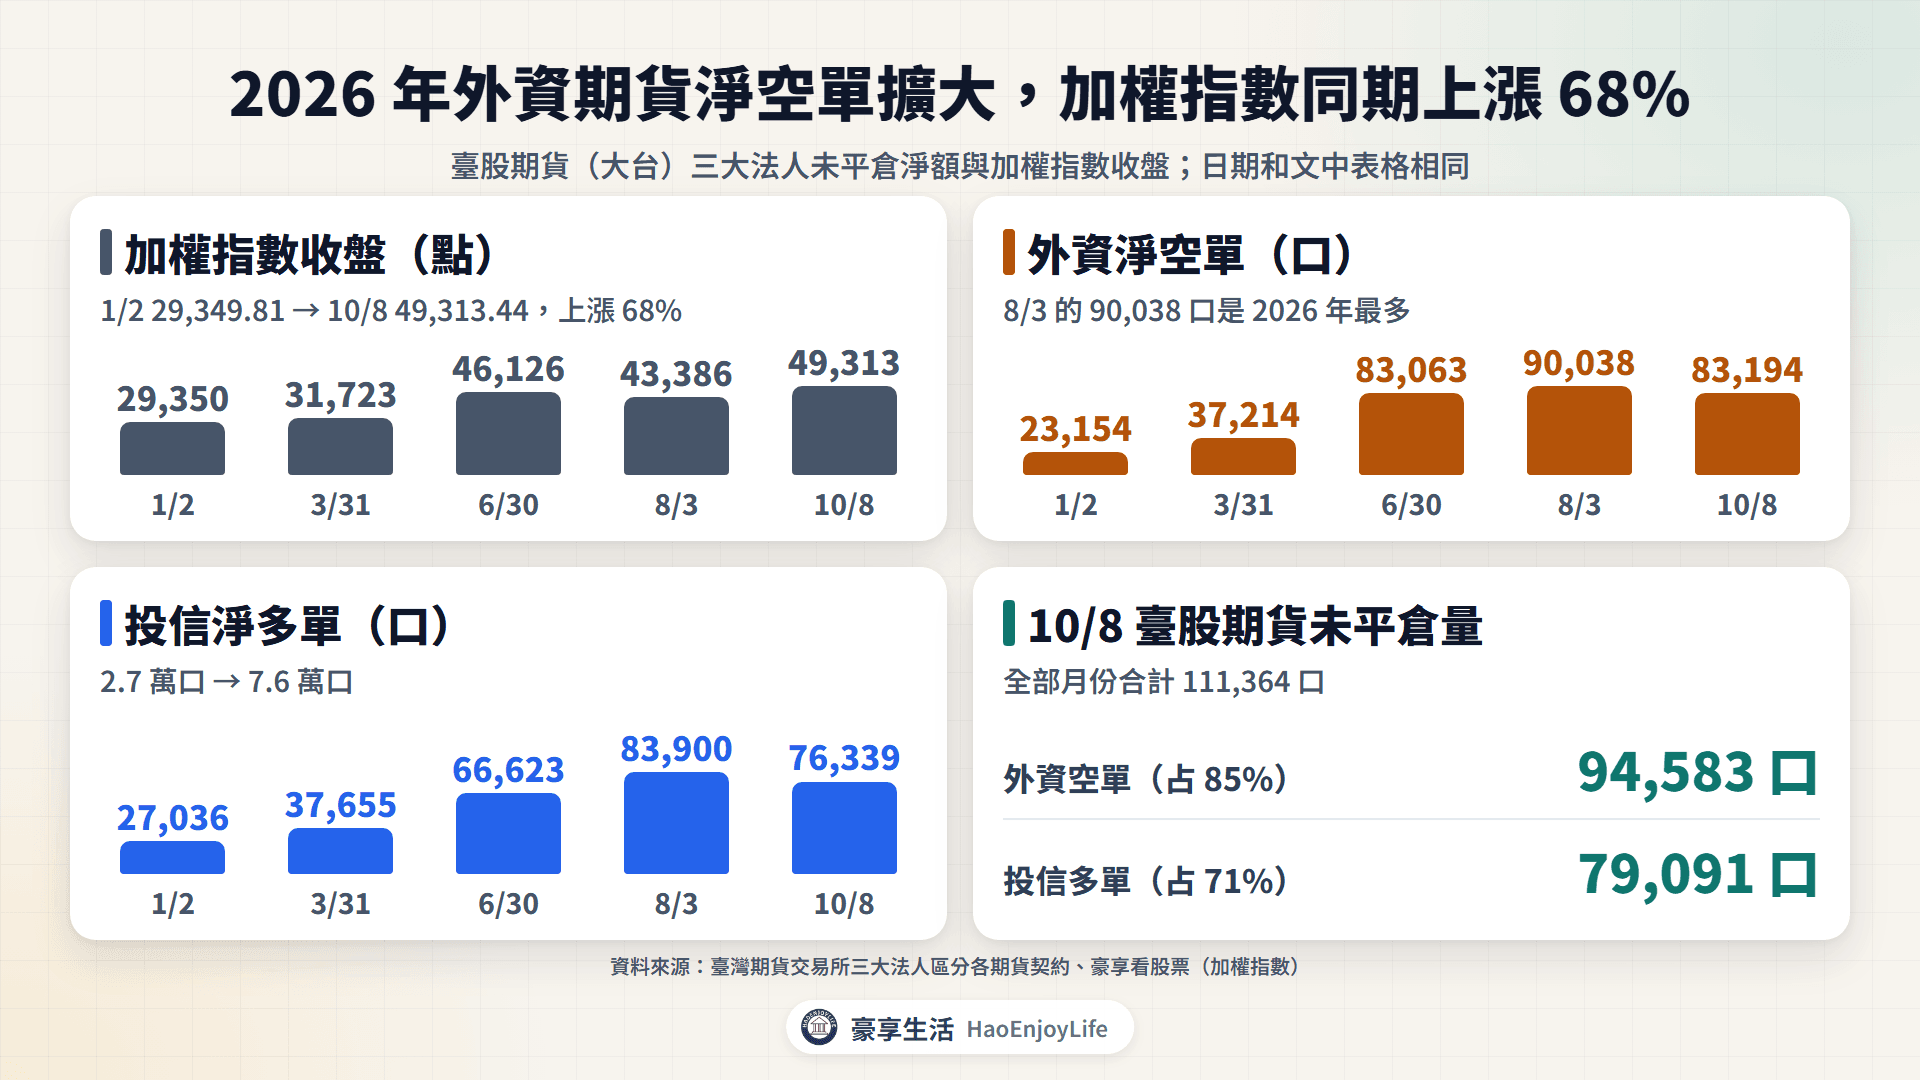
期貨價格、未平倉量與法人部位,臺灣期貨交易所(期交所)每天都免費公布,但不能只看單一數字。2026 年 1 月 2 日到 10 月 8 日,外資的臺股期貨(俗稱大台)淨空單從 23,154 口增加到 83,194 口。同期加權指數卻上漲 68%。
延伸閱讀:台指期是什麼?大台、小台、微台規格、保證金與損益怎麼算
期貨正價差、逆價差是什麼?
期交所的專有名詞解釋:正價差是期貨價高於目前現貨價。期貨價格低於現貨價格稱為倒價,一般也稱逆價差。本文的價差都用「近月期貨價格 − 加權指數」計算,正數是正價差,負數是逆價差。
臺股期貨近月結算價和加權指數的價差(2026 年)
| 日期 | 加權指數收盤 | 當日漲跌 | 近月結算價 | 價差 |
|---|---|---|---|---|
| 3/2 | 35,095.09 | −0.90% | 35,238(202603) | +142.91 點(+0.41%) |
| 3/9 | 32,110.42 | −4.43% | 31,902(202603) | −208.42 點(−0.65%) |
| 3/31 | 31,722.99 | −2.45% | 31,954(202604) | +231.01 點(+0.73%) |
| 8/3 | 43,386.41 | +0.62% | 43,219(202608) | −167.41 點(−0.39%) |
| 8/17 | 45,857.27 | +0.10% | 45,867(202608) | +9.73 點(+0.02%) |
| 8/26 | 45,832.62 | +1.47% | 46,003(202609) | +170.38 點(+0.37%) |
資料來源:臺灣期貨交易所期貨每日交易行情、豪享看股票(加權指數)
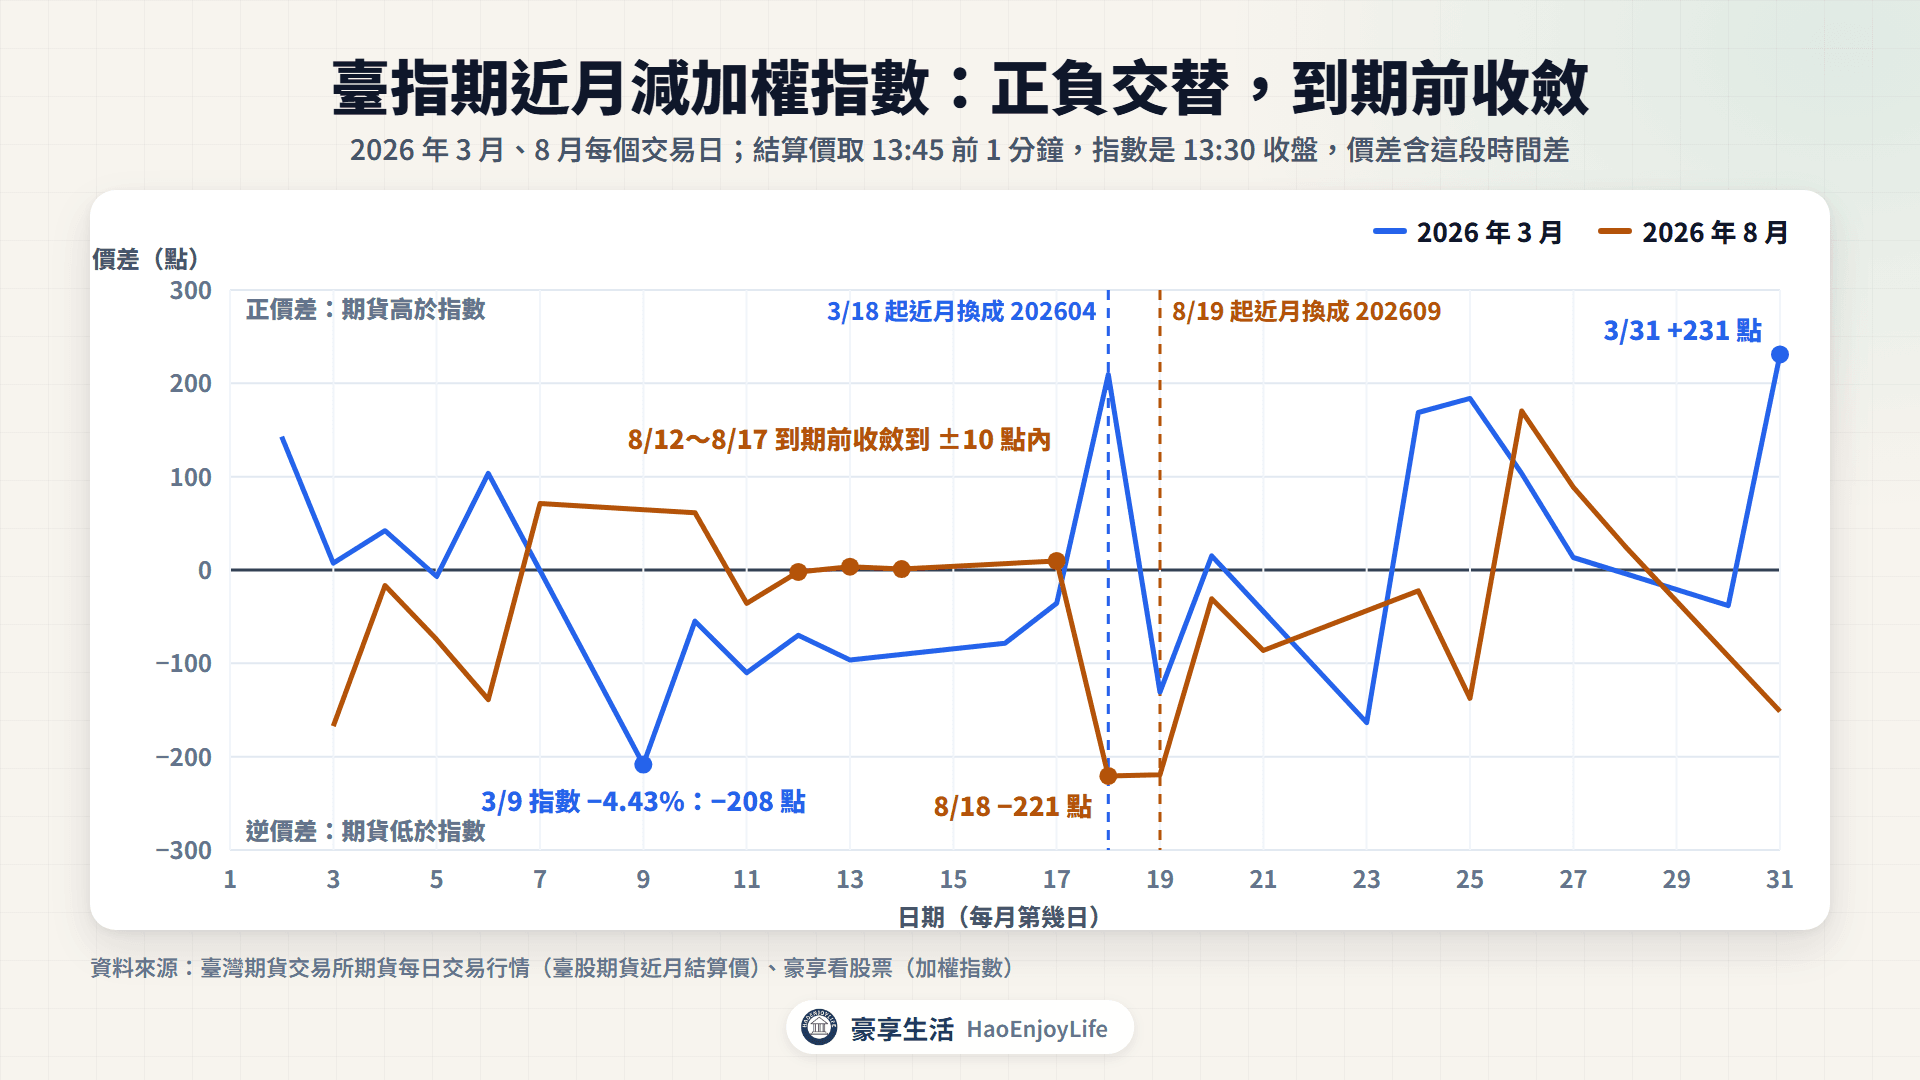
2026 年 3 月和 8 月共 43 個交易日,正價差 19 天、逆價差 24 天。價差都在 ±250 點以內,幅度在指數的 ±0.75% 以內。
價差的正負每天都在變,單看一天的逆價差,不代表市場看空。加權指數下午 1:30 收盤,期貨的每日結算價取 1:44 到 1:45 的成交量加權平均。所以表中的價差,也包含這 15 分鐘的行情變化。
越接近到期,價差通常越小
期交所把這個現象稱為收斂:期貨契約越接近到期日,和現貨的差距逐漸縮小。8 月契約(202608)在 8 月 19 日到期,8 月 12 日到 17 日的價差只有 −2、+4、+1、+10 點。
到期當天,期貨用最後結算價現金結算。最後結算價是加權指數收盤前 30 分鐘的平均,期貨價格在這時和指數接軌,見台指期是什麼。
除息為什麼會讓遠月期貨比較便宜?
加權指數是價格指數。證交所的編製要點規定,上市股票除息時,加權指數的基值不做調整,只有報酬指數會調整。所以成分股除息後,加權指數會因為發出現金股利而下降。
臺指期貨用加權指數結算,持有期貨又領不到股利。到期前如果有很多成分股除息,這個月份的期貨價格通常會比較低。
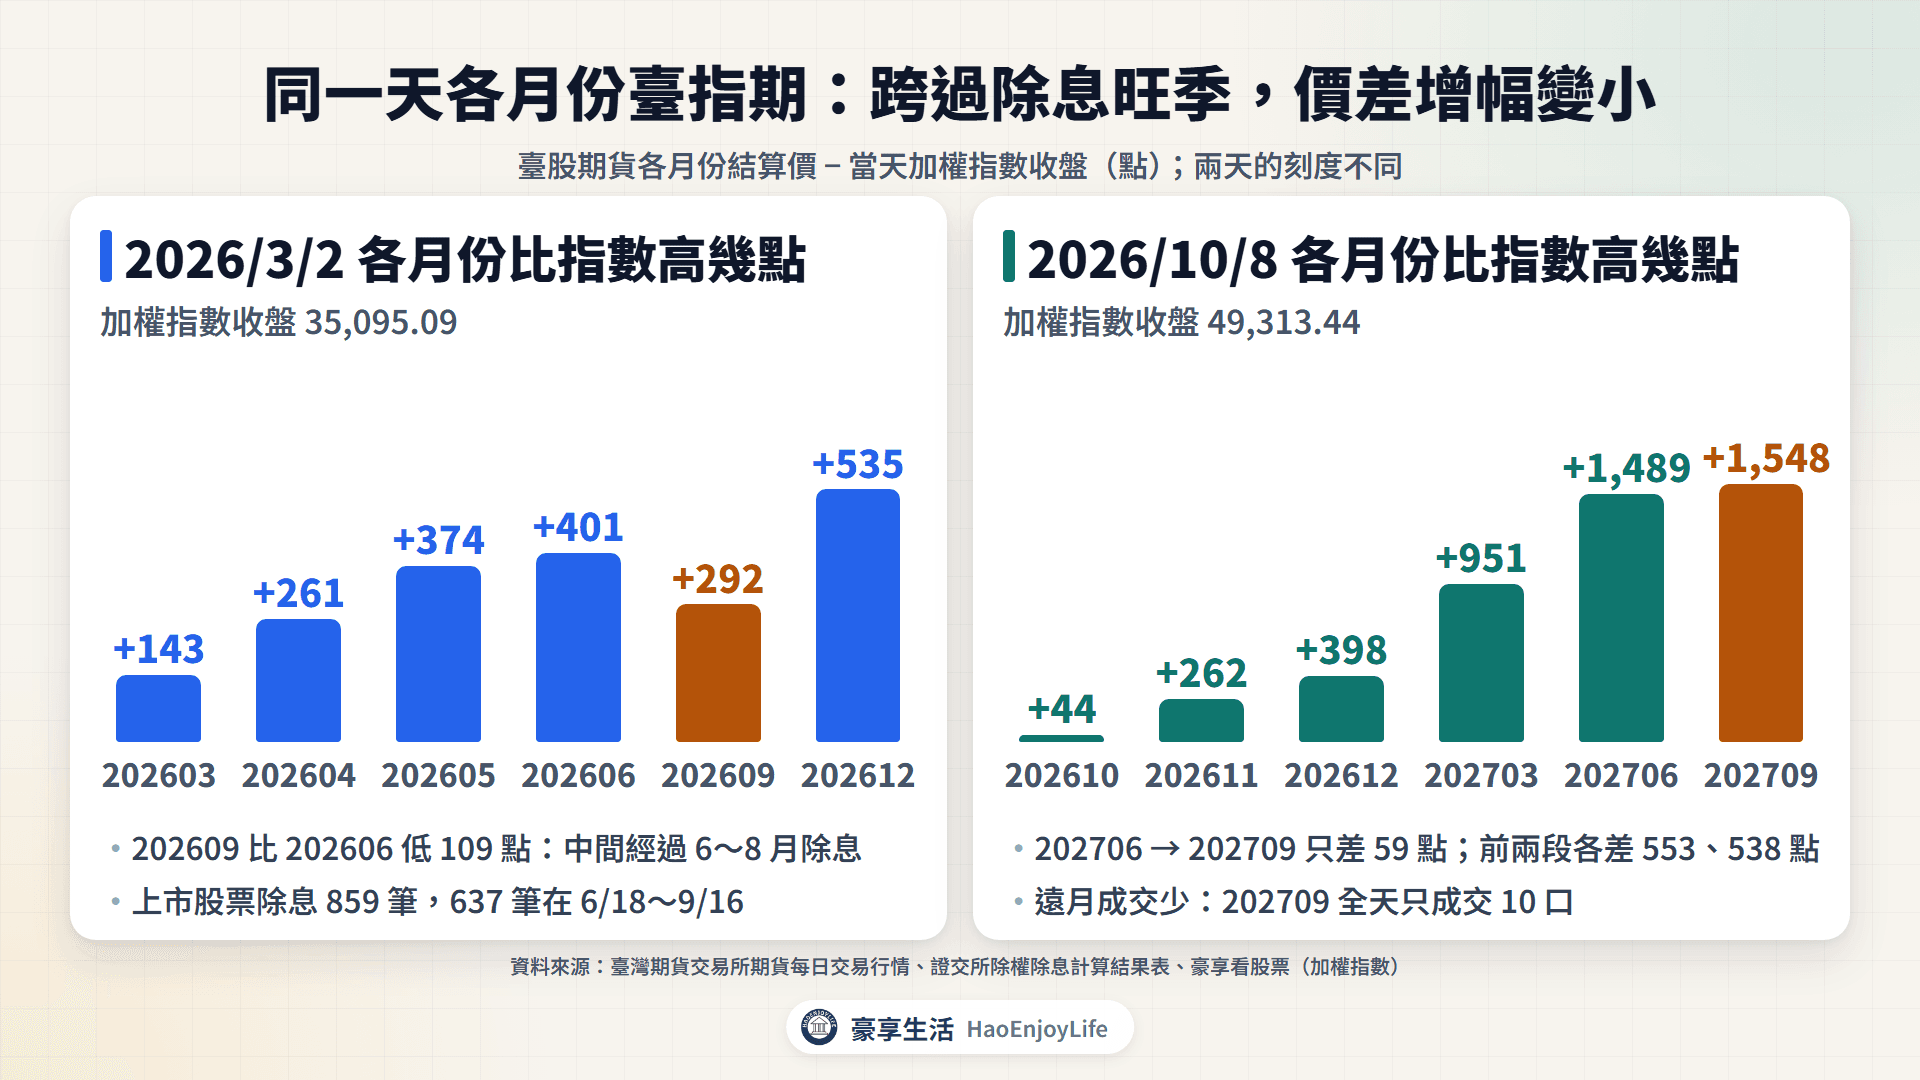
2026 年 1 月到 10 月 8 日,上市公司股票除息共 859 筆,其中 637 筆落在 6 月 18 日到 9 月 16 日。這段期間是 6 月契約到期後、9 月契約到期前,從同一天各月份的價格就看得到影響。
各月份臺股期貨結算價比指數高幾點(加權指數 3/2 收 35,095.09、10/8 收 49,313.44)
| 2026/3/2 的契約 | 結算價 | 比指數高 | 2026/10/8 的契約 | 結算價 | 比指數高 |
|---|---|---|---|---|---|
| 202603 | 35,238 | +143 | 202610 | 49,357 | +44 |
| 202604 | 35,356 | +261 | 202611 | 49,575 | +262 |
| 202605 | 35,469 | +374 | 202612 | 49,711 | +398 |
| 202606 | 35,496 | +401 | 202703 | 50,264 | +951 |
| 202609 | 35,387 | +292 | 202706 | 50,802 | +1,489 |
| 202612 | 35,630 | +535 | 202709 | 50,861 | +1,548 |
資料來源:臺灣期貨交易所期貨每日交易行情、證交所除權除息計算結果表、豪享看股票(加權指數)
3 月 2 日,9 月契約(202609)反而比 6 月契約低 109 點。10 月 8 日,202706 和 202709 只差 59 點;202612 到 202703、202703 到 202706,則各差 553 點、538 點。
遠月契約的成交很少,10 月 8 日 202709 全天只成交 10 口,價格的參考性較低。所以本文其他地方的價差,都用近月契約計算。
各月份契約到期前的除息點數怎麼推算,以及股票期貨遇到除權息怎麼調整,見除權息對期貨有什麼影響。
正逆價差和轉倉成本有什麼關係?
轉倉是在到期前平倉近月契約,同時建立次月契約。次月比近月貴時,做多的人轉倉後要用比較高的價格持有。這段價差會隨到期收斂而消失,就是轉倉成本。
以 2026 年 8 月 17 日的結算價為例,202609 是 46,009 點,202608 是 45,867 點,相差 142 點。一口多單從 8 月轉到 9 月契約,大台等於多付 28,400 元。小型臺指期貨(小台)是 7,100 元,微型臺指期貨(微台)是 1,420 元。
這筆 9 月契約持有到 9 月 16 日到期,最後結算價 45,759 點,比轉倉價格低 250 點,大台虧 50,000 元。同期加權指數收盤只從 45,857.27 點變成 45,848.90 點,幾乎沒動。差距來自轉倉時的正價差,以及最後結算價取收盤前 30 分鐘平均(當天比收盤指數低約 90 點)。
做空的人轉倉方向相反:用較高的價格賣出次月,價差收斂時對空方有利。正價差怎麼長期侵蝕期貨型 ETF 的報酬,見期貨型ETF是什麼;轉倉怎麼下單,見期貨交易實務。
補充:轉倉是平倉與建立新部位兩筆交易,兩筆都要付手續費與期貨交易稅。
成交量和未平倉量有什麼不同?
成交量是當天成交的口數,未平倉量是收盤後還沒平倉的口數。期交所的定義是:未平倉合約是期貨交易收盤後未平倉的期貨契約單邊,買或賣的數量。期交所每日交易行情裡的「未沖銷契約量」,就是未平倉量。
成交量是流量,未平倉量是存量,成交量大不代表未平倉量會增加。
2026 年 3 月 4 日加權指數下跌 4.35%,臺股期貨全天成交 314,159 口,含盤後交易時段。成交量是未平倉量的 3.7 倍,未平倉量卻只少了 367 口,代表新建立的部位和了結的部位差不多。
未平倉量增加、減少代表什麼?
每一口未平倉的多單,都對應一口空單。未平倉量的增減,要看成交的買賣雙方是建立新部位,還是平掉舊部位。
一筆成交對未平倉量的影響
| 成交的買方 | 成交的賣方 | 未平倉量 |
|---|---|---|
| 新買進,建立多單 | 新賣出,建立空單 | 增加 1 口 |
| 新買進,建立多單 | 原本的多單賣出平倉 | 不變(多單換手) |
| 原本的空單買回平倉 | 新賣出,建立空單 | 不變(空單換手) |
| 原本的空單買回平倉 | 原本的多單賣出平倉 | 減少 1 口 |
資料來源:臺灣期貨交易所專有名詞(未平倉合約、平倉)
市場常把價格和未平倉量一起看,下表是常見的解讀。實際上,每一口新增的部位都同時有買方和賣方。
價格與未平倉量的常見解讀(附 2026 年臺股期貨實例)
| 價格 | 未平倉量 | 常見解讀 | 2026 年實例 |
|---|---|---|---|
| 上漲 | 增加 | 新多單較積極,願意用更高價格建立部位 | 3/11:指數 +4.10%,未平倉 +6,195 口 |
| 上漲 | 減少 | 空單買回平倉,推動價格上漲 | 3/5:指數 +2.57%,未平倉 −3,550 口 |
| 下跌 | 增加 | 新空單較積極 | 3/31:指數 −2.45%,未平倉 +1,152 口 |
| 下跌 | 減少 | 多單賣出平倉,停損或獲利了結 | 3/9:指數 −4.43%,未平倉 −3,331 口 |
資料來源:臺灣期貨交易所期貨每日交易行情(全部月份合計)、豪享看股票(加權指數);解讀為市場常見說法
結算前,未平倉量會移到下一個月
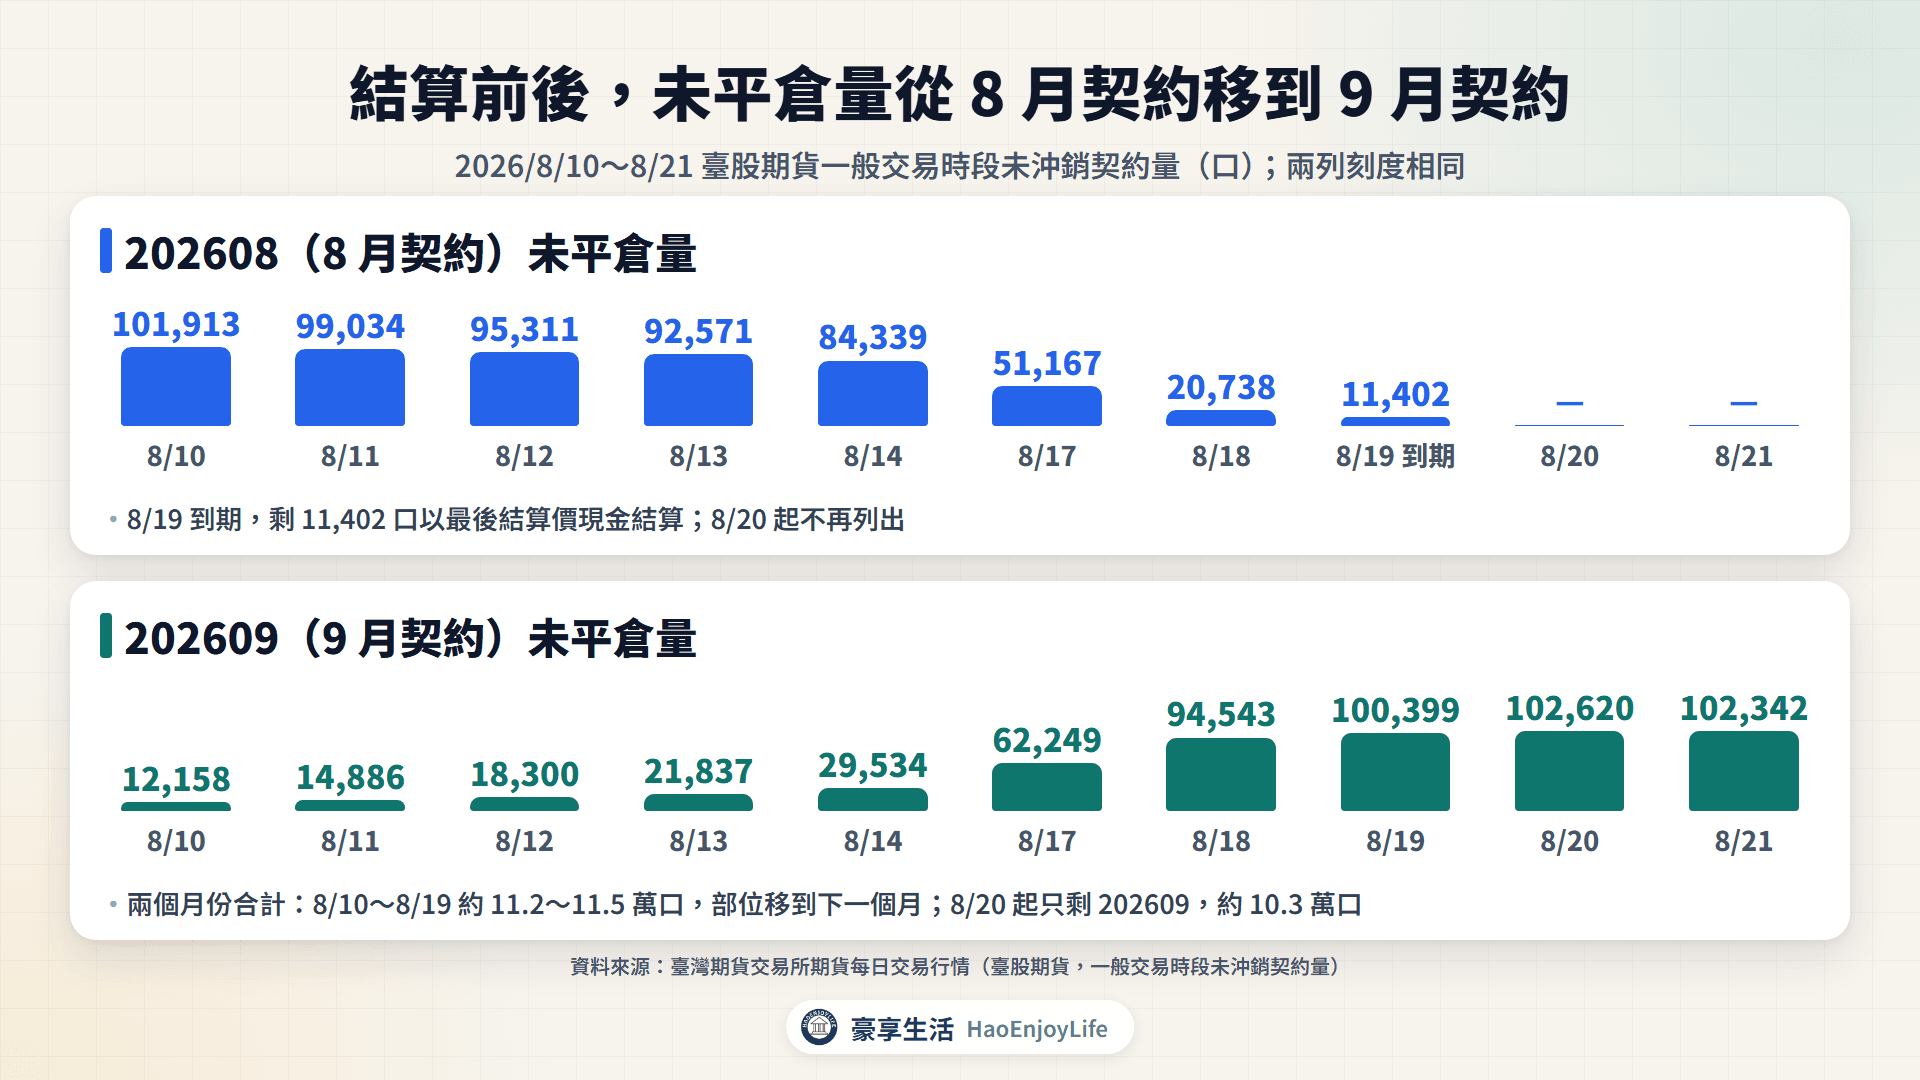
近月契約快到期時,想繼續持有的人會轉倉,所以近月的未平倉量減少、次月增加。2026 年 8 月契約在 8 月 19 日到期,前幾天的變化如下。
202608 與 202609 臺股期貨未平倉量
| 日期 | 202608 | 202609 | 兩個月份合計 |
|---|---|---|---|
| 8/13 | 92,571 口 | 21,837 口 | 114,408 口 |
| 8/14 | 84,339 口 | 29,534 口 | 113,873 口 |
| 8/17 | 51,167 口 | 62,249 口 | 113,416 口 |
| 8/18 | 20,738 口 | 94,543 口 | 115,281 口 |
| 8/19 | 11,402 口(到期結算) | 100,399 口 | 111,801 口 |
資料來源:臺灣期貨交易所期貨每日交易行情(一般交易時段未沖銷契約量)
8 月 13 日到 19 日,近月的未平倉量少了約 8 萬口,兩個月份合計卻維持在 11.2 萬到 11.5 萬口。這是部位移到下一個月,不是大家都出場。8 月 19 日還有 11,402 口沒有轉倉,以最後結算價現金結算。
三大法人期貨未平倉在哪裡看?
三大法人的期貨部位在期交所網站:交易資訊 > 三大法人 > 查詢 > 區分各期貨契約。可以依日期查詢,也可以下載前 3 年的資料。三類法人的名稱和現貨相同,現貨的買賣超怎麼看,見三大法人買賣超。
期交所的三大法人表有 5 種:總表、區分期貨與選擇權二類、區分各期貨契約、區分各選擇權契約、選擇權買賣權分計。想看臺指期貨,要用「區分各期貨契約」。總表的「多方」還包含買進買權、賣出賣權等選擇權部位。
三大法人期貨表的欄位
| 欄位 | 意思 |
|---|---|
| 交易口數與契約金額 | 當天成交的多方、空方口數,是流量 |
| 未平倉餘額 | 收盤後還持有的多方、空方口數,是存量 |
| 多空淨額 | 多方減空方;正數是淨多單,負數是淨空單 |
| 契約金額 | 單位千元;未平倉金額用當天結算價計算 |
資料來源:臺灣期貨交易所三大法人區分各期貨契約、總表說明
2026 年 10 月 8 日三大法人臺股期貨部位
| 身份別 | 交易淨額 | 未平倉多方 | 未平倉空方 | 未平倉淨額 |
|---|---|---|---|---|
| 自營商 | +1,819 口 | 3,930 口 | 4,464 口 | −534 口 |
| 投信 | +71 口 | 79,091 口 | 2,752 口 | +76,339 口 |
| 外資 | −4,048 口 | 11,389 口 | 94,583 口 | −83,194 口 |
資料來源:臺灣期貨交易所三大法人區分各期貨契約
外資當天的未平倉淨額是 −83,194 口,就是市場說的「外資期貨淨空單 8.3 萬口」,契約金額約 8,214 億元。前一天是 −79,101 口,淨空單增加 4,093 口,大致等於當天的交易淨額 −4,048 口。
小台、微台要另外看
表中「臺股期貨」那一列只有大台,小台、微台分開列。要合併時,用 1 口大台=4 口小台=20 口微台換算。10 月 8 日外資小台淨空 602 口、微台淨空 10,912 口,合計約等於 83,890 口大台的淨空單。
2026 年外資期貨淨空單怎麼變化?
2026 年外資、投信臺股期貨未平倉淨額
| 日期 | 加權指數收盤 | 外資 | 投信 |
|---|---|---|---|
| 1/2 | 29,349.81 | −23,154 口 | +27,036 口 |
| 3/31 | 31,722.99 | −37,214 口 | +37,655 口 |
| 6/30 | 46,125.91 | −83,063 口 | +66,623 口 |
| 8/3 | 43,386.41 | −90,038 口 | +83,900 口 |
| 10/8 | 49,313.44 | −83,194 口 | +76,339 口 |
資料來源:臺灣期貨交易所三大法人區分各期貨契約、豪享看股票(加權指數)
2026 年外資的淨空單從 2.3 萬口擴大到 8.3 萬口,8 月 3 日最多到 90,038 口。同期加權指數從 29,349.81 點漲到 49,313.44 點,上漲 68%。
另一邊,投信的淨多單從 2.7 萬口增加到 7.6 萬口。10 月 8 日臺股期貨全部月份的未平倉量是 111,364 口,外資的空單占 85%,投信的多單占 71%。
大額交易人未沖銷部位怎麼看?
期貨大額交易人未沖銷部位結構表,列出每天收盤後部位最大的前五名、前十名交易人。表中有他們合計持有的口數,以及占全市場的比例。位置在期交所網站:交易資訊 > 大額交易人未沖銷部位結構 > 期貨大額交易人未沖銷部位結構表。
大額交易人表怎麼讀
| 欄位 | 意思 |
|---|---|
| 臺股期貨(TX+MTX/4+TMF/20) | 大台併計小台、微台,換算成大台口數 |
| 到期月份 | 分成週契約、近月契約(含同月份週契約)、所有契約 |
| 買方、賣方 | 多方與空方分開排名、分開計算 |
| 前五大、前十大交易人合計 | 部位數與百分比;百分比=部位數 ÷ 全市場未沖銷部位數 |
| 括號(特定法人合計) | 前五大、前十大之中,屬於特定法人的部位 |
資料來源:臺灣期貨交易所期貨大額交易人未沖銷部位結構表說明
特定法人包括證券商、外國機構投資人及陸資、證券投資信託基金與金融及保險機構。另外也包括國家金融安定基金、退休與保險基金、郵政資金與避險帳戶等。期交所不公布這些交易人是誰,只揭露是否屬於特定法人。
2026 年 10 月 8 日臺股期貨大額交易人(所有契約)
| 項目 | 買方 | 賣方 |
|---|---|---|
| 前五大交易人 | 74,470 口(61.1%) | 57,775 口(47.4%) |
| 前十大交易人 | 82,679 口(67.8%) | 80,334 口(65.9%) |
| 前十大之中的特定法人 | 81,526 口 | 80,334 口 |
| 全市場未沖銷部位 | 121,949 口 | 121,949 口 |
資料來源:臺灣期貨交易所期貨大額交易人未沖銷部位結構表
這一天前五大買方持有 61.1% 的多單,前五大賣方持有 47.4% 的空單,多方部位比較集中。前十大買方之中,只有 1,153 口不屬於特定法人。
前五大買方和前五大賣方,不一定是同一群人。把買方減去賣方得到的數字,不是某 5 個交易人的淨部位。
結算前要看「所有契約」
期交所註明,最後結算日揭露的未沖銷部位,不含當月到期的契約。結算前幾天,近月部位也會因為轉倉大減。2026 年 8 月 13 日到 18 日,近月的全市場未沖銷部位從 99,925 口降到 26,486 口;所有契約則從 126,231 口變成 127,332 口,幾乎不變。
為什麼只看期貨部位,不能判斷法人看多看空?
期交所在三大法人資料旁寫明:三類法人都由眾多機構集合而成,多空淨額只代表不同看法互抵的結果。它不是單一機構的交易策略,也不能代表該類法人整體的策略。
解讀期貨部位時,常見的限制有 4 個:
- 可能同時持有現股:法人可能持有大量台股,再用期貨空單降低大盤下跌的風險。2026 年外資淨空單擴大,加權指數卻上漲 68%。
- 可能同時持有選擇權:10 月 8 日外資的選擇權未平倉,多方 25,127 口、空方 27,823 口。選擇權的口數和權利金,不能直接換算成期貨部位,見選擇權是什麼。
- 投信部位可能來自 ETF 規則:證交所說明,槓桿型、反向型 ETF 主要藉操作期貨,達成倍數目標。投信的期貨多單,可能包含這類 ETF 依規則持有的部位。
- 資料是收盤後的結果:三大法人與大額交易人資料在收盤後公布,看不到成本,也看不到盤中進出。
比較完整的看法,是觀察一段時間的變化。再搭配現貨買賣超、選擇權部位與價格走勢一起看。
期貨市場資訊適合用來做什麼?
這些資料適合用來了解期貨價格和部位的變化,不適合單獨拿來判斷多空方向。
期貨市場資訊的常見用途
| 類型 | 說明 |
|---|---|
| 常見用途 | 看價差:分辨期貨漲跌和加權指數漲跌的差距 |
| 常見用途 | 轉倉前:比較近月和次月的價差 |
| 常見用途 | 看未平倉量:了解部位是在增加,還是在了結 |
| 常見用途 | 看法人與大額交易人:追蹤部位的變化方向與集中度 |
| 不適合 | 只看一天的逆價差或外資淨空單,就決定多空方向 |
| 不適合 | 把三大法人的淨額當成單一機構的策略 |
資料來源:臺灣期貨交易所三大法人總表說明、專有名詞
常見問題
Q1:基差和價差一樣嗎?
不一樣。期交所的定義是基差=現貨價格 − 期貨價格,和本文的價差(期貨 − 現貨)正負相反。期貨是正價差時,基差是負數。
Q2:外資期貨淨空單增加,台股一定會跌嗎?
不一定。2026 年 1 月到 10 月,外資臺股期貨淨空單從 23,154 口擴大到 83,194 口,加權指數同期上漲 68%。外資可能同時持有現股與選擇權,要一起看。
Q3:未平倉量在哪裡查?
期交所的期貨每日交易行情,有各月份的「未沖銷契約量」,就是未平倉量。三大法人與大額交易人的未平倉部位,分別在三大法人、大額交易人未沖銷部位結構表查詢。
Q4:三大法人期貨資料什麼時候公布?
每個交易日收盤後公布。期交所說明,13:45 與 16:15 收盤的商品陸續揭露未平倉資訊後,當日的交易資訊會跟著更新。
延伸閱讀
- 國際指數期貨有哪些?那斯達克、標普500期貨規格與漲跌幅:在期交所交易美股指數的規格、三階段漲跌幅與避險試算
- 三大法人是什麼?外資、投信、自營商買賣超怎麼看:現貨市場的三大法人買賣超與持股比例
- 期貨型ETF是什麼?黃金、原油ETF的轉倉成本與正逆價差:正價差怎麼侵蝕期貨 ETF 的報酬
- 期貨怎麼開戶下單?交易時間、夜盤、手續費、期交稅與轉倉:轉倉的實際做法與交易成本
- 台指期是什麼?大台、小台、微台規格、保證金與損益怎麼算:每日結算價與最後結算價
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0