 里奇豪
國際指數期貨是臺灣期貨交易所(期交所)以外國股價指數為標的的期貨,也稱海外指數期貨。目前掛牌的有 6 檔,美國 4 檔(俗稱美股期貨)是道瓊、標普500、那斯達克100與費城半導體期貨。另外 2 檔是日本東證與英國富時100期貨,6 檔都用新臺幣計價、現金結算。
和臺指期貨最大的差別,是漲跌幅分 3 個階段,美國 4 檔是 7%、13%、20%。美國指數期貨在夜盤也會被代為沖銷,臺指期貨不會。
以 2026 年 10 月 22 日的結算價計算,1 口美國那斯達克100期貨(UNF)的契約價值約 148 萬元。原始保證金 98,000 元,槓桿約 15 倍。2025 年 4 月 7 日它一天跌 14.45%,1 口虧 141,550 元。
資料截至:2026 年 10 月 22 日期交所結算價;契約規格與保證金查證日期 2026 年 10 月 25 日。
延伸閱讀:台指期是什麼?大台、小台、微台規格、保證金與損益怎麼算
期交所有哪些國際指數期貨?
依期交所商品清單,股價指數類期貨中有 6 檔以外國指數為標的。美國 4 檔的交易時間與結算方式相同,差在標的指數與每點價值。
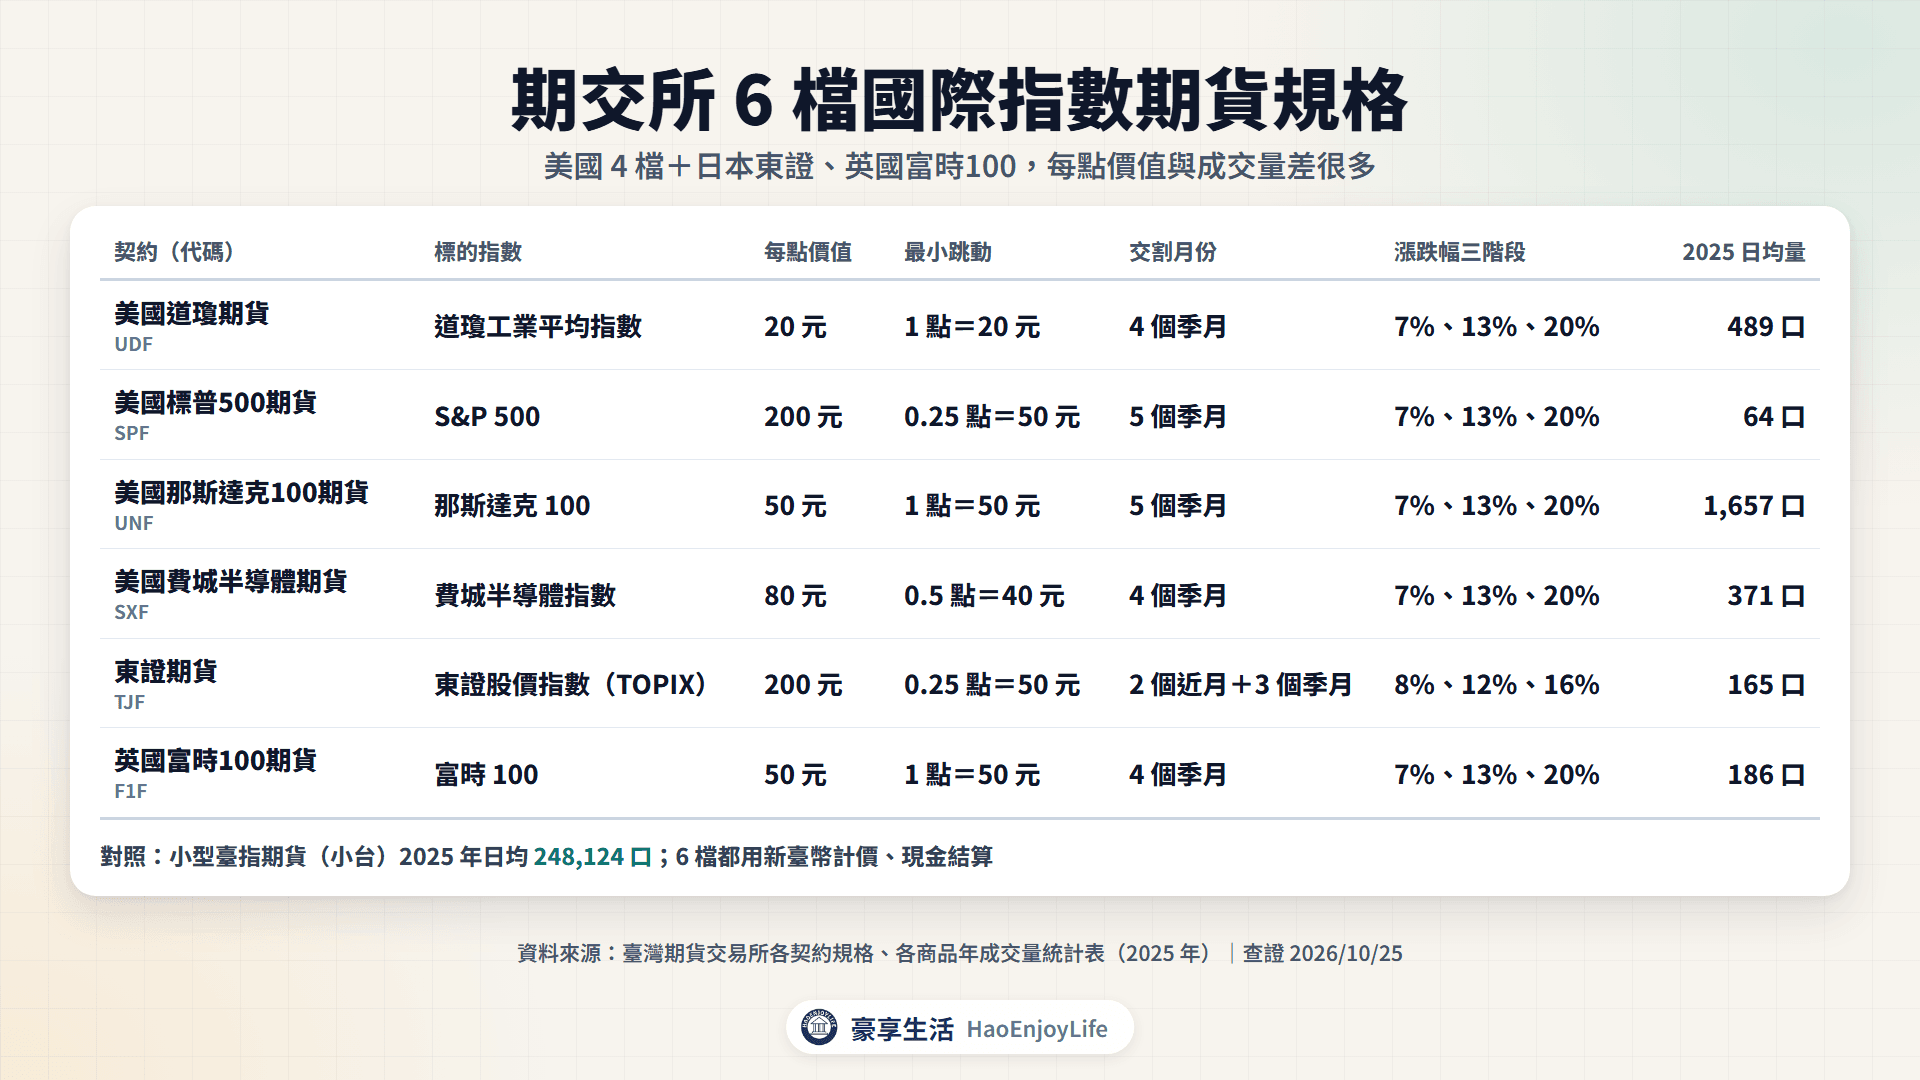
期交所的國際指數期貨規格
| 契約(代碼) | 標的指數 | 每點價值 | 最小跳動 | 交割月份 | 2025 年日均量 |
|---|---|---|---|---|---|
| 美國道瓊期貨(UDF) | 道瓊工業平均指數 | 20 元 | 1 點=20 元 | 4 個季月 | 489 口 |
| 美國標普500期貨(SPF) | S&P 500 | 200 元 | 0.25 點=50 元 | 5 個季月 | 64 口 |
| 美國那斯達克100期貨(UNF) | 那斯達克 100 | 50 元 | 1 點=50 元 | 5 個季月 | 1,657 口 |
| 美國費城半導體期貨(SXF) | 費城半導體指數 | 80 元 | 0.5 點=40 元 | 4 個季月 | 371 口 |
| 東證期貨(TJF) | 東證股價指數(TOPIX) | 200 元 | 0.25 點=50 元 | 2 個近月+3 個季月 | 165 口 |
| 英國富時100期貨(F1F) | 富時 100 | 50 元 | 1 點=50 元 | 4 個季月 | 186 口 |
資料來源:臺灣期貨交易所商品清單、各契約規格、各商品年成交量統計表(2025 年,交易日 243 天);查證日期 2026-10-25
季月是 3、6、9、12 月。6 檔 2025 年合計成交 712,170 口,只占期交所期貨成交量的 0.34%。成交最多的 UNF 日均 1,657 口,SPF 只有 64 口;同一年小型臺指期貨(小台)日均 248,124 口。
標的指數怎麼編、成分股有哪些,見美股三大指數是什麼。
用新臺幣計價,有什麼差別?
規格頁寫的契約價值,是期貨指數「乘上新臺幣」每點金額。保證金一覽表也依計價幣別公告,6 檔都用新臺幣。
- 損益不用換匯:UNF 每漲跌 1 點,1 口賺賠 50 元,沒有匯率換算。
- 同一個帳戶:用交易臺指期貨的國內期貨帳戶與保證金,就能交易。
- 和 CME 不同:芝加哥商業交易所(CME)的 E-mini、Micro E-mini 用美元計價,比較見後面段落。
國際指數期貨和臺指期貨差在哪?
兩者都在期交所交易、用新臺幣計價,差在漲跌幅、到期日與夜盤的風險控管。美國指數期貨的單日漲跌幅最多 20%,到期日是季月的第三個星期五,夜盤也會被代為沖銷。
臺指期貨和美國指數期貨比較
| 項目 | 臺指期貨(大台、小台、微台) | 美國 4 檔國際指數期貨 |
|---|---|---|
| 標的 | 加權指數 | 道瓊、S&P 500、那斯達克 100、費城半導體指數 |
| 每點價值 | 200 元、50 元、10 元 | 20 元~200 元 |
| 單日漲跌幅 | ±10% | ±7%、±13%、±20% 三階段 |
| 到期日 | 每月第 3 個星期三 | 季月第三個星期五 |
| 最後結算價 | 加權指數收盤前 30 分鐘的簡單平均 | 指數的特別開盤價(SOQ) |
| 夜盤代為沖銷 | 豁免,夜盤不砍倉 | 非豁免,夜盤也會砍倉 |
| 當沖減收保證金 | 有(最近 2 個月份) | 沒有 |
| 2025 年日均量 | 大台 123,841 口、小台 248,124 口 | UNF 1,657 口、SPF 64 口 |
資料來源:臺灣期貨交易所各契約規格、股價指數類保證金一覽表、盤後交易時段指定豁免及非豁免代為沖銷商品(2025/6/23 實施)、各商品年成交量統計表;查證日期 2026-10-25
美國指數期貨,夜盤也會被代為沖銷
臺指期貨是盤後交易時段(俗稱夜盤)豁免代為沖銷的商品,夜盤不砍倉。美國 4 檔與英國富時100期貨則是「非豁免」商品,東證期貨屬於豁免商品。
期交所說明,非豁免商品不論在一般交易時段或盤後交易時段,期貨商都要執行代為沖銷。美股晚上大跌時,風險指標一低於約定比率,部位可能在夜盤就被平倉。
當沖沒有減收保證金
期交所的當沖減收保證金,只適用臺股期貨、電子期貨、金融期貨與小台的最近 2 個月份。國際指數期貨當沖,也要準備足額的原始保證金。
國際指數期貨的保證金與槓桿怎麼算?
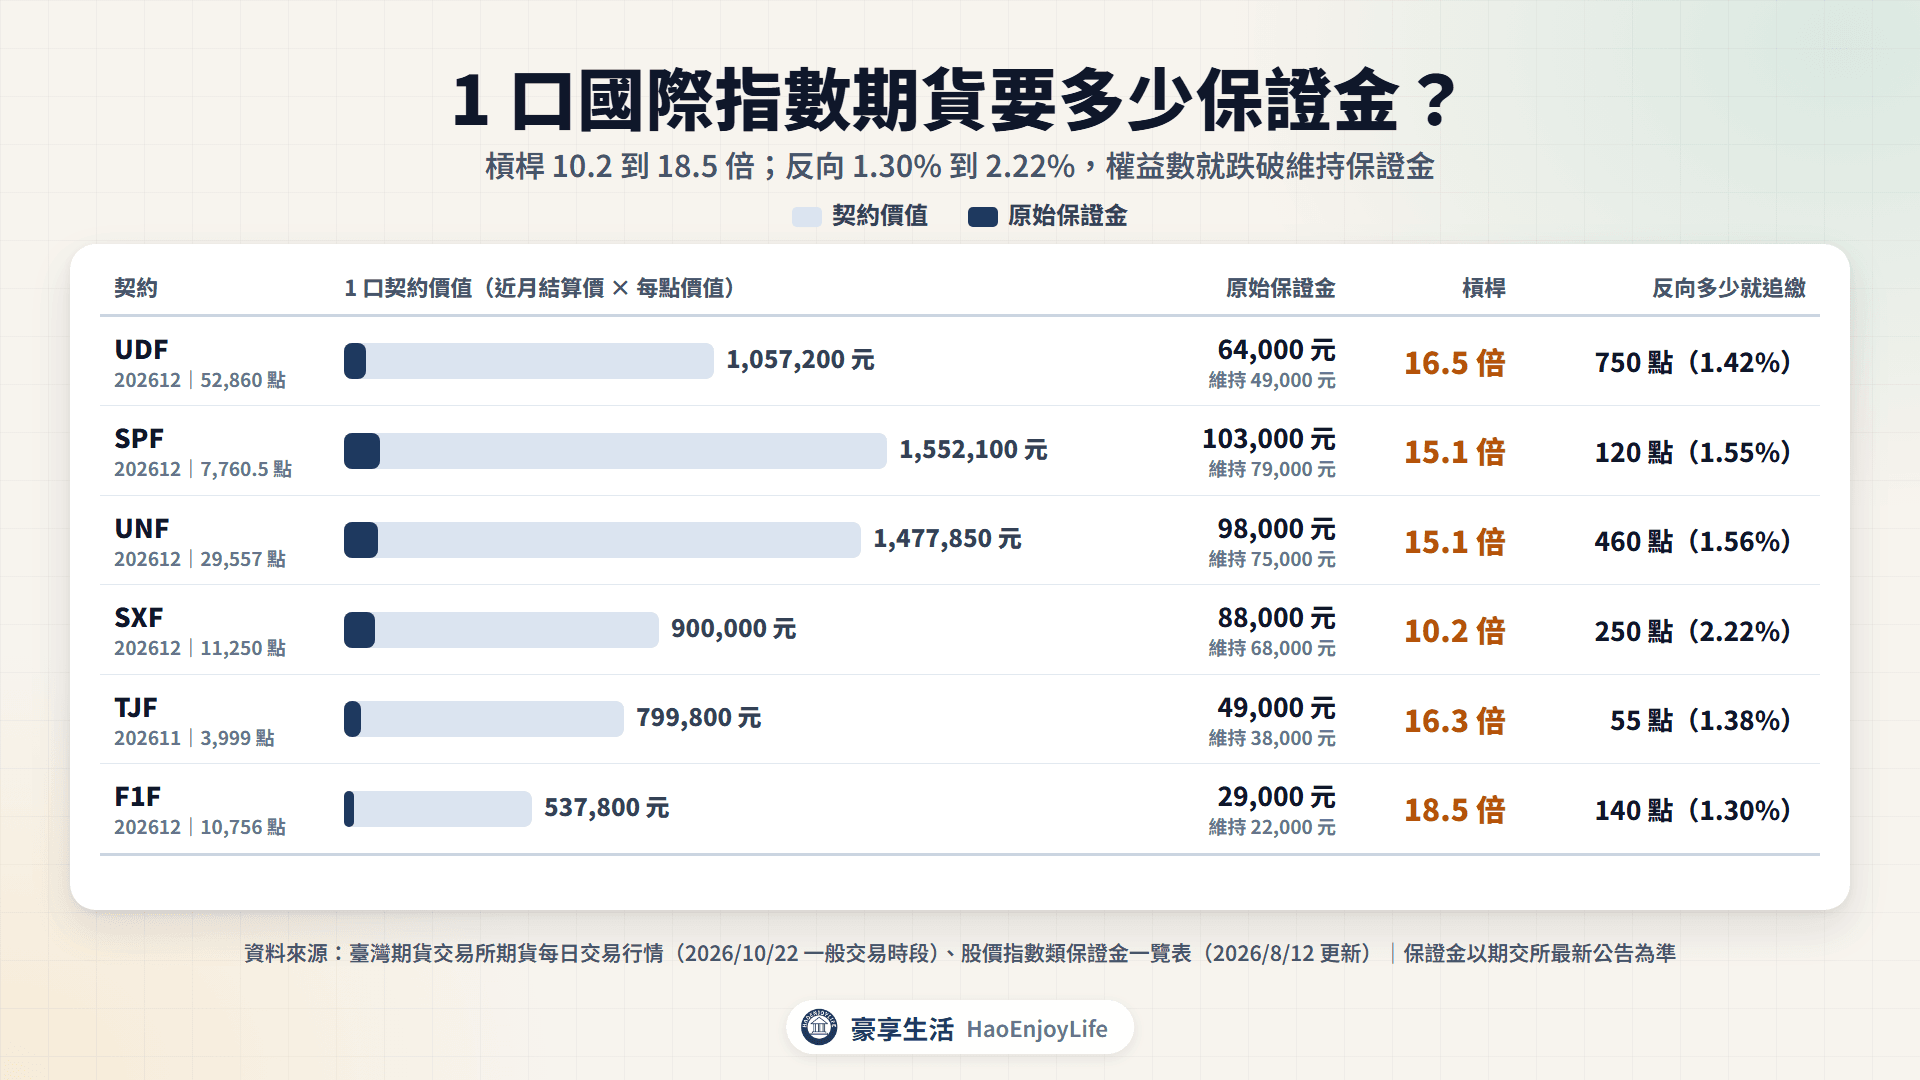
契約價值是期貨價格乘上每點價值,槓桿是契約價值除以原始保證金。以 2026 年 10 月 22 日近月結算價計算,6 檔的槓桿在 10.2 到 18.5 倍之間。
1 口國際指數期貨的保證金與槓桿(2026 年 10 月 22 日)
| 契約 | 近月結算價 | 契約價值 | 原始保證金 | 維持保證金 | 槓桿 | 反向多少跌破維持保證金 |
|---|---|---|---|---|---|---|
| UDF 202612 | 52,860 | 1,057,200 元 | 64,000 元 | 49,000 元 | 16.5 倍 | 750 點(1.42%) |
| SPF 202612 | 7,760.5 | 1,552,100 元 | 103,000 元 | 79,000 元 | 15.1 倍 | 120 點(1.55%) |
| UNF 202612 | 29,557 | 1,477,850 元 | 98,000 元 | 75,000 元 | 15.1 倍 | 460 點(1.56%) |
| SXF 202612 | 11,250 | 900,000 元 | 88,000 元 | 68,000 元 | 10.2 倍 | 250 點(2.22%) |
| TJF 202611 | 3,999 | 799,800 元 | 49,000 元 | 38,000 元 | 16.3 倍 | 55 點(1.38%) |
| F1F 202612 | 10,756 | 537,800 元 | 29,000 元 | 22,000 元 | 18.5 倍 | 140 點(1.30%) |
資料來源:臺灣期貨交易所期貨每日交易行情(2026/10/22 一般交易時段)、股價指數類保證金一覽表(2026/8/12 更新,2026/10/25 查證)。保證金以期交所最新公告為準。
原始保證金和維持保證金差距很小。UNF 反向 460 點,也就是約 1.56%,權益數就低於維持保證金,要補到原始保證金。追繳的流程,見期貨保證金與風險。
費半期貨的保證金比例最高,原始保證金約為契約價值的 9.8%,其他 5 檔約 5.4%~6.6%。
一口 UNF 買賣一次,成本多少?
交易成本是期貨交易稅加上期貨商手續費。期交稅是契約金額的十萬分之 2,買進、賣出各課一次;手續費由你和期貨商議定。
1 口 UNF 來回成本試算(以 2026 年 10 月 22 日結算價 29,557 點計算)
| 項目 | 算式 | 金額 |
|---|---|---|
| 契約價值 | 29,557 × 50 | 1,477,850 元 |
| 買進期交稅 | 1,477,850 × 0.00002 | 約 30 元 |
| 賣出期交稅 | 同上(假設同價賣出) | 約 30 元 |
| 手續費(假設) | 50 元 × 2 邊 | 100 元 |
| 來回成本合計 | 期交稅+手續費 | 約 159 元 |
資料來源:臺灣期貨交易所期貨暨選擇權商品相關費用表、期貨交易稅條例。手續費為假設值,實際以你和期貨商議定為準。
期交所向期貨商收的交易經手費、結算與交割手續費,國際指數期貨每口合計 11.2 元,是期貨商的成本。手續費與期交稅的完整說明,見期貨交易實務。
國際指數期貨的交易時間是幾點?
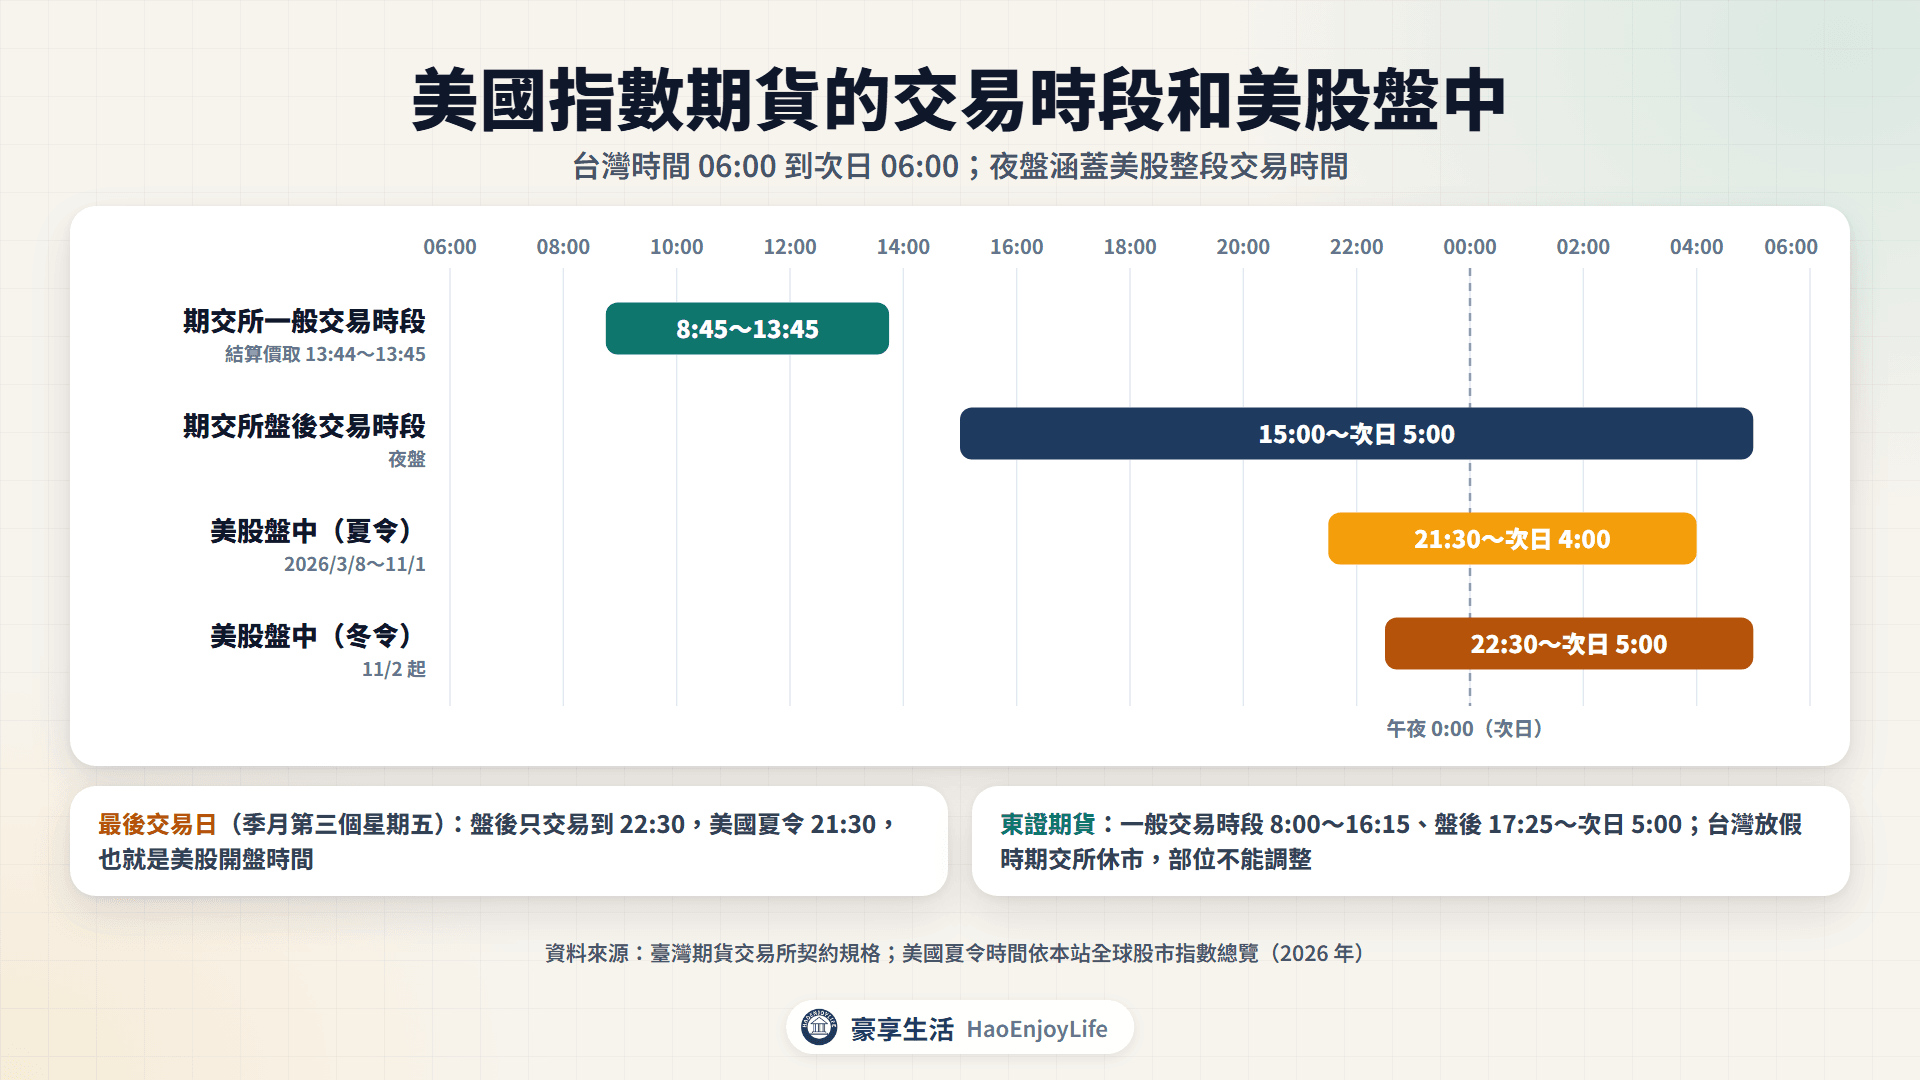
美國 4 檔與英國富時100期貨的交易時間和臺指期貨相同。一般交易時段是 8:45~13:45,盤後交易時段是 15:00~次日 5:00。夜盤涵蓋美股整段交易時間:美國夏令時間是台灣 21:30~次日 4:00,冬令是 22:30~次日 5:00。
國際指數期貨的交易時段(台灣時間)
| 契約 | 一般交易時段 | 盤後交易時段 | 最後交易日 |
|---|---|---|---|
| 美國 4 檔 | 8:45~13:45 | 15:00~次日 5:00 | 第三個星期五;盤後只到 22:30,美國夏令 21:30 |
| 英國富時100期貨 | 8:45~13:45 | 15:00~次日 5:00 | 第三個星期五;盤後只到 18:15,英國夏令 17:15 |
| 東證期貨 | 8:00~16:15 | 17:25~次日 5:00 | 原則上是第二個星期五的前一營業日;當天沒有盤後 |
資料來源:臺灣期貨交易所各契約規格(查證日期 2026-10-25);美股時間見本站全球股市指數總覽
2026 年美國夏令時間是 3 月 8 日到 11 月 1 日。11 月 2 日起,美股改成台灣 22:30 開盤,各國時差見全球股市指數有哪些。
夜盤可以在美股盤中調整部位
美股的消息多半發生在台灣晚上,夜盤讓你不必等到隔天。2025 年 4 月 2 日晚上的夜盤交易到 4 月 3 日清晨 5:00,UNF 收在 19,143 點。
之後台灣連假 2 天,4 月 7 日開盤 18,226 點,比夜盤收盤低 917 點。以 4 月 2 日結算價 19,597 點做多 1 口,在不同時點平倉的損益差很多:
1 口 UNF 多單在不同時點平倉的損益(2025 年 4 月)
| 平倉時點 | 價格 | 1 口損益 |
|---|---|---|
| 4/3 清晨夜盤收盤 | 19,143 | −22,700 元 |
| 4/7 日盤開盤 | 18,226 | −68,550 元 |
| 4/7 日盤結算 | 16,766 | −141,550 元 |
資料來源:臺灣期貨交易所期貨每日交易行情(202506 契約;4/7 的盤後交易時段資料即 4/2 晚上的夜盤)。假設以表中價格成交,未計手續費與期交稅。
每日結算價用台灣白天的價格
每日結算價取一般交易時段收盤前 1 分鐘的成交量加權平均價,也就是台灣 13:44~13:45。這時美股已經收盤,逐日結算看的是期交所白天的成交價,不是美股收盤價。
夜盤的交易與結算,歸到次一個一般交易時段。例如週一晚上的成交,算週二的交易。
到期日只交易到美股開盤
美國 4 檔的最後交易日是到期月份第三個星期五。最後結算價是特別開盤價(Special Opening Quotation,SOQ)。SOQ 由指數編製機構用成分股當天的開盤價計算。
所以最後交易日的夜盤只交易到 22:30(美國夏令 21:30),也就是美股開盤時間。最後結算日是次一營業日,用現金交割。
台灣放假時不能交易
交易日和期交所營業日相同。台灣放假、美股照常交易時,部位只能放著,無法加碼或平倉。2025 年 4 月 3 日、4 日台灣休市,美股照常交易,4 月 7 日開盤的結果見下一節。
三階段漲跌幅怎麼運作?
漲跌幅以前一一般交易時段的每日結算價為基準,先限制在 ±7%。觸及後 5 分鐘放寬到 ±13%,再觸及後 5 分鐘放寬到 ±20%。東證期貨的 3 個階段是 8%、12%、16%,臺指期貨只有一段 ±10%。
美國那斯達克100期貨的三階段漲跌幅
- 第一階段 ±7%:每個交易時段都從 ±7% 開始。
- 放寬到 ±13%:最近月份契約的成交價或未成交委託觸及 ±7%,5 分鐘後所有月份放寬。收盤前 5 分鐘才觸及的,不再放寬。
- 放寬到 ±20%:放寬後再觸及 ±13%,5 分鐘後放寬到 ±20%,同樣不含收盤前 5 分鐘。
- 夜盤放寬,日盤沿用:前一個盤後交易時段已經放寬,次一個一般交易時段沿用。
資料來源:臺灣期貨交易所美國那斯達克100股價指數期貨契約交易規則第 12 條(現行條文 2025 年 6 月 23 日實施)
以 UNF 2026 年 10 月 22 日的價位計算,±20% 約 5,911 點。1 口一天最多賺賠約 295,570 元,是原始保證金的 3 倍。
2025 年 4 月 7 日:連假後跌到第三階段
台灣連假後的 4 月 7 日,UNF、SXF、UDF 一開盤都在第一階段跌停價(−7%)。之後跌幅再往下放寬,SXF 收在 −20% 的第三階段跌停價。
2025 年 4 月 7 日美國指數期貨的跌幅(202506 契約)
| 契約 | 4/2 結算價 | 4/7 開盤 | 4/7 最低 | 4/7 結算價 | 漲跌幅 | 1 口做多損益 |
|---|---|---|---|---|---|---|
| SXF | 4,307.5 | 4,006(−7.00%) | 3,446(−20.00%) | 3,446 | −20.00% | −68,920 元 |
| UNF | 19,597 | 18,226(−7.00%) | 16,602(−15.28%) | 16,766 | −14.45% | −141,550 元 |
| SPF | 5,678 | 4,941(−12.98%) | 4,913.75(−13.46%) | 4,923 | −13.30% | −151,000 元 |
| UDF | 42,220 | 39,265(−7.00%) | 37,256(−11.76%) | 37,511 | −11.15% | −94,180 元 |
資料來源:臺灣期貨交易所期貨每日交易行情(一般交易時段)。2025/4/3、4/4 台灣休市。
UNF、SPF 的最低價都跌破 −13%,表示當天已經放寬到第三階段。同一天小台鎖在 10% 跌停,過程見期貨保證金與風險。
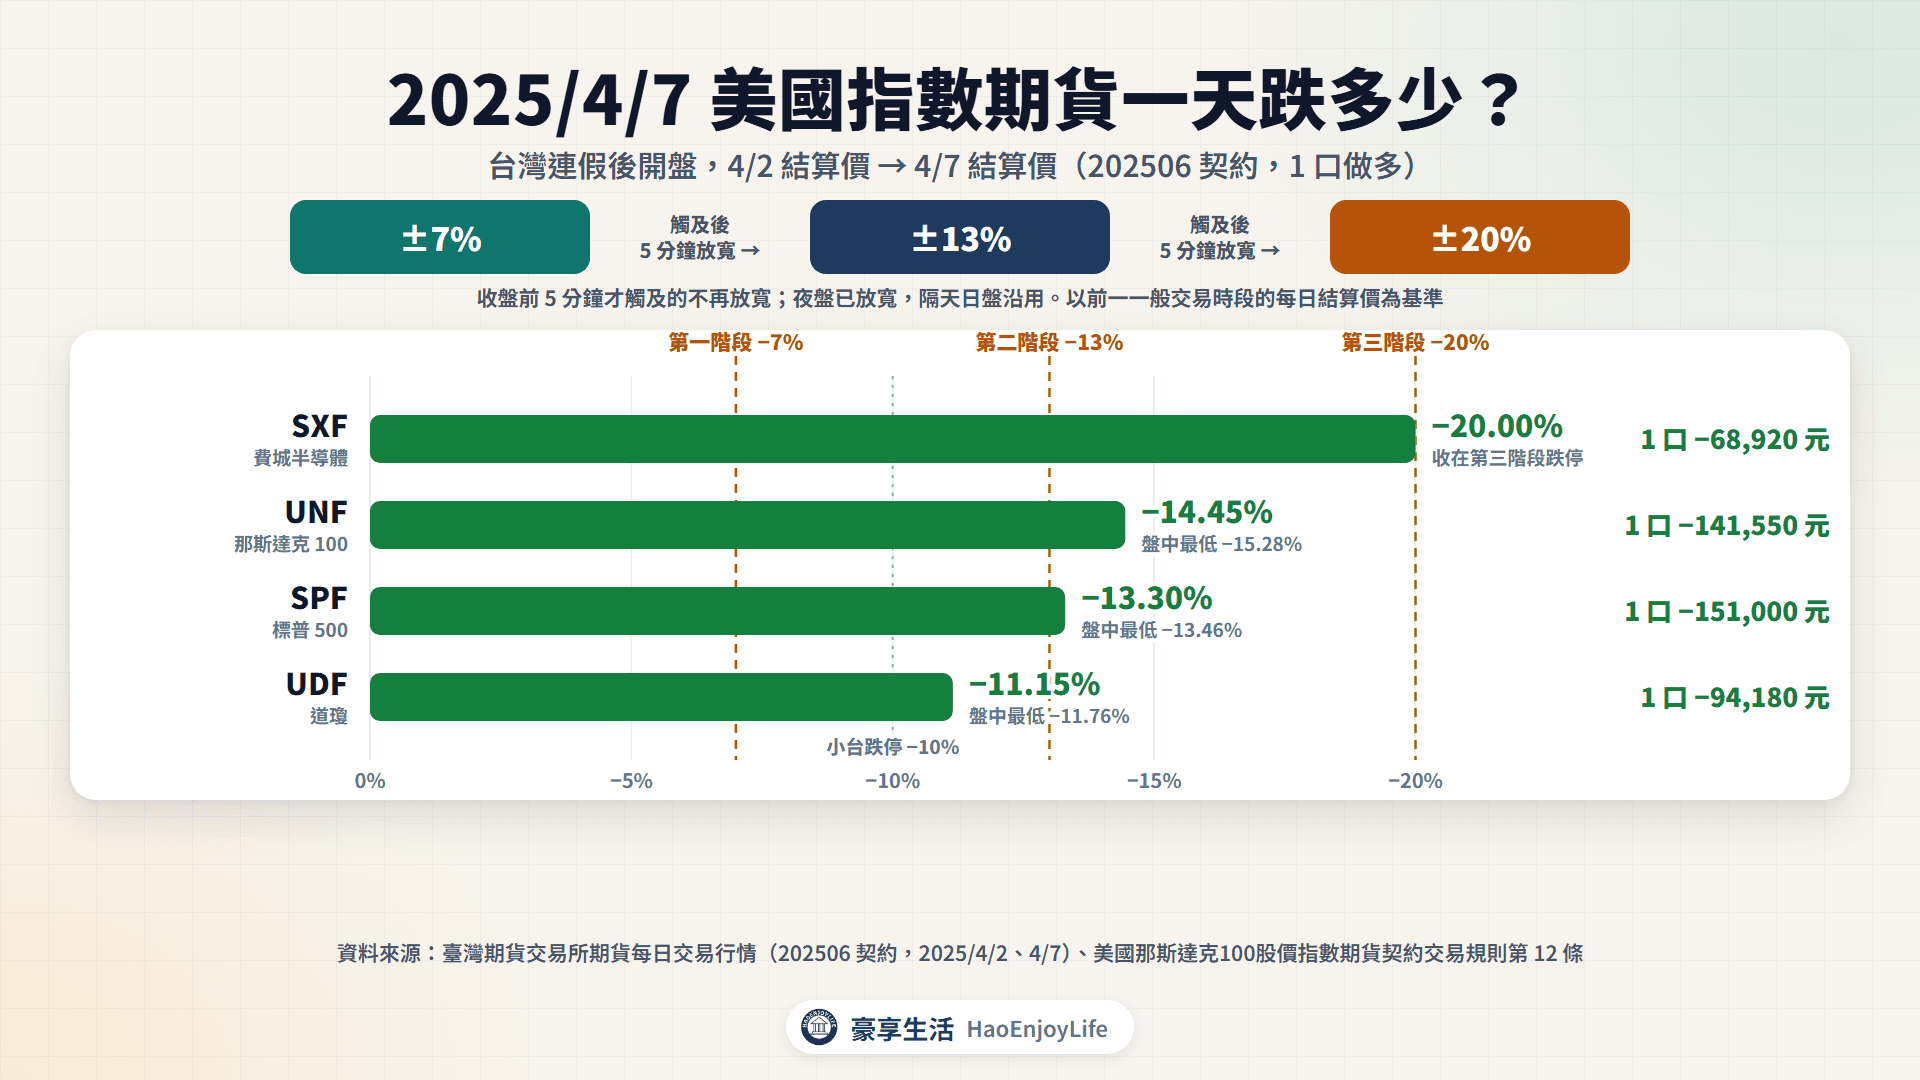
漲跌幅可以放寬,代表單日虧損也更大。臺指期貨一天最多虧 10%,美國指數期貨同一天可以虧到 20%。
4 月 9 日晚上:夜盤直接漲停
4 月 9 日晚上的夜盤,SXF 收在 +20% 的第三階段漲停價,UNF 收在 +15.00%。4 月 10 日結算,UNF 比前一天漲 13.35%,做空 1 口虧 112,450 元。
從 4 月 2 日到 10 日,UNF 累計只跌 2.54%。中間卻有 2 天的單日漲跌幅超過 13%。
一口國際指數期貨賺賠多少?最大虧損怎麼算?
損益等於價格變化乘上每點價值與口數。做多的最大虧損是整個契約價值;做空時指數上漲沒有上限,理論虧損也沒有上限。
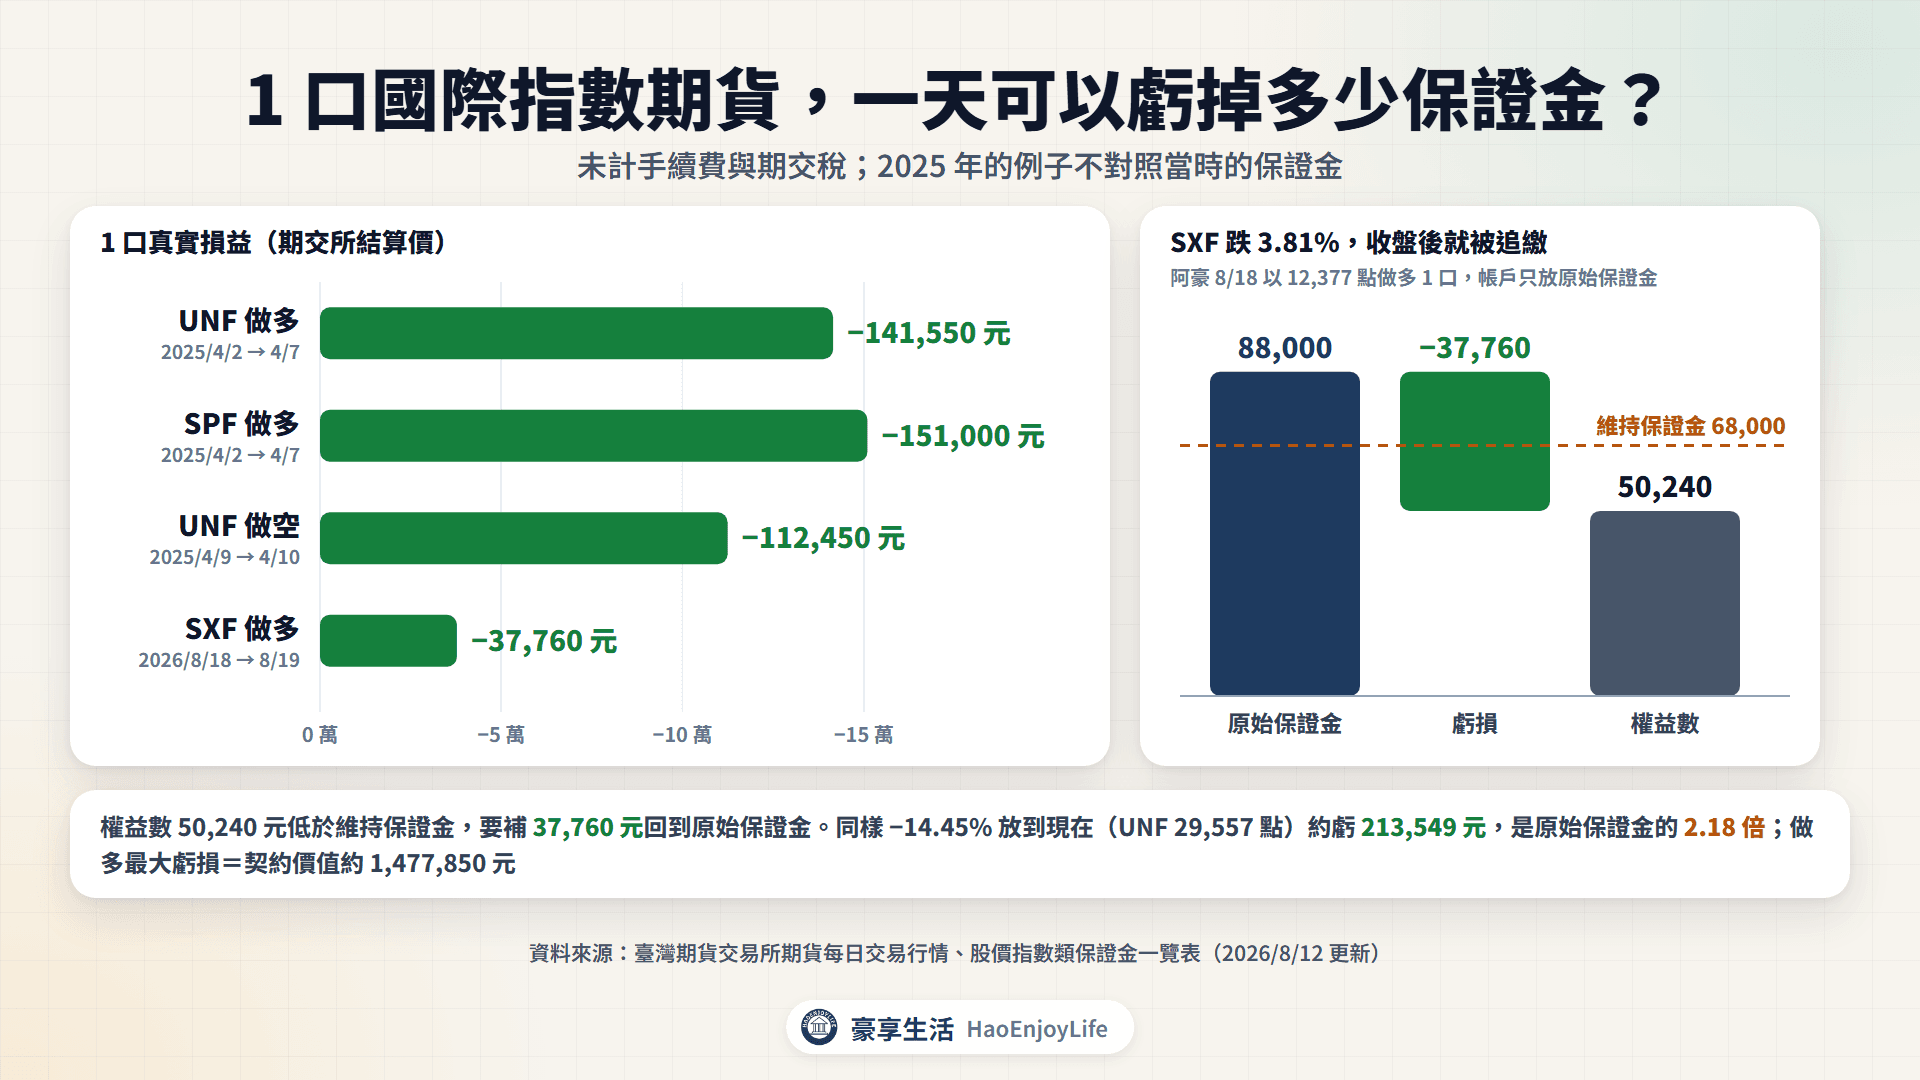
1 口國際指數期貨的真實損益
| 情境 | 契約 | 結算價變化 | 1 口損益 |
|---|---|---|---|
| 2025/4/2 → 4/7 做多 | UNF 202506 | 19,597 → 16,766 | −141,550 元 |
| 2025/4/2 → 4/7 做多 | SPF 202506 | 5,678 → 4,923 | −151,000 元 |
| 2025/4/9 → 4/10 做空 | UNF 202506 | 16,851 → 19,100 | −112,450 元 |
| 2026/8/18 → 8/19 做多 | SXF 202609 | 12,377 → 11,905 | −37,760 元 |
資料來源:臺灣期貨交易所期貨每日交易行情。未計手續費與期交稅。
跌 3.81%,收盤後就被追繳
假設投資人阿豪在 2026 年 8 月 18 日,以結算價 12,377 點買進 1 口 SXF 202609。帳戶只放原始保證金 88,000 元。8 月 19 日結算價 11,905 點,下跌 472 點,虧損 37,760 元。
- 權益數:88,000 − 37,760 = 50,240 元。
- 追繳:低於維持保證金 68,000 元,要補 37,760 元,回到原始保證金。
- 緩衝:SXF 只要反向 250 點,約 2%,就會被追繳。
同樣的跌幅放到現在,虧損是保證金的 2 倍
2025 年 4 月 7 日 UNF 一天跌 14.45%。以 2026 年 10 月 22 日的 29,557 點換算,約是 4,271 點。1 口虧約 213,549 元,是現行原始保證金 98,000 元的 2.18 倍。
最壞的情況,是指數跌到 0。1 口 UNF 做多,最大虧損是整個契約價值,約 1,477,850 元。
國際指數期貨和 CME 小型、微型期貨差在哪?
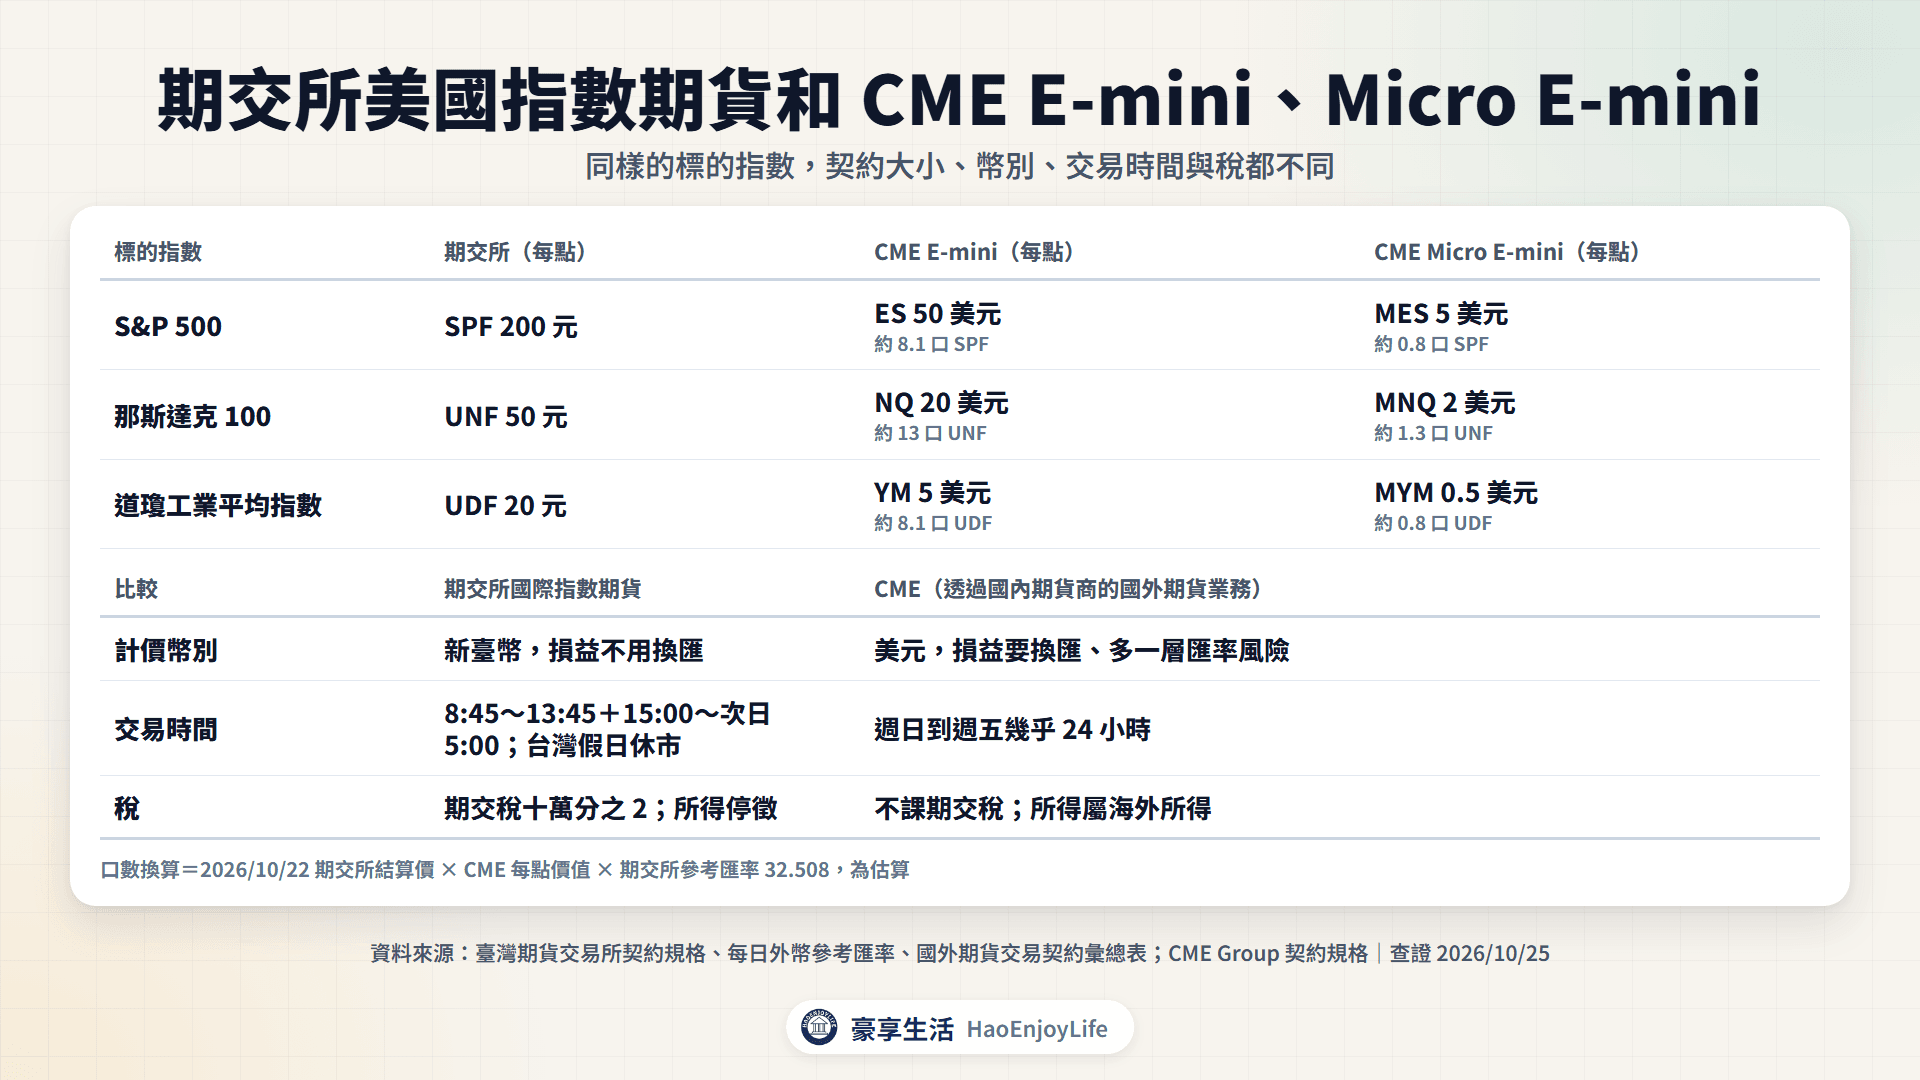
期交所的美國指數期貨用新臺幣計價,國內期貨帳戶就能交易。CME 的 E-mini 與 Micro E-mini 用美元計價,要透過國內期貨商的國外期貨業務下單。CME 的交易時間從週日到週五,幾乎 24 小時。
期交所與 CME 美國指數期貨的每點價值
| 標的指數 | 期交所 | CME E-mini | CME Micro E-mini |
|---|---|---|---|
| S&P 500 | SPF 200 元 | ES 50 美元 | MES 5 美元 |
| 那斯達克 100 | UNF 50 元 | NQ 20 美元 | MNQ 2 美元 |
| 道瓊工業平均指數 | UDF 20 元 | YM 5 美元 | MYM 0.5 美元 |
資料來源:臺灣期貨交易所契約規格、期貨商得受託從事期貨交易之國外期貨交易契約彙總表;CME Group 契約規格。查證日期 2026-10-25。
以 2026 年 10 月 22 日期交所結算價與參考匯率 32.508 估算,1 口 NQ 約 1,922 萬元。這等於 13 口 UNF。1 口 MNQ 約 192 萬元,約 1.3 口 UNF;1 口 MES 約 126 萬元,約 0.8 口 SPF。
- 計價與保證金:期交所用新臺幣;CME 用美元,損益還要換匯,多一層匯率風險。
- 交易時間:期交所一天約 19 小時,台灣假日休市;CME 從週日到週五幾乎 24 小時。
- 稅:期交所的契約要繳期交稅;CME 的契約不課期交稅,所得屬於海外所得。
開戶、外幣保證金與課稅的差別,見海外期貨怎麼交易。
美股 ETF 可以用國際指數期貨避險嗎?
可以,但只能降低指數漲跌的影響,不能完全抵銷。避險口數可以用「持股市值 ÷ 1 口契約價值」估算。ETF 的折溢價、匯率與期貨的追繳,都會讓結果和預期不同。
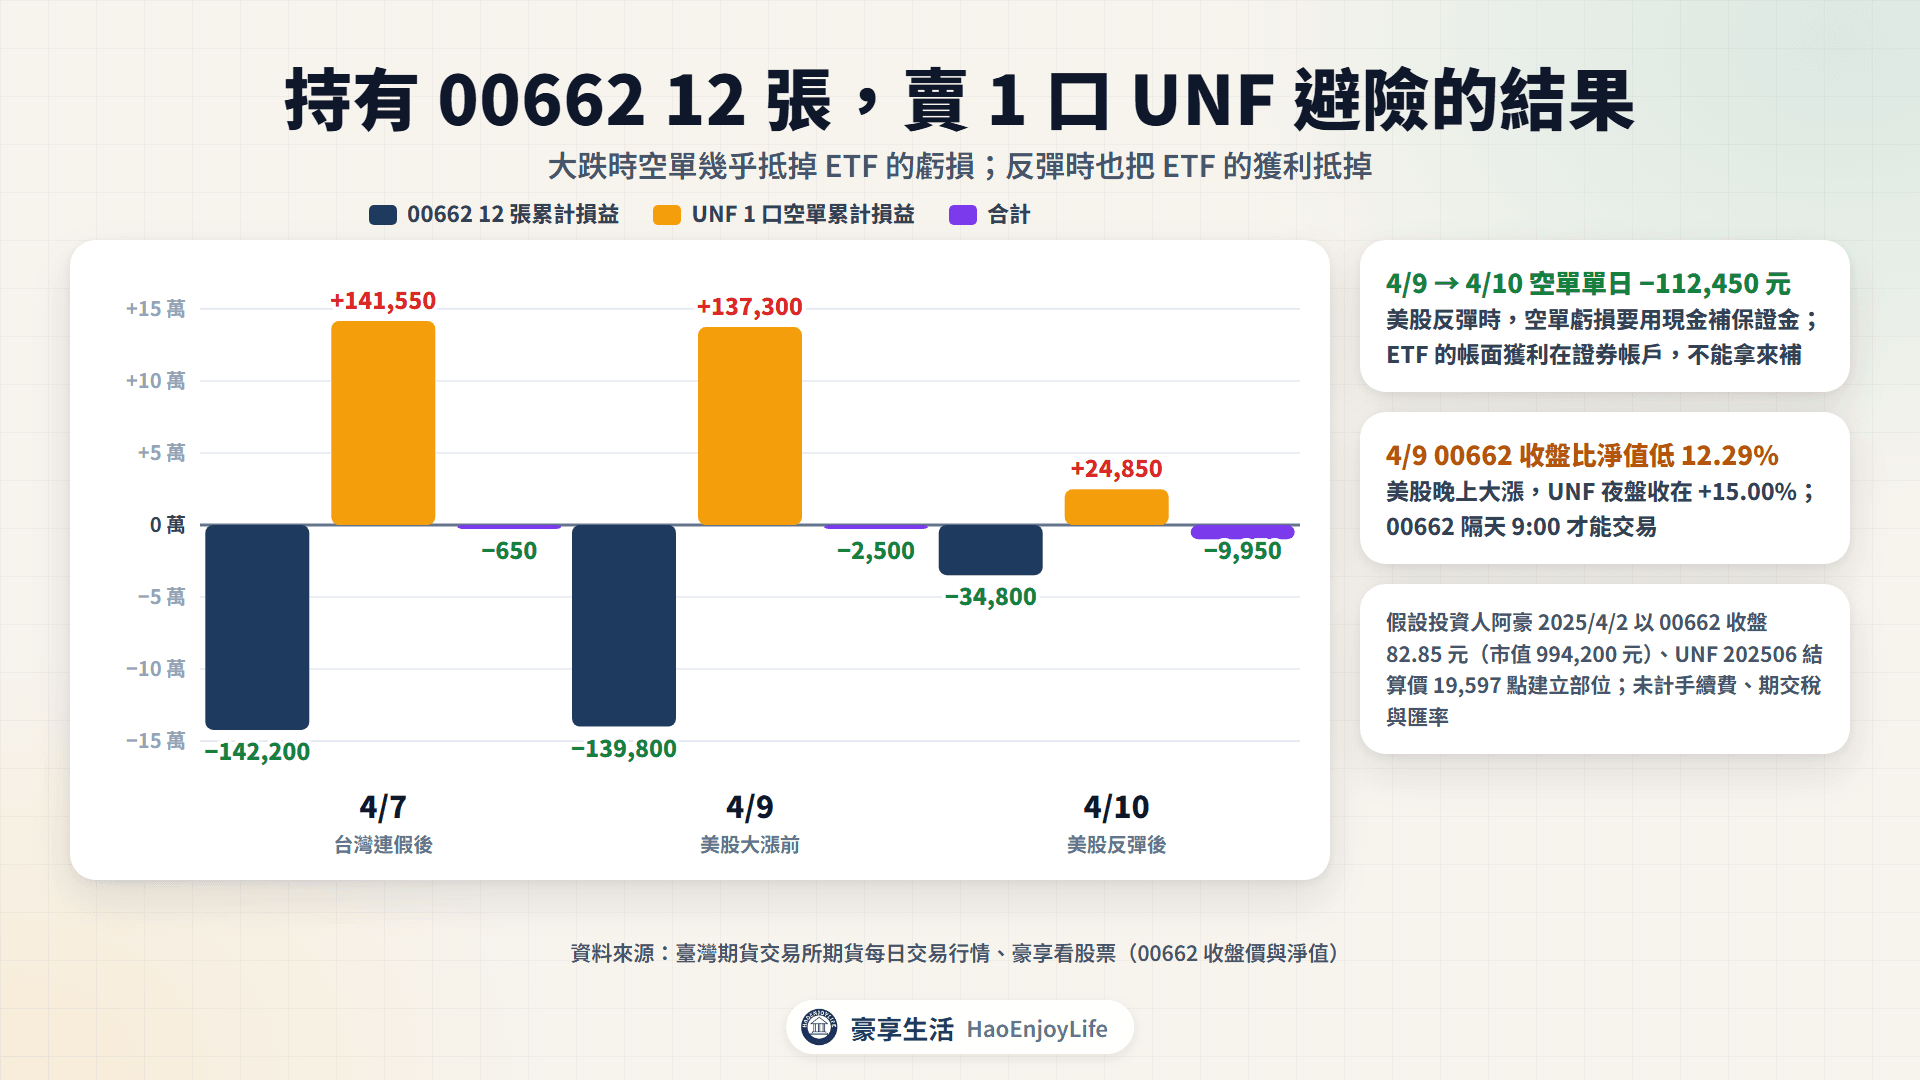
假設投資人阿豪持有 00662(富邦NASDAQ)12 張。2025 年 4 月 2 日收盤 82.85 元,市值 994,200 元。
阿豪以當天結算價 19,597 點賣出 1 口 UNF 202506,契約價值 979,850 元。契約價值約是持股市值的 0.99 倍,所以賣 1 口。
00662 12 張+1 口 UNF 空單的損益(2025 年 4 月)
| 日期 | 00662 收盤 | ETF 累計損益 | UNF 結算價 | 空單累計損益 | 合計 |
|---|---|---|---|---|---|
| 4/2 | 82.85 | 0 | 19,597 | 0 | 0 |
| 4/7 | 71.00 | −142,200 元 | 16,766 | +141,550 元 | −650 元 |
| 4/9 | 71.20 | −139,800 元 | 16,851 | +137,300 元 | −2,500 元 |
| 4/10 | 79.95 | −34,800 元 | 19,100 | +24,850 元 | −9,950 元 |
資料來源:臺灣期貨交易所期貨每日交易行情、豪享看股票(00662 收盤價)。未計手續費、期交稅與匯率。
4 月 7 日 ETF 跌 14.30%,空單賺回來,兩邊合計只虧 650 元。4 月 10 日美股反彈,空單一天虧 112,450 元,也把 ETF 反彈的獲利抵掉了。
用期貨替美股 ETF 避險,要注意 4 件事
- 夜盤可以先調整:4 月 9 日晚上美股大漲,UNF 夜盤收在 +15.00%。00662 要等隔天 9:00 才能交易,4 月 9 日的收盤價比淨值低 12.29%。
- 空單虧損要用現金補:ETF 的帳面獲利在證券帳戶,不能拿來補期貨保證金。
- 匯率沒有避掉:00662 的淨值含美元兌新臺幣的變動,UNF 用新臺幣計價,只反映指數。
- 流動性:SPF 2025 年日均 64 口,4 月 2 日一般交易時段只成交 2 口。用 SPF 替標普 500 ETF 避險,成交價可能偏離。
避險口數、成本與工具比較,見投資避險有哪些工具。美股 ETF 的時差溢價,見海外ETF怎麼選。
國際指數期貨適合誰?
國際指數期貨適合已了解保證金與逐日結算,又能在台灣晚上處理部位的人。常見用途是在美股時段調整曝險,或替美股 ETF 暫時避險。
- 適合:帳戶預留比原始保證金更多的資金,夜盤能即時處理追繳與代為沖銷的人。
- 適合:持有美股 ETF,想在台灣晚上暫時降低曝險的人。
- 不適合:只能白天看盤的人,美股的行情大多發生在台灣晚上。
- 不適合:一次要下很多口的人,SPF、UDF 的成交量小。
- 不適合:想長期持有的人,契約每季到期,要平倉或轉倉。
常見問題
Q1:國際指數期貨要繳什麼稅?
要繳期貨交易稅,是契約金額的十萬分之 2,買賣各課一次,1 口 UNF 每邊約 30 元。在期交所交易的期貨,所得暫行停止課徵所得稅,損失也不能減除(所得稅法第 4 條之 2)。
Q2:最後交易日遇到台灣放假怎麼辦?
會提前。美國 4 檔的最後交易日遇到台灣假日,或美股休市、指數不發布的日子,提前到前一個兩邊都營業的日子。
Q3:國際指數期貨持有到期怎麼結算?
不必下單,依最後結算價計算差額,以現金收付。最後結算日是最後交易日的次一營業日,期交稅按結算價計算。
延伸閱讀
- 商品期貨怎麼交易?黃金、原油期貨規格、轉倉與交割風險:黃金、原油期貨的契約與轉倉
- 海外期貨怎麼交易?開戶、外幣保證金、夏令時間與課稅:CME 期貨的開戶、換匯與海外所得
- 期貨保證金怎麼算?逐日結算、追繳與砍倉的風險:追繳期限與代為沖銷的條件
- 美股三大指數是什麼?S&P 500、那斯達克、道瓊與費半:標的指數怎麼編、成分股有哪些
註:契約價值、槓桿、漲跌幅金額、1 口損益、CME 契約的新臺幣換算與 00662 避險試算,為豪享生活依期交所每日交易行情、保證金公告、參考匯率與豪享看股票資料計算。
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0