 里奇豪
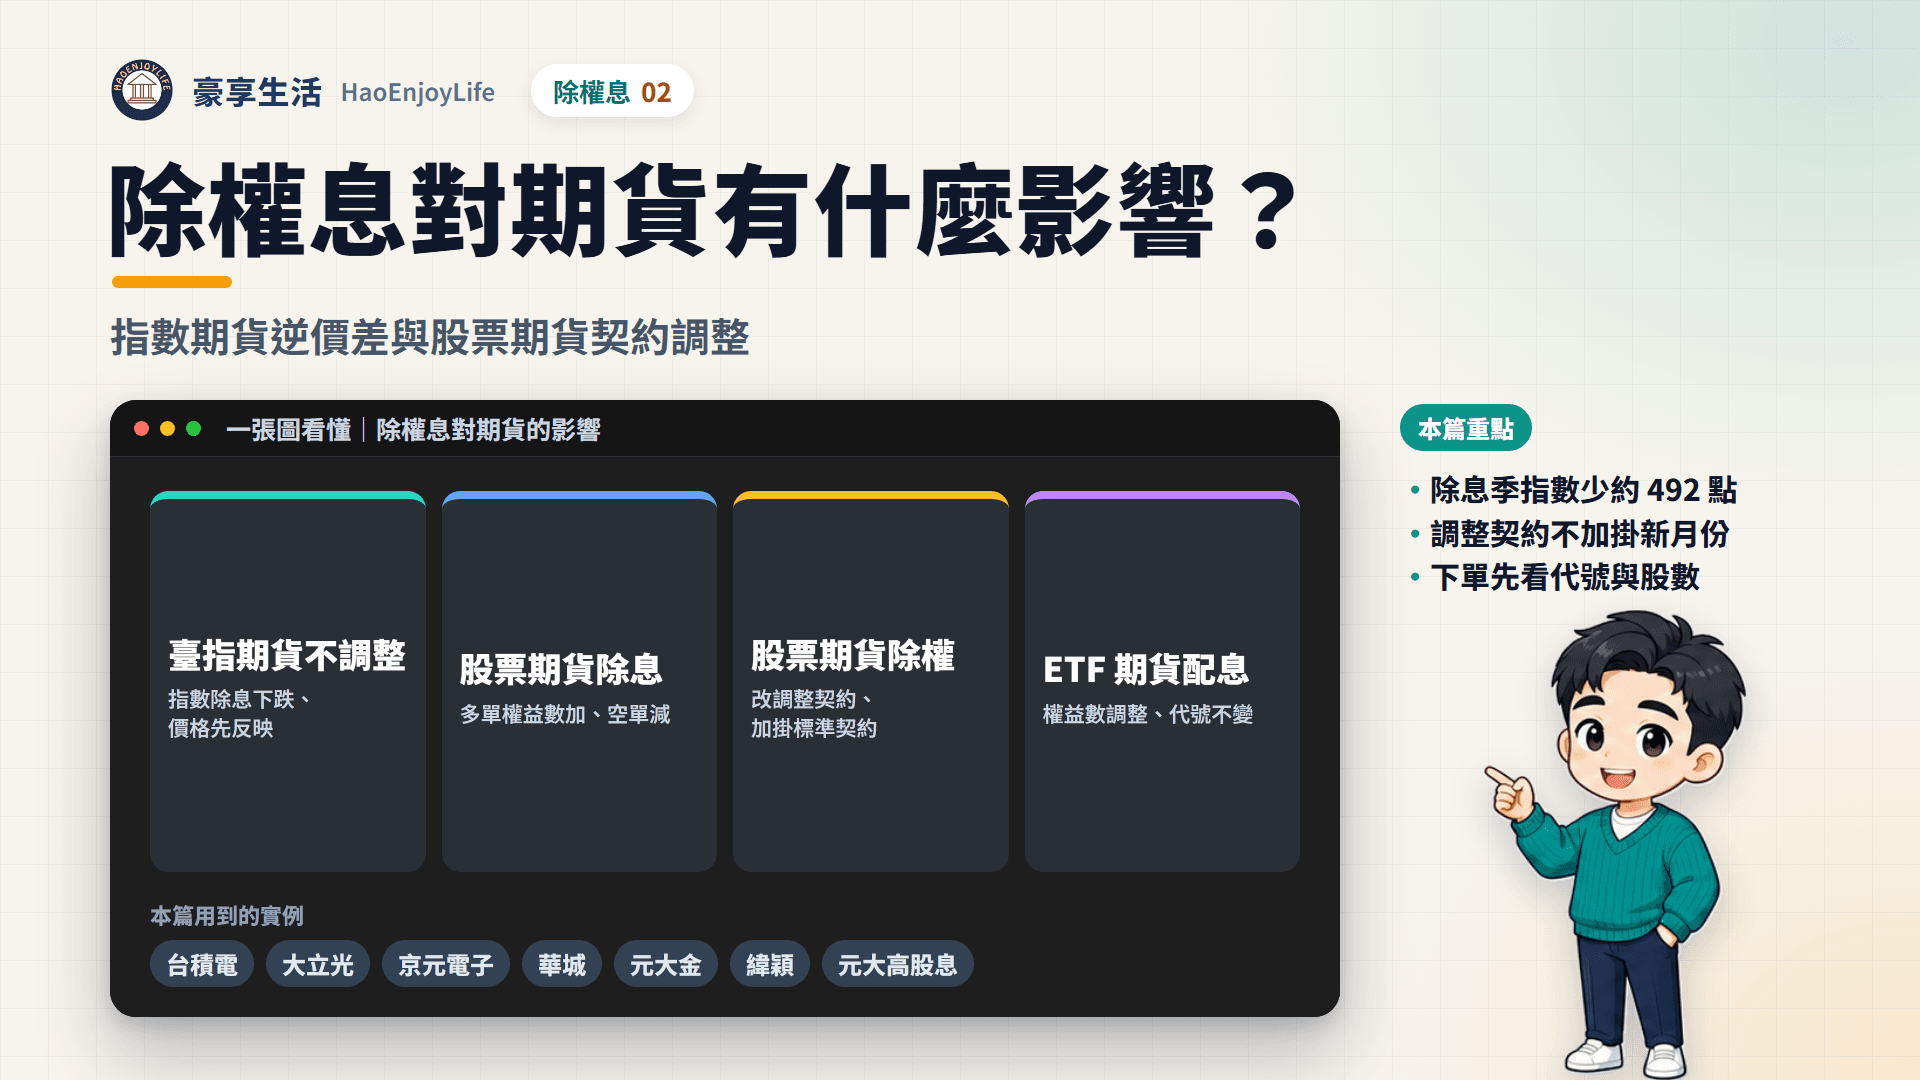
除權息對期貨的影響分成兩種。臺股期貨(俗稱大台)等指數期貨不做調整,加權指數除息時直接下跌,期貨價格會提前扣掉到期前的股利。股票期貨與 ETF 期貨由臺灣期貨交易所(期交所)調整契約:除息時多單權益數加回股利、空單扣除;除權時改成每口股數較多的調整契約,並加掛每口 2,000 股的標準契約。
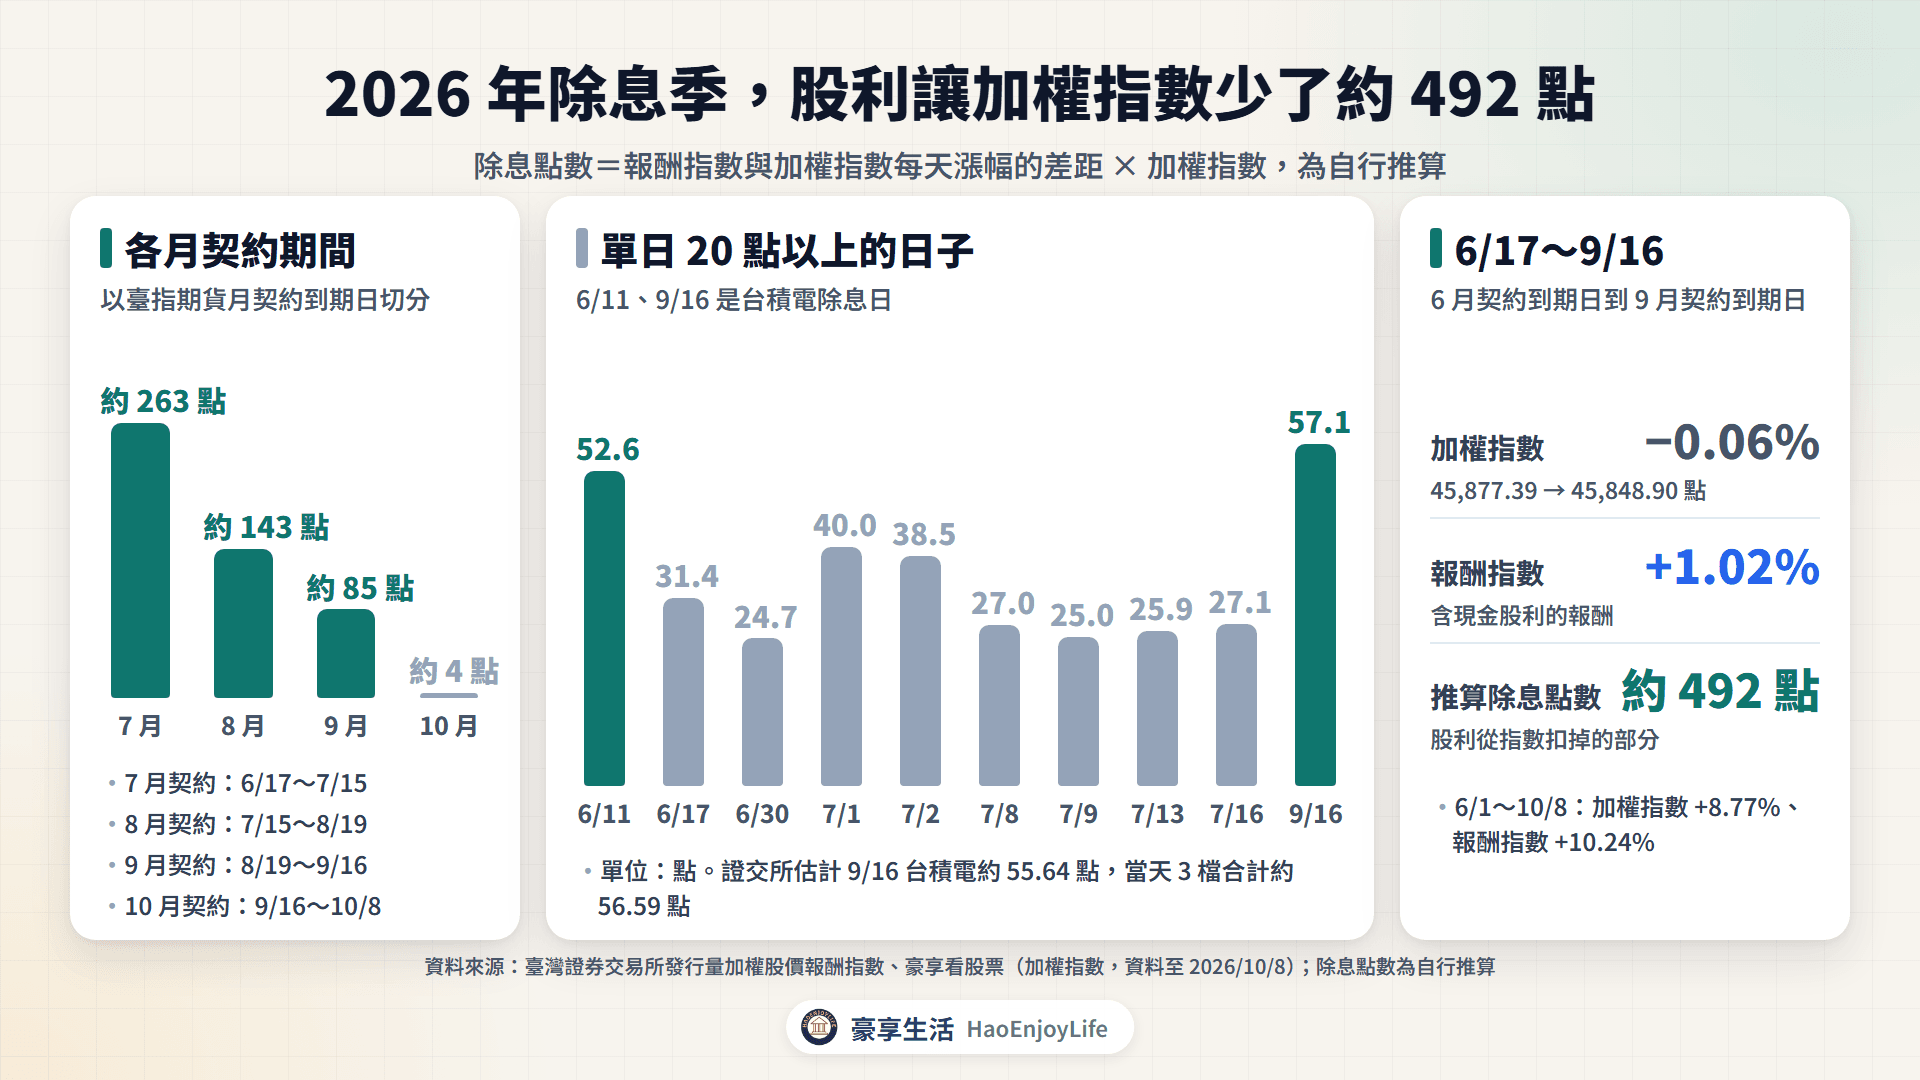
以 2026 年為例,6 月 17 日到 9 月 16 日,加權指數只跌 0.06%。同期含股利的報酬指數上漲 1.02%,差距約 492 點,就是股利從指數扣掉的部分。
除權息對哪些期貨有影響?
期交所的「股票期貨契約」交易規則有一整章「契約調整」,臺股期貨的契約規格沒有這一項。權益數是期貨帳戶裡的錢加上部位的浮動損益,契約調整就是在這裡加減。
除權息對各種期貨的影響
| 情況 | 期交所怎麼處理 | 契約代號 | 2026 年實例 |
|---|---|---|---|
| 指數期貨遇到成分股除息 | 不調整,加權指數直接下跌 | 不變 | 9/16 台積電除息,證交所估計影響指數約 55.64 點 |
| 股票期貨除息 | 多單權益數加、空單減「股利 × 股數」 | 不變 | 大立光期貨 8/13 每口 ±83,000 元 |
| 股票期貨除權 | 每口股數加入配股,另外加掛標準契約 | 改成調整契約 | 緯穎期貨 9/2 由 PVF 改成 PV1 |
| ETF 期貨配息 | 多單權益數加、空單減「收益 × 單位數」 | 不變 | 元大高股息ETF期貨 10/22 每口 ±17,200 元 |
資料來源:臺灣期貨交易所「股票期貨契約」交易規則第 21~31 條、契約調整公告;中央社 2026 年 9 月 15 日報導(引述證交所)。查證日期 2026 年 10 月 10 日。
加權指數除息時為什麼會下跌?
臺灣證券交易所(證交所)的編製要點規定:加權指數=總發行市值 ÷ 當日基值 × 100。上市股票除息時,除了報酬指數,基值不做調整。成分股除息後股價下調、市值變少,基值不變,加權指數就跟著下降。
證交所另外編製「發行量加權股價報酬指數」(報酬指數),除息時調整基值,用來反映含現金股利的報酬。臺指期貨用加權指數結算,除息造成的下跌會直接反映在期貨價格上。
以 2026 年 9 月 16 日為例,台積電每股配發約 7 元。證交所估計除息後市值減少約 1,815 億元,約占加權指數 55.64 點;當天 3 檔股票除息,合計約 56.59 點。
2026 年除息季,加權指數少了多少點?
證交所只估計單日的影響。本文用報酬指數和加權指數每天的漲幅差距推算:差距乘上加權指數,就是當天股利讓指數少掉的點數。這樣算 9 月 16 日是 57.1 點,和證交所的估計接近。
2026 年股利讓加權指數少掉的點數(推算)
| 期間 | 加權指數 | 報酬指數 | 推算除息點數 |
|---|---|---|---|
| 6/17~7/15(7 月契約到期) | −0.54% | +0.03% | 約 263 點 |
| 7/15~8/19(8 月契約到期) | −2.00% | −1.68% | 約 143 點 |
| 8/19~9/16(9 月契約到期) | +2.53% | +2.72% | 約 85 點 |
| 6/17~9/16 合計 | −0.06% | +1.02% | 約 492 點 |
| 9/16~10/8 | +7.56% | +7.57% | 約 4 點 |
資料來源:臺灣證券交易所發行量加權股價報酬指數、豪享看股票(加權指數,資料至 2026/10/8);除息點數為自行推算。
單日最多的兩天都是台積電的除息交易日(俗稱除息日):9 月 16 日約 57.1 點,6 月 11 日約 52.6 點。2026 年到 10 月 8 日,上市股票除息 859 筆,有 637 筆落在 6 月 18 日到 9 月 16 日(期貨市場資訊統計)。
臺指期貨怎麼提前反映除息?
期交所的專有名詞解釋,持有成本理論是:期貨價格等於現貨價格,加上持有到交割日的持有成本。持有股票領得到股利,持有臺指期貨領不到。所以到期前會發放的股利,要從期貨價格扣掉。
2026 年 6 月 17 日是 6 月契約的到期日。同一天 7、8、9 月契約和加權指數的差距如下:
2026/6/17 臺股期貨各月份結算價(加權指數收 45,877.39 點)
| 契約 | 到期日 | 結算價 | 比指數高 | 到期前除息點數(推算) | 加回股利後 |
|---|---|---|---|---|---|
| 202607 | 7/15 | 46,011 | +134 | 263 | +397 |
| 202608 | 8/19 | 46,249 | +372 | 406 | +778 |
| 202609 | 9/16 | 46,472 | +595 | 492 | +1,087 |
資料來源:臺灣期貨交易所期貨每日交易行情、證交所報酬指數、豪享看股票(加權指數)
7 月契約到期前要扣掉的股利最多,所以只比指數高 134 點。把股利加回去後,價差大致隨到期天數增加:28 天約 397 點,63 天約 778 點,91 天約 1,087 點。跨過除息季的遠月份,見期貨正逆價差是什麼。
除息季為什麼常出現逆價差?
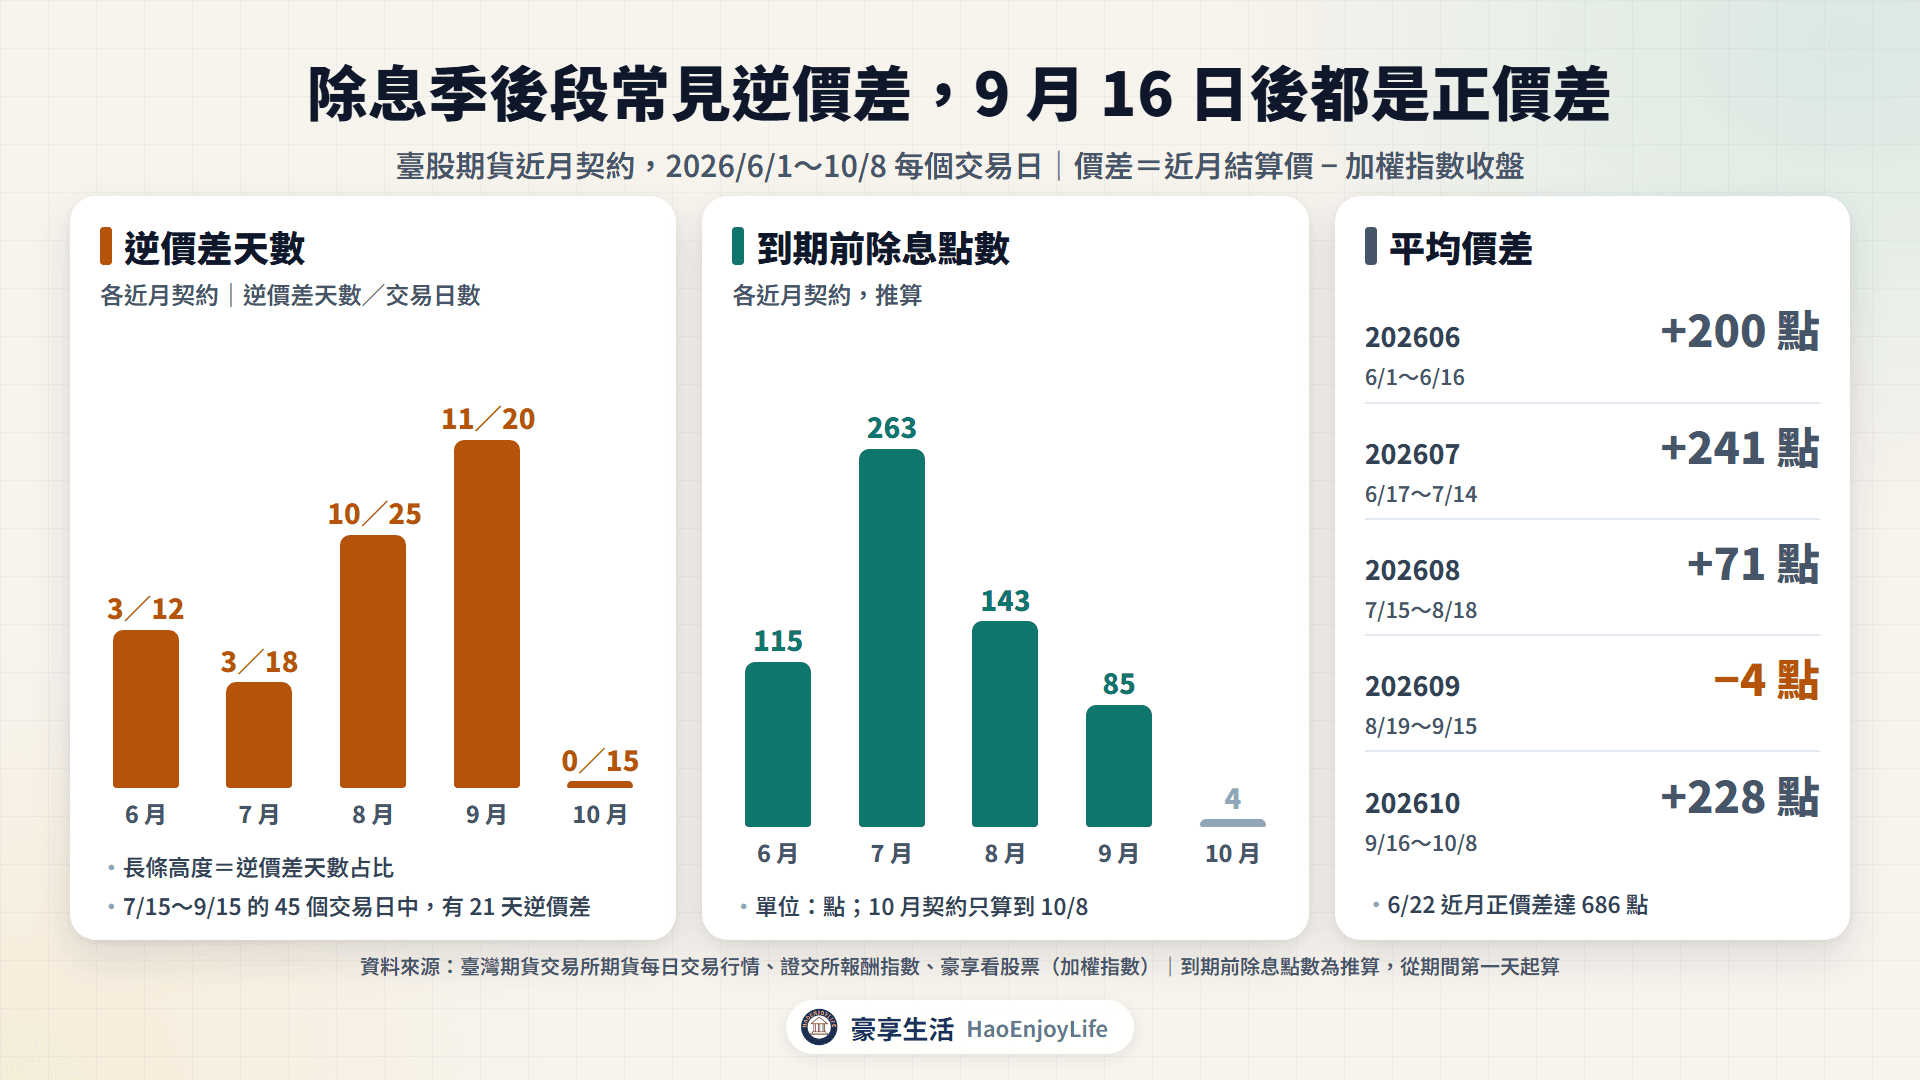
逆價差是期貨價格低於現貨。除息季的股利把期貨價格往下拉,價差就比較容易變成負數。下表用每段近月契約統計,價差=近月結算價 − 加權指數收盤。
臺股期貨近月契約的價差(2026 年)
| 近月契約 | 期間 | 逆價差天數 | 平均價差 | 到期前除息點數(推算) |
|---|---|---|---|---|
| 202606 | 6/1~6/16 | 3/12 天 | +200 點 | 115 點 |
| 202607 | 6/17~7/14 | 3/18 天 | +241 點 | 263 點 |
| 202608 | 7/15~8/18 | 10/25 天 | +71 點 | 143 點 |
| 202609 | 8/19~9/15 | 11/20 天 | −4 點 | 85 點 |
| 202610 | 9/16~10/8 | 0/15 天 | +228 點 | 4 點(至 10/8) |
資料來源:臺灣期貨交易所期貨每日交易行情、證交所報酬指數、豪享看股票(加權指數)。到期前除息點數從期間第一天起算。
7 月 15 日到 9 月 15 日的 45 個交易日中,有 21 天是逆價差。9 月 16 日台積電除息、9 月契約到期,從這天起的 15 個交易日都是正價差。
價差也受市場氣氛影響。6 月 17 日到 7 月 14 日股利最多,但這段期間指數上漲,6 月 22 日近月正價差達 686 點。看到夏天的逆價差,先扣掉到期前的股利,再判斷市場的看法。
股票期貨遇到除息怎麼調整?
期交所的交易面問答寫明,標的公司只要分派現金股利,不論金額多少,股票期貨都會調整契約。除息日前一營業日收盤時有部位的人,除息日調整權益數。多單加、空單減「每股現金股利 × 2,000 股」,元以下無條件捨去。
- 代號與股數不變:只調整權益數,不換代號,每口股數也不變。
- 有夜盤提前一天:有盤後交易時段(夜盤)的契約,調整提前到除息日前一天的夜盤,例如台積電期貨,見股票期貨是什麼。
- 調整次數多:期交所契約調整一覽列出 2026 年 7 月 13 日到 10 月 22 日共 166 筆調整,其中 134 筆只有除息。
以大立光為例:除息日一口多單賺賠多少?
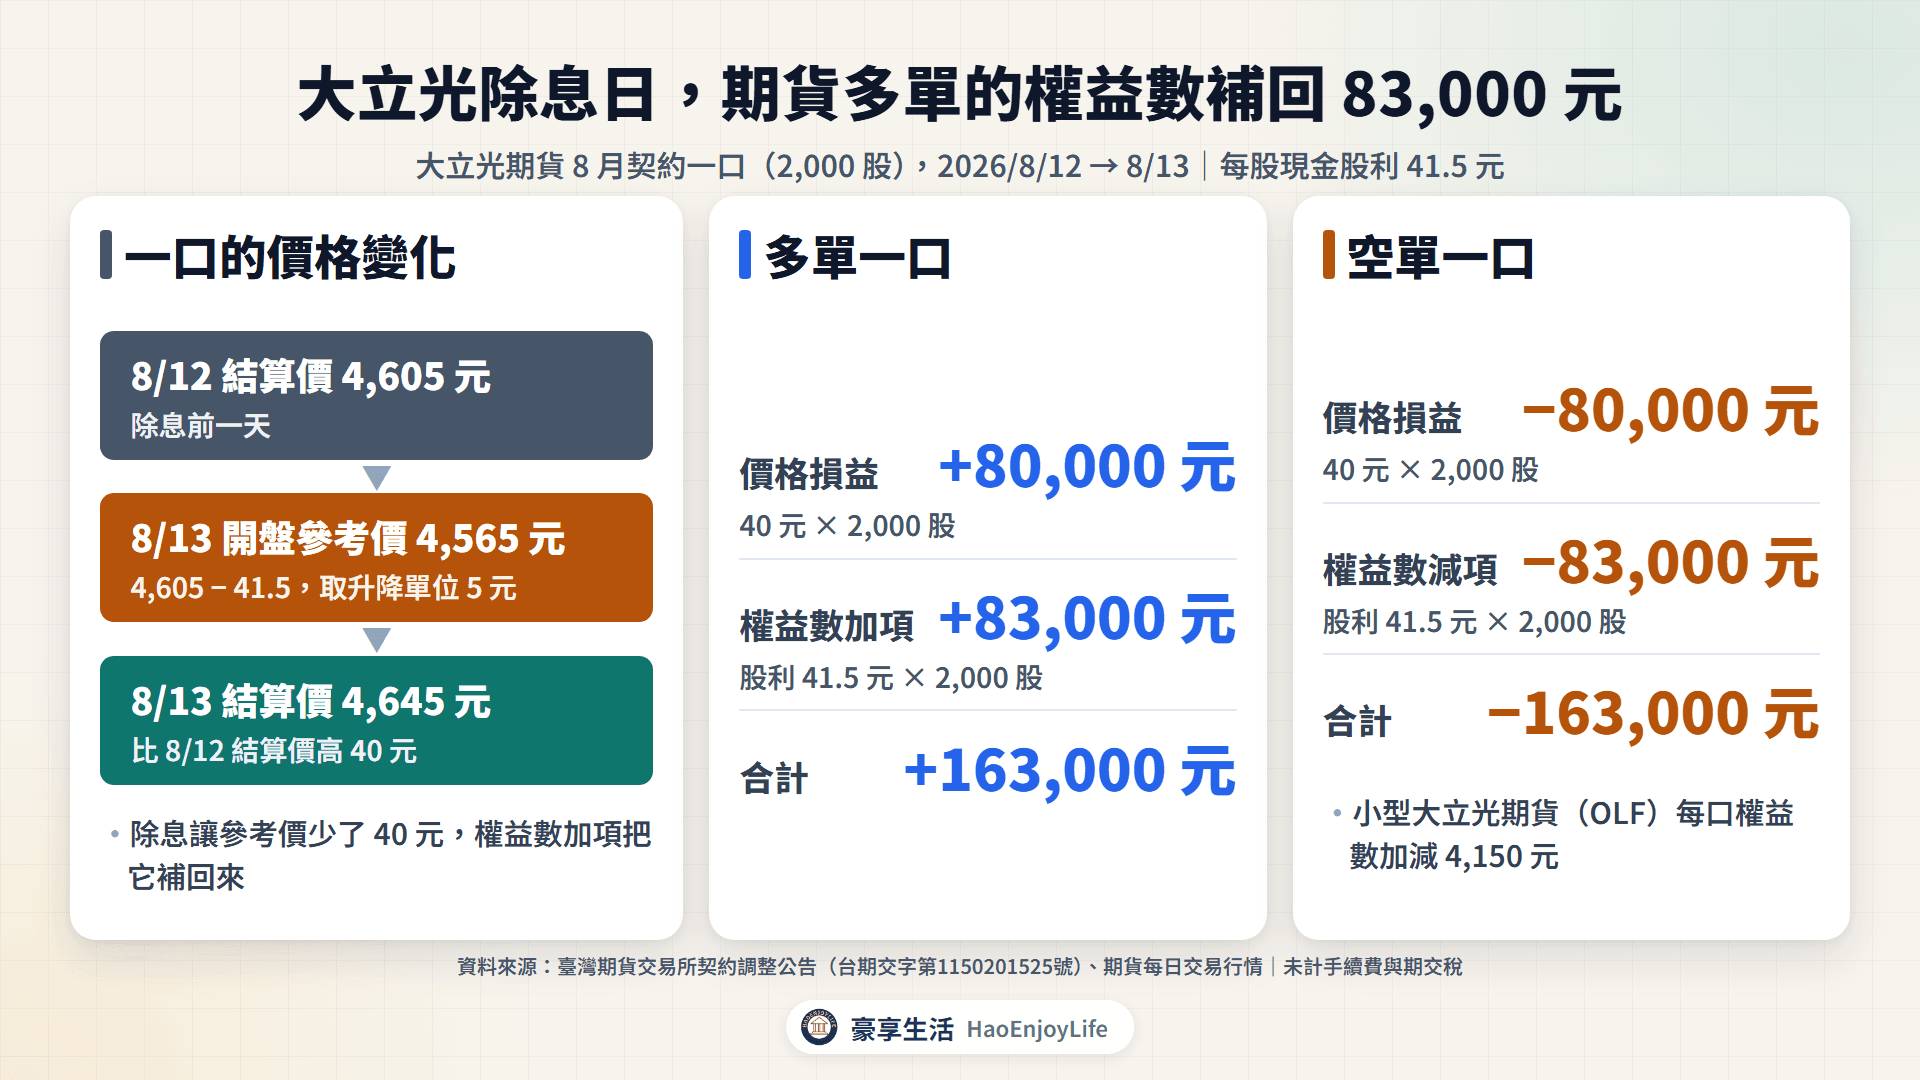
大立光 2026 年 8 月 13 日除息,每股現金股利 41.5 元。期交所公告大立光期貨(IJF)每口多單權益數加 83,000 元、空單減 83,000 元。小型大立光期貨(OLF)每口加減 4,150 元。
大立光期貨 8 月契約一口的除息調整(2026/8/12 → 8/13)
| 項目 | 金額 |
|---|---|
| 8/12 結算價 | 4,605 元 |
| 8/13 開盤參考價 | 4,565 元(4,605 − 41.5,取最接近的升降單位 5 元) |
| 8/13 結算價 | 4,645 元 |
| 多單價格損益(40 元 × 2,000 股) | +80,000 元 |
| 多單權益數加項 | +83,000 元 |
| 多單合計 | +163,000 元 |
| 空單合計 | −163,000 元 |
資料來源:臺灣期貨交易所契約調整公告(台期交字第1150201525號)、期貨每日交易行情。未計手續費與期交稅。
除息讓開盤參考價(當天的平盤價)少了 40 元,多單帳面少 80,000 元,權益數加項把它補回來。當天股價從參考價 4,543.5 元漲到 4,660 元,高於除息前的 4,585 元,當天就填息。
做多一口大立光期貨,8 月 12 日的契約價值約 921 萬元,股價跌到 0 時最多虧掉整個契約價值。做空時股價上漲沒有上限。除息調整只抵銷參考價的下調,不改變漲跌的風險。
除息前,股票期貨價格不會先扣股利
8 月 12 日大立光期貨結算價 4,605 元,比股價 4,585 元還高 20 元。期交所會在除息日補回股利,所以股票期貨的價格和股價接近。臺指期貨沒有這種補償,價格才會提前扣掉股利。
股票期貨遇到除權,為什麼會出現新代號?
除權時,期交所把配股納入契約,每口股數變多,代號也要變更。同一天另外加掛每口 2,000 股的標準契約,代號沿用原本的名稱。調整契約和標準契約的部位,按股數合併計算部位限制。
每口股數=2,000 ×(1+配股率),配股率=每股股票股利 ÷ 面額 10 元。例如股票股利 0.5 元等於每千股配 50 股,2,000 股就變成 2,100 股。
2026 年股票期貨除權的契約調整實例
| 標的 | 生效日 | 每股配發 | 調整契約(每口股數) | 新加掛的標準契約 | 權益數調整 |
|---|---|---|---|---|---|
| 京元電子 | 7/28 | 股票股利 0.5 元、現金 1 元 | GRF→GR1(2,100 股) | GRF(2,000 股) | ±2,000 元 |
| 華城 | 8/5 | 股票股利 1 元、現金 11 元 | VMF→VM1(2,200 股);小型 VNF→VN1(110 股) | VMF、VNF | ±22,000 元;小型 ±1,100 元 |
| 元大金 | 8/18 | 股票股利 0.4 元 | DOF→DO1(2,080 股) | DOF | 無 |
| 緯穎 | 9/2 | 股票股利 19.827946 元 | PVF→PV1(5,965.5892 股);小型 PWF→PW1(298.2795 股) | PVF、PWF | 無 |
資料來源:臺灣期貨交易所契約調整公告(台期交字第1150201439、1150201505、1150201563、1150201700號)
期交所一覽表中,2026 年 7 月 13 日到 10 月 22 日有 21 檔股票因配股產生調整契約。調整契約如果又遇到除權息,期交所會用調整後的股數計算。
以緯穎為例:契約價值不變,一口變成約 3 倍股數
緯穎每股配發股票股利 19.827946 元,等於每千股配 1,982.7946 股,1 股變成約 2.98 股。9 月 1 日股價收 7,800 元,9 月 2 日除權參考價 2,614.99 元。
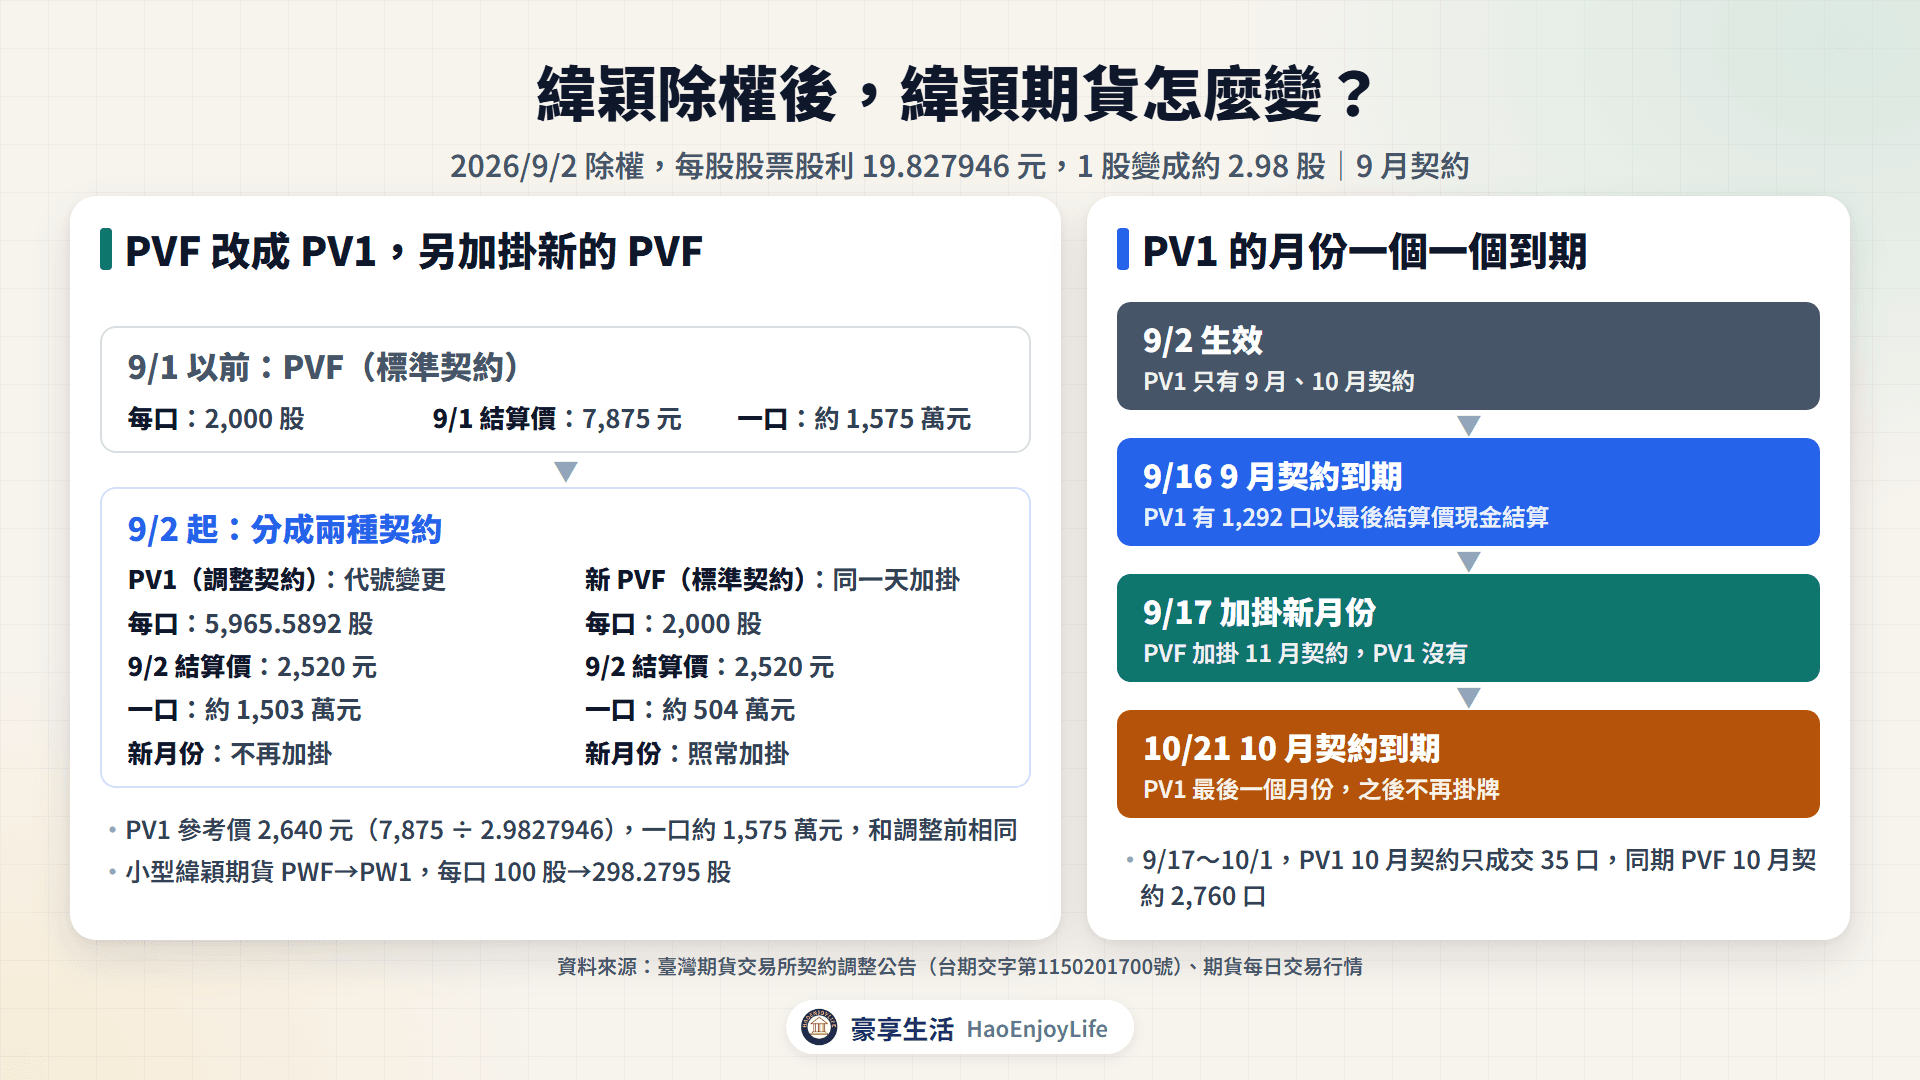
緯穎期貨除權前後(9 月契約)
| 項目 | 9/1 PVF(調整前) | 9/2 PV1(調整契約) | 9/2 PVF(新標準契約) |
|---|---|---|---|
| 每口股數 | 2,000 股 | 5,965.5892 股 | 2,000 股 |
| 價格 | 結算價 7,875 元 | 參考價 2,640 元;結算價 2,520 元 | 結算價 2,520 元 |
| 一口契約價值 | 1,575.0 萬元 | 參考價計 1,574.9 萬元;結算價計 1,503.3 萬元 | 504.0 萬元 |
| 原始保證金(級距 3,20.25%) | 318.9 萬元 | 304.4 萬元 | 102.1 萬元 |
| 未平倉量 | 1,530 口 | 1,468 口 | 710 口 |
資料來源:臺灣期貨交易所契約調整公告、期貨每日交易行情、股票類保證金一覽表(2026/10/6 更新)。保證金以結算價估算,以期交所最新公告為準。
PV1 的參考價 2,640 元,是 7,875 元除以 2.9827946 後取到升降單位。一口的契約價值和調整前幾乎相同,已經持有部位的人不會因為除權賺賠。
PV1 和新 PVF 同一個月份的結算價每天都相同,差別在一口的股數:PV1 約是 PVF 的 2.98 倍。持有一口 PV1 多單的最大虧損是整個契約價值,以 9 月 2 日結算價計約 1,503 萬元。
調整契約還能交易嗎?什麼時候會下市?
調整契約可以繼續交易,也可以新增部位,但不會再加掛新的月份。期交所交易規則的相關條文如下:
- 第 22 條:調整生效日前持有、生效日後建立的部位,都依調整後的契約內容交易與結算。
- 第 29 條:經調整的契約不再加掛新月份;任一月份收盤後未平倉量是 0,次一交易時段起就終止該月份的掛牌。只調整現金股利或收益分配的契約不在此限。
以緯穎為例,調整契約的月份一個一個到期:
- 9/2 生效:PV1 只有 9 月、10 月兩個月份。12 月以後的月份在 9 月 1 日沒有未平倉,沒有出現在行情中。
- 9/16 9 月契約到期:PV1 有 1,292 口以最後結算價現金結算。當天另有 113 口跨月價差成交,把部位從 9 月移到 10 月。
- 9/17 加掛新月份:PVF 加掛 11 月契約,PV1 沒有。
- 10/21 10 月契約到期:PV1 最後一個月份到期,之後就不再掛牌。
PV1 10 月契約的未平倉量,從 9 月 2 日的 183 口增加到 9 月 16 日的 306 口,代表有人新建部位。不過成交很少,9 月 17 日到 10 月 1 日只成交 35 口,同期 PVF 10 月契約成交 2,760 口。
9 月 17 日以後的期交所行情清單,已經沒有華城的 VM1 與元大金的 DO1;京元電子的 GR1 還在交易。
ETF 期貨遇到配息怎麼調整?
ETF 期貨一口是 10,000 個受益權單位,配息時的調整方式和股票除息相同。期交所以「每單位收益 × 10,000」調整權益數,元以下無條件捨去。代號不變,也照常加掛新月份。
元大高股息(0056)2026 年 10 月 22 日除息,每單位配發 1.72 元。期交所公告元大高股息ETF期貨(PFF)每口多單權益數加 17,200 元、空單減 17,200 元。小型元大高股息ETF期貨(SSF)每口加減 1,720 元。
- 調整的月份:11 月、12 月、2027 年 3 月與 6 月契約。10 月契約在 10 月 21 日到期,不用調整;10 月 22 日才開始交易的 2027 年 9 月契約也不調整。
- 調整金額相對保證金很大:PFF 的原始保證金是固定 30,000 元,17,200 元約占 57%。如果沒有調整,多單在除息日開盤就會少掉這麼多。
- 月配息每月調整:中信高評級公司債ETF期貨(SQ)每單位 0.14 元,7 月到 10 月每個月各調整一次。
持有期貨跨過除權息,要注意什麼?
- 看權益數,不要只看漲跌:股票期貨除息日,參考價下調的帳面損失,會被權益數加項抵銷;空單則會看到權益數減項。
- 除權後看清楚代號與股數:調整契約的保證金與損益都按調整後股數計算。PV1 一口約是 PVF 的 2.98 倍。
- 調整契約要提早規劃轉倉:調整契約沒有新月份,想繼續持有要平倉後改建標準契約。兩筆都要付手續費與期貨交易稅。
- 臺指期貨沒有股利補償:持有期貨跨過除息季,報酬只跟著加權指數,不含股利。
6 月買進 9 月契約持有到期,和持有股票差多少?
假設在 2026 年 6 月 17 日,以結算價 46,472 點買進一口 9 月契約。持有到 9 月 16 日,以最後結算價 45,759 點結算,虧 713 點。大台虧 142,600 元,小型臺指期貨(小台)虧 35,650 元,微型臺指期貨(微台)虧 7,130 元。
6/17 買進 9 月契約持有到期的損益拆解
| 項目 | 點數 |
|---|---|
| 加權指數變化(45,877.39 → 45,848.90) | −28.49 點 |
| 買進時比指數高(正價差) | −594.61 點 |
| 最後結算價比收盤指數低(收盤前 30 分鐘平均) | −89.90 點 |
| 期貨多單合計(46,472 → 45,759) | −713 點(大台 −142,600 元) |
| 持有股票另外領到的股利(推算) | 約 +492 點 |
資料來源:臺灣期貨交易所期貨每日交易行情與最後結算價、證交所報酬指數、豪享看股票(加權指數)。未計手續費與期交稅。
做多一口大台,指數跌到 0 時最多虧掉整個契約價值,以 46,472 點計約 929 萬元;做空時指數上漲沒有上限。
轉倉時的月份價差與操作方式,見期貨正逆價差是什麼與期貨交易實務。
除權息期間,期貨適合用來做什麼?
期貨適合在除權息期間避險,或在停止融券賣出期間保留空方部位,不適合用來領股利。
除權息期間期貨的常見用途與不適合的情況
| 類型 | 說明 |
|---|---|
| 常見用途 | 避險:持有現股並放空同一檔股票期貨,現股領股利、空單扣同樣金額,大致抵銷 |
| 常見用途 | 放空:股東會、除權息前融券要強制回補,股票期貨沒有 |
| 常見用途 | 看價差:判斷臺指期貨正逆價差前,先扣掉到期前的除息點數 |
| 不適合 | 想用期貨參加除權息、領股利 |
| 不適合 | 不看代號與每口股數就下單 |
| 不適合 | 想長期持有調整契約 |
資料來源:臺灣期貨交易所「股票期貨契約」交易規則、證券商辦理有價證券買賣融資融券業務操作辦法;融券回補見除權息對ETF、可轉債、融券有何影響
常見問題
Q1:除息日股票期貨價格下跌,多單是不是虧錢?
不是。期交所在除息日調整權益數,多單加回「股利 × 2,000 股」,和參考價的下調互相抵銷。大立光 8 月 13 日除息,一口多單權益數加 83,000 元。
Q2:調整契約和標準契約差在哪?
差在每口股數和契約價值。緯穎除權後,PV1 一口 5,965.5892 股,PVF 一口 2,000 股;同月份的結算價相同。調整契約不加掛新月份,成交量也比較少。
Q3:在哪裡查股票期貨的除權息調整?
期交所網站「股票期貨/選擇權契約相關資訊」的契約調整一覽事項,可以查代號、股利與調整日。每一筆都附上公告,公告在調整生效日前發布。
Q4:股票選擇權遇到除權息也會調整嗎?
會。大立光選擇權 8 月 13 日由 IJO 改成 IJA,約定標的物加入每口 83,000 元現金。臺指選擇權則不調整,詳見除權息對選擇權、權證有什麼影響。
延伸閱讀
- 除權息對選擇權、權證有什麼影響?履約價格與行使比例調整:選擇權、權證與牛熊證怎麼調整
- 股票期貨是什麼?規格、保證金、融資融券比較與除權息調整:股票期貨規格、保證金級距與融資融券比較
- 期貨正逆價差是什麼?未平倉量、三大法人期貨部位怎麼看:正逆價差、轉倉與各月份結算價
- 除權息是什麼?除息參考價怎麼算、填息與貼息差別一次看懂:參考價公式、填息與貼息
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0