 里奇豪
選擇權的方向策略,是用買權和賣權組出看漲或看跌的部位。先付權利金的價差叫借方價差,先收權利金的叫貸方價差。同一個履約價的買權和賣權,還能組成損益和期貨相同的合成部位。
以臺指選擇權(俗稱台指選)2026 年 10 月 22 日的 11 月契約為例。賣權多頭價差收 13,250 元,最多虧 36,750 元,保證金 5 萬元。合成多頭等於在 46,260 點買進,每點 50 元,和 1 口小型臺指期貨(俗稱小台)相同。
風險逆轉是買進價外買權、賣出價外賣權,權利金幾乎互相抵銷。它和合成多頭一樣有一隻賣出的賣權,指數大跌時,虧損和期貨多單相近。
資料截至:臺灣期貨交易所(期交所)行情到 2026 年 10 月 22 日(10 月 23 日颱風休市),制度查證日期為 2026 年 10 月 26 日。
延伸閱讀:選擇權策略有哪些
選擇權看漲、看跌有哪些做法?
方向策略可以用兩件事來分:一開始付錢還是收錢,以及有沒有賣出的選擇權。賣出的那一隻,決定了最大虧損有沒有上限。
本文的價格都是臺指選擇權 11 月契約(11 月 18 日到期)在 2026 年 10 月 22 日的結算價。當天加權指數收盤 46,041.43 點,11 月小台結算價 46,234 點。選擇權每點 50 元,都以 1 口計算。
看漲、看跌的選擇權策略
| 類別 | 看漲 | 看跌 | 一開始 | 最大虧損 |
|---|---|---|---|---|
| 單買選擇權 | 買進買權 | 買進賣權 | 付權利金 | 權利金 |
| 借方價差 | 買權多頭價差 | 賣權空頭價差 | 付權利金 | 淨權利金 |
| 貸方價差 | 賣權多頭價差 | 買權空頭價差 | 收權利金 | 履約價差減淨權利金 |
| 合成部位 | 合成多頭 | 合成空頭 | 接近 0 | 看漲:指數跌到 0;看跌:沒有上限 |
| 風險逆轉 | 買價外買權、賣價外賣權 | 買價外賣權、賣價外買權 | 接近 0 | 看漲:指數跌到 0;看跌:沒有上限 |
資料來源:臺灣期貨交易所臺指選擇權契約規格、保證金訂定-股價指數選擇權
單買買權、賣權的損益,見選擇權買方賣方差在哪。本文從價差開始。
借方價差和貸方價差差在哪?
借方價差先付權利金,最大虧損就是付出去的錢,不用繳保證金。貸方價差先收權利金,最大獲利就是收進來的錢;最大虧損比較大,還要繳保證金。
兩種做法可以組出幾乎一樣的到期損益。下表 4 種價差都用 46,000 點和 47,000 點兩個履約價:
同樣履約價的借方與貸方價差(11 月契約,2026/10/22)
| 價差 | 組成 | 一開始 | 最大獲利 | 最大虧損 | 損益兩平點 | 保證金 |
|---|---|---|---|---|---|---|
| 買權多頭價差(借方) | 買 46,000、賣 47,000 買權 | 付 27,000 元 | 23,000 元 | 27,000 元 | 46,540 點 | 不用繳 |
| 賣權多頭價差(貸方) | 買 46,000、賣 47,000 賣權 | 收 22,000 元 | 22,000 元 | 28,000 元 | 46,560 點 | 50,000 元 |
| 賣權空頭價差(借方) | 買 47,000、賣 46,000 賣權 | 付 22,000 元 | 28,000 元 | 22,000 元 | 46,560 點 | 不用繳 |
| 買權空頭價差(貸方) | 買 47,000、賣 46,000 買權 | 收 27,000 元 | 27,000 元 | 23,000 元 | 46,540 點 | 50,000 元 |
資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)、保證金訂定-股價指數選擇權。結算價為 46,000 買權 1,570 點、47,000 買權 1,030 點、46,000 賣權 1,310 點、47,000 賣權 1,750 點;每點 50 元,未計手續費與期貨交易稅
- 到期損益幾乎一樣:兩種多頭價差的最大虧損只差 1,000 元,損益兩平點只差 20 點。
- 差在現金與保證金:借方價差付了錢,不用再放保證金;貸方價差收了錢,還要放 5 萬元保證金。
- 貸方價差的保證金固定:期交所規定是「履約價差 × 契約乘數」,到期前指數怎麼動都不變。
借方價差的例子與到期損益圖,見選擇權策略有哪些。
注意:價差的兩隻腳到期日相同,才適用價差保證金。到期日不同的兩個契約,即使遇假日順延變成同一天到期,也不適用。
賣權多頭價差(Bull Put)怎麼算?
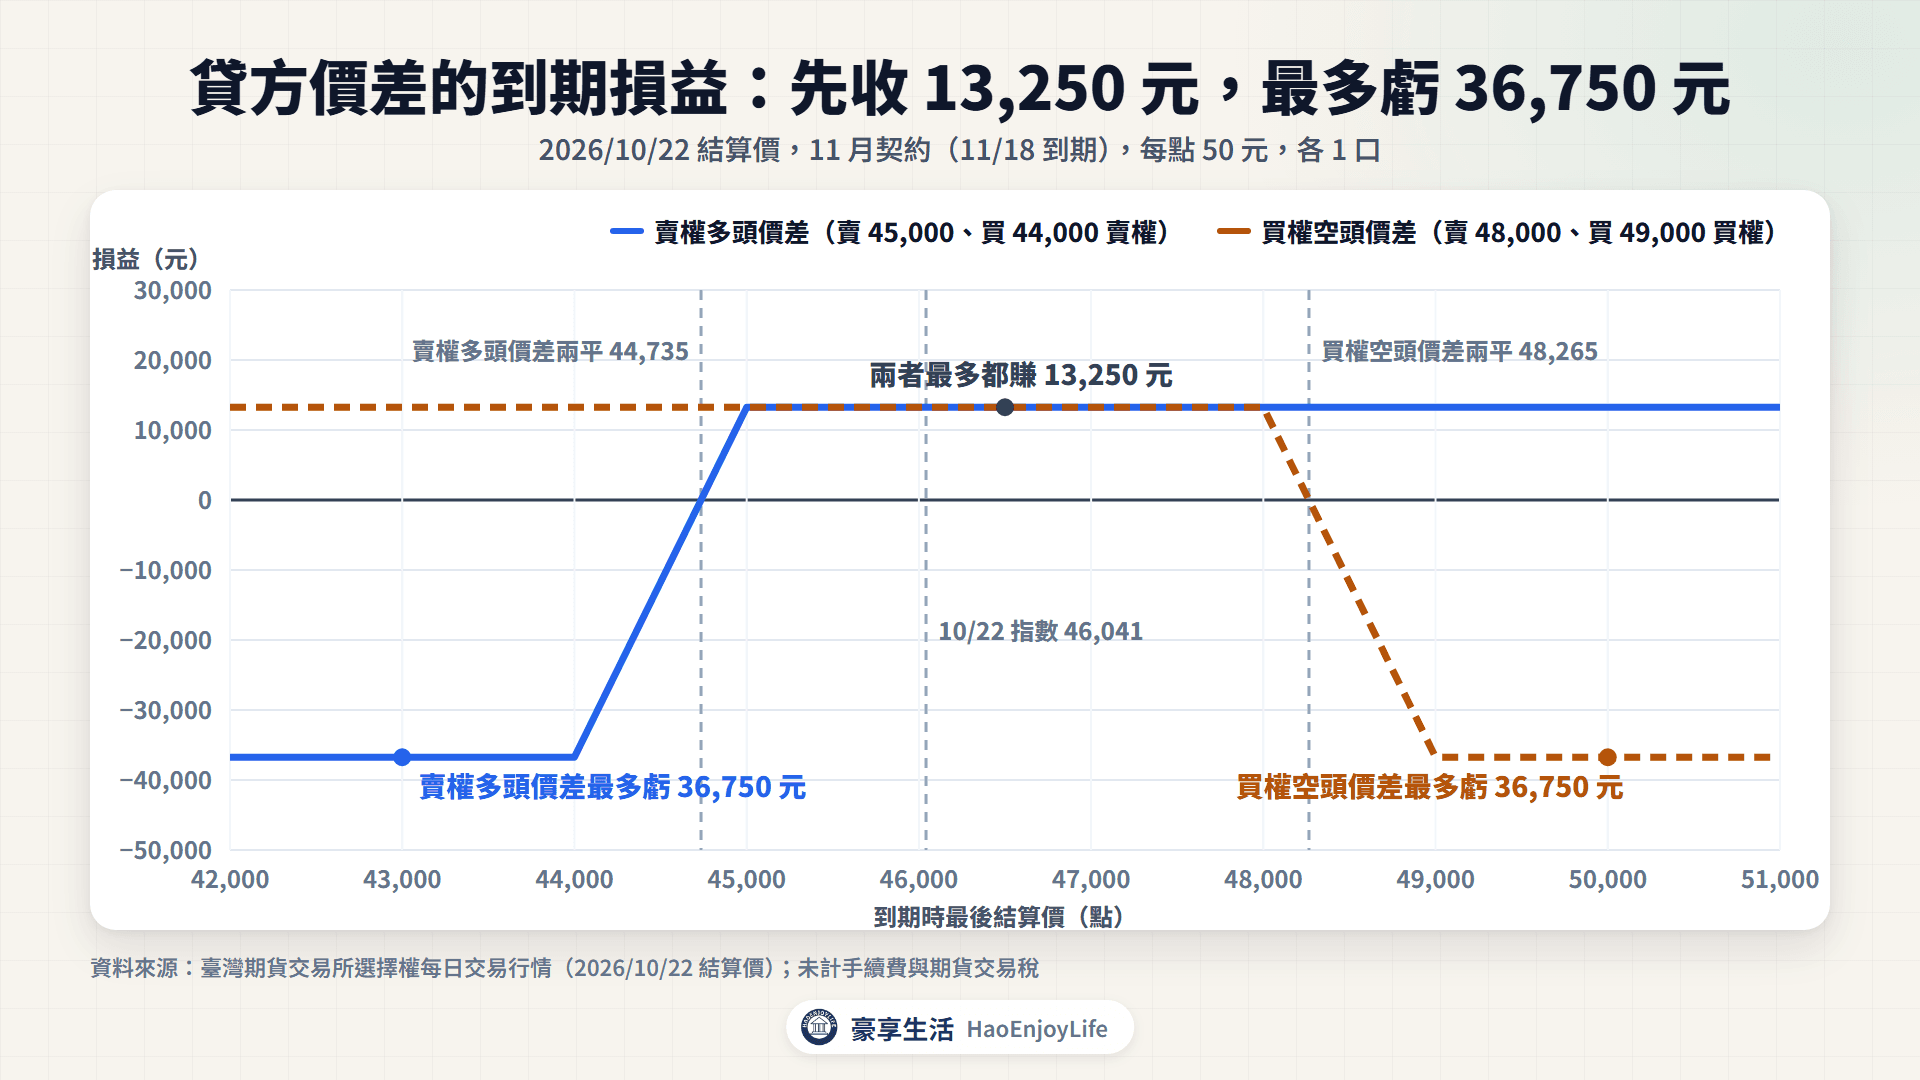
賣權多頭價差是賣出 1 口較高履約價的賣權,同時買進 1 口較低履約價的賣權,到期日相同。它先收權利金,到期時指數不跌破賣出的履約價,就賺到全部權利金。
- 適合的行情:看不跌,小漲、盤整都能賺,小跌也可能賺。
- 組成:10 月 22 日賣出 11 月 45,000 點賣權(945 點),買進 44,000 點賣權(680 點)。
- 一開始:淨收 265 點,共 13,250 元。
到期損益這樣算:
- 最大獲利:13,250 元,到期指數在 45,000 點以上時。
- 最大虧損:(1,000-265)× 50=36,750 元,到期指數在 44,000 點以下時。
- 損益兩平點:45,000-265=44,735 點,比 10 月 22 日收盤低 2.84%。
- 保證金:1,000 點 × 50 元=50,000 元,剛好是最大虧損加上收到的權利金。
賣出的履約價不同,損益差多少?
同樣是 11 月契約、履約價差 1,000 點,賣出的履約價離指數越遠,收的權利金越少,最大虧損越大。換到的是損益兩平點離指數比較遠。
賣權多頭價差的 3 種履約價(11 月契約,2026/10/22)
| 組成 | 淨收 | 最大獲利 | 最大虧損 | 損益兩平點(距收盤) | 保證金 |
|---|---|---|---|---|---|
| 賣 46,000、買 45,000 賣權 | 365 點 | 18,250 元 | 31,750 元 | 45,635 點(−0.88%) | 50,000 元 |
| 賣 45,000、買 44,000 賣權 | 265 點 | 13,250 元 | 36,750 元 | 44,735 點(−2.84%) | 50,000 元 |
| 賣 44,000、買 43,000 賣權 | 196 點 | 9,800 元 | 40,200 元 | 43,804 點(−4.86%) | 50,000 元 |
資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)、保證金訂定-股價指數選擇權。43,000 賣權結算價 484 點,其他見內文;每點 50 元,未計手續費與期貨交易稅
和單賣賣權比,差多少?
只賣 45,000 點賣權,收 945 點、47,250 元,原始保證金要 182,179 元。指數跌到 0 時,最多虧(45,000-945)× 50=2,202,750 元。
多買一隻 44,000 點賣權,要付 680 點權利金。換到的是最大虧損固定在 36,750 元,保證金也降到 5 萬元。
失效情境:2026 年 7 月底一週跌 10.7%
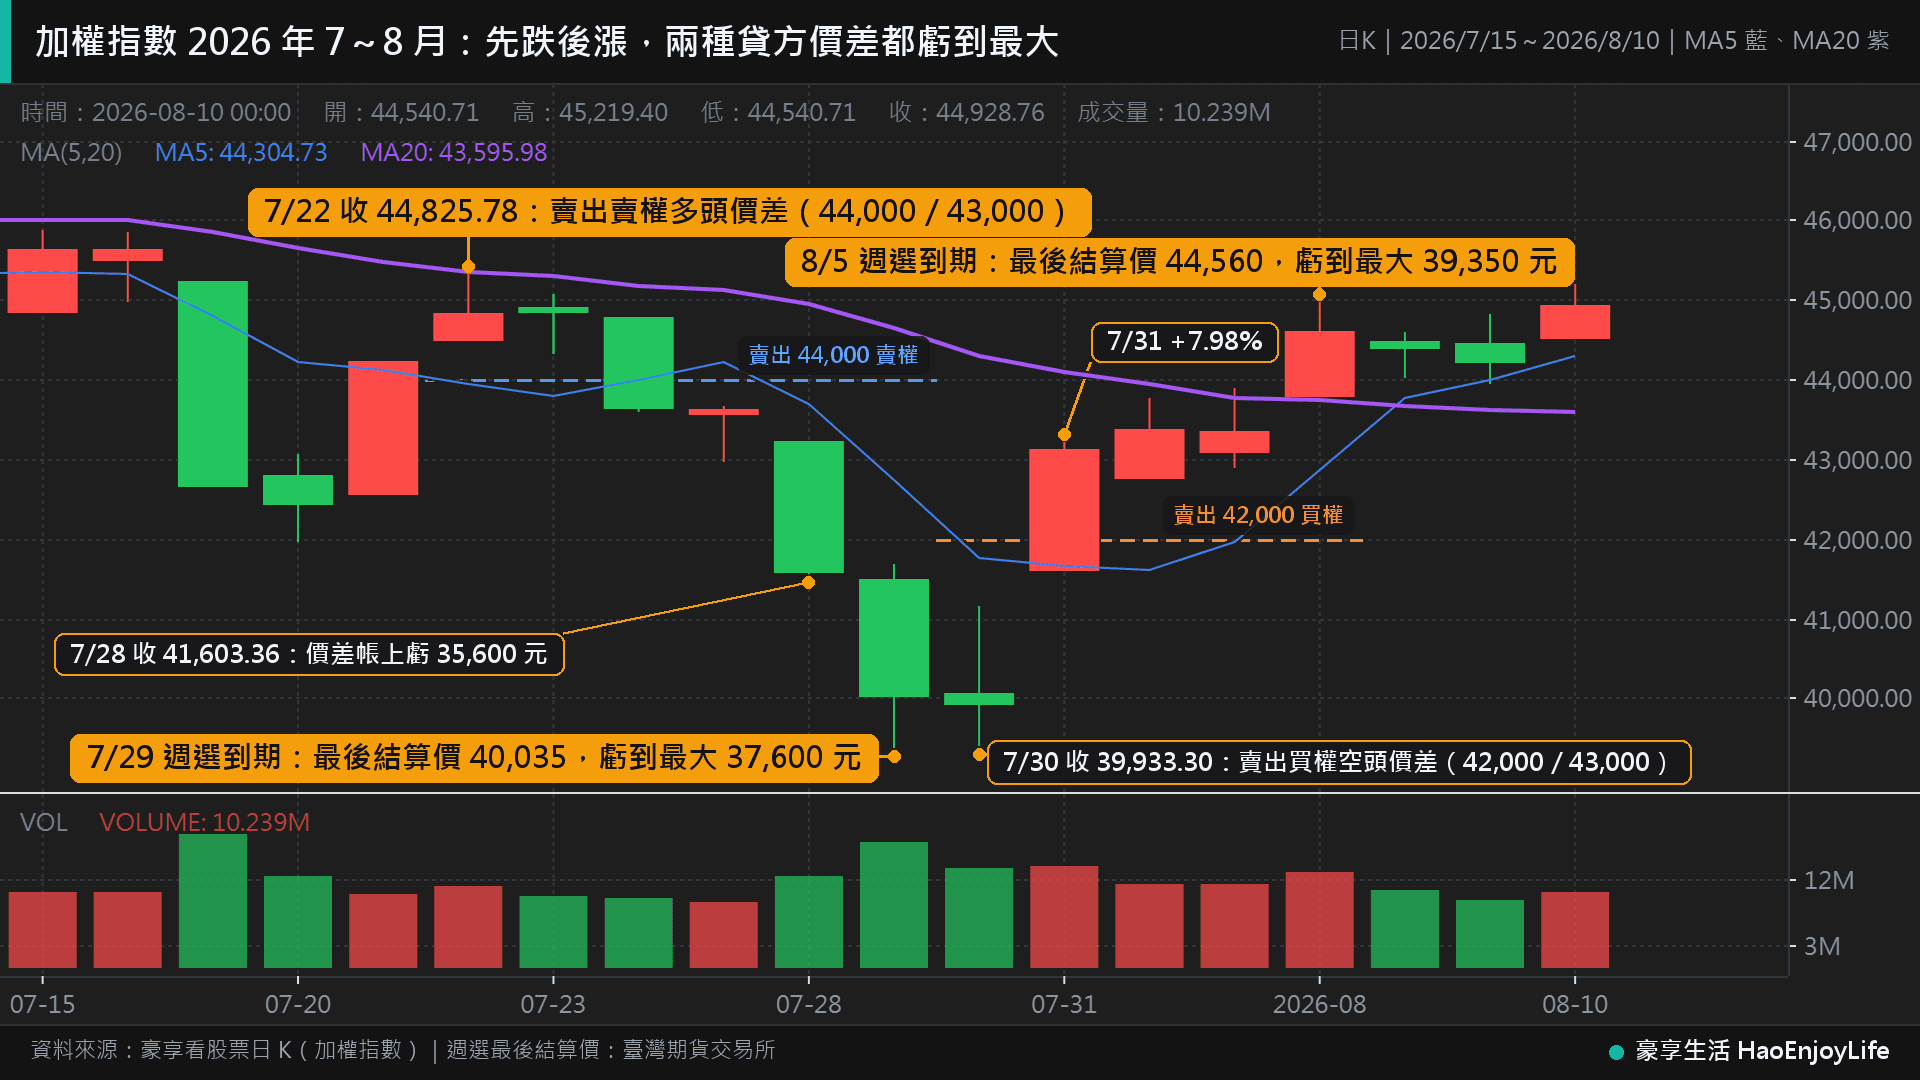
2026 年 7 月 22 日加權指數收 44,825.78 點。當天賣出 7 月 29 日到期的週選 44,000 點賣權(565 點),買進 43,000 點賣權(317 點)。淨收 248 點,共 12,400 元。
賣出的履約價只比指數低 1.84%。7 月 29 日最後結算價 40,035 點,比 7 月 22 日低 10.7%。兩隻賣權都在價內,這組價差虧到最大的 37,600 元。
- 到期前一天已經接近最大虧損:7 月 28 日指數 41,603.36 點,兩隻賣權結算價 2,430 點、1,470 點,帳上虧 35,600 元。
- 保證金一直是 5 萬元:同一段期間,單賣 44,000 點賣權的原始保證金從 173,961 元升到 7 月 28 日的 308,500 元。
買權空頭價差(Bear Call)怎麼算?
買權空頭價差是賣出 1 口較低履約價的買權,同時買進 1 口較高履約價的買權,到期日相同。它也是先收權利金,到期時指數不漲過賣出的履約價,就賺到全部權利金。
- 適合的行情:看不漲,小跌、盤整都能賺,小漲也可能賺。
- 組成:10 月 22 日賣出 11 月 48,000 點買權(625 點),買進 49,000 點買權(360 點)。
- 一開始:淨收 265 點,共 13,250 元。
- 最大獲利:13,250 元,到期指數在 48,000 點以下時。
- 最大虧損:(1,000-265)× 50=36,750 元,到期指數在 49,000 點以上時。
- 損益兩平點:48,000+265=48,265 點,比 10 月 22 日收盤高 4.83%。
- 保證金:50,000 元。
兩個例子都收 265 點,賣出的履約價離指數卻不一樣遠。賣權多頭價差賣的 45,000 點,比指數低 2.26%。買權空頭價差賣的 48,000 點,比指數高 4.25%。
失效情境:2026 年 7 月 31 日一天漲 7.98%
7 月 30 日加權指數收 39,933.30 點。當天賣出 8 月 5 日到期的週選 42,000 點買權(368 點),買進 43,000 點買權(155 點)。淨收 213 點,共 10,650 元。
賣出的履約價比指數高 5.18%。隔天指數大漲 7.98%,8 月 5 日最後結算價 44,560 點,4 個交易日漲了 11.6%。這組價差虧到最大的 39,350 元。
7 月 22 日到 8 月 5 日先跌後漲,兩種貸方價差都虧到最大。貸方價差賺的是「指數不太動」的錢,短時間大波動時,兩個方向都可能虧光。
合成期貨(合成多頭、合成空頭)怎麼組?
合成多頭是買進 1 口買權,同時賣出 1 口同履約價的賣權,到期日相同。到期時,損益等於在「履約價+淨權利金」買進期貨,所以俗稱合成期貨。
- 組成:10 月 22 日買進 11 月 46,000 點買權(1,570 點),賣出 46,000 點賣權(1,310 點)。
- 一開始:淨付 260 點,共 13,000 元。
- 相當於:在 46,000+260=46,260 點買進,每點 50 元。
- 到期損益:(最後結算價-46,260)× 50 元。
46,260 點和 11 月期貨的 46,234 點只差 26 點。換成其他履約價計算,45,000 點是 46,255 點。46,500 點與 47,000 點,都是 46,280 點。
合成空頭反過來,賣出 46,000 點買權、買進 46,000 點賣權。一開始淨收 13,000 元,相當於在 46,260 點放空。
合成部位的保證金怎麼算?
期交所把「買進買權、賣出賣權」稱為逆轉組合部位,「買進賣權、賣出買權」稱為轉換組合部位。這兩種組合,買進的那一隻不收保證金,賣出的那一隻照單一部位計算,沒有減收。
單一部位的公式是權利金市值+MAX(A 值-價外值,B 值)。2026 年 8 月 12 日起,原始保證金的 A 值是 187,000 元、B 值是 94,000 元:
- 合成多頭:賣出 46,000 點賣權,價外值 2,071.5 元。原始保證金=65,500+(187,000-2,071.5)=250,429 元。
- 合成空頭:賣出 46,000 點買權,已經在價內,價外值 0。原始保證金=78,500+187,000=265,500 元。
A 值、B 值的意思與追繳規則,見台指選擇權是什麼。
合成多頭和小台、微台怎麼比?
小台每點 50 元,微型臺指期貨(俗稱微台)每點 10 元,5 口微台的損益等於 1 口小台。合成多頭也是每點 50 元:
合成多頭與臺指期貨比較(11 月契約,2026/10/22)
| 項目 | 合成多頭(買 46,000 買權+賣 46,000 賣權) | 小台多單 1 口 | 微台多單 5 口 |
|---|---|---|---|
| 每點損益 | 50 元 | 50 元 | 50 元 |
| 相當於買在 | 46,260 點 | 46,234 點 | 46,234 點 |
| 一開始付出 | 13,000 元 | 0 元 | 0 元 |
| 原始保證金 | 250,429 元 | 175,250 元 | 175,250 元 |
| 槓桿(契約價值 ÷ 原始保證金) | 約 9.2 倍 | 約 13.2 倍 | 約 13.2 倍 |
| 最大虧損(指數跌到 0) | 2,313,000 元 | 2,311,700 元 | 2,311,700 元 |
| 進場期交稅 | 145 元(兩隻腳) | 46 元 | 45 元 |
| 到期 | 11/18,現金結算 | 11/18,現金結算 | 11/18,現金結算 |
資料來源:臺灣期貨交易所保證金一覽表、選擇權與期貨每日交易行情。合成多頭的契約價值以加權指數 46,041.43 點 × 50 元計算,期貨以結算價 × 契約乘數計算;保證金為 2026/8/12 起的標準,查證日 2026-10-26 仍適用;手續費由期貨商議定,未列入
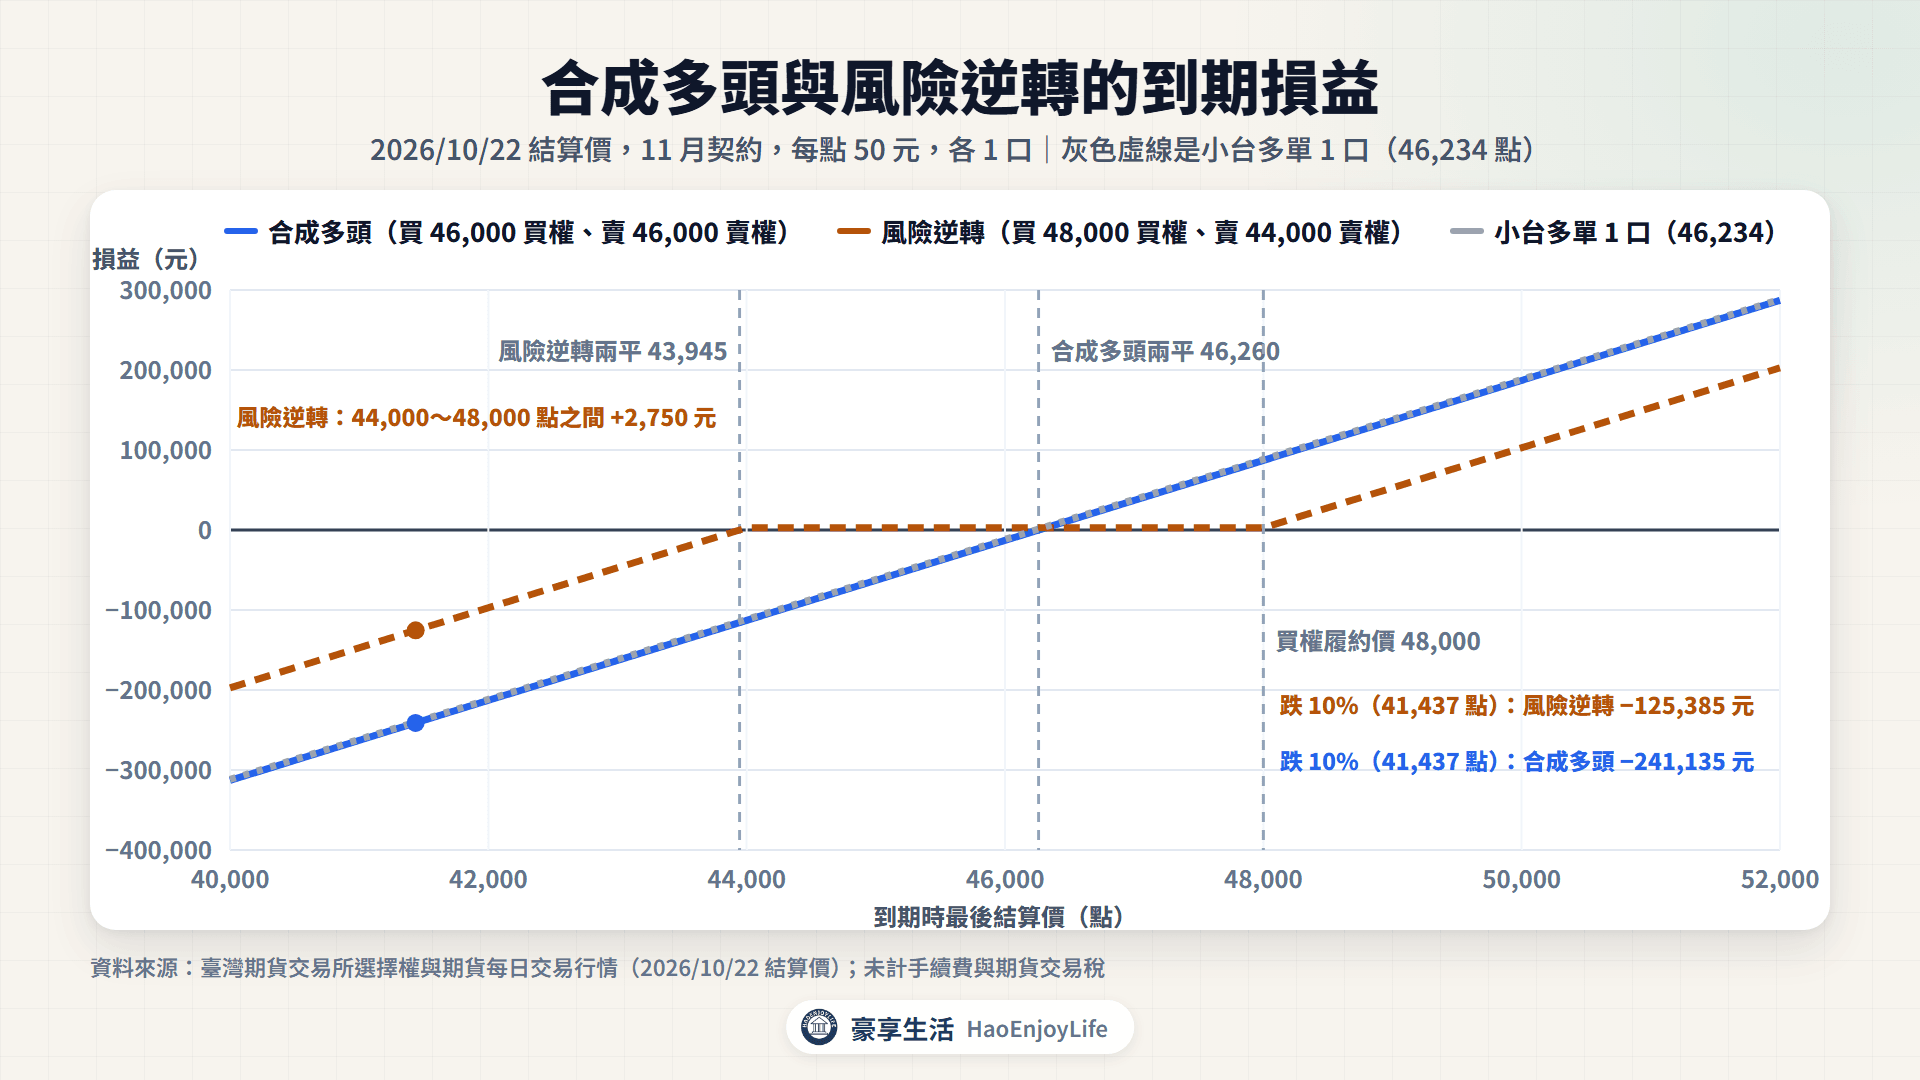
- 損益幾乎一樣:到期指數跌 10%,合成多頭虧 241,135 元,小台虧 239,835 元,差的就是 26 點。
- 合成多頭要放比較多錢:賣權的原始保證金比小台高約 7.5 萬元,還要先付 13,000 元淨權利金。
- 兩隻腳成本較高:進出場都要付兩次手續費與期交稅。
槓桿倍數的意思與風險,見槓桿倍數怎麼算;小台、微台的規格,見台指期是什麼。
失效情境:大跌時和期貨一樣虧
合成多頭有一隻賣出的賣權,指數下跌時,虧損和期貨多單相近。到期指數跌 5% 到 43,739 點,合成多頭虧 126,032 元;跌 10% 虧 241,135 元。
指數下跌時,賣權權利金變貴,賣出賣權的保證金跟著提高。權益數低於維持保證金,就要補到原始保證金。
風險逆轉(Risk Reversal)怎麼算?
風險逆轉是買進價外買權,同時賣出價外賣權,兩個履約價不同、到期日相同。賣出賣權收到的錢,拿來付買進買權的錢,一開始幾乎不用付權利金。
- 適合的行情:看漲;代價是指數大跌時,虧損和期貨多單相近。
- 組成:10 月 22 日買進 11 月 48,000 點買權(625 點),賣出 44,000 點賣權(680 點)。
- 一開始:淨收 55 點,共 2,750 元。
到期時,損益分成三段:
- 44,000~48,000 點:兩隻都在價外,賺一開始收的 2,750 元。
- 48,000 點以上:每漲 1 點多賺 50 元,沒有上限。
- 44,000 點以下:每跌 1 點多虧 50 元。損益兩平點 43,945 點,指數跌到 0 時最多虧 2,197,250 元。
- 保證金:賣出 44,000 點賣權的原始保證金=34,000+94,000=128,000 元,同樣屬於逆轉組合部位。
風險逆轉和合成多頭的到期損益(11 月契約,2026/10/22 建立)
| 到期指數 | 風險逆轉 | 合成多頭 |
|---|---|---|
| −10%(41,437 點) | −125,385 元 | −241,135 元 |
| −5%(43,739 點) | −10,282 元 | −126,032 元 |
| 0%(46,041 點) | +2,750 元 | −10,928 元 |
| +5%(48,344 點) | +19,925 元 | +104,175 元 |
| +10%(50,646 點) | +135,028 元 | +219,278 元 |
資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)。漲跌幅以 2026/10/22 加權指數收盤 46,041.43 點計算;每點 50 元,未計手續費與期貨交易稅
風險逆轉在兩個履約價之間幾乎不賺不賠,等於用一段「不動區」換到不用付權利金。指數漲過 48,000 點或跌破 44,000 點之後,每點的賺賠和合成多頭一樣。
為什麼賣出的賣權比買進的買權貴?
10 月 22 日的 11 月期貨,比加權指數高 193 點。以期貨的 46,234 點為中心,44,000 點賣權往下距離 2,234 點。48,000 點買權往上只距離 1,766 點。
賣權離得比較遠,結算價卻比較高。
同一天其他履約價也是這樣。45,000 點賣權往下距離 1,234 點,結算價 945 點。47,500 點買權往上距離 1,266 點,結算價只有 800 點。
風險逆轉的賣方,收的就是這筆比較貴的下跌保護。
看跌的風險逆轉
反過來買進 44,000 點賣權、賣出 48,000 點買權,淨付 55 點、2,750 元。指數跌破 44,000 點後,損益像期貨空單;漲過 48,000 點後,虧損沒有上限。賣出 48,000 點買權的原始保證金是 125,250 元。
失效情境:2026 年 7 月 22 日到 29 日
7 月 22 日買進 7 月 29 日到期的週選 46,500 點買權(125 點),賣出 43,000 點賣權(317 點)。淨收 192 點,共 9,600 元。
7 月 29 日最後結算價 40,035 點,買權歸零。賣權要付(43,000-40,035)× 50 元,扣掉一開始收的錢,合計虧 138,650 元。
- 虧損是收入的 14 倍:一開始只收 9,600 元。
- 保證金一路升高:賣出 43,000 點賣權的原始保證金,從 7 月 22 日的 111,561 元升到 7 月 28 日的 260,500 元。
方向策略的保證金怎麼算?
期交所依部位的組合,訂了不同的保證金計收方式。賣方與價差的保證金,都照下表計算:
期交所臺指選擇權組合部位保證金
| 部位 | 期交所名稱 | 保證金 | 條件 |
|---|---|---|---|
| 買低賣高買權、買高賣低賣權 | call 多頭價差、put 空頭價差 | 不用繳 | 到期日相同 |
| 買高賣低買權、買低賣高賣權 | call 空頭價差、put 多頭價差 | 履約價差 × 契約乘數 | 到期日相同 |
| 買進買權、賣出賣權 | 逆轉組合部位 | 買進不收,賣出照單一部位 | 到期日可相同或不同 |
| 買進賣權、賣出買權 | 轉換組合部位 | 買進不收,賣出照單一部位 | 到期日可相同或不同 |
| 只賣出買權或賣權 | 單一部位 | 權利金市值+MAX(A 值-價外值,B 值) | — |
資料來源:臺灣期貨交易所保證金訂定-股價指數選擇權、交易人最常詢問之問題及解答-結算面(查證日 2026-10-26)
- 不符合組合條件:例如價差兩隻腳的到期日不同,就以單一部位計算保證金。
- 期交所訂的是最低標準:期貨商可以因風險考量加收,實際金額以期貨商為準。
方向策略比較表
方向策略比較(臺指選擇權 11 月契約,2026/10/22 結算價,各 1 口)
| 策略 | 組成 | 一開始 | 最大獲利 | 最大虧損 | 損益兩平點 | 原始保證金 |
|---|---|---|---|---|---|---|
| 賣權多頭價差 | 賣 45,000、買 44,000 賣權 | 收 13,250 元 | 13,250 元 | 36,750 元 | 44,735 點 | 50,000 元 |
| 買權空頭價差 | 賣 48,000、買 49,000 買權 | 收 13,250 元 | 13,250 元 | 36,750 元 | 48,265 點 | 50,000 元 |
| 買權多頭價差 | 買 46,000、賣 47,000 買權 | 付 27,000 元 | 23,000 元 | 27,000 元 | 46,540 點 | 不用繳 |
| 賣權空頭價差 | 買 47,000、賣 46,000 賣權 | 付 22,000 元 | 28,000 元 | 22,000 元 | 46,560 點 | 不用繳 |
| 合成多頭 | 買 46,000 買權、賣 46,000 賣權 | 付 13,000 元 | 沒有上限 | 2,313,000 元 | 46,260 點 | 250,429 元 |
| 合成空頭 | 賣 46,000 買權、買 46,000 賣權 | 收 13,000 元 | 2,313,000 元 | 沒有上限 | 46,260 點 | 265,500 元 |
| 風險逆轉(看漲) | 買 48,000 買權、賣 44,000 賣權 | 收 2,750 元 | 沒有上限 | 2,197,250 元 | 43,945 點 | 128,000 元 |
| 風險逆轉(看跌) | 買 44,000 賣權、賣 48,000 買權 | 付 2,750 元 | 2,197,250 元 | 沒有上限 | 43,945 點 | 125,250 元 |
| 小台多單(對照) | 買 1 口小台 | 0 元 | 沒有上限 | 2,311,700 元 | 46,234 點 | 175,250 元 |
資料來源:臺灣期貨交易所選擇權與期貨每日交易行情、保證金一覽表、保證金訂定-股價指數選擇權。最大虧損與最大獲利以到期指數跌到 0 或無限上漲計算;每點 50 元,未計手續費與期貨交易稅
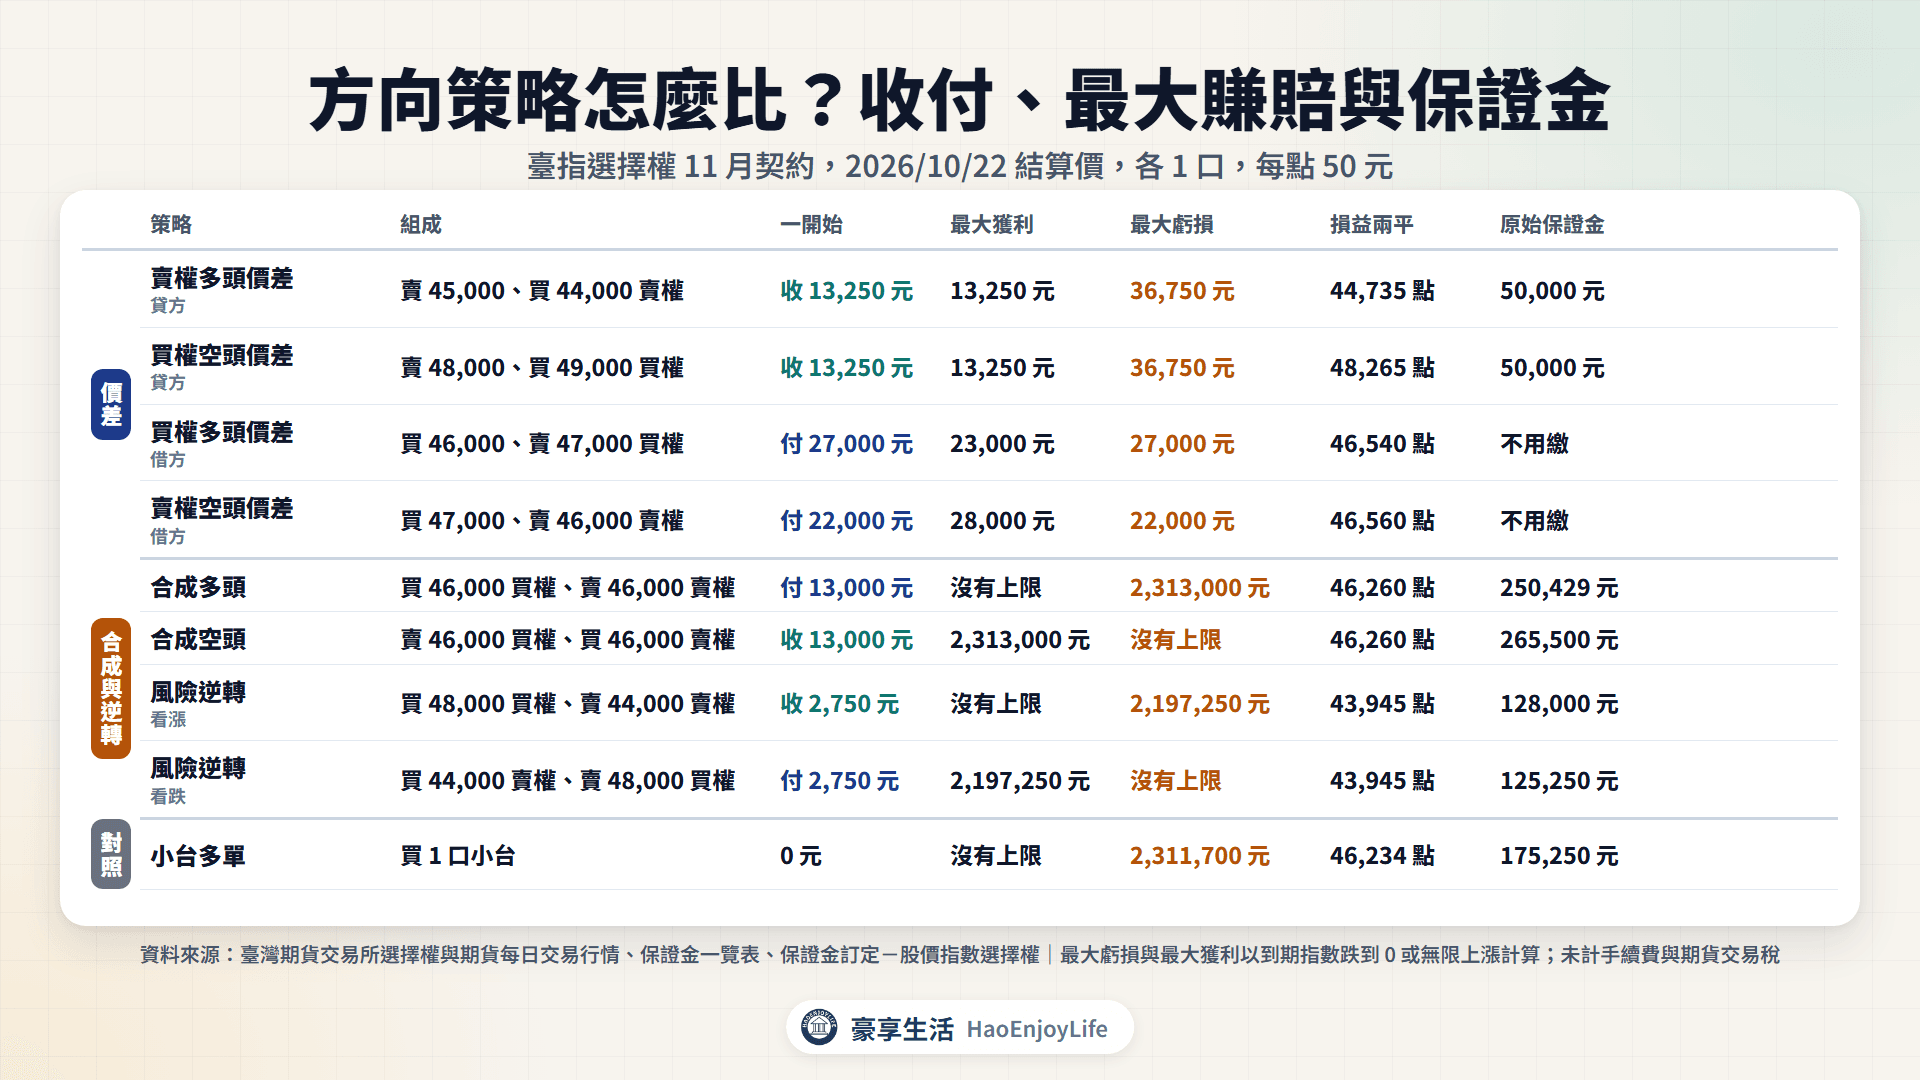
- 最大虧損有上限的:4 種垂直價差,最多虧 2.2 萬~3.7 萬元。
- 最大虧損接近期貨的:合成部位與風險逆轉,都有一隻沒有被保護的賣出選擇權。
- 保證金最高的:合成部位,比 1 口小台還高。
常見問題
Q1:貸方價差到期前會被提前履約嗎?
不會。臺指選擇權是歐式,只能在到期日行使權利;到期時價內部位自動履約,以現金收付差額。到期前平倉的價格跟著權利金變動,可能和到期損益不同。
Q2:價差只平掉一隻腳,保證金會變嗎?
會。剩下的那一隻變成單一部位,如果是賣出的選擇權,要照單一部位繳保證金。以本文賣權多頭價差為例,只留下賣出的 45,000 點賣權時,原始保證金從 5 萬元變成約 18.2 萬元。
Q3:合成期貨要付幾次期交稅?
兩隻腳各付一次,都是權利金的千分之 1。本文例子買權 79 元、賣權 66 元,合計 145 元;1 口小台按契約價值的十萬分之 2 課徵,是 46 元。到期有價內部位時,還要按最後結算價 × 50 元課十萬分之 2。
Q4:風險逆轉一開始幾乎不用錢,最多虧多少?
看漲的風險逆轉,最大虧損在指數跌到 0:(44,000-55)× 50=2,197,250 元。一開始收 2,750 元,不代表風險小;賣出賣權的原始保證金要 128,000 元,大跌時還會追繳。
延伸閱讀
- 持股可以搭配哪些選擇權?領口、股票修復、現金擔保賣權與輪動:持股加選擇權的組合與台灣的限制
- 選擇權策略有哪些?避險、價差、跨式與未平倉、VIX怎麼看:借方價差的損益圖與保證金
- 台指選擇權是什麼?月選、週選規格、結算與賣方保證金:A 值、B 值與追繳規則
- 台指期是什麼?大台、小台、微台規格、保證金與損益怎麼算:小台、微台的規格與保證金
註:本文各策略的到期損益、保證金、槓桿倍數與 2026 年 7 月的回測,為豪享生活依期交所選擇權與期貨每日交易行情、最後結算價、保證金規定計算。
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0