 里奇豪
選擇權策略是把選擇權和股票,或兩個以上的選擇權組合起來,改變最大獲利與最大虧損。常見的有替持股避險的保護性賣權、持股加收權利金的掩護性買權,以及價差、跨式和勒式。
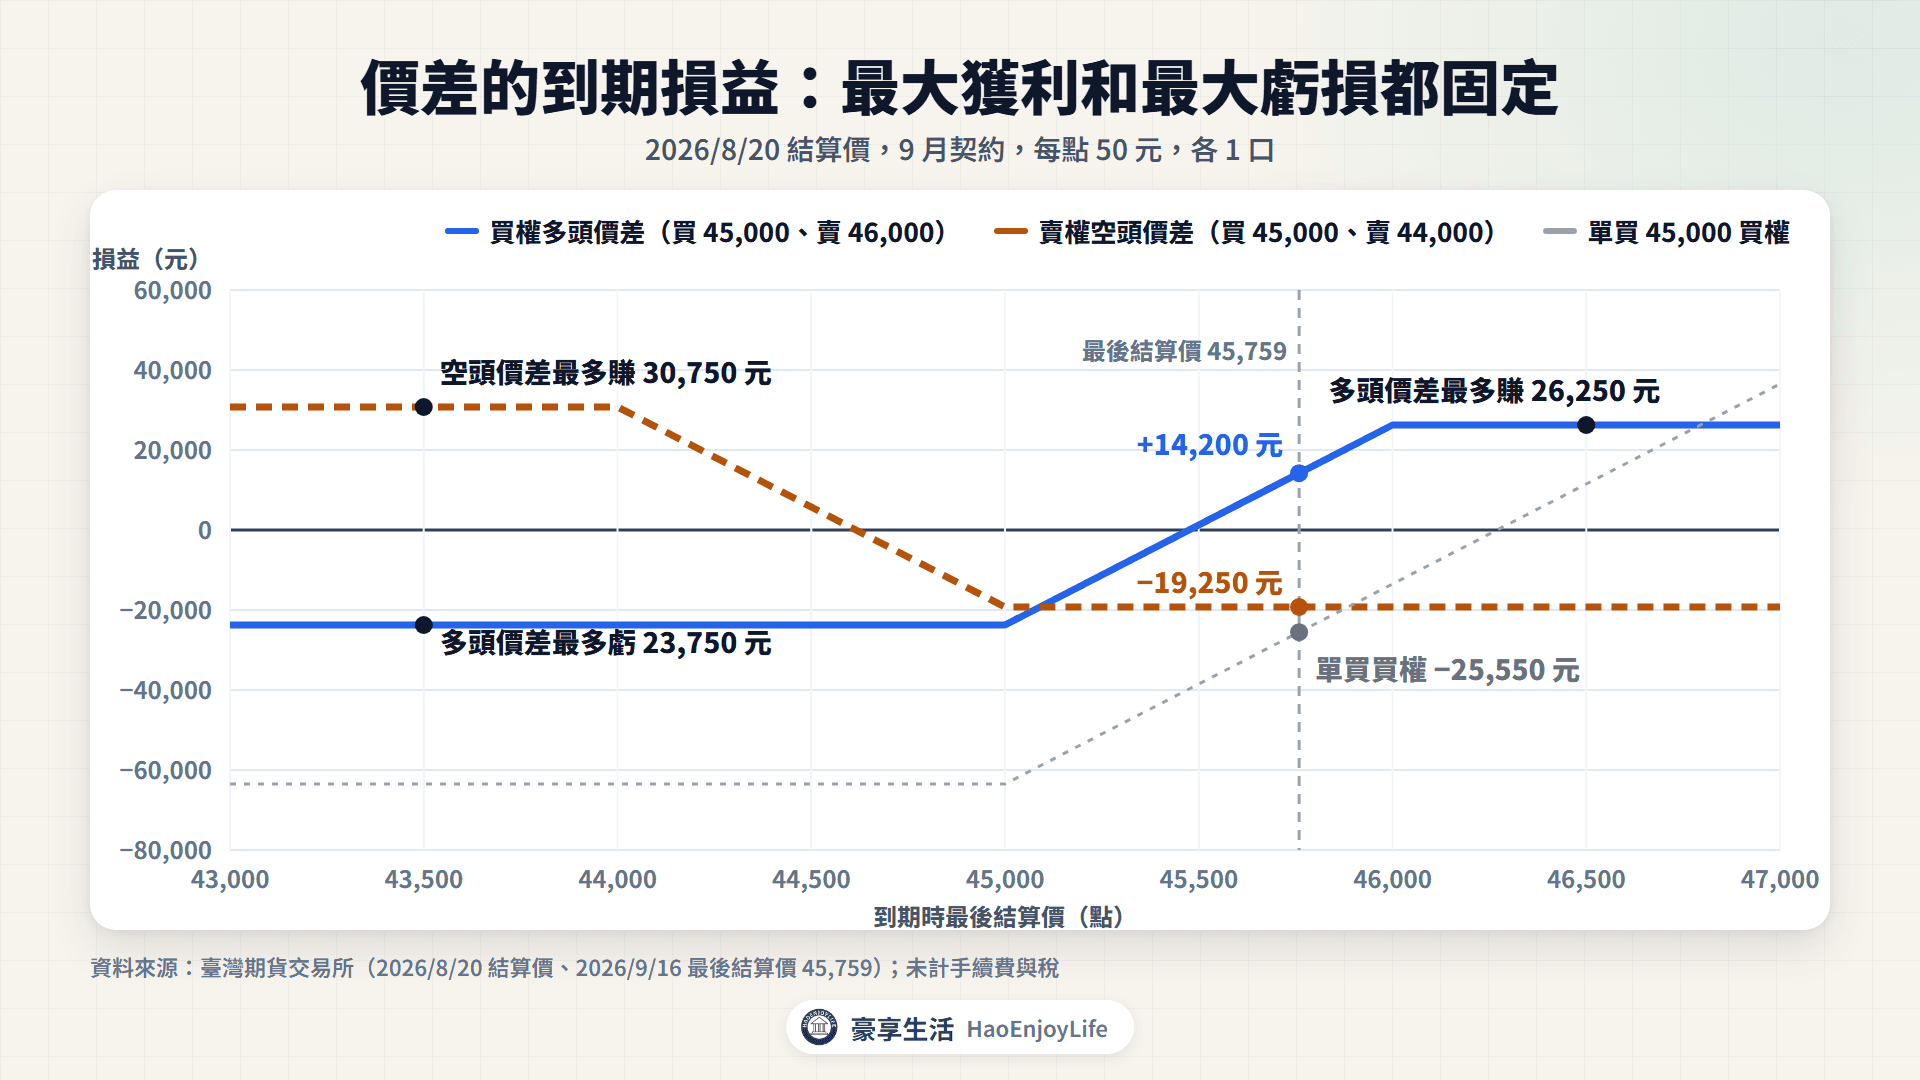
以臺指選擇權(俗稱台指選)9 月契約為例。2026 年 8 月 20 日買進 45,000 點買權、賣出 46,000 點買權,一口最多虧 23,750 元。到期指數上漲 1.8%,這組價差賺 14,200 元;只買 45,000 點買權的人,反而虧 25,550 元。
臺灣期貨交易所(期交所)每天公布未平倉量(收盤後還沒平倉的口數)、買賣權比率和波動率指數。它們描述的是市場的部位與預期波動,不能單獨用來判斷漲跌。
延伸閱讀:選擇權買方賣方差在哪
選擇權策略有哪些?
組合策略是用一個部位的損益,去抵另一個部位的風險。下表 6 種策略都用 2026 年 8 月 20 日的結算價計算,當天加權指數收盤 44,933.74 點,9 月契約距到期 27 天。損益兩平點是到期時不賺不賠的指數。
6 種常見策略的到期損益(9 月契約,2026/8/20 建立,一口)
| 策略(組成) | 一開始 | 最大獲利 | 最大虧損 | 損益兩平點 | 到期損益 |
|---|---|---|---|---|---|
| 保護性賣權(持股+買 44,000 賣權) | 付 49,250 元 | 沒有上限 | 95,937 元 | 45,918.74 點 | −7,987 元 |
| 掩護性買權(持股+賣 47,000 買權) | 收 22,100 元 | 125,413 元 | 2,224,587 元 | 44,491.74 點 | +63,363 元 |
| 買權多頭價差(買 45,000、賣 46,000 買權) | 付 23,750 元 | 26,250 元 | 23,750 元 | 45,475 點 | +14,200 元 |
| 賣權空頭價差(買 45,000、賣 44,000 賣權) | 付 19,250 元 | 30,750 元 | 19,250 元 | 44,615 點 | −19,250 元 |
| 買進跨式(45,000 買權+賣權) | 付 132,000 元 | 沒有上限 | 132,000 元 | 42,360/47,640 點 | −94,050 元 |
| 買進勒式(46,500 買權+43,500 賣權) | 付 70,750 元 | 沒有上限 | 70,750 元 | 42,085/47,915 點 | −70,750 元 |
持股市值 2,246,687 元,漲跌假設和加權指數相同。最後結算價 45,759 點(2026/9/16),每點 50 元,未計手續費與期貨交易稅。資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)、指數選擇權最後結算價,臺灣證券交易所
保護性賣權怎麼替持股避險?
保護性賣權是持有股票,同時買進賣權。指數跌破履約價後,賣權的獲利會抵掉持股的虧損,最大虧損就被鎖住;代價是要付權利金。
臺指選擇權一口的契約價值是指數乘以 50 元,8 月 20 日約 224.7 萬元。持股約 225 萬元,才剛好對應 1 口賣權。
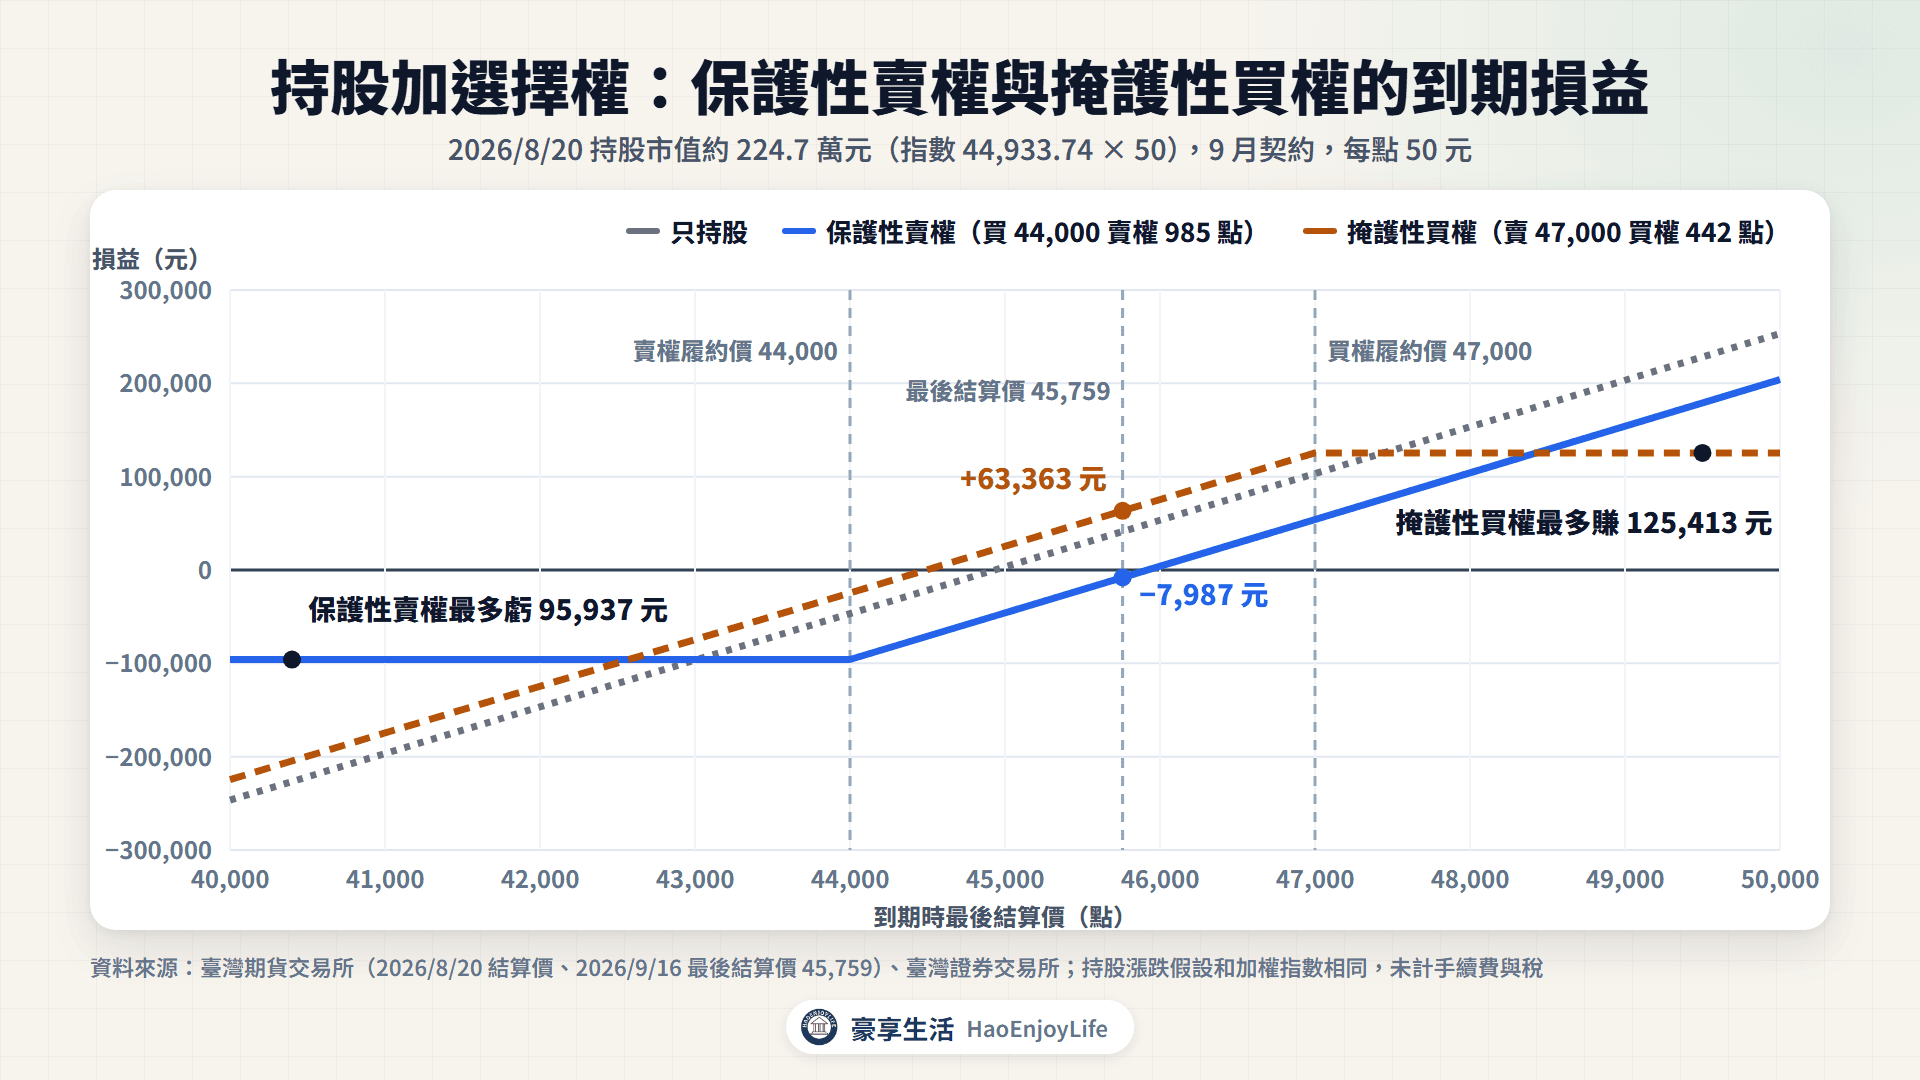
假設持股的漲跌和加權指數相同,市值 2,246,687 元。8 月 20 日買進 1 口 9 月契約 44,000 點賣權,結算價 985 點,付 49,250 元,是持股的 2.2%。
- 最大虧損:(44,933.74-44,000+985)× 50=95,937 元,占持股 4.3%。
- 損益兩平點:44,933.74+985=45,918.74 點,指數要漲 2.2% 才賺回權利金。
- 最大獲利:沒有上限,但永遠比不避險少一筆權利金。
到期指數上漲 1.8%,賣權歸零。持股賺 41,263 元,扣掉權利金反而小虧 7,987 元。如果到期跌到 40,000 點,不避險虧 246,687 元,避險後只虧 95,937 元。
履約價越高,保護越多,權利金也越貴。同一天改買 45,000 點賣權,要付 68,500 元,最大虧損降到 65,187 元;改買 43,000 點,付 34,250 元,最大虧損是 130,937 元。
注意:0050 這類 ETF 追蹤的是臺灣 50 指數,和加權指數不同。同期 0050 還原價上漲 2.99%,加權指數收盤上漲 2.04%。期交所把這種標的不同、但相關性高的避險稱為交叉避險,兩邊的漲跌不會一對一。
掩護性買權怎麼收權利金?
掩護性買權是持有股票,同時賣出買權。一開始先收一筆權利金;指數漲過履約價的部分,獲利要讓給買方。
同樣的持股,8 月 20 日賣出 1 口 9 月契約 47,000 點買權,結算價 442 點,收 22,100 元。
- 最大獲利:(47,000-44,933.74+442)× 50=125,413 元,到期指數 47,000 點以上時。
- 最大虧損:(44,933.74-442)× 50=2,224,587 元,指數跌到 0 時。
- 損益兩平點:44,933.74-442=44,491.74 點。
到期買權歸零,持股賺 41,263 元,加上權利金共賺 63,363 元。如果到期漲到 48,000 點,只持股賺 153,313 元,掩護性買權最多只賺 125,413 元;下跌時,也只比不避險少虧 22,100 元。
賣出的買權要另外繳保證金
持股放在證券帳戶,選擇權在期貨帳戶。期交所公告的組合部位保證金,只有選擇權和選擇權、期貨和選擇權的組合,沒有股票和選擇權。所以賣出的買權,要照單一部位繳保證金。
賣出 1 口 47,000 點買權的保證金(9 月契約,2026/8/20 成交)
| 日期 | 加權指數 | 買權結算價 | 維持保證金 | 存入或補繳 | 持股帳上損益 |
|---|---|---|---|---|---|
| 8/20 | 44,933.74 | 442 點 | 94,100 元 | 存入 116,100 元,成交後權益數 138,200 元 | 0 元 |
| 8/28 | 46,331.45 | 595 點 | 139,322.5 元 | 45,122.5 元 | +69,886 元 |
| 9/1 | 46,948.72 | 980 點 | 189,436 元 | 50,113.5 元 | +100,749 元 |
| 9/7 | 47,326.27 | 945 點 | 190,250 元 | 不用補 | +119,627 元 |
假設委託前期貨帳戶剛好有原始保證金,成交後權利金計入權益數;權益數低於維持保證金時,補到原始保證金。A、B 值用 2026/8/12 收盤後起的最低標準,查證日 2026-10-10 仍適用。資料來源:臺灣期貨交易所、臺灣證券交易所
指數從 8 月 20 日到 9 月 1 日上漲 4.5%。持股帳上賺了 100,749 元,期貨帳戶卻要分兩次補 95,236 元。
到期買權歸零,補進去的錢可以領回。如果當時沒有補錢,買權部位可能被期貨商代為沖銷(俗稱砍倉)。追繳的規則見台指選擇權是什麼。
價差怎麼限制最大虧損?
價差是同一個到期日,一買一賣兩個不同履約價的選擇權,期交所稱為垂直價差。買進的那一腳限制了賣出那一腳的風險,所以最大虧損和最大獲利都是固定的。
買權多頭價差:看漲,最大虧損是淨權利金
8 月 20 日買進 45,000 點買權、賣出 46,000 點買權,結算價分別是 1,270 點和 795 點。淨付 475 點,一口 23,750 元。
- 最大虧損:23,750 元,到期指數在 45,000 點以下時發生。
- 最大獲利:(1,000-475)× 50=26,250 元,到期指數在 46,000 點以上時發生。
- 損益兩平點:45,000+475=45,475 點。
到期 45,759 點,45,000 點買權值 759 點,46,000 點買權歸零,這組價差賺 14,200 元。只買 45,000 點買權的人,權利金 1,270 點高於到期價值,虧 25,550 元。
賣權空頭價差:看跌,指數沒跌就虧光淨權利金
同一天買進 45,000 點賣權、賣出 44,000 點賣權,結算價分別是 1,370 點和 985 點。淨付 385 點,一口 19,250 元。
最大獲利是(1,000-385)× 50=30,750 元,損益兩平點 44,615 點。到期指數在 45,000 點以上,兩個賣權都歸零,虧掉全部 19,250 元,這就是最大虧損。
4 種垂直價差的損益與保證金(9 月契約,2026/8/20)
| 價差 | 組成 | 一開始 | 最大獲利 | 最大虧損 | 保證金 |
|---|---|---|---|---|---|
| 買權多頭價差 | 買 45,000、賣 46,000 買權 | 付 23,750 元 | 26,250 元 | 23,750 元 | 不用繳 |
| 賣權多頭價差 | 買 44,000、賣 45,000 賣權 | 收 19,250 元 | 19,250 元 | 30,750 元 | 50,000 元 |
| 賣權空頭價差 | 買 45,000、賣 44,000 賣權 | 付 19,250 元 | 30,750 元 | 19,250 元 | 不用繳 |
| 買權空頭價差 | 買 46,000、賣 45,000 買權 | 收 23,750 元 | 23,750 元 | 26,250 元 | 50,000 元 |
收權利金的價差,保證金是履約價差 1,000 點 × 50 元。兩腳到期日相同,才適用價差的保證金。資料來源:臺灣期貨交易所保證金訂定-股價指數選擇權、選擇權每日交易行情
付權利金的價差不用繳保證金,最多虧掉付出的權利金。收權利金的價差先收錢,但要繳保證金;這個例子的最大虧損,比最大獲利大。
跨式和勒式怎麼賺賠?
跨式是同時買進同一個履約價的買權和賣權;履約價不同,就是勒式。買方不看方向,要的是指數大漲或大跌;賣方則是在指數不太動時賺錢。
買進跨式:指數要動超過兩個權利金
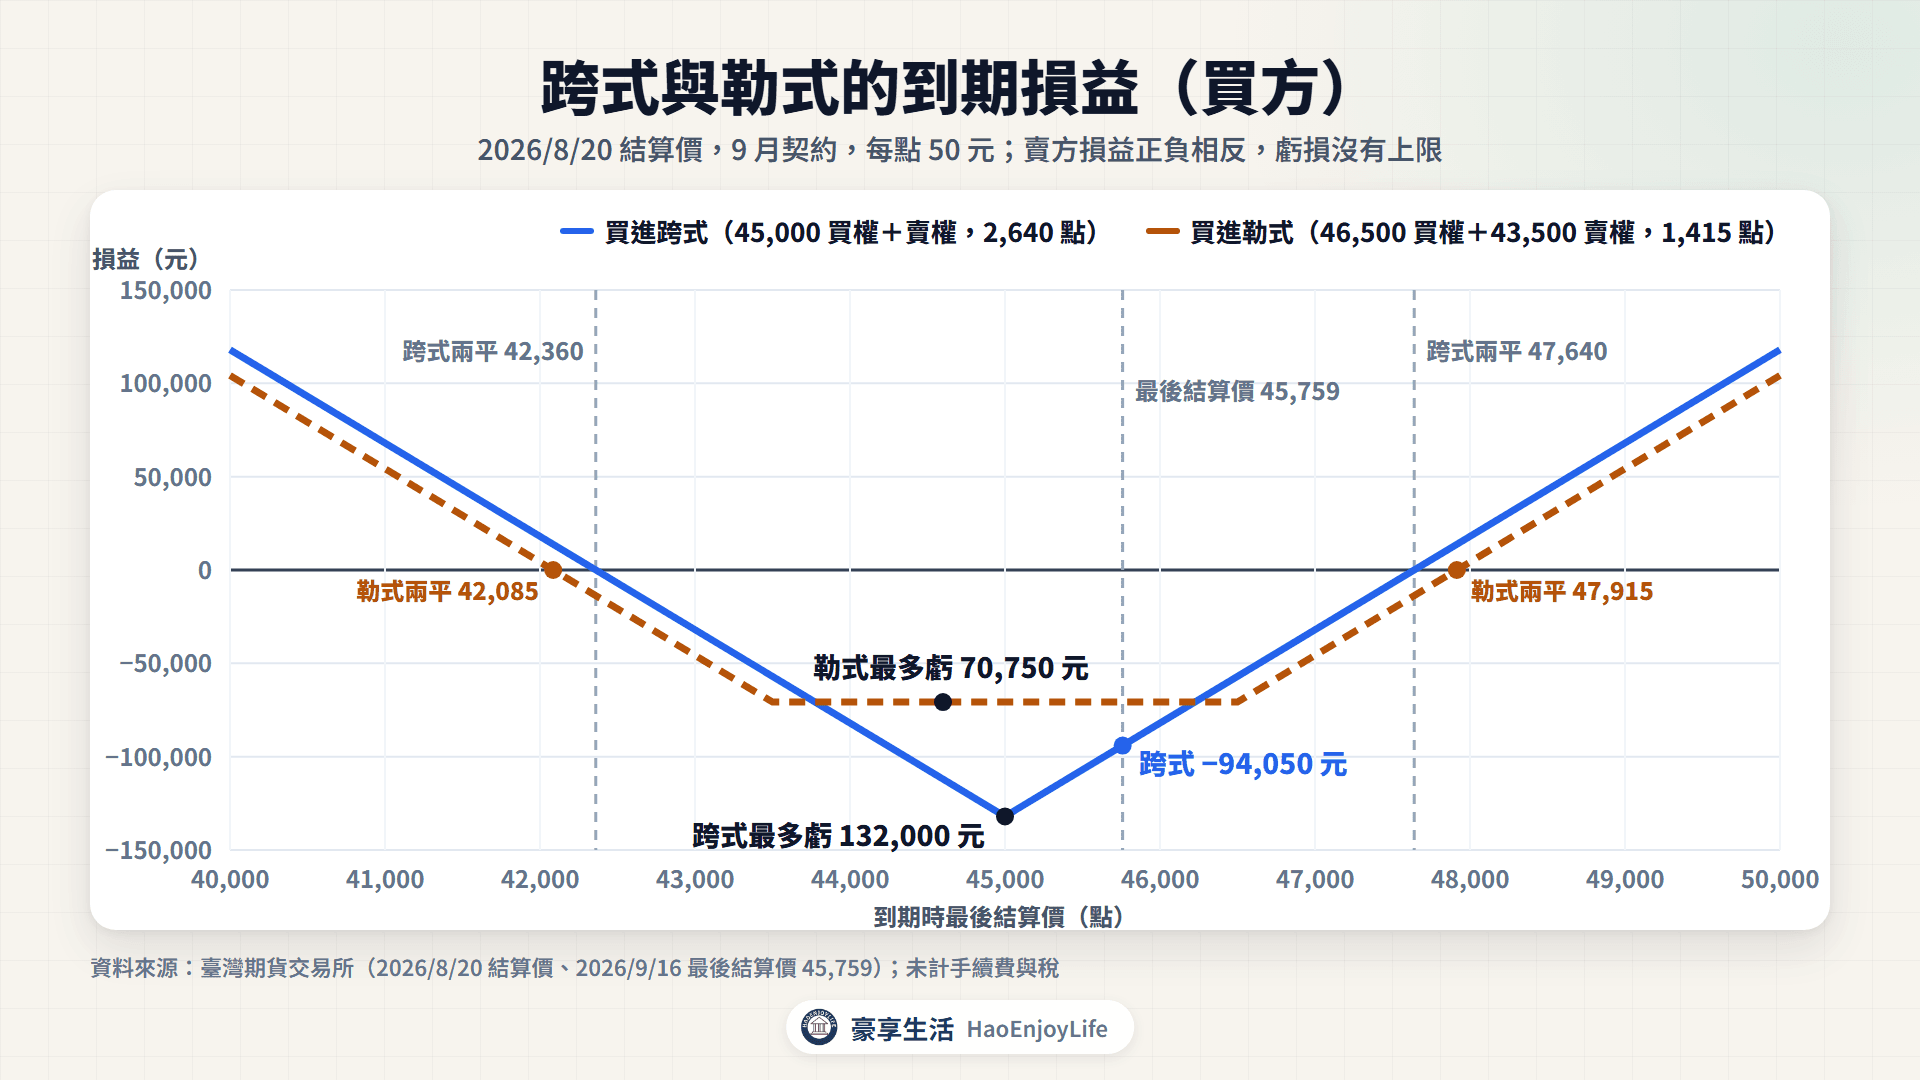
8 月 20 日買進 45,000 點買權和賣權,合計 2,640 點,一口 132,000 元,這就是買方的最大虧損。
- 損益兩平點:42,360 點和 47,640 點,比 8 月 20 日的指數低 5.7%、高 6.0%。
- 最大獲利:上漲沒有上限;下跌最多(45,000-2,640)× 50=2,118,000 元。
到期 45,759 點,只有買權有 759 點價值,買方虧 94,050 元,賣方賺 94,050 元。
9 月 7 日指數漲到 47,326.27 點,比 8 月 20 日高 5.3%,兩個權利金合計 2,643 點,買方只回到成本。時間價值(權利金扣掉現在履約能拿到的差價)每天流失;臺指選擇權波動率指數也從 30.03 降到 25.00,兩者都讓權利金變便宜。
買進勒式:權利金較少,損益兩平點離得更遠
同一天買進 46,500 點買權和 43,500 點賣權,結算價 600 點和 815 點。合計 1,415 點,一口 70,750 元,損益兩平點 42,085 點和 47,915 點。
到期指數落在兩個履約價之間,兩邊都歸零,買方虧掉全部 70,750 元。
賣出跨式、勒式:收權利金,虧損沒有上限
賣方的最大獲利就是權利金,指數大漲時虧損沒有上限。保證金用期交所的混合部位公式:較高一邊的保證金,加上較低一邊的權利金市值,再加 C 值。
8 月 20 日賣出上面的跨式,原始保證金 337,800 元;賣出勒式是 204,863 元。大漲大跌日賣方一天虧多少,見選擇權買方賣方差在哪。
未平倉量是什麼?在哪裡看?
未平倉量是收盤後還沒平倉的契約口數,只算單邊,1 口背後有一個買方和一個賣方。成交量是當天買賣的口數,未平倉量是收盤後留下的部位。
期交所的「選擇權每日交易行情查詢」,選好臺指選擇權和到期月份,就有各履約價的「未沖銷契約量」。這就是未平倉量。
2026 年 10 月 8 日,臺指選擇權全部到期契約合計,賣權未平倉 70,195 口、買權 87,550 口。未平倉量增加、減少代表什麼,見期貨市場資訊。
買賣權未平倉量比率(Put/Call Ratio)怎麼看?
買賣權未平倉量比率,是賣權未平倉量除以買權未平倉量。期交所每天在「臺指選擇權Put/Call比」公布,週選擇權和月選擇權合併計算;10 月 8 日是 70,195 ÷ 87,550=80.18%。
比率高,代表賣權的未平倉比買權多。但每 1 口賣權都有買方和賣方:買方可能在避險或看跌,賣方可能看不跌。同一個數字,可以解讀成偏多,也可以解讀成偏空。
2026 年 7 月到 10 月的買賣權未平倉量比率
| 日期 | 比率 | 加權指數 | 之後的變化 |
|---|---|---|---|
| 7/1 | 142.03%(期間最高) | 47,018.99 | 到 7/30 下跌 15.1% |
| 7/13 | 124.42% | 45,380.52 | 5 個交易日後下跌 6.5% |
| 7/30 | 79.43% | 39,933.30 | 隔天上漲 7.98% |
| 8/11 | 123.58% | 45,120.72 | 5 個交易日後上漲 0.4% |
| 9/29 | 75.30%(期間最低) | 47,631.96 | 5 個交易日後上漲 4.6% |
| 10/8 | 80.18% | 49,313.44 | — |
期間為 2026/7/1~10/8。資料來源:臺灣期貨交易所臺指選擇權Put/Call比、臺灣證券交易所
2026 年 7 月 1 日到 10 月 1 日共 64 個交易日。比率在 110% 以上的 18 天,5 個交易日後指數上漲的只有 4 天;比率在 85% 以下的 13 天,有 12 天上漲。
這段期間,比率高之後多半下跌。但樣本只有一季,包含 7 月的急跌和反彈,相鄰日子的 5 日區間也互相重疊;換一段期間,結果可能不同。
最大未平倉履約價代表什麼?
最大未平倉履約價,是某個到期契約裡,未平倉量最多的買權和賣權履約價。市場上常把買權的最大未平倉履約價當成壓力、賣權的當成支撐,說法是賣方部位集中在這些價位。
期交所沒有直接公布這個數字,要從各履約價的未沖銷契約量自己找。不同到期契約,答案也不同:
2026 年 10 月 8 日的最大未平倉履約價(加權指數 49,313.44 點)
| 契約 | 買權最大未平倉 | 賣權最大未平倉 |
|---|---|---|
| 10 月契約(10/21 到期) | 50,000 點(1,455 口) | 46,000 點(1,376 口) |
| 週選擇權(10/12 到期) | 53,400 點(3,632 口) | 49,000 點(1,544 口) |
週選擇權原訂 10/9 到期,遇休市順延到 10/12。資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段未沖銷契約量)
最大未平倉履約價也會跟著行情移動。以 9 月契約為例,買權一直是 50,000 點;賣權在 8 月 20 日是 40,000 點,9 月 11 日換成 43,000 點。
9 月 15 日,賣權最大未平倉換成 45,000 點,隔天到期的最後結算價是 45,759 點。這個數字反映的是當下的部位分布,部位一變,它就跟著變。
臺指選擇權波動率指數(台灣 VIX)怎麼看?
臺指選擇權波動率指數(TAIWAN VIX,俗稱台灣 VIX)由期交所編製,2006 年 12 月 18 日推出。它用臺指選擇權近月和次近月的報價,算出市場預期未來 30 天的波動率,再換算成一年的百分比。
VIX 越高,代表交易人預期指數波動越大,權利金通常也越貴。換算成 30 天,大約是 VIX 乘以 0.287;10 月 8 日 VIX 24.55,約等於預期 30 天波動 7.0%。
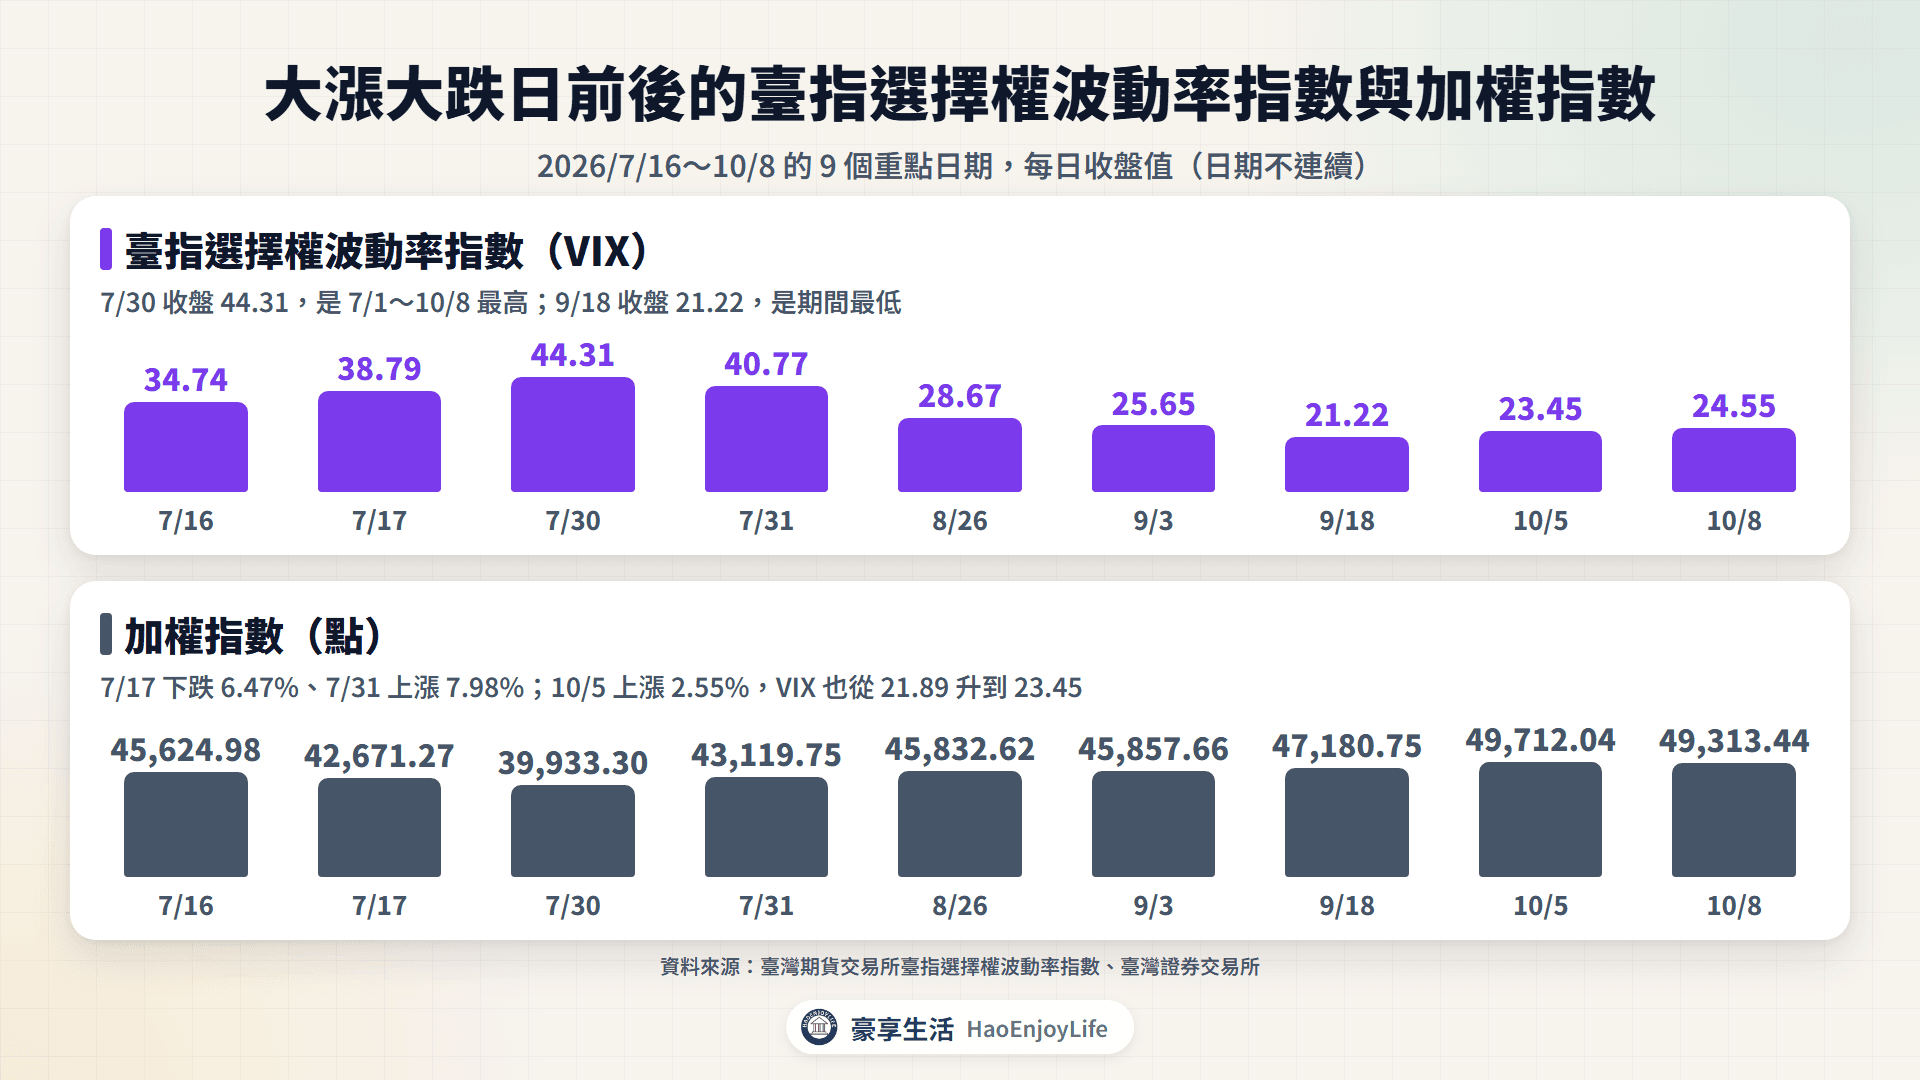
大漲大跌日前後的臺指選擇權波動率指數
| 日期 | 加權指數 | 單日漲跌 | VIX |
|---|---|---|---|
| 7/16 | 45,624.98 | −0.01% | 34.74 |
| 7/17 | 42,671.27 | −6.47% | 38.79 |
| 7/30 | 39,933.30 | −0.26% | 44.31 |
| 7/31 | 43,119.75 | +7.98% | 40.77 |
| 8/26 | 45,832.62 | +1.47% | 28.67 |
| 9/3 | 45,857.66 | −0.67% | 25.65 |
| 10/8 | 49,313.44 | −0.99% | 24.55 |
VIX 為每日收盤值。資料來源:臺灣期貨交易所臺指選擇權波動率指數、臺灣證券交易所
7 月 17 日指數大跌 6.47%,VIX 從 34.74 升到 38.79。7 月 30 日 VIX 升到 44.31,是 7 月到 10 月 8 日的最高;隔天指數大漲 7.98%,VIX 反而降到 40.77。
2026 年 7 月 2 日到 10 月 8 日的 68 個交易日,VIX 和指數反方向的有 50 天。也有例外:10 月 5 日指數上漲 2.55%,VIX 從 21.89 升到 23.45。
VIX 是預期,不是實際會發生的波動。7 月 16 日 VIX 34.74,換算 30 天約 10.0%,之後 20 個交易日指數最多跌了 12.5%;8 月 26 日 VIX 28.67,約 8.2%,之後 20 個交易日指數只在 −0.7% 到 +5.1% 之間。
這些市場資訊有哪些限制?
這些資訊描述的是收盤時的部位與市場預期,有幾件事看不到:
- 分不出買方和賣方:未平倉量只有口數,看不到是誰買、誰賣,也分不出避險和投機。
- 到期契約很多:最近到期的週選擇權,成交量約占 9 成;看全部合計還是單一契約,結論可能不同。
- 會跟著行情變:比率和最大未平倉履約價每天收盤後更新,反映的是當下的部位,不是固定的價位。
- VIX 不分方向:VIX 高代表預期波動大,可能是大跌,也可能是大漲。
期交所也公布三大法人的選擇權部位,買權、賣權分開計算。法人可能同時持有現貨、期貨和選擇權,只看一種部位的限制,見期貨市場資訊與三大法人買賣超。
常見問題
Q1:掩護性買權有持股,還要繳保證金嗎?
要。期交所公告的組合保證金沒有「股票+選擇權」,賣出的買權照單一部位繳保證金。指數上漲時,期貨帳戶可能被追繳,即使持股在證券帳戶是賺錢的。
Q2:選擇權價差要繳保證金嗎?
看是付權利金還是收權利金。到期日相同時,買權多頭價差、賣權空頭價差不用繳保證金;賣權多頭價差、買權空頭價差要繳履約價差 × 50 元。
Q3:買賣權未平倉量比率去哪裡查?
在期交所網站的「交易資訊」選擇權項下,點「臺指選擇權Put/Call比」。可以查每天的成交量比率與未平倉量比率,一次最多查 30 天。
Q4:台灣 VIX 多少算高?
期交所沒有訂標準,VIX 只能和自己的歷史比較。2026 年 7 月到 10 月 8 日,收盤最高 44.31(7/30)、最低 21.22(9/18)。
延伸閱讀
- 選擇權避險要買幾口?100萬持股買價外賣權的成本與大跌回測:保護性賣權的口數、跌停險成本與真實大跌日回測
- 選擇權買方賣方差在哪?四種基本部位的損益與風險:組合策略的每一腳,都是四種基本部位之一
- 期貨正逆價差是什麼?未平倉量、三大法人期貨部位怎麼看:未平倉量增減與三大法人部位
- 權證價格怎麼來?隱含波動率、時間價值與造市價差:隱含波動率與權證報價
- CBAS是什麼?可轉債資產交換、買賣方式與交易成本:可轉債拆出來的選擇權
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0