 里奇豪
臺指選擇權(俗稱台指選,代碼 TXO)以加權指數為標的,權利金每點 50 元,到期以現金結算。到期契約分成月契約(俗稱月選)和週契約(俗稱週選),週選有星期三與星期五到期兩種。賣方要繳保證金,公式是權利金市值+MAX(A 值-價外值,B 值)。
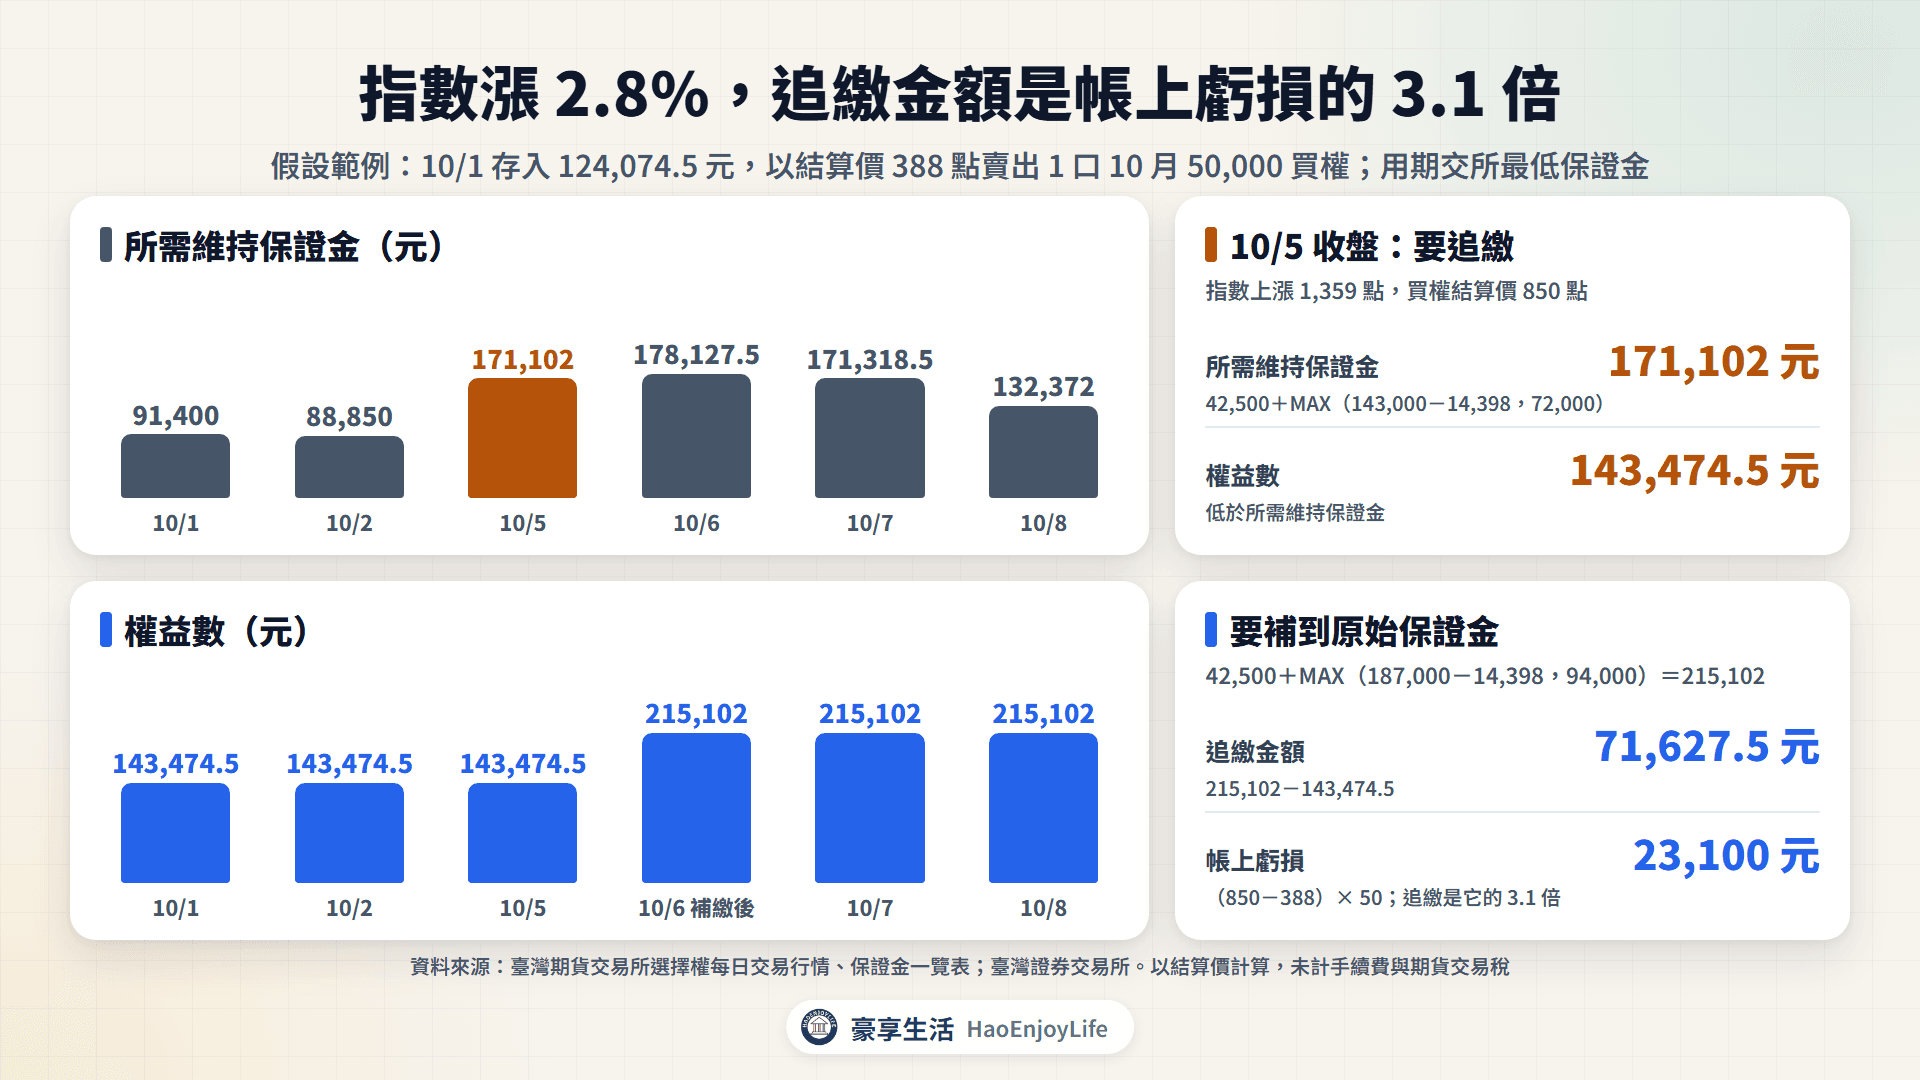
週選和月選的保證金標準相同。2026 年 10 月 1 日賣出 10 月到期、履約價 50,000 點的買權,只存最低保證金;10 月 5 日指數上漲 2.8%,帳上虧損 23,100 元,卻要補繳 71,627.5 元。
臺指選擇權的契約規格是什麼?
臺指選擇權由臺灣期貨交易所(期交所)掛牌,是歐式選擇權,只能在到期日履約。買方一口付「權利金點數 × 50 元」,賣方收權利金、繳保證金。
臺指選擇權契約規格(查證日期 2026-10-10)
| 項目 | 內容 |
|---|---|
| 交易標的 | 臺灣證券交易所發行量加權股價指數 |
| 契約乘數 | 指數每點 50 元 |
| 到期契約 | 月契約:連續 3 個近月+2 個季月;週契約:星期三與星期五到期 |
| 履約價間距 | 近月與週契約 100 點,季月 200 點;週契約與到期前兩週的近月契約,指數上下 3% 內縮成 50 點 |
| 漲跌幅 | 權利金一天最多漲跌加權指數收盤的 10% |
| 交易時間 | 一般交易時段 8:45~13:45;盤後交易時段 15:00~次日 5:00 |
| 最後交易日 | 月契約是交割月份第 3 個星期三;週契約是掛牌後第 2 週的星期三或星期五 |
| 交割方式 | 現金結算,符合公告範圍的價內部位到期自動履約 |
資料來源:臺灣期貨交易所臺指選擇權契約規格
到期契約在最後交易日 13:30 收盤,當天沒有盤後交易。最後交易日遇到休市,順延到下一個營業日。
權利金一天最多漲跌多少?
以 2026 年 10 月 8 日加權指數收盤 49,313 點計算,權利金一天最多漲跌約 4,931 點,一口約 24.7 萬元。期交所提醒,深價外選擇權一天的漲幅可能高達千倍,賣方的風險很高。
月選擇權和週選擇權差在哪?
月選和週選的契約乘數、保證金標準都一樣,差在到期日與存續期間。月選在交割月份第 3 個星期三到期;週選每週加掛,掛牌約 2 週就到期。
月選擇權與週選擇權比較
| 項目 | 月選擇權(月契約) | 週選擇權(週契約) |
|---|---|---|
| 到期日 | 交割月份第 3 個星期三 | 星期三或星期五 |
| 同時掛牌 | 3 個近月+2 個季月 | 星期三與星期五各最多 2 個 |
| 存續期間 | 最長約 9 個月 | 約 2 週 |
| 履約價間距 | 近月 100 點,季月 200 點;近月到期前兩週起,指數上下 3% 內 50 點 | 100 點,指數上下 3% 內 50 點 |
| 保證金 A、B、C 值 | 相同 | 相同 |
| 上市時間 | 2001 年 12 月 | 星期三 2012 年 11 月,星期五 2025 年 6 月 |
資料來源:臺灣期貨交易所臺指選擇權契約規格、保證金一覽表、臺灣期貨市場發展歷程
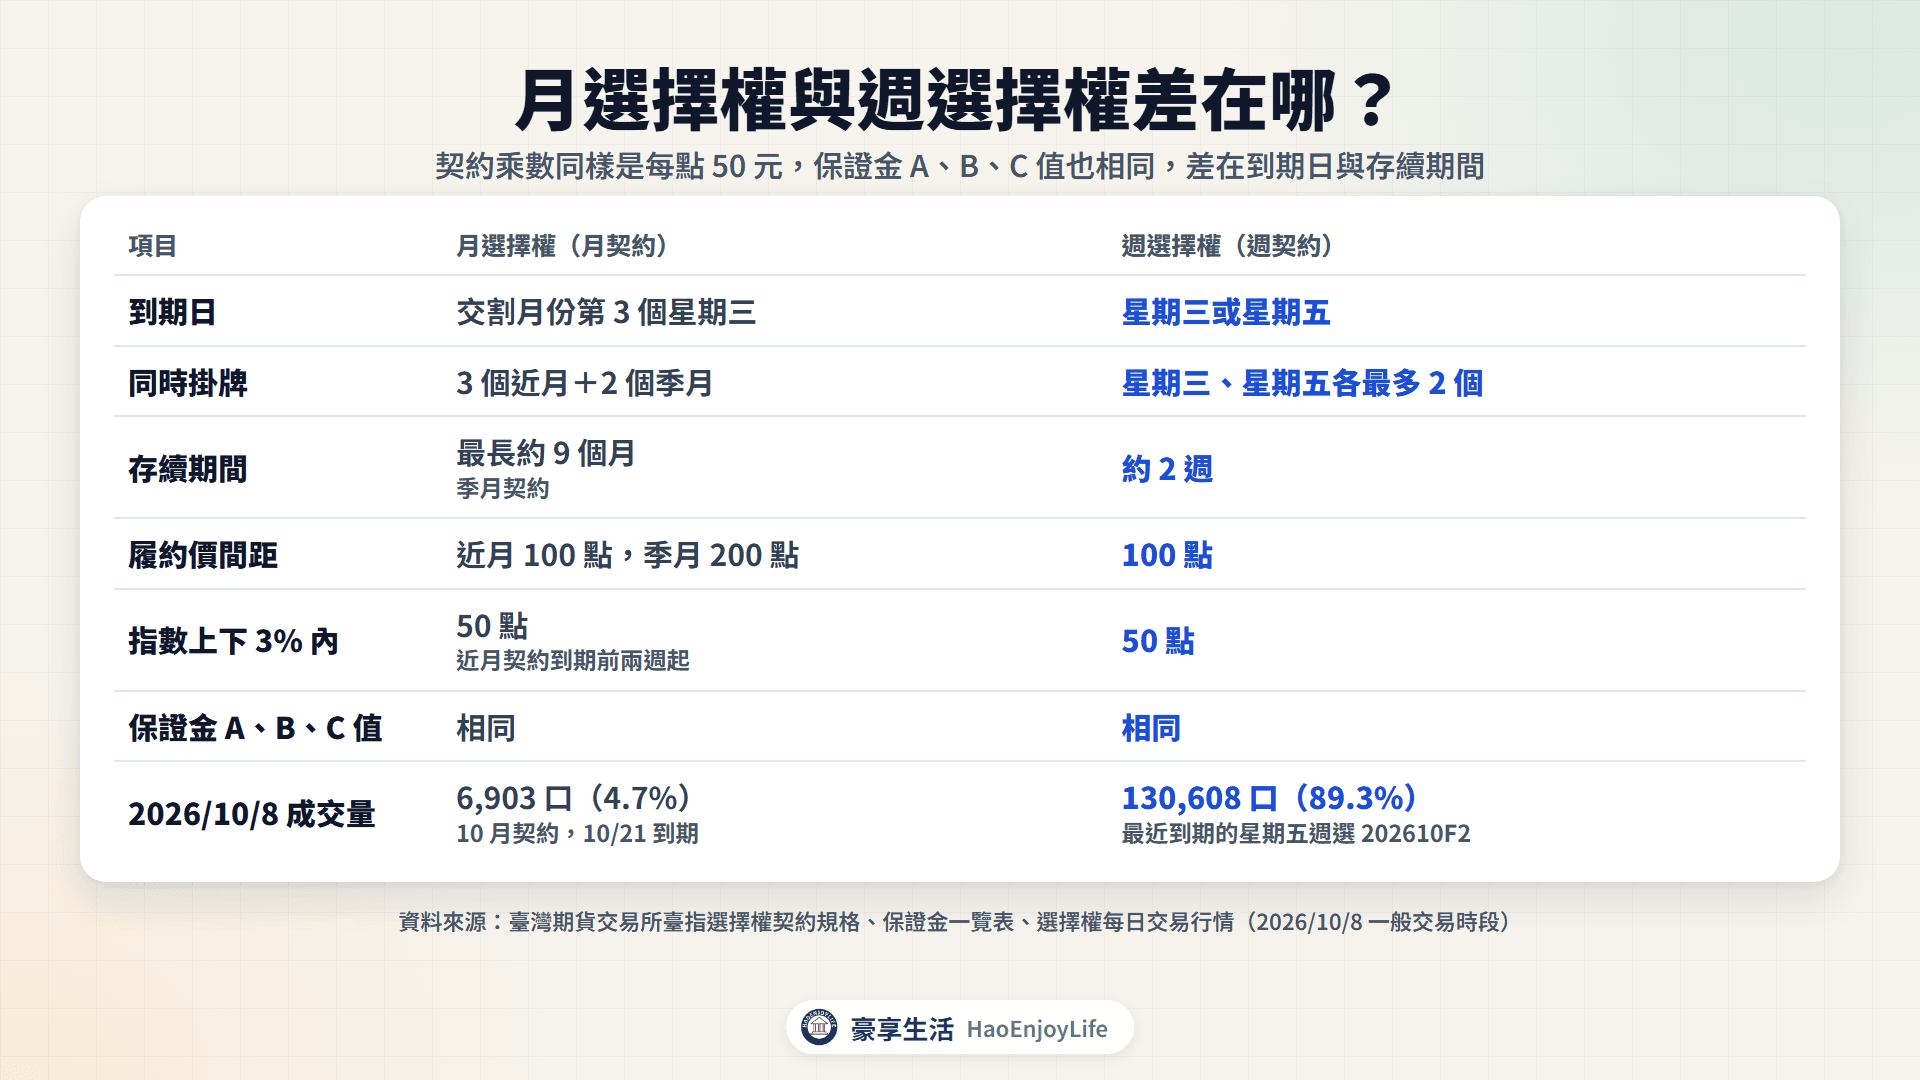
每月第 1 個星期三不加掛週選,因為 2 週後的第 3 個星期三就是月選到期日。契約代號的 W 是星期三到期,F 是星期五到期;例如 202610W2 是 10 月第 2 週星期三到期。
最近到期的週選,成交量約占 9 成
2026 年 10 月 8 日一般交易時段,臺指選擇權成交 146,177 口。最近到期的星期五週選就占 130,608 口,比重 89.3%。
臺指選擇權各到期契約的成交量(2026 年 10 月 8 日)
| 契約 | 到期日 | 成交量 | 比重 |
|---|---|---|---|
| 星期五週選(202610F2) | 10/12 | 130,608 口 | 89.3% |
| 星期三週選(202610W2) | 10/14 | 6,888 口 | 4.7% |
| 星期五週選(202610F3) | 10/16 | 587 口 | 0.4% |
| 10 月月選 | 10/21 | 6,903 口 | 4.7% |
| 11 月以後的月選 | 11/18 起 | 1,191 口 | 0.8% |
資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段)。202610F2 原訂 10/9 到期,當天休市順延
週選剩下的天數少,權利金比較便宜,時間價值(權利金扣掉現在履約能拿到的差價)也掉得比較快。同一個履約價、不同到期日的權利金比較,見選擇權權利金。
臺指選擇權到期怎麼結算?
臺指選擇權到期不交付股票,以履約價和最後結算價的差額收付現金。符合期交所公告範圍的價內部位(履約有差價可拿),會在到期日自動履約;價外部位沒有差價,到期歸零。
- 每日結算價:當天一般交易時段最後一筆成交價,用來計算保證金。收盤前 15 分鐘沒有成交,由期交所決定。
- 最後結算價:到期日加權指數收盤前 30 分鐘的簡單算術平均,用來計算到期差額。
- 到期差額:買權拿(最後結算價-履約價)× 50 元,賣權拿(履約價-最後結算價)× 50 元,元以下無條件捨去。
加權指數是價格指數,成分股除息時指數會跟著下跌,臺指選擇權的契約也不調整。到期前預期的除息越多,買權通常越便宜、賣權越貴。除息旺季的權利金實例,見除權息對選擇權、權證有什麼影響。
用真實週選看到期結算
2026 年 10 月 7 日到期的星期三週選(202610W1),最後結算價是 49,743 點。下表以當天的結算價買進,算到期損益:
週選到期結算(202610W1,最後結算價 49,743 點)
| 買進日 | 部位 | 權利金 | 到期拿到 | 買方損益 | 賣方損益 |
|---|---|---|---|---|---|
| 10/1 | 49,000 買權 | 190 點,9,500 元 | 37,150 元 | +27,650 元 | −27,650 元 |
| 10/6 | 49,800 買權 | 174 點,8,700 元 | 0 元 | −8,700 元 | +8,700 元 |
| 10/6 | 49,800 賣權 | 199 點,9,950 元 | 2,850 元 | −7,100 元 | +7,100 元 |
資料來源:臺灣期貨交易所選擇權每日交易行情、最後結算價。未計手續費與期貨交易稅
最後結算價比 10 月 1 日的指數高 2.9%,49,000 點的買權變成價內,買方獲利是權利金的 2.9 倍。賣方收 9,500 元,到期卻虧 27,650 元。
10 月 6 日收盤指數 49,823 點,最後結算價只比它低 0.16%。49,800 點的買權歸零;賣權雖然有差價,也不夠彌補權利金,兩邊的買方都虧。
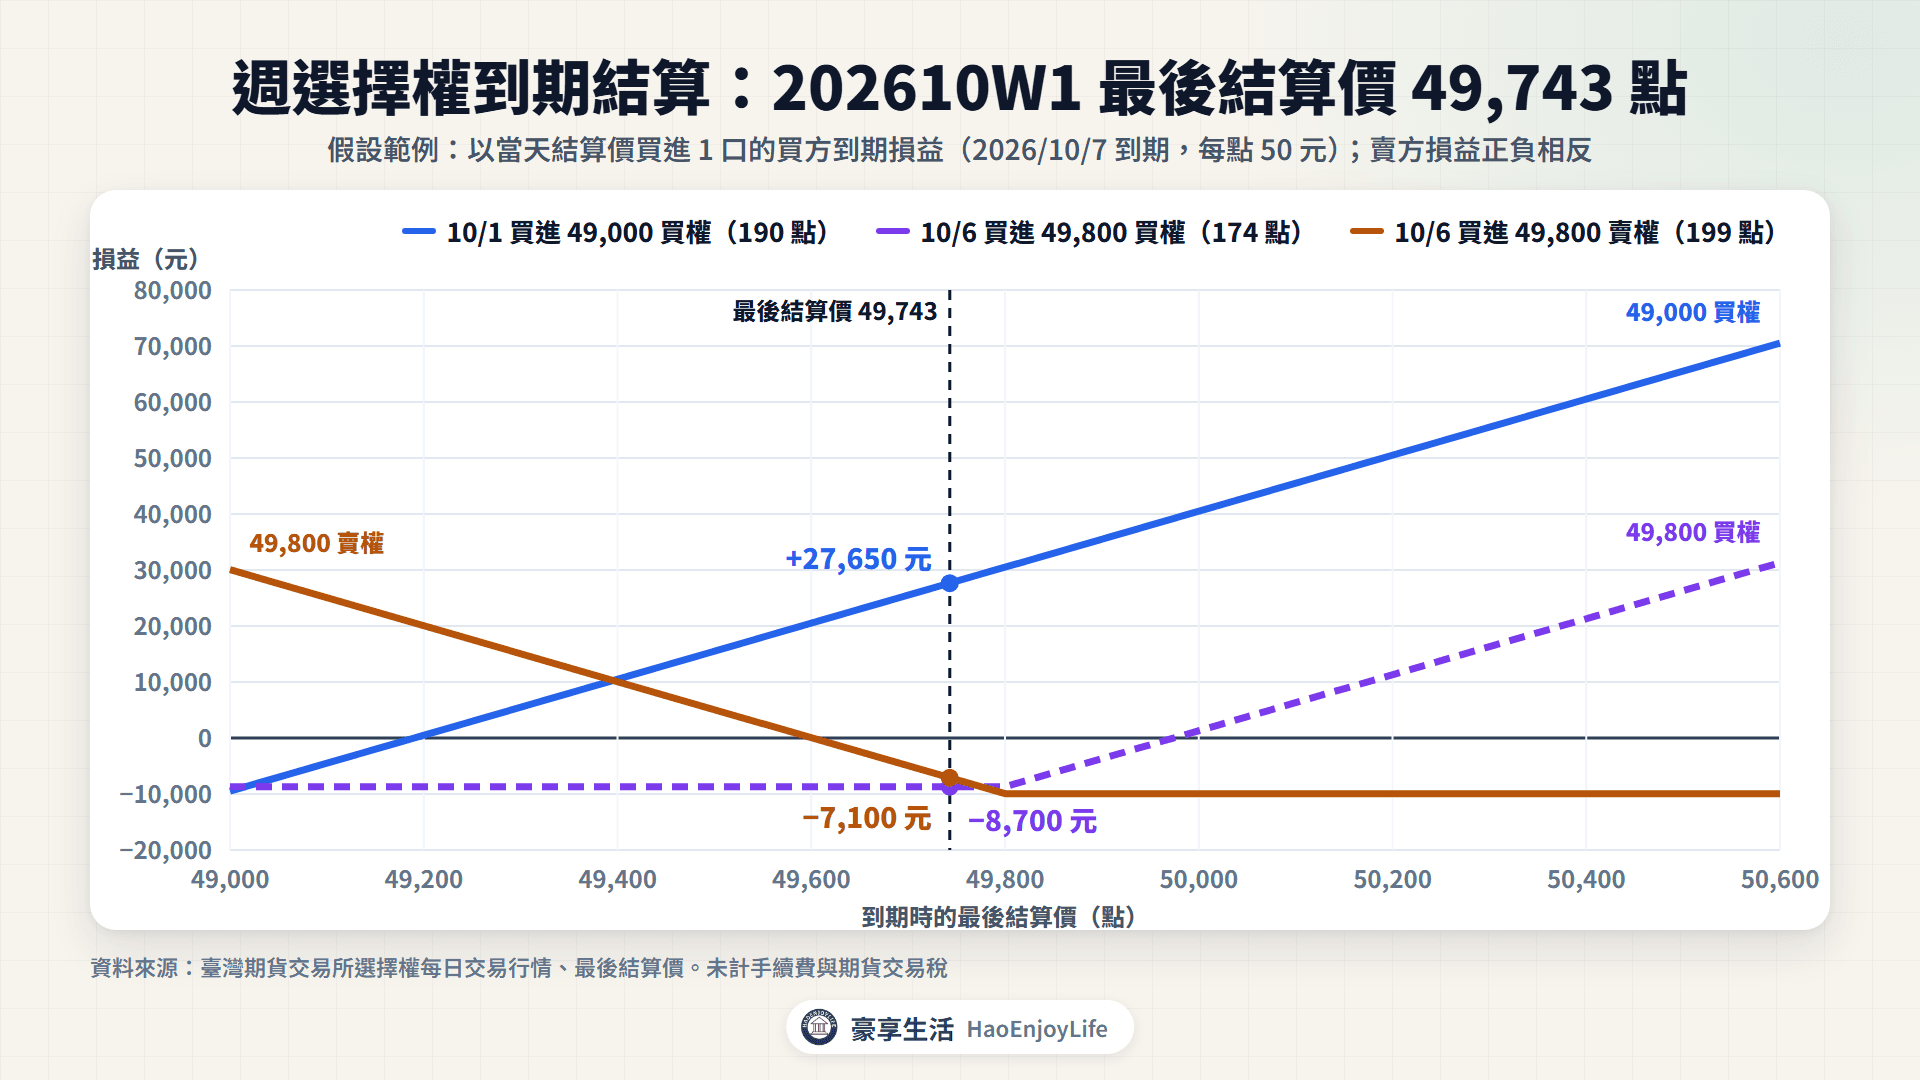
買方最多虧掉權利金。賣出買權的虧損沒有上限;賣出 49,800 點賣權的人收 9,950 元。指數跌到 0 時,最多虧(49,800-199)× 50=2,480,050 元。
賣方保證金怎麼算?
期交所公告的賣方保證金是:權利金市值+MAX(A 值-價外值,B 值)。買方只付權利金,不用繳保證金。
- 權利金市值:權利金點數 × 50 元,跟著每天的結算價變動。
- 價外值:買權是(履約價-指數)× 50 元,賣權是(指數-履約價)× 50 元;價內時為 0。
- A 值、B 值:期交所公告的風險保證金。A 值=指數 × 50 元 × 風險價格係數,B 值是 A 值的一半(進位到千元),是風險保證金的最低值。
臺指選擇權風險保證金(2026 年 8 月 12 日收盤後起)
| 項目 | 原始保證金 | 維持保證金 | 結算保證金 |
|---|---|---|---|
| A 值 | 187,000 元 | 143,000 元 | 138,000 元 |
| B 值 | 94,000 元 | 72,000 元 | 69,000 元 |
| C 值(賣出買權加賣出賣權) | 18,800 元 | 14,400 元 | 13,800 元 |
資料來源:臺灣期貨交易所股價指數類保證金一覽表(查證日期 2026 年 10 月 10 日)。保證金常調整,以期交所最新公告為準
原始保證金是建立部位時要有的金額,維持保證金是持有部位後的最低標準。2026 年 6 月 18 日與 8 月 12 日,期交所兩次調高保證金。A 值的原始保證金從 153,000 元調到 169,000 元,再調到 187,000 元。
用 10 月 8 日的真實報價算一次
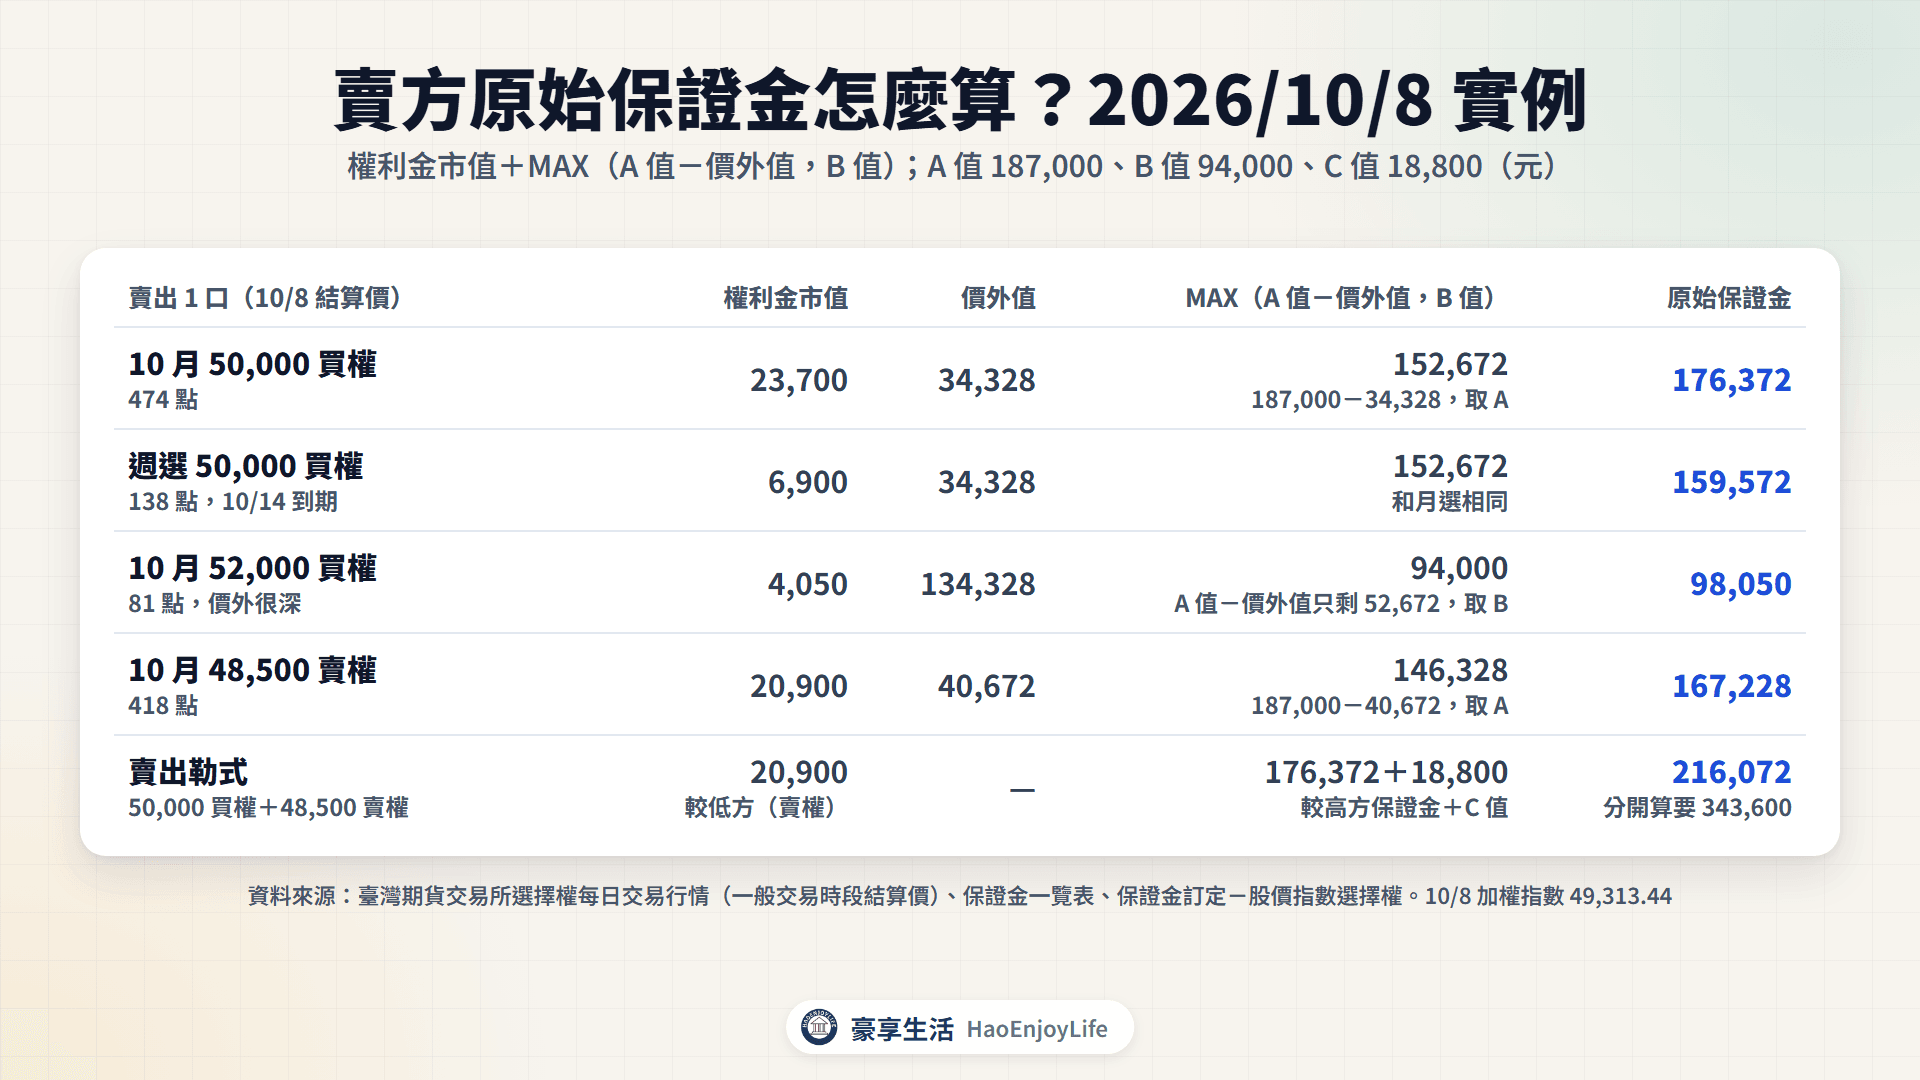
賣出一口臺指選擇權的保證金(2026 年 10 月 8 日,加權指數 49,313.44 點)
| 部位 | 權利金收入 | 價外值 | 原始保證金 | 維持保證金 |
|---|---|---|---|---|
| 賣出 10 月 50,000 買權(474 點) | 23,700 元 | 34,328 元 | 176,372 元 | 132,372 元 |
| 賣出週選 50,000 買權(138 點,10/14 到期) | 6,900 元 | 34,328 元 | 159,572 元 | 115,572 元 |
| 賣出 10 月 52,000 買權(81 點) | 4,050 元 | 134,328 元 | 98,050 元 | 76,050 元 |
| 賣出 10 月 48,500 賣權(418 點) | 20,900 元 | 40,672 元 | 167,228 元 | 123,228 元 |
資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)、保證金一覽表、保證金訂定-股價指數選擇權
以週選那一列為例,原始保證金這樣算:
- 權利金市值:138 × 50=6,900 元。
- 價外值:(50,000-49,313.44)× 50=34,328 元。
- A 值減價外值:187,000-34,328=152,672 元,高於 B 值 94,000 元。
- 原始保證金:6,900+152,672=159,572 元。
週選只收 6,900 元權利金,保證金和月選只差 16,800 元。52,000 點的買權價外很深,A 值減價外值只剩 52,672 元,低於 B 值,所以改用 B 值 94,000 元。
組合部位的保證金比較低
同時持有可以互相抵銷風險的部位,期交所訂有較低的計收方式:
- 價差:到期日相同,買進低履約價買權、賣出高履約價買權,不用繳保證金。
- 賣出跨式或勒式:同時賣出買權和賣權,履約價相同是跨式、不同是勒式。保證金是兩者中較高的保證金,加上較低方的權利金市值,再加 C 值。
以上表的 50,000 點買權和 48,500 點賣權為例。同時賣出時,保證金是 176,372+20,900+18,800=216,072 元。分開計算則要 343,600 元。
這些組合的風險,見選擇權策略與市場資訊。
注意:期交所公告的是最低標準。依期貨商管理規則,期貨商可以依客戶的信用狀況與交易性質加收保證金;單一商品口數占期交所部位限制的比例過高,也會依「加收保證金指標」加收。實際金額以期貨商系統為準。
選擇權賣方什麼時候會被追繳?
收盤後權益數低於所需維持保證金,期貨商會通知補繳到原始保證金。選擇權賣方的權益數不會跟著權利金漲跌變動,會變的是保證金需求,也就是權利金市值+MAX(A 值-價外值,B 值)。
期交所統一的帳戶名詞
| 名詞 | 意思 |
|---|---|
| 權益數 | 本日帳戶餘額(含選擇權權利金的收付)加上期貨的浮動損益 |
| 權益總值 | 權益數+選擇權買方市值-選擇權賣方市值 |
| 風險指標 | 權益總值 ÷(原始保證金+買方市值-賣方市值+加收的保證金) |
| 盤後追繳 | 收盤後,權益數低於所需維持保證金 |
資料來源:臺灣期貨交易所期貨商交易及風險控管機制專案期貨交易人問答
期交所的範例中,委託賣出時,帳戶要先有足夠的原始保證金;成交後,收到的權利金再加進權益數。
真實例子:指數漲 2.8%,追繳金額是帳上虧損的 3.1 倍
假設 2026 年 10 月 1 日存入 124,074.5 元,剛好是 1 口 10 月 50,000 買權的原始保證金。當天以結算價 388 點賣出,成交後收到 19,400 元權利金,權益數變成 143,474.5 元。
賣出 10 月 50,000 買權後的保證金需求(2026/10/1~10/8)
| 日期 | 加權指數 | 買權結算價 | 帳上損益 | 所需維持保證金 | 狀態 |
|---|---|---|---|---|---|
| 10/1 | 48,353 | 388 點 | — | 91,400 元 | 權益數 143,474.5 元 |
| 10/2 | 48,476 | 337 點 | +2,550 元 | 88,850 元 | 正常 |
| 10/5 | 49,712 | 850 點 | −23,100 元 | 171,102 元 | 追繳 71,627.5 元 |
| 10/6 | 49,823 | 880 點 | −24,600 元 | 178,127.5 元 | 補繳後權益數 215,102 元 |
| 10/7 | 49,806 | 760 點 | −18,600 元 | 171,318.5 元 | 正常 |
| 10/8 | 49,313 | 474 點 | −4,300 元 | 132,372 元 | 正常 |
資料來源:臺灣期貨交易所選擇權每日交易行情、保證金一覽表;臺灣證券交易所。以結算價計算,保證金用期交所最低標準,未計手續費與期貨交易稅
10 月 5 日加權指數上漲 1,359 點,價外值剩(50,000-49,712.04)× 50=14,398 元:
- 所需維持保證金:850 × 50+MAX(143,000-14,398,72,000)=171,102 元。
- 要不要補繳:權益數 143,474.5 元低於 171,102 元,收盤後會被追繳。
- 要補到原始保證金:42,500+MAX(187,000-14,398,94,000)=215,102 元。
- 補繳金額:215,102-143,474.5=71,627.5 元,是帳上虧損 23,100 元的 3.1 倍。
追繳比帳上虧損大,是因為權利金市值增加之外,價外值也從 82,325.5 元縮到 14,398 元。A 值減價外值跟著變大,而且要補到原始保證金。
當天收盤的風險指標=(143,474.5-42,500)÷(215,102-42,500)=58.5%。風險指標還遠高於 25%,不會立刻被代為沖銷;到 10 月 8 日,帳上虧損只剩 4,300 元。
如果沒有在期限內補繳,部位會被代為沖銷(俗稱砍倉)。以 10 月 6 日這個買權 715~990 點的價格區間計算,約虧 16,350~30,100 元;賣出買權的虧損理論上沒有上限。
夜盤時段不代為沖銷
臺指選擇權是期交所指定的盤後交易時段豁免代為沖銷商品,夜盤時段期貨商不必代為沖銷,虧損會在隔天日盤一起計算。盤中風險指標、補繳期限與代為沖銷的規則,見期貨保證金與風險。
交易臺指選擇權要付哪些成本?
交易成本有期貨商手續費和期貨交易稅(期交稅)。依期貨交易稅條例,選擇權按每次成交的權利金金額課稅,財政部核定的稅率是千分之 1,買方、賣方各自繳。
臺指選擇權的期貨交易稅
| 情況 | 稅基 | 稅率 | 例子 |
|---|---|---|---|
| 買進或賣出成交 | 權利金金額 | 千分之 1 | 474 點 × 50 元 × 千分之 1=23.7 元 |
| 到期履約,結算差價 | 最後結算價 × 50 元 | 十萬分之 2 | 49,743 點 × 50 元 × 十萬分之 2=49.7 元 |
資料來源:期貨交易稅條例第 2 條、財政部稅務入口網期貨交易稅問答、臺灣期貨交易所交易成本與相關費用表
- 快速算法:權利金每點 50 元,期交稅就是權利金點數除以 20,例如 474 點約 24 元。
- 進位:期交所問答的到期範例,把稅額四捨五入到元;實際金額以期貨商對帳單為準。
- 代徵:期交稅由期貨商在成交當天代徵,不用自己申報。到期價外歸零的部位沒有結算差價,不課到期的期交稅。
- 手續費:期交所向期貨商收每口交易經手費 6 元、結算手續費 4 元;期貨商向你收的手續費由雙方議定。
股票選擇權和臺指選擇權差在哪?
股票選擇權以個股或 ETF 為標的,標的是股票時一口代表 2,000 股。它同樣是歐式、現金結算,期交稅也是權利金的千分之 1。
臺指選擇權與股票選擇權比較
| 項目 | 臺指選擇權 | 股票選擇權(標的為股票) |
|---|---|---|
| 一口 | 每點 50 元 | 2,000 股 |
| 月契約 | 3 個近月+2 個季月 | 2 個近月+1 個季月 |
| 週契約 | 星期三與星期五到期 | 部分標的,星期三到期 |
| 交易時間 | 一般與盤後交易時段 | 8:45~13:45 |
| 最後結算價 | 收盤前 30 分鐘的指數平均 | 收盤前 60 分鐘的股價平均 |
資料來源:臺灣期貨交易所臺指選擇權、股票選擇權契約規格
期交所另有以電子類、金融保險類指數為標的的電子選擇權與金融選擇權。
常見問題
Q1:週選擇權的保證金比月選擇權低嗎?
標準相同。期交所規定週選的 A 值、B 值、C 值和月選一樣,只是週選的權利金通常較低,總額略低。2026 年 10 月 8 日賣出同一個 50,000 點買權,週選原始保證金 159,572 元,月選 176,372 元。
Q2:臺指選擇權有夜盤嗎?
有。盤後交易時段是下午 3:00 到次日上午 5:00;到期契約在最後交易日 13:30 收盤,沒有夜盤。
Q3:買方也要繳期貨交易稅嗎?
要。期交稅向買賣雙方各自課徵,買進、賣出平倉各繳一次。到期履約結算差價時,雙方再按最後結算價課十萬分之 2。
Q4:臺指選擇權的結算日是哪一天?
月選是交割月份第 3 個星期三,週選是掛牌後第 2 週的星期三或星期五。遇到休市就順延,例如 2026 年 10 月 9 日休市,當天到期的星期五週選改在 10 月 12 日到期。
延伸閱讀
- 選擇權買方賣方差在哪?四種基本部位的損益與風險:四種部位的到期損益與賣方風險
- 期貨保證金怎麼算?逐日結算、追繳與砍倉的風險:補繳期限、風險指標與代為沖銷
- 選擇權權利金怎麼算?內含價值、時間價值與波動率:週選權利金為什麼掉得快
- 期貨怎麼開戶下單?交易時間、夜盤、手續費、期交稅與轉倉:開戶與委託單種類
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0