 里奇豪
選擇權權利金是買方付給賣方的價格,可以拆成內含價值和時間價值。內含價值是現在履約能拿到的差價,時間價值是權利金扣掉內含價值剩下的部分。臺指選擇權(俗稱台指選)的權利金以點報價,每點 50 元。
時間價值會隨到期日接近而減少,越接近到期掉得越快。2026 年 9 月到期、履約價 45,800 點的臺指買權,8 月 17 日結算價 1,490 點;到期的最後結算價只比 8 月 17 日的指數低約 0.2%,這個買權卻變成 0。
延伸閱讀:選擇權是什麼
選擇權權利金是什麼?
權利金是買方為了取得權利,付給賣方的價格,由買賣雙方在市場上決定。依臺灣期貨交易所(期交所)的說明,買方支付權利金,不必繳保證金;賣方收取權利金,要繳保證金保證履約。
臺指選擇權的契約乘數是指數每點 50 元。權利金的點數乘以 50,就是一口要付或收的金額。
臺指選擇權權利金換算成金額
| 權利金 | 一口金額 | 報價單位(最小跳動) |
|---|---|---|
| 45.5 點 | 2,275 元 | 10 點以上、未滿 50 點:0.5 點(25 元) |
| 474 點 | 23,700 元 | 50 點以上、未滿 500 點:1 點(50 元) |
| 775 點 | 38,750 元 | 500 點以上、未滿 1,000 點:5 點(250 元) |
| 1,630 點 | 81,500 元 | 1,000 點以上:10 點(500 元) |
資料來源:臺灣期貨交易所臺指選擇權契約規格;權利金為 2026/10/8 結算價,查證日期 2026-10-10
買方付出的權利金,就是買方的最大虧損。賣方最多只賺到權利金,虧損卻可能遠大於權利金:賣出買權理論上沒有上限,賣出賣權最多虧到指數跌到 0。
權利金怎麼拆成內含價值和時間價值?
期交所把權利金分成兩部分:內含價值和時間價值。期交所的文件也把內含價值寫成「內涵價值」或「履約價值」。
權利金=內含價值+時間價值
內含價值:現在履約能拿到的差價
- 買權的內含價值:標的價格減履約價格,小於 0 時算 0。
- 賣權的內含價值:履約價格減標的價格,小於 0 時算 0。
內含價值大於 0 的選擇權是價內。依期交所的定義,買權的履約價格低於標的現價是價內,高於現價是價外;賣權正好相反。履約價格等於現價的是價平。
時間價值:權利金扣掉內含價值
期交所的名詞解釋是:時間價值等於權利金減去內含價值。價平和價外的選擇權沒有內含價值,權利金全部都是時間價值。
時間價值反映的是到期前還可能變得更值錢的機會。離到期越久、市場預期的波動越大,這個機會就越值錢。
用 2026 年 10 月 8 日的真實報價拆解
2026 年 10 月 8 日,加權指數收盤 49,313.44 點。下表是同一天、10 月 21 日到期的臺指選擇權月到期契約(月契約),用期交所公布的結算價拆解。結算價是期交所每天收盤後訂出、用來計算盈虧的價格。
臺指選擇權權利金拆解(2026/10/8,10 月契約,距到期 13 天)
| 履約價 | 買權權利金 | 買權內含價值 | 買權時間價值 | 賣權權利金 | 賣權內含價值 | 賣權時間價值 |
|---|---|---|---|---|---|---|
| 48,000 | 1,630 | 1,313.44 | 316.56 | 280 | 0 | 280 |
| 49,000 | 945 | 313.44 | 631.56 | 605 | 0 | 605 |
| 49,300 | 775 | 13.44 | 761.56 | 730 | 0 | 730 |
| 50,000 | 474 | 0 | 474 | 1,130 | 686.56 | 443.44 |
單位:點,每點 50 元。資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)、臺灣證券交易所加權指數收盤價
以履約價 48,000 點的買權為例,算式如下:
- 內含價值=49,313.44-48,000=1,313.44 點
- 時間價值=1,630-1,313.44=316.56 點
- 換成金額:權利金 81,500 元,其中內含價值 65,672 元、時間價值 15,828 元
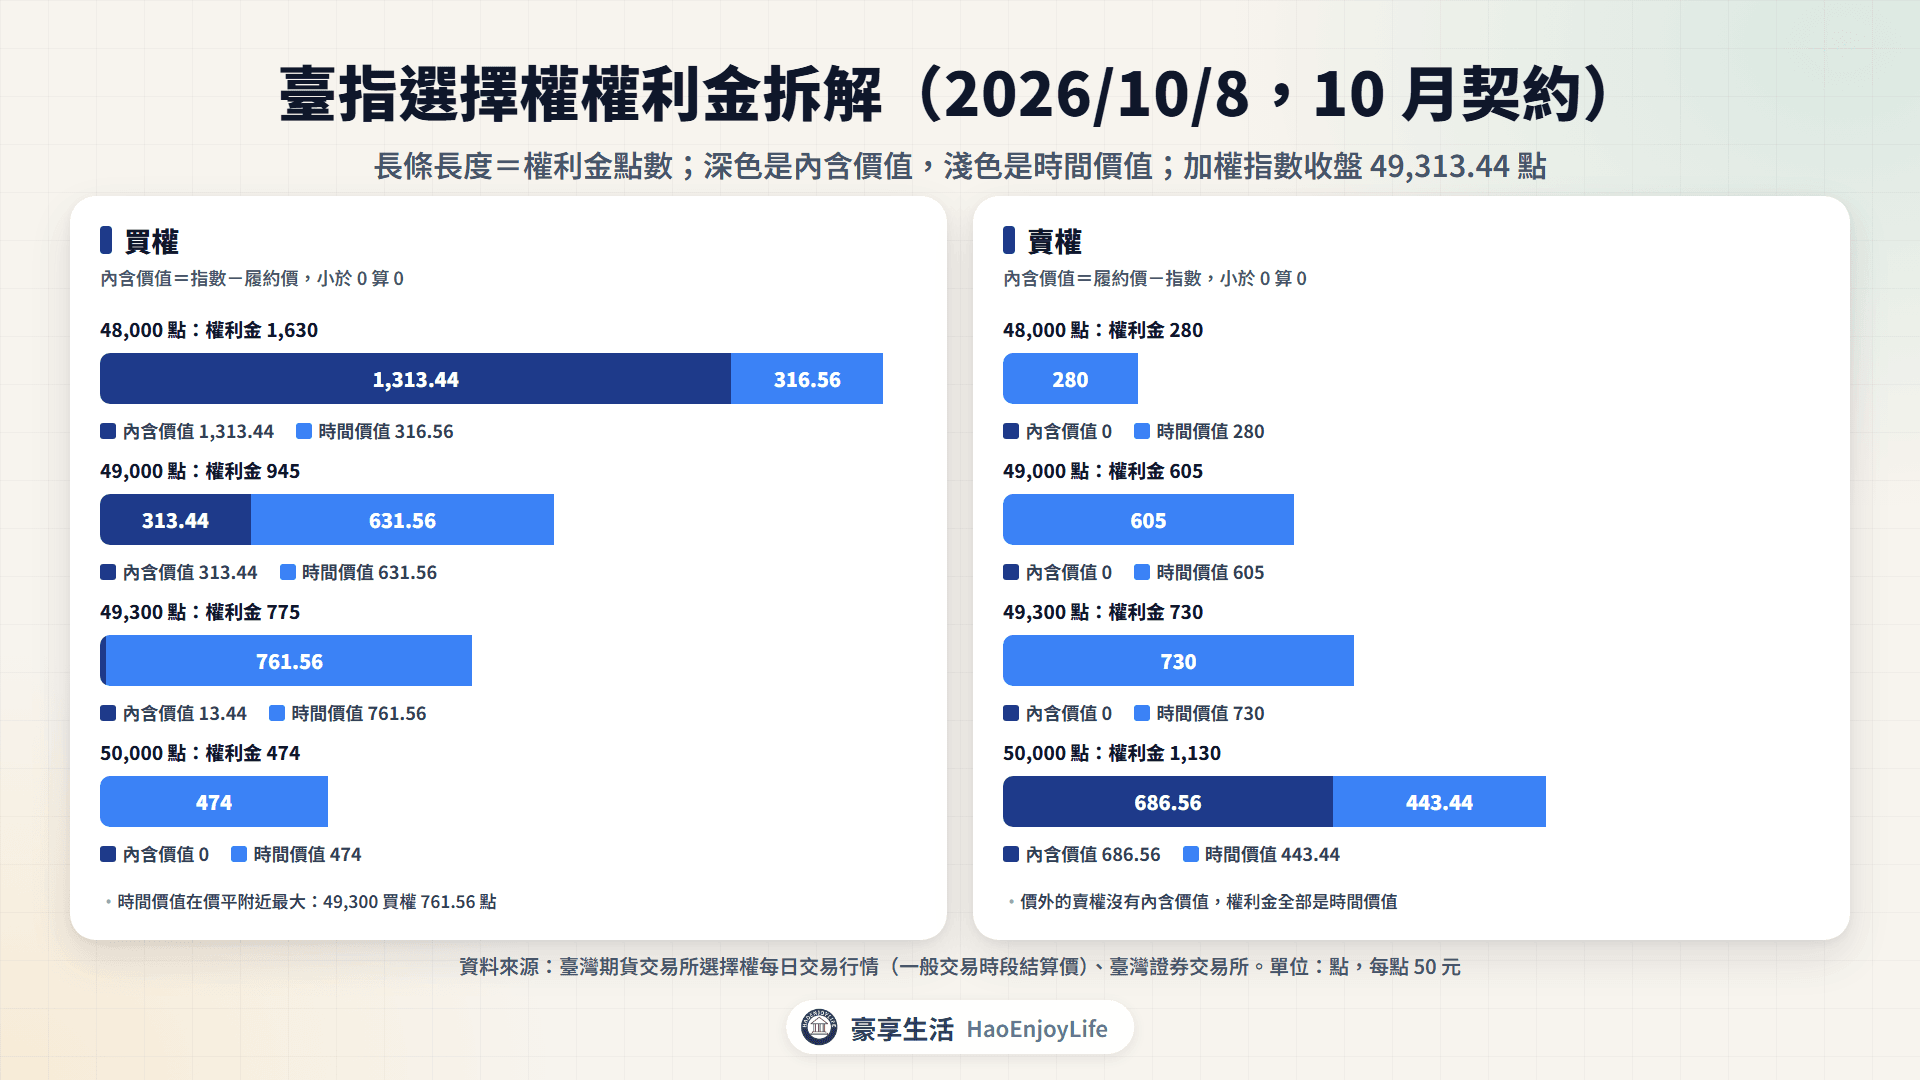
表中可以看到兩件事。時間價值在價平附近最大,49,300 點的買權有 761.56 點;越深的價內或價外,時間價值越小,48,000 點的買權只剩 316.56 點。
注意:臺指選擇權一般交易時段到下午 1:45 收盤,加權指數在 1:30 收盤。用指數收盤價拆解,算出來的是近似值。
哪些因素會影響權利金?
期交所列出 6 個影響權利金的因素:標的價格、履約價格、存續期間、波動率、利率與現金股利。下表是其他條件不變時,單一因素上升的影響方向:
影響權利金的因素(其他條件不變,單一因素上升時)
| 因素 | 買權權利金 | 賣權權利金 |
|---|---|---|
| 標的價格(加權指數)上漲 | 變貴 | 變便宜 |
| 履約價格較高 | 變便宜 | 變貴 |
| 存續期間(距到期天數)較長 | 變貴 | 變貴 |
| 波動率上升 | 變貴 | 變貴 |
| 利率上升 | 變貴 | 變便宜 |
| 現金股利增加 | 變便宜 | 變貴 |
資料來源:臺灣期貨交易所選擇權交易問題與解答
標的價格和履約價格決定內含價值,前面的拆解表已經看得到:履約價越高,買權越便宜、賣權越貴。其他 4 個因素主要影響時間價值。
距離到期越久,權利金越貴
同一天、同一個履約價,到期日越遠,權利金越高。2026 年 10 月 8 日,履約價 50,000 點的買權是價外,權利金全部是時間價值:
同一天、同一履約價、不同到期日的權利金(2026/10/8,50,000 買權)
| 契約 | 到期日 | 距到期 | 結算價 | 一口金額 |
|---|---|---|---|---|
| 週到期契約(星期五到期) | 2026/10/12 | 4 天 | 45.5 點 | 2,275 元 |
| 週到期契約(星期三到期) | 2026/10/14 | 6 天 | 138 點 | 6,900 元 |
| 10 月契約 | 2026/10/21 | 13 天 | 474 點 | 23,700 元 |
| 11 月契約 | 2026/11/18 | 41 天 | 1,360 點 | 68,000 元 |
資料來源:臺灣期貨交易所選擇權每日交易行情(一般交易時段結算價)。星期五到期的週契約原訂 10/9 到期,遇假日順延
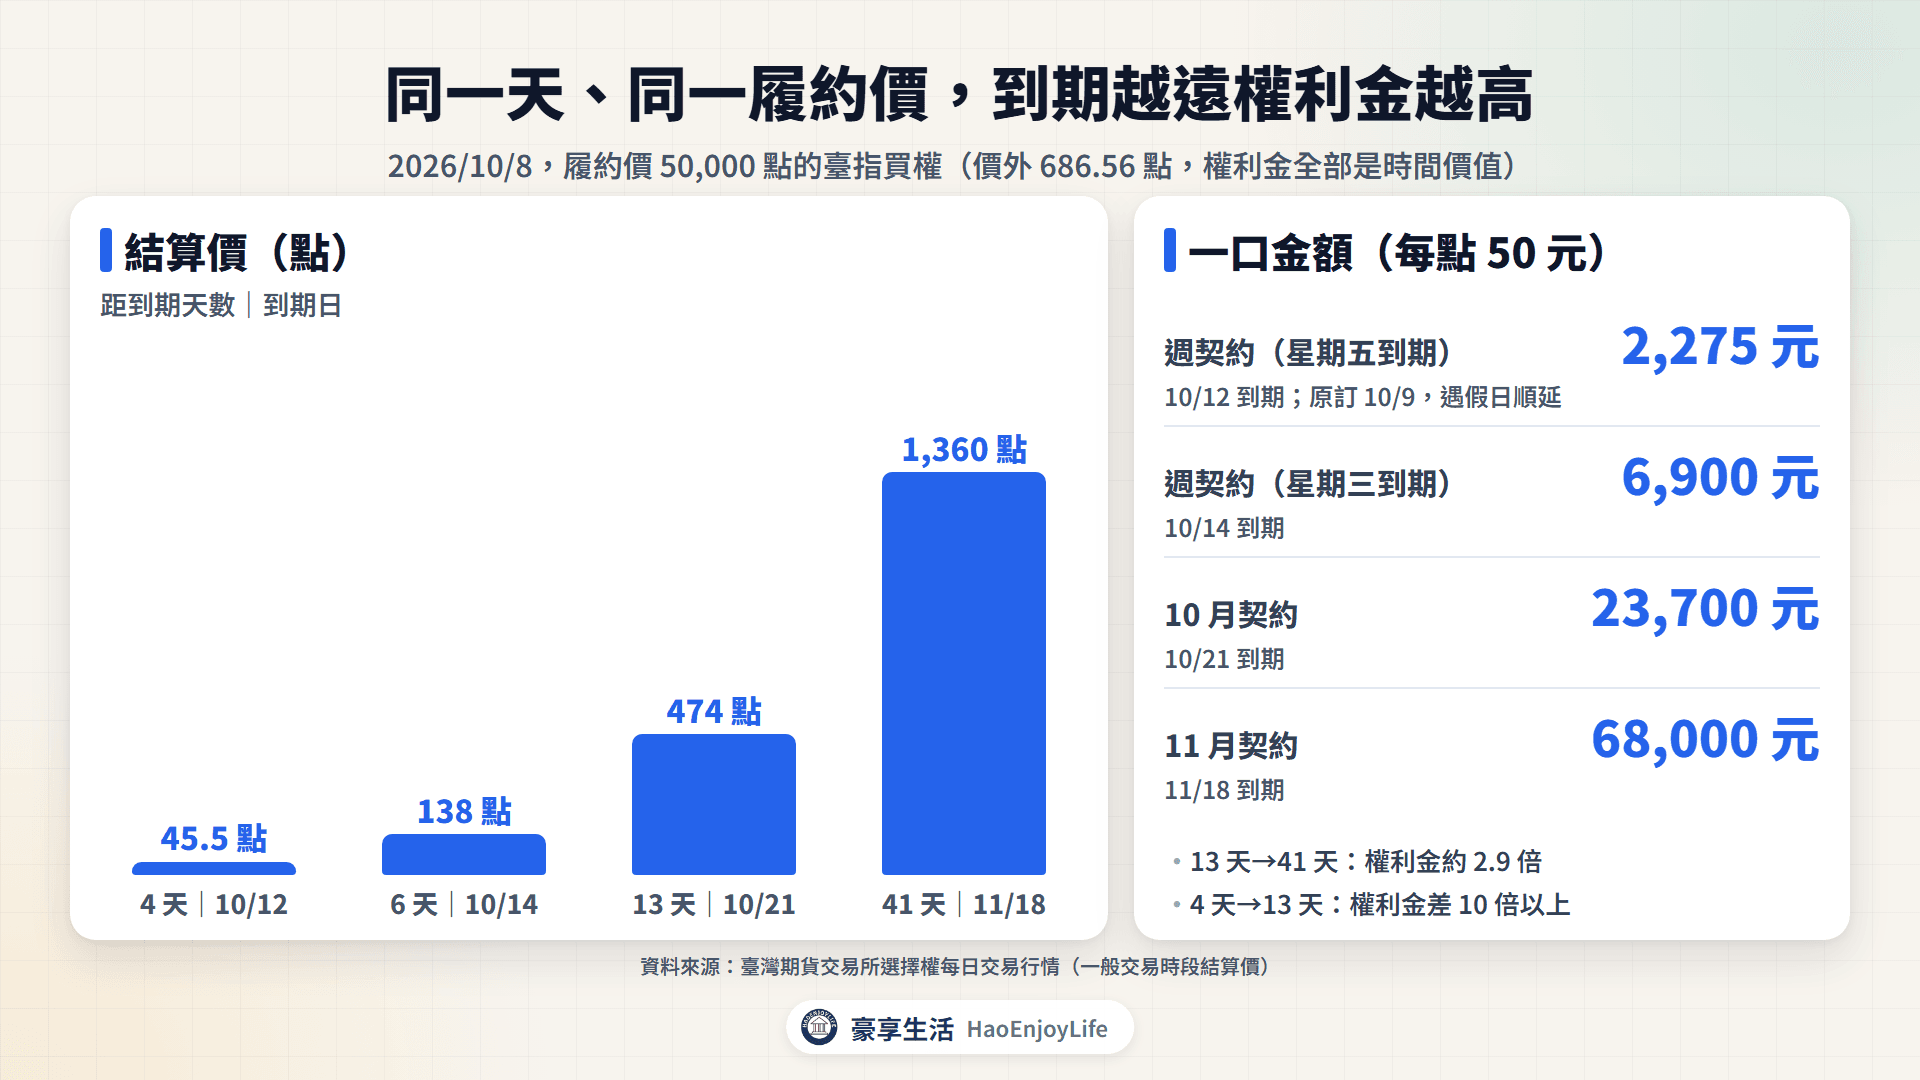
天數從 13 天拉長到 41 天,權利金從 474 點變成 1,360 點,約 2.9 倍。天數從 4 天拉長到 13 天,權利金卻差 10 倍以上。
價外選擇權剩下的天數太少,指數漲過履約價的機會就很小,權利金會掉得特別快。週到期契約(俗稱週選)和月契約的規格差異,詳見臺指選擇權。
波動率越高,權利金越貴
波動率是標的價格上下震盪的幅度。市場預期未來波動越大,選擇權變成價內的機會越高,買權和賣權都會變貴。
從權利金反推出來的波動率,叫隱含波動率。期交所的名詞解釋是:讓理論價格等於市場實際價格的那個波動率。
期交所也每 15 秒公布一次臺指選擇權波動率指數(TAIWAN VIX),用臺指選擇權的報價推算市場預期的波動。怎麼看這個指數,詳見選擇權策略與市場資訊。
利率與現金股利的影響較小
- 利率:利率上升,買權變貴、賣權變便宜。以 10 月 8 日、13 天到期的 49,300 點買權粗估,利率增加 1 個百分點,權利金約只多 9 點。
- 現金股利:加權指數是價格指數,成分股除息時指數會下跌。到期前預期除息的金額越多,買權越便宜、賣權越貴。
時間價值怎麼流失?同一個履約價到期前的變化
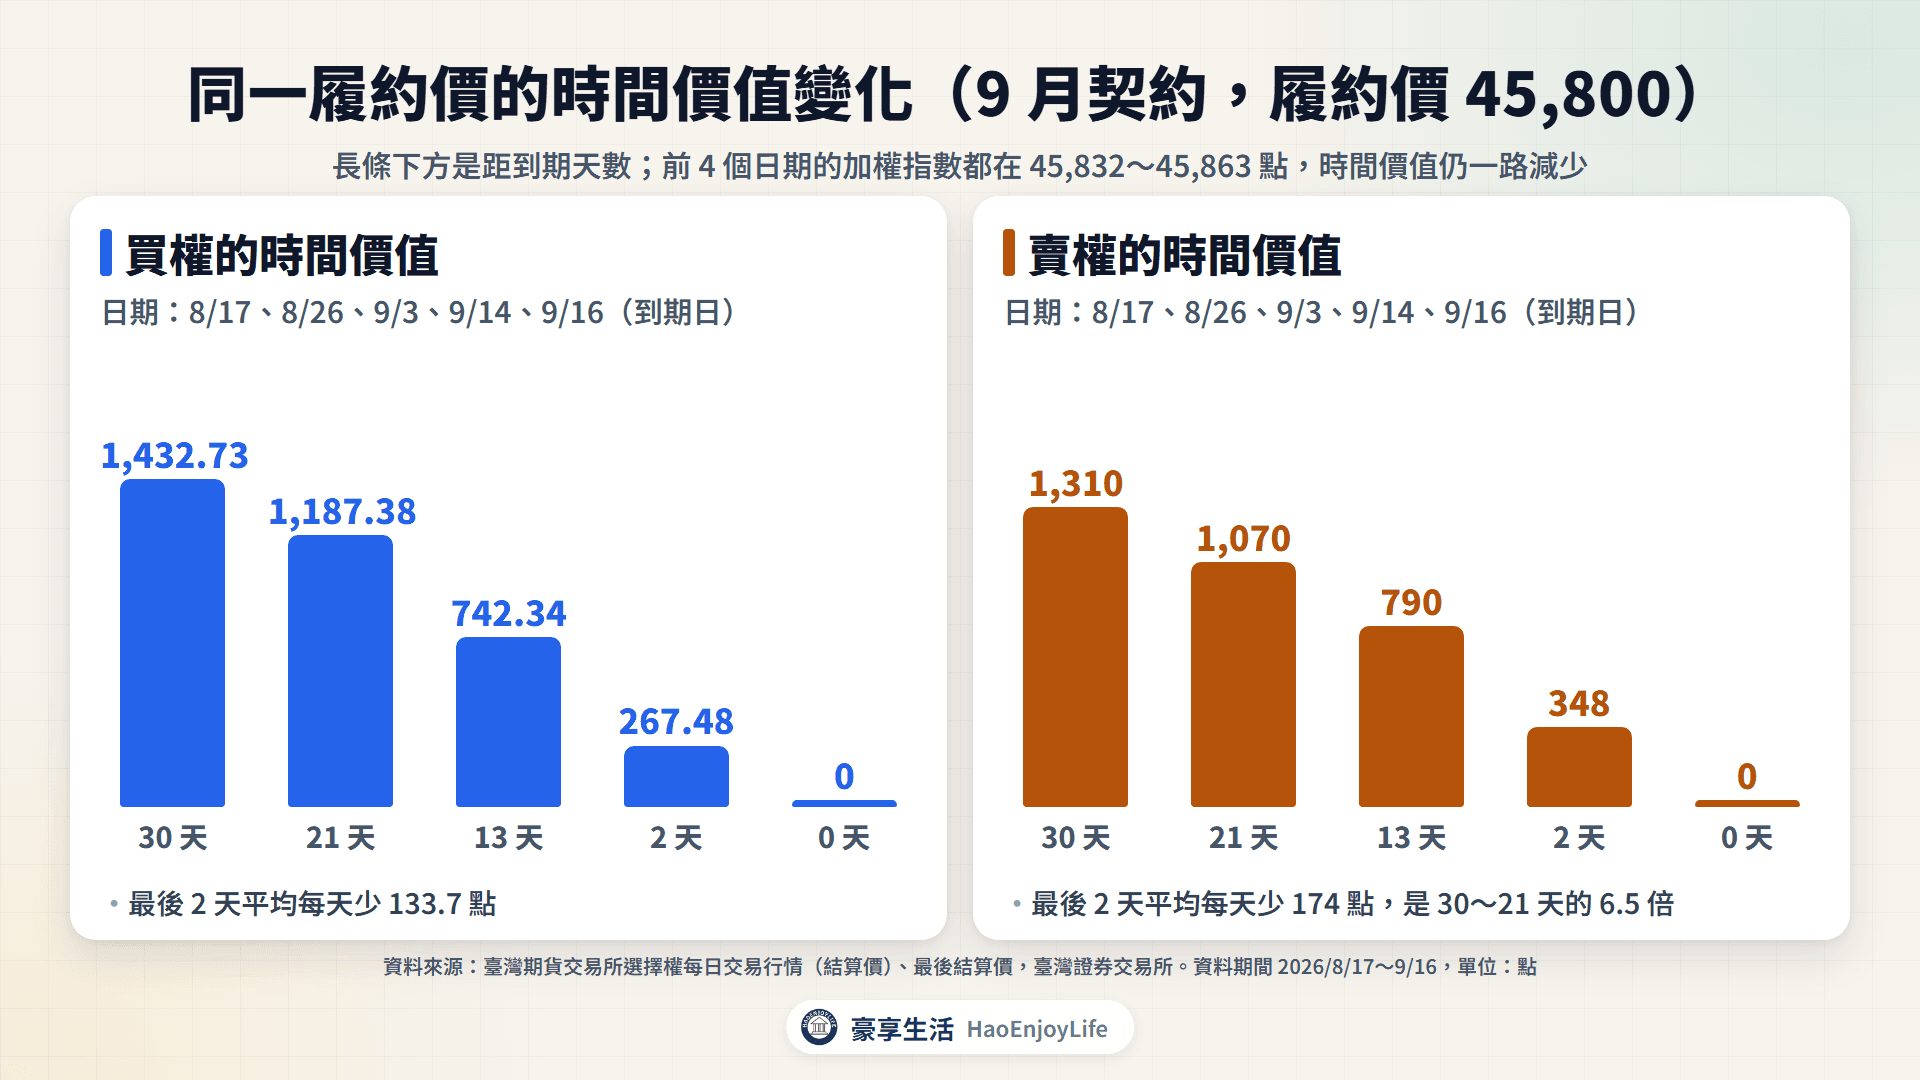
2026 年 8 月 17 日到 9 月 14 日,加權指數有 4 天收在 45,832~45,863 點之間。下表追蹤 9 月 16 日到期、履約價 45,800 點的月契約,看指數差不多的時候,權利金怎麼變。
同一履約價的時間價值變化(9 月契約,履約價 45,800 點)
| 日期 | 距到期 | 加權指數 | 買權權利金 | 買權時間價值 | 賣權權利金 | 賣權時間價值 |
|---|---|---|---|---|---|---|
| 2026/8/17 | 30 天 | 45,857.27 | 1,490 | 1,432.73 | 1,310 | 1,310 |
| 2026/8/26 | 21 天 | 45,832.62 | 1,220 | 1,187.38 | 1,070 | 1,070 |
| 2026/9/3 | 13 天 | 45,857.66 | 800 | 742.34 | 790 | 790 |
| 2026/9/14 | 2 天 | 45,862.52 | 330 | 267.48 | 348 | 348 |
| 2026/9/16 到期 | 0 天 | 最後結算價 45,759 | 0 | 0 | 41 | 0 |
單位:點,每點 50 元。買權內含價值=加權指數-45,800;賣權在 9/14 以前都是價外,權利金全部是時間價值;到期日依最後結算價(到期日收盤前 30 分鐘加權指數的簡單平均)計算。資料來源:臺灣期貨交易所選擇權每日交易行情(結算價)、最後結算價,臺灣證券交易所
這 4 天的指數相差不到 30 點,權利金卻一路下滑。賣權的時間價值從 1,310 點降到 348 點,到期時歸零。換算成一口,時間價值從 65,500 元變成 0。
越接近到期,時間價值掉得越快
平均每天減少的時間價值(9 月契約,履約價 45,800 點)
| 期間 | 天數 | 買權每天減少 | 賣權每天減少 |
|---|---|---|---|
| 8/17→8/26 | 9 天 | 27.3 點 | 26.7 點 |
| 8/26→9/3 | 8 天 | 55.6 點 | 35.0 點 |
| 9/3→9/14 | 11 天 | 43.2 點 | 40.2 點 |
| 9/14→9/16 | 2 天 | 133.7 點 | 174.0 點 |
以日曆天計算。資料來源:臺灣期貨交易所
最後 2 天,賣權的時間價值平均每天少 174 點,是到期前 30~21 天的 6.5 倍。價平附近的選擇權,到期前最後幾天流失得最明顯。
8 月 26 日到 9 月 3 日,買權的時間價值掉得特別多。同期間臺指選擇權波動率指數從 28.67 降到 25.65,市場預期的波動變小,也讓權利金變便宜。
指數沒漲,買權買方虧掉全部權利金
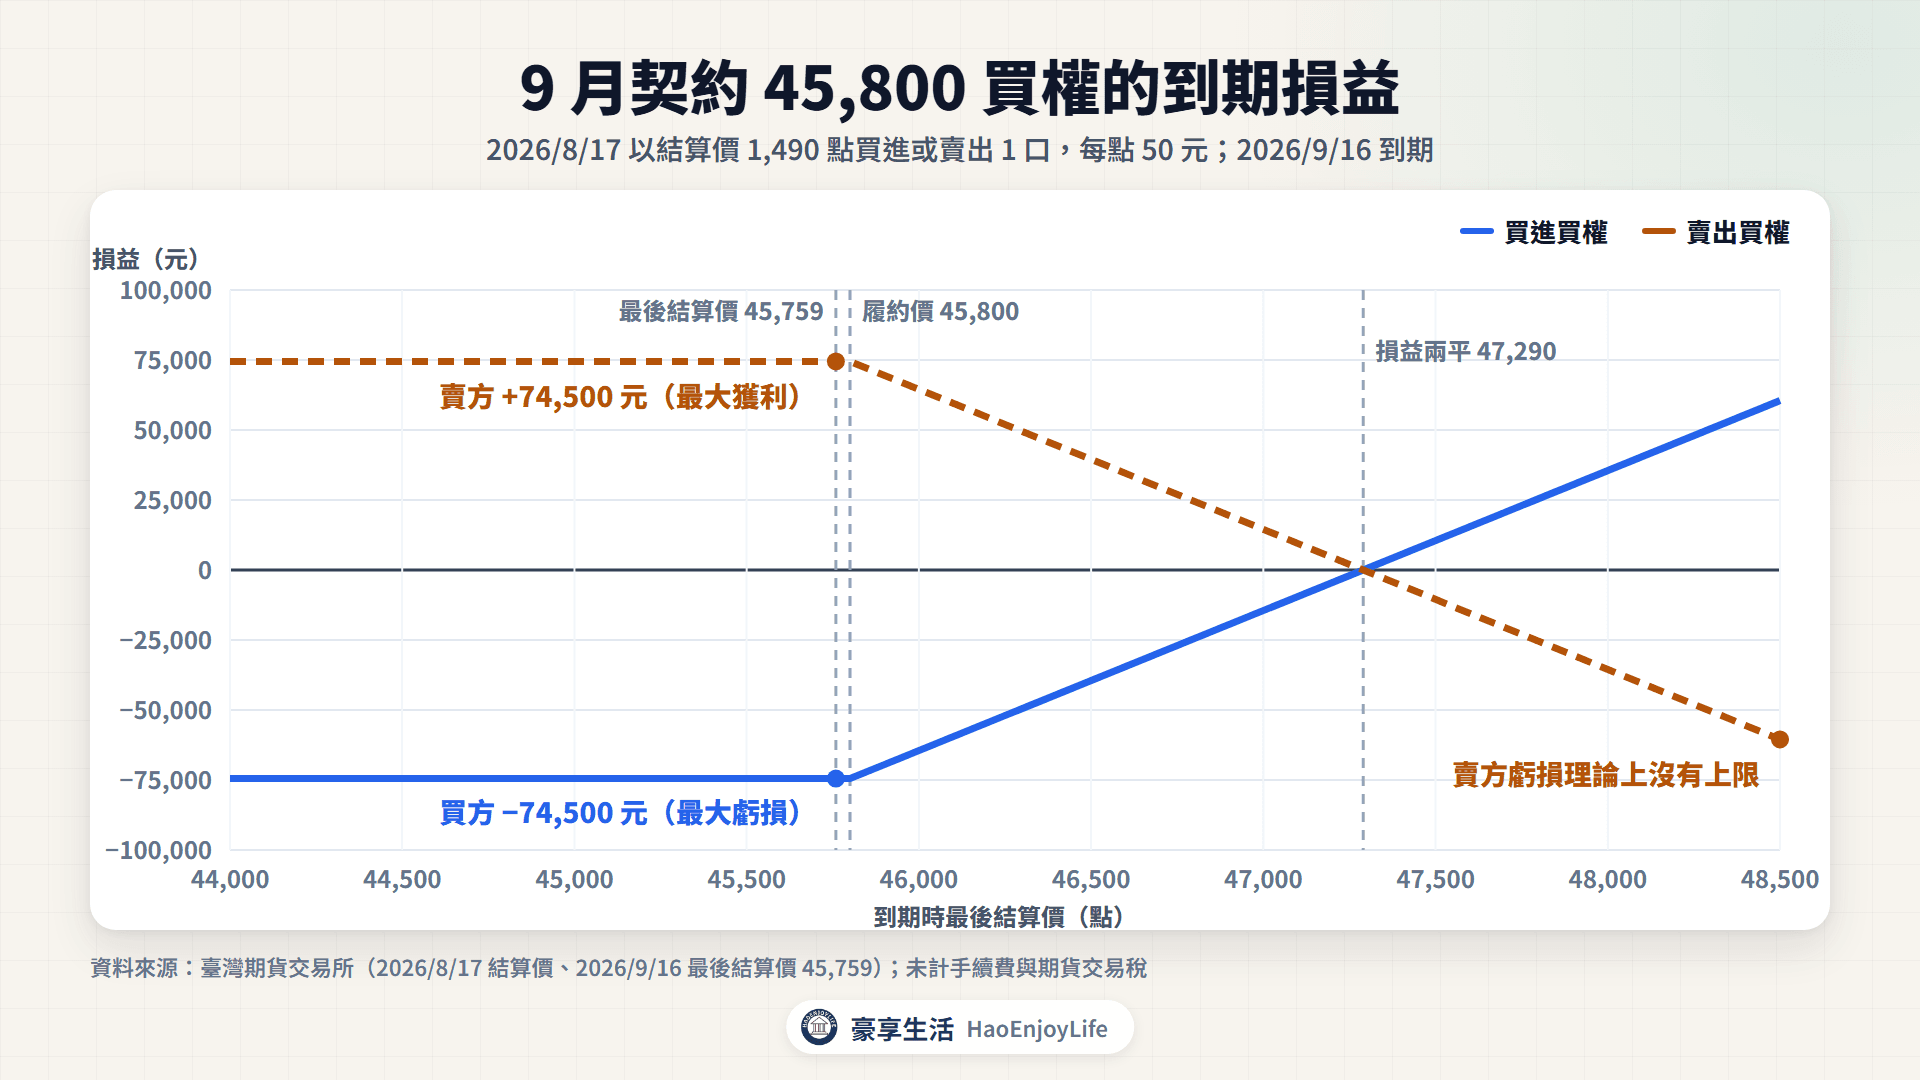
假設 8 月 17 日用結算價 1,490 點買進 1 口 45,800 買權,持有到到期,不計手續費與期貨交易稅:
- 買方:最後結算價 45,759 點低於履約價,買權沒有價值。虧損 1,490×50=74,500 元,這就是買方的最大虧損。
- 賣方:收下 74,500 元,這是賣方的最大獲利。9 月 7 日指數漲到 47,326.27 點,這口買權結算價 1,830 點,賣方當天帳上虧損 17,000 元;指數漲越多虧越多,理論上沒有上限。
買方的損益兩平點是 45,800+1,490=47,290 點。到期的最後結算價要高於這個點數,買方才會賺錢。
賣權也一樣。8 月 17 日用 1,310 點買進賣權,到期只拿回 41 點,虧損 63,450 元;買方最大虧損是權利金 65,500 元。
賣出這口賣權的人賺 63,450 元。指數跌到 0 時,賣方的最大虧損是(45,800-1,310)×50=2,224,500 元。
希臘字母 Delta、Theta、Vega 代表什麼?
希臘字母用來衡量某一個因素變動時,權利金大約跟著變多少。它們都是在其他條件不變下的估計值,會隨指數、時間與波動率改變。
Delta、Theta、Vega 的意思(2026/10/8,10 月契約 49,300 買權)
| 希臘字母 | 衡量什麼 | 49,300 買權 | 白話 |
|---|---|---|---|
| Delta | 指數變動 1 點,權利金約變多少 | 0.5141 | 指數漲 100 點,權利金約多 51 點 |
| Theta | 時間過 1 天,權利金約變多少 | 約 −30 點 | 其他條件不變,一天約少 1,500 元 |
| Vega | 隱含波動率變動 1 個百分點,權利金約變多少 | 約 37 點 | 波動率從 20% 升到 21%,約多 1,850 元 |
資料來源:臺灣期貨交易所選擇權每日 Delta 值(2026/10/8 盤後公布)。Theta、Vega 以 Black-Scholes 模型粗估,和期交所理論價格計算採用的模型相同。隱含波動率由結算價反推,約 20%
Delta:指數漲跌 1 點,權利金跟著變多少
期交所稱 Delta 為理論避險比率,每個營業日都公布每個序列的 Delta 值。買權的 Delta 在 0 到 1 之間,賣權在 −1 到 0 之間。
臺指選擇權 Delta 值(2026/10/8,10 月契約)
| 履約價 | 買權權利金 | 買權 Delta | 賣權權利金 | 賣權 Delta |
|---|---|---|---|---|
| 48,000 | 1,630 | 0.7347 | 280 | −0.2649 |
| 49,000 | 945 | 0.5684 | 605 | −0.4311 |
| 49,300 | 775 | 0.5141 | 730 | −0.4854 |
| 50,000 | 474 | 0.3866 | 1,130 | −0.6130 |
| 51,000 | 210 | 0.2299 | 1,870 | −0.7697 |
資料來源:臺灣期貨交易所選擇權每日 Delta 值、選擇權每日交易行情
- 價平附近約 0.5:指數漲 100 點,49,300 買權約漲 51 點,一口約 2,570 元;同履約價的賣權約跌 49 點。
- 越深價內越接近 1:48,000 買權的 Delta 是 0.7347,權利金的漲跌越來越接近指數本身的漲跌。
- 越價外越接近 0:51,000 買權的 Delta 只有 0.2299,指數漲 100 點約只多 23 點。
- 買權減賣權約等於 1:同一個履約價,買權 Delta 減賣權 Delta 約等於 1。例如 0.7347+0.2649=0.9996。
Delta 會跟著指數和時間改變。同一個 50,000 買權,10 月 7 日的 Delta 是 0.4981,指數跌了 493 點後,10 月 8 日降到 0.3866。
Theta:時間過一天,權利金少多少
期交所把 Theta 稱為時間耗損因子,衡量權利金對時間經過的敏感度。買方的 Theta 通常是負的,每過一天權利金就少一些;賣方剛好相反。
Theta 不是固定的。前面 45,800 賣權的例子,到期前 30~21 天平均每天少 26.7 點,最後 2 天每天少 174 點。
Vega:波動率變 1 個百分點,權利金變多少
Vega 衡量隱含波動率變動對權利金的影響。買方的 Vega 是正的,波動率上升有利;賣方的 Vega 是負的,波動率上升不利。
Vega 只影響時間價值,不影響內含價值。離到期越近、時間價值越少,Vega 也越小。權證價格同樣受隱含波動率影響,詳見權證價格。
四種部位的希臘字母方向
| 部位 | Delta | Theta | Vega |
|---|---|---|---|
| 買進買權 | 正 | 負 | 正 |
| 賣出買權 | 負 | 正 | 負 |
| 買進賣權 | 負 | 負 | 正 |
| 賣出賣權 | 正 | 正 | 負 |
資料來源:臺灣期貨交易所選擇權交易問題與解答(影響因素表)。標的價格對應 Delta、存續期間對應 Theta、波動率對應 Vega
權利金便宜的價外選擇權比較划算嗎?
不一定。價外選擇權的權利金全部是時間價值,到期時沒有變成價內,就會歸零。
2026 年 9 月 14 日,9 月契約履約價 46,500 點的買權只要 90 點,一口 4,500 元。損益兩平點是 46,590 點,到期時要比 9 月 14 日收盤再漲 1.59%。到期最後結算價 45,759 點,這口買權歸零:
- 買方:虧掉 4,500 元,也就是最大虧損。
- 賣方:賺 4,500 元,這是最大獲利;指數大漲時,虧損理論上沒有上限。
賣方收時間價值,也不代表穩賺。賣方每天賺到時間流失的錢,但指數大漲大跌或波動率上升時,虧損可能遠大於收到的權利金。四種部位的損益與風險,詳見選擇權買方與賣方。
常見問題
Q1:臺指選擇權權利金 1 點多少錢?
1 點 50 元。權利金 775 點,一口就是 38,750 元。買賣時另付期貨商手續費,以及權利金金額千分之 1 的期貨交易稅。
Q2:價外選擇權為什麼還有權利金?
價外選擇權沒有內含價值,權利金全部是時間價值。到期前指數還可能漲過或跌過履約價,市場會為這個可能性付錢;到期時沒有變成價內,權利金就歸零。
Q3:選擇權到期時,權利金會剩多少?
到期時時間價值歸零,只剩內含價值。臺指選擇權以到期日收盤前 30 分鐘加權指數的簡單平均價,訂出最後結算價;價內部位自動履約,以現金結算差價。
Q4:時間價值每天減少的一樣多嗎?
不一樣。越接近到期減少得越快,價平附近的選擇權最明顯。波動率下降時,時間價值也會一起減少。
延伸閱讀
- 台指選擇權是什麼?月選、週選規格、結算與賣方保證金:契約規格、週到期契約與賣方保證金
- 選擇權是什麼?買權賣權、履約價、價內價外一次看懂:買權、賣權與價內、價外的基本觀念
- 選擇權買方賣方差在哪?四種基本部位的損益與風險:四種基本部位的到期損益與最大虧損
- 權證價格怎麼來?隱含波動率、時間價值與造市價差:權證的時間價值與隱含波動率
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0