 里奇豪
房貸是用買下的住宅設定抵押權,向銀行分期借款。中央銀行統計,2026 年 8 月五大銀行新承做(當月新撥貸)購屋貸款平均利率是 2.321%。以這個利率借 1,000 萬元、30 年、本息平均攤還(每月繳一樣多),每月要繳 38,588 元。
月付金會隨還款方式、寬限期與利率改變。有 3 年寬限期時,前 3 年每月只繳息 19,342 元,第 4 年起變成 41,567 元。最大的風險是繳不出來:銀行可以聲請法院拍賣房屋,價金不夠還的部分仍要還。
央行用選擇性信用管制,限制部分購屋者的成數與寬限期;無自有住宅的人,可以申請青年安心成家購屋優惠貸款(新青安)。本文規定與利率截至 2026/10/18。
延伸閱讀:升息降息對股市有什麼影響、升息循環是什麼意思
申請房貸,銀行審核看什麼?
銀行主要看 3 件事:房子值多少、你還不還得起、過去的信用紀錄。
- 擔保品:成數以住宅鑑價或買賣金額較低者計算,這是央行規定的基準。
- 還款能力:收入、工作與其他負債;月付金占收入多少,依各銀行授信規定。
- 信用紀錄:銀行向財團法人金融聯合徵信中心(聯徵中心)查詢,也用來認定你名下有幾戶房貸。
以合作金庫的新青安公開資訊為例,要準備身分證與第二證件、戶籍謄本、所得資料、薪轉存摺與在職證明。房屋要附買賣契約與權狀影本,另附最近一個月的財產歸戶清單。
金管會規定的契約條款也保護借款人。房貸契約有審閱期,範本寫明至少 5 日,不能約定拋棄。自用住宅放款不得要求連帶保證人;已取得足額擔保時,也不得要求一般保證人。
房貸能借幾成?央行選擇性信用管制
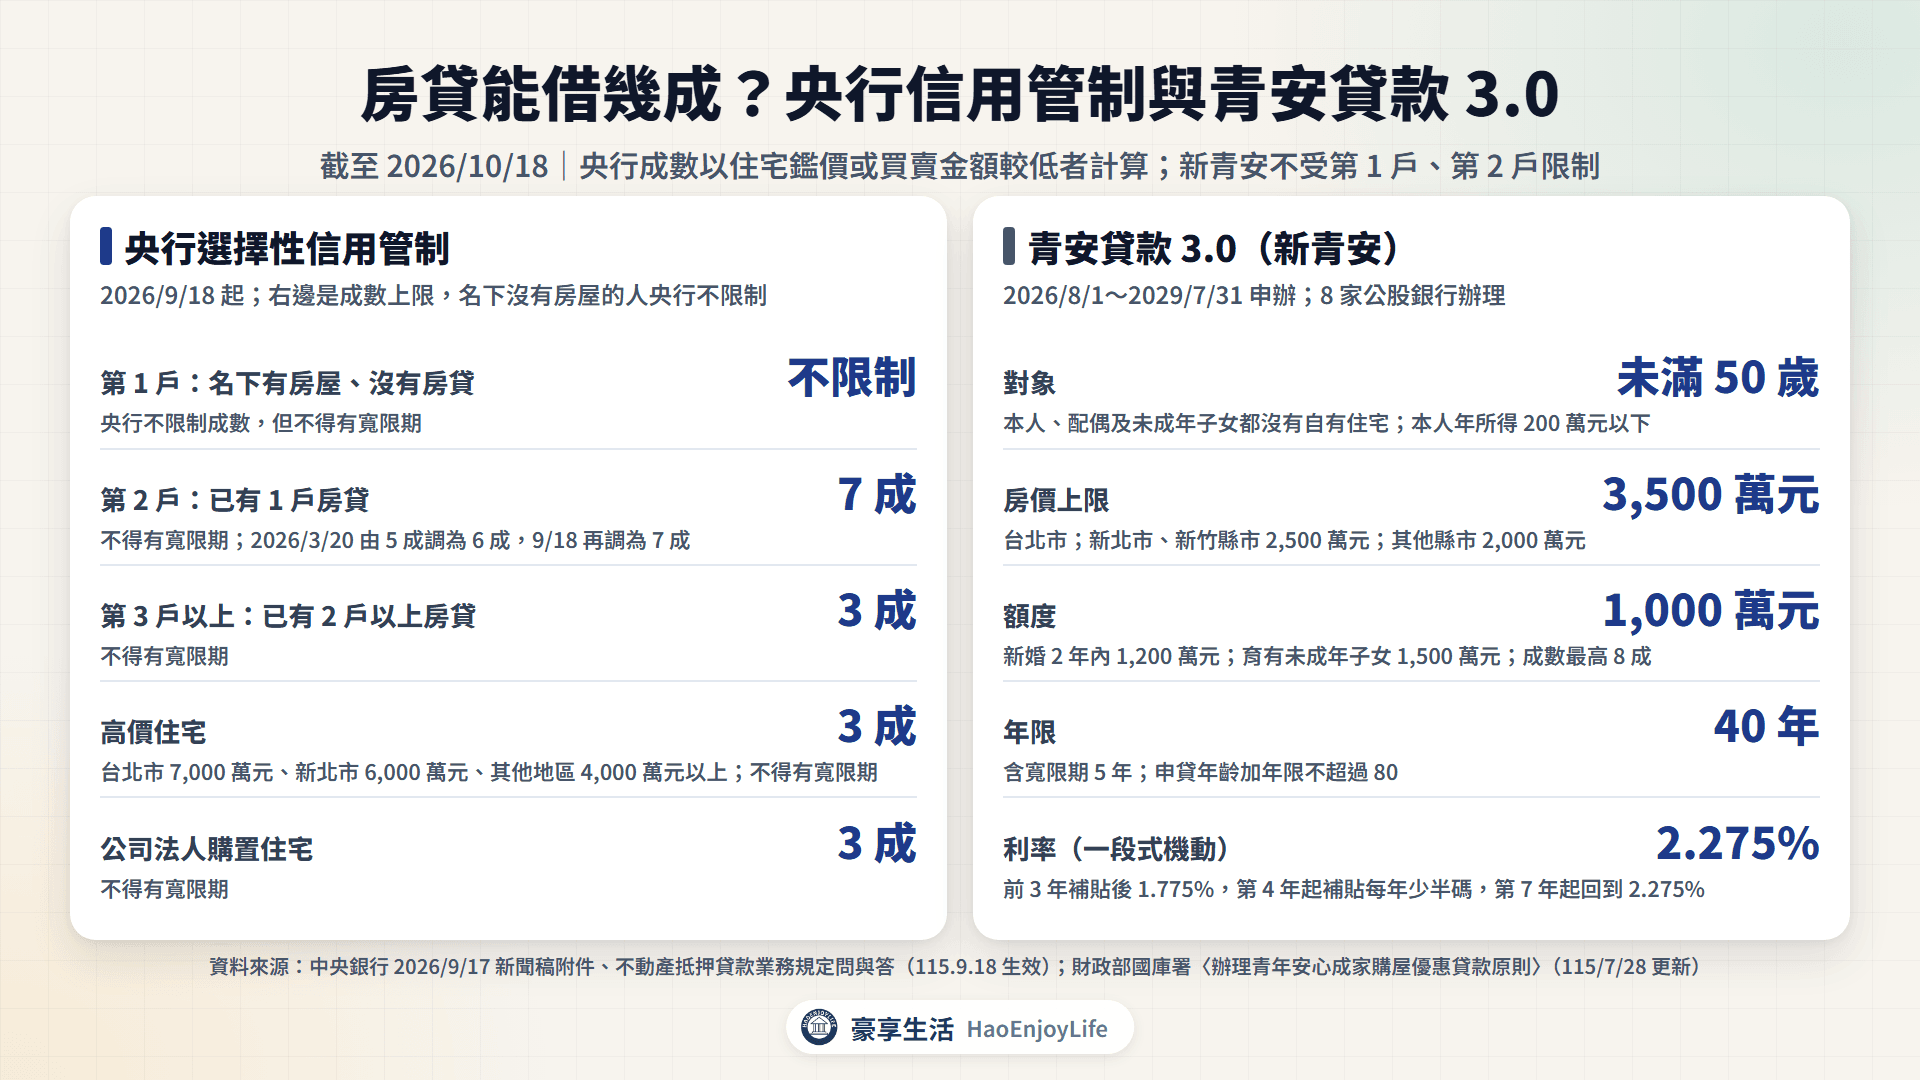
央行的選擇性信用管制,限制已有房屋、已有房貸或購買高價住宅的人。名下沒有房屋的自然人,央行沒有限制,成數與寬限期由銀行審核。
央行選擇性信用管制(2026 年 9 月 18 日起)
| 借款對象 | 成數上限 | 寬限期 |
|---|---|---|
| 名下有房屋、沒有房貸(第 1 戶購屋貸款) | 央行不限制 | 不得有 |
| 已有 1 戶房貸(第 2 戶購屋貸款) | 7 成 | 不得有 |
| 已有 2 戶以上房貸(第 3 戶以上) | 3 成 | 不得有 |
| 高價住宅:台北市 7,000 萬元、新北市 6,000 萬元、其他地區 4,000 萬元以上 | 3 成 | 不得有 |
| 公司法人購置住宅 | 3 成 | 不得有 |
資料來源:中央銀行 2026/9/17 新聞稿附件、不動產抵押貸款業務規定問與答(115.9.18 生效)
第 2 戶的成數在 2026 年調整兩次。3 月 20 日由 5 成調為 6 成,9 月 18 日再調為 7 成,兩次新聞稿都寫明是協助供家人或自己購屋自住的需求。
- 房貸戶數怎麼算:用聯徵中心歸戶查詢,1 筆擔保品算 1 戶;繼承來的房屋與房貸不計入。
- 不得有寬限期的意思:本金和利息要合併平均攤還,也不得用修繕、周轉金等名目另外加貸。
- 新青安例外:新青安不受第 1 戶、第 2 戶的限制。
- 先買後賣的換屋族:切結撥款後 18 個月內賣掉原有房屋,可以不受寬限期限制;第 2 戶還可不受成數限制。沒做到時,銀行會取消寬限期、收回 18 個月的本金並計收罰息。
新青安是什麼?青安貸款 3.0 的額度、利率與資格
新青安是財政部協調 8 家公股銀行辦理的優惠房貸,給無自有住宅的家庭購屋自住。2026 年 8 月 1 日起改為青安貸款 3.0,申辦期限到 2029 年 7 月 31 日。
青安貸款 3.0 的條件(截至 2026/10/18)
| 項目 | 規定 |
|---|---|
| 對象 | 成年以上、申貸時未滿 50 歲;本人、配偶及未成年子女都沒有自有住宅 |
| 所得 | 借款人本人年所得總額 200 萬元以下 |
| 房價上限 | 台北市 3,500 萬元;新北市、新竹縣市 2,500 萬元;其他縣市 2,000 萬元 |
| 額度 | 1,000 萬元;新婚 2 年內 1,200 萬元;育有未成年子女 1,500 萬元 |
| 成數 | 最高 8 成 |
| 年限 | 最長 40 年,含寬限期 5 年;申貸年齡加年限不超過 80 |
| 利率 | 中華郵政 2 年期定儲機動利率 1.72%+0.555%=2.275% |
| 次數 | 限貸一次,2023 年 8 月 1 日以後核貸過的人不能再申請 |
資料來源:財政部國庫署〈辦理青年安心成家購屋優惠貸款原則〉(2026/7/28 更新)、財政部 2026/7/16 新聞稿
所有新撥貸的貸戶,前 3 年享有 2 碼利息補貼:政府補貼 1.5 碼,公股銀行減收半碼。第 4 年起每年少半碼,第 7 年起回到原利率。
新青安補貼後的利率(2026 年 8 月 1 日起撥貸)
| 期間 | 第 1~3 年 | 第 4 年 | 第 5 年 | 第 6 年 | 第 7 年起 |
|---|---|---|---|---|---|
| 民眾負擔利率 | 1.775% | 1.9% | 2.025% | 2.15% | 2.275% |
資料來源:財政部國庫署附表三;基準利率 1.72% 變動時,各期利率跟著調整
新青安有 3 個限制:轉貸到其他銀行就不適用利息優惠;撥貸時要簽自住切結,查出非自住會停止補貼並追回;房屋要是申請日前 6 個月內買賣取得。
房貸利率怎麼定?指數型房貸、機動與固定利率
指數型房貸的利率=指標利率+加碼利率。指標利率跟著市場調整,加碼在簽約時就約定好。
金管會規定,指標利率要用央行重貼現率、主要銀行定儲平均利率、貨幣市場利率等透明的利率。銀行在契約期間,不得任意調整借款人的加碼。
房貸指標利率舉例(2026/10/18 查詢)
| 指標利率 | 說明 | 數值 |
|---|---|---|
| 合作金庫定儲指數利率 | 6 家銀行一年期定儲機動利率平均,每季調整 | 1.718% |
| 第一銀行放款指數利率 | 每年 1、4、7、10 月 15 日調整 | 1.74% |
| 中華郵政 2 年期定儲機動利率 | 新青安的基準利率 | 1.72% |
資料來源:合作金庫、第一銀行、財政部國庫署公開資訊
以合作金庫說明為例,加碼依作業成本、擔保品所在地、客戶資金往來與償還能力決定。指標利率調整時,銀行要在 15 日內通知;沒有如期通知時,升息部分仍按原利率計算。
一段式、分段式和固定利率差在哪?
- 一段式機動:全期同一個加碼,利率只隨指標利率變動。
- 分段式(二段式)機動:前段加碼低、後段加碼高。新青安過去的二段式,是前 2 年加 0.345%、第 3 年起加 0.645%。
- 混合式固定:前幾年固定利率,之後改成機動。2026 年 8 月起申請的新青安,只剩一段式機動。
五大銀行新承做購屋貸款利率
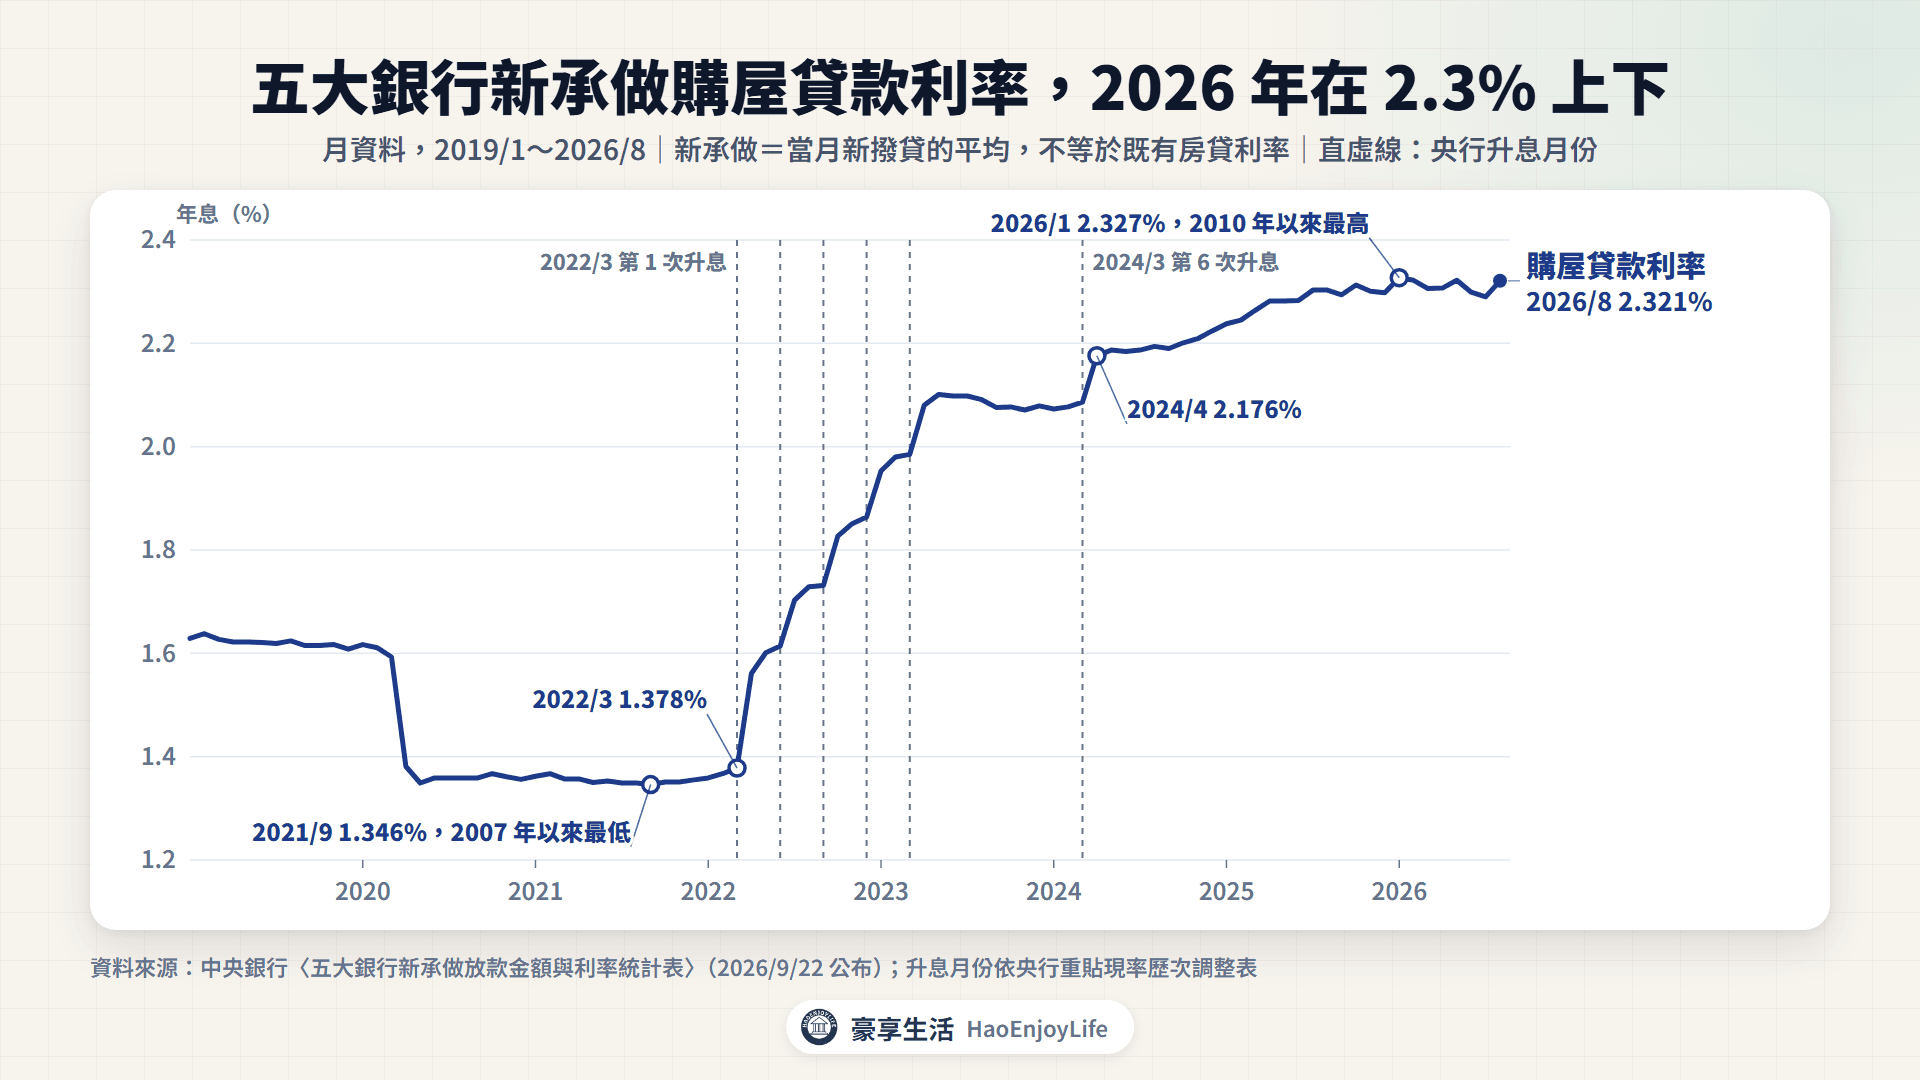
央行每月公布五大銀行新承做購屋貸款的平均利率,是看房貸利率水準的官方數字。2022 年 3 月起央行升息 6 次,這項利率由 1.378% 升到 2024 年 4 月的 2.176%。
2026 年 1 月的 2.327%,是 2010 年以來最高;2007 年以來的月資料中,最高是 2008 年 9 月的 2.859%,最低是 2021 年 9 月的 1.346%。這是新承做的平均,不等於既有房貸的利率;升息過程詳見升息循環。
房貸有哪些費用?總費用年百分率與提前清償違約金
除了利息,房貸還有銀行與地政的費用。
房貸的費用
| 費用 | 規定 |
|---|---|
| 開辦費、鑑價費、徵信查詢費 | 依各銀行公告 |
| 抵押權設定規費 | 權利價值 × 0.1%;假設設定 1,200 萬元,規費 12,000 元 |
| 抵押權塗銷 | 免繳登記費 |
| 代書費 | 委託地政士辦理時,依雙方約定 |
| 提前清償違約金 | 限制清償期間最長 3 年,遞減計收 |
資料來源:土地法第 76、78 條,金管會〈個人購屋貸款定型化契約應記載事項〉第 3 點
總費用年百分率,是把利率和各項費用一起換算成的年利率。以公股銀行公開的範例為例,200 萬元、20 年、利率 2.275%、費用 5,300 元,總費用年百分率是 2.30%。
金額越大,固定費用的影響越小。1,000 萬元、30 年、2.321% 時,前置費用 1 萬元的總費用年百分率是 2.33%,算法詳見信貸與車貸。
提前還款會被收違約金嗎?
要看契約選哪一種方案。金管會規定,銀行要提供「無限制清償期間」和「限制清償期間」兩種方案讓借款人勾選。
- 無限制清償期間:隨時可以提前還款或結清,不用付違約金。
- 限制清償期間:通常搭配較優惠的利率;期間不得超過 3 年,違約金要隨時間和餘額遞減。
- 一律免收:借款人死亡或重大傷殘,取得證明後提前清償,銀行不得收違約金。
本息平均攤還和本金平均攤還差多少?
本息平均攤還是每月繳一樣多;本金平均攤還是每月還一樣多的本金,月付逐月變少。以阿豪一家借 1,000 萬元、30 年、利率 2.321% 試算,本金平均攤還的總利息少 40.0 萬元。代價是第 1 個月多繳 8,532 元。
兩種方式的算式(r=年利率÷12,n=360 期):
- 本息平均攤還:每月=本金 × r ×(1+r)^n ÷〔(1+r)^n-1〕。
- 本金平均攤還:每月本金=本金 ÷ n,利息=剩餘本金 × r;總利息=本金 × r ×(n+1)÷ 2。
1,000 萬元房貸、30 年、2.321%:兩種攤還方式比較
| 項目 | 本息平均攤還 | 本金平均攤還 |
|---|---|---|
| 第 1 個月 | 38,588 元 | 47,119 元 |
| 第 1 個月的利息/本金 | 19,342 元/19,246 元 | 19,342 元/27,778 元 |
| 最後 1 個月 | 38,588 元 | 27,832 元 |
| 第 10 年底剩餘本金 | 7,403,266 元 | 6,666,667 元 |
| 30 年總利息 | 3,891,587 元 | 3,491,171 元 |
資料來源:豪享試算;利率為央行五大銀行新承做購屋貸款 2026/8 平均,未計手續費與保險
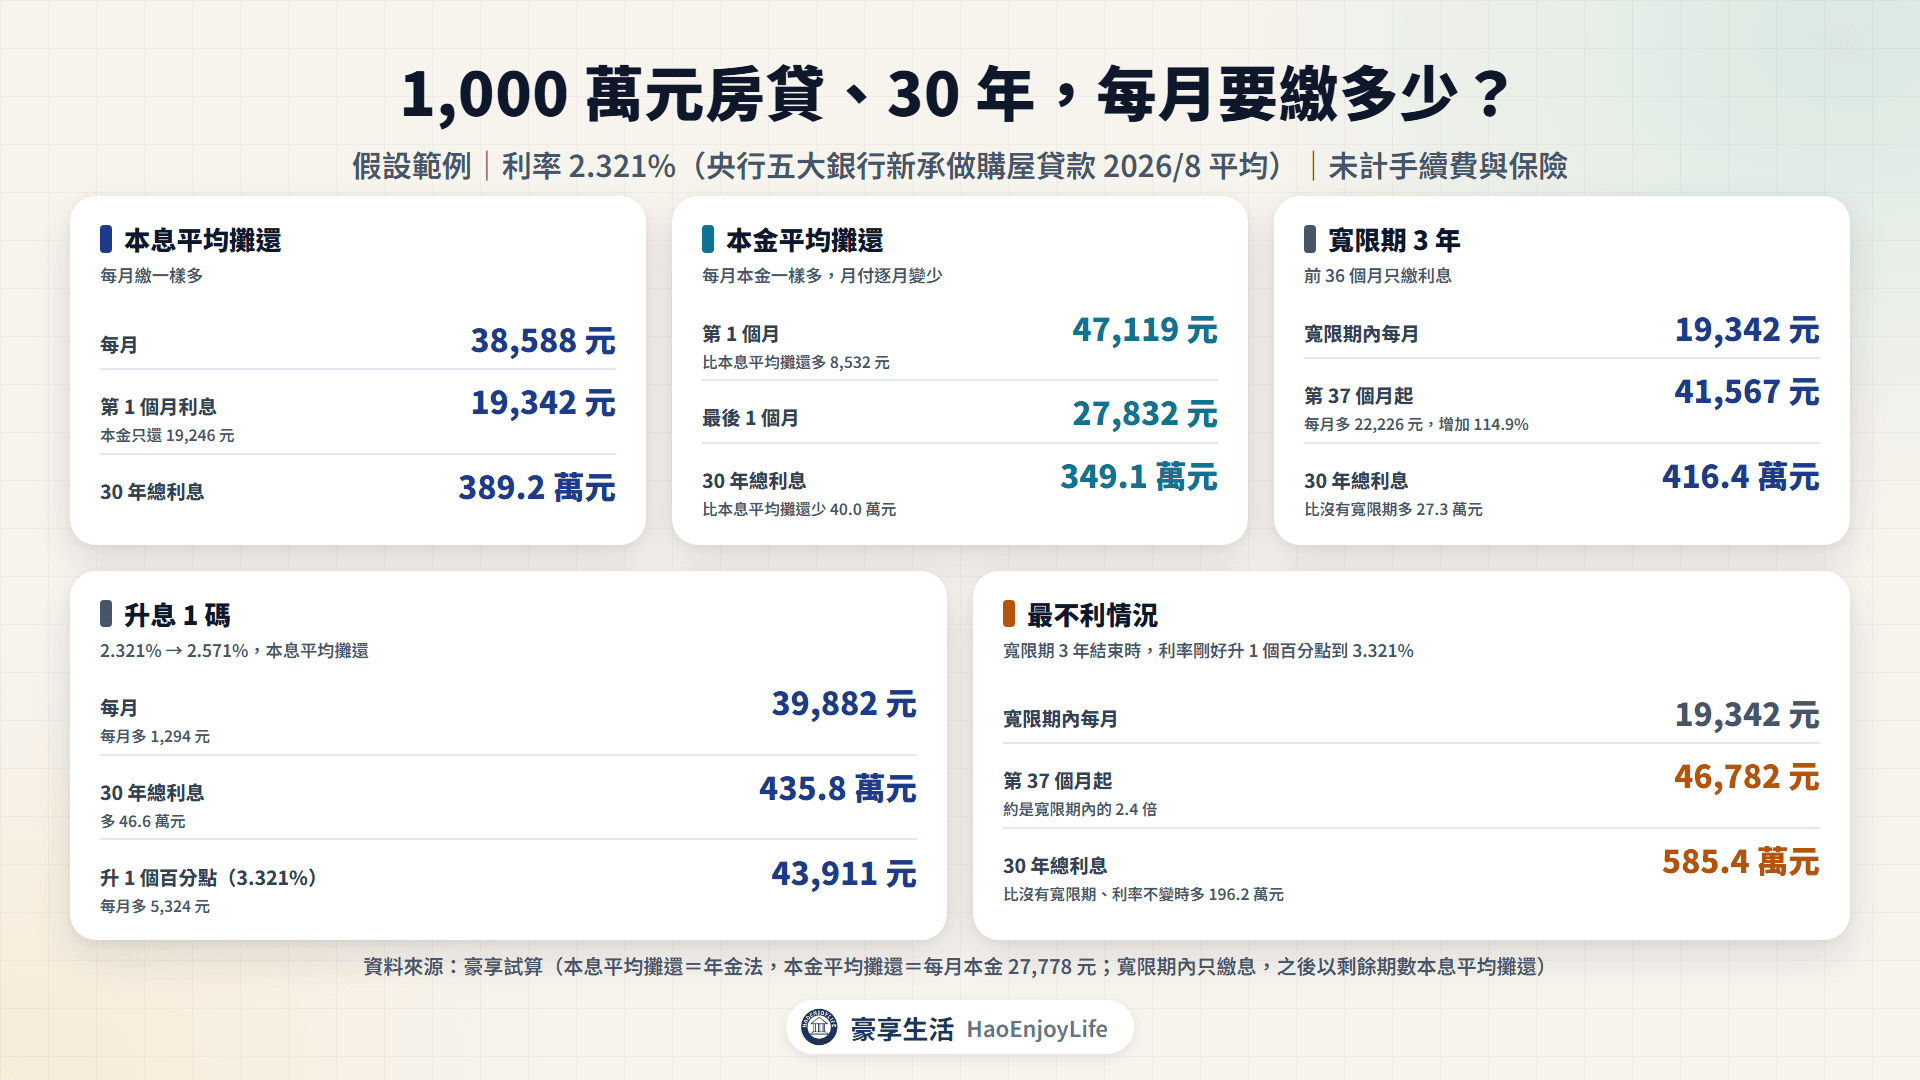
本息平均攤還的前期,月付多半是利息。本金平均攤還前期繳得多,但本金降得快,到第 160 期(第 14 年)月付才低於本息平均攤還。
寬限期結束後,月付金增加多少?
寬限期是只繳利息、不還本金的期間。寬限期結束後,全部本金要在剩下的年限還完,所以月付金會跳升。
1,000 萬元房貸、30 年、2.321%:有無寬限期比較
| 情境 | 寬限期內每月 | 寬限期後每月 | 30 年總利息 |
|---|---|---|---|
| 沒有寬限期 | — | 38,588 元 | 3,891,587 元 |
| 寬限期 3 年 | 19,342 元 | 41,567 元 | 4,164,148 元 |
| 寬限期 5 年 | 19,342 元 | 43,966 元 | 4,350,164 元 |
資料來源:豪享試算;寬限期內每月=本金 × r,寬限期後以剩餘期數本息平均攤還
寬限期 3 年時,第 37 個月起每月多繳 22,226 元,增加 114.9%。寬限期後的月付也比一開始就攤還多 2,980 元,30 年總利息多 27.3 萬元。
新青安寬限期 5 年結束,月付金變多少?
假設阿豪一家用新青安借 1,000 萬元、40 年,用滿 5 年寬限期。利率依 2026 年 8 月起撥貸的利率表計算:
- 第 1~36 個月:利率 1.775%,每月只繳息 14,792 元。
- 第 37~60 個月:利率升到 1.9%、2.025%,每月繳息 15,833 元、16,875 元。
- 第 61 個月:開始還本金,利率 2.15%,每月 33,901 元,約是前一個月的 2 倍。
- 第 73 個月起:補貼結束,利率 2.275%,每月 34,539 元。
40 年總利息約 542.4 萬元。同樣用新青安、不用寬限期,第 1 個月繳 29,112 元,總利息約 498.5 萬元,少 43.9 萬元。
注意:試算假設基準利率維持 1.72%,利率變動時以剩餘本金、剩餘期數重算。實際月付以銀行攤還表為準。
升息 1 碼,房貸月付金多多少?
1 碼是 0.25 個百分點。1,000 萬元、30 年房貸的利率由 2.321% 升到 2.571%,每月多繳 1,294 元。30 年總利息多 46.6 萬元。
利率上升時的月付金(1,000 萬元、30 年、本息平均攤還)
| 利率上升 | 利率 | 每月 | 每月增加 | 30 年總利息 |
|---|---|---|---|---|
| 不變 | 2.321% | 38,588 元 | — | 389.2 萬元 |
| 1 碼 | 2.571% | 39,882 元 | 1,294 元 | 435.8 萬元 |
| 1 個百分點 | 3.321% | 43,911 元 | 5,324 元 | 580.8 萬元 |
| 2 個百分點 | 4.321% | 49,611 元 | 11,023 元 | 786.0 萬元 |
資料來源:豪享試算;假設從第 1 個月起就是該利率
已繳 5 年才升 1 碼時,以剩下的 877.7 萬元、300 期重算,每月多 1,101 元。升息不會馬上反映,要等指標利率在調整日變動。
最不利情況:寬限期結束又遇到升息
假設阿豪一家用了 3 年寬限期,結束時利率剛好升 1 個百分點到 3.321%。每月從只繳息 19,342 元,跳到 46,782 元,約 2.4 倍。30 年總利息 585.4 萬元,比沒有寬限期、利率不變時多 196.2 萬元。
轉貸、增貸與理財型房貸要注意什麼?
轉貸是向新銀行借款還清舊房貸;增貸是用同一間房子再多借。兩者都要重新鑑價、設定抵押權,央行對受限制的房貸也有規定。
轉貸、增貸、理財型房貸比較
| 項目 | 轉貸 | 增貸 | 理財型房貸 |
|---|---|---|---|
| 做法 | 新銀行撥款還清舊貸款 | 原房屋增加借款 | 以房屋擔保給循環額度,動用才計息 |
| 主要費用 | 設定規費、開辦費、舊貸款的提前清償違約金 | 設定規費、開辦費 | 以一銀為例,開辦手續費千分之 1.5,最低 5,000 元 |
| 央行限制 | 受限房貸 3 年內轉貸,只能就多還的本金與成數差額增貸 | 第 1 戶受限房貸可增貸;其他滿 3 年後合計不得超過成數上限 | 資金不得流向央行限制的不動產 |
資料來源:中央銀行問與答 Q10(115.9.18 生效)、第一銀行〈樂活理財房貸〉(2026/10/15)
以第一銀行 2026 年 10 月 15 日公開資訊為例,理財型房貸利率是 2.80%~6.00%,依放款指數利率加碼。額度動用後就是以房屋擔保的借款,拿去投資虧損時,房貸仍要照繳,借錢投資的風險見新手常犯的錯誤。
轉貸前要先算清楚:新利率省下的利息,要大於設定規費、開辦費與舊貸款的違約金。新青安轉貸到其他銀行,利息補貼就沒了。
房貸利息可以抵稅嗎?購屋借款利息扣除額
可以,但要選列舉扣除額。所得稅法第 17 條規定,購買自用住宅向金融機構借款的利息,每戶每年最多扣 30 萬元,以一屋為限。
- 先減存款利息:有申報儲蓄投資特別扣除額時,要從購屋借款利息裡先減掉。
- 3 個要件:房屋登記在本人、配偶或受扶養親屬名下;當年在該地址設戶籍,沒有出租或營業;有當年度的利息單據。
- 和標準扣除額比:115 年度標準扣除額單身 13.6 萬元、有配偶 27.2 萬元,列舉合計要超過才有節稅效果。
- 房租扣除額不能用:房屋租金支出特別扣除額每戶 18 萬元,但本人、配偶或受扶養直系親屬在國內有房屋就不能扣。
阿豪一家第 1 年的購屋借款利息扣除(115 年度)
| 項目 | 單身 | 夫妻 |
|---|---|---|
| 可扣購屋借款利息(利息 229,627 元-存款利息 2 萬元) | 209,627 元 | 209,627 元 |
| 加:人身保險費 | 24,000 元 | 48,000 元 |
| 列舉扣除合計 | 233,627 元 | 257,627 元 |
| 標準扣除額 | 136,000 元 | 272,000 元 |
| 結果 | 多扣 97,627 元,稅率 12% 時少繳 11,715 元 | 低於標準扣除額,改用標準扣除額 |
資料來源:所得稅法第 17 條、施行細則第 24-3 條;本文假設 1,000 萬元、2.321%、本息平均攤還,存款利息與保險費為假設
夫妻申報時,1,000 萬元房貸第 1 年的利息加保險費,仍比標準扣除額少 14,373 元。要有醫藥費、捐贈等其他列舉項目,才會產生節稅效果,利息所得的扣除額詳見投資稅務總覽。
房貸繳不出來會怎樣?違約金、聯徵與法拍
房貸逾期後,金額最小的是違約金,影響最大的是聯徵紀錄和房子被拍賣。
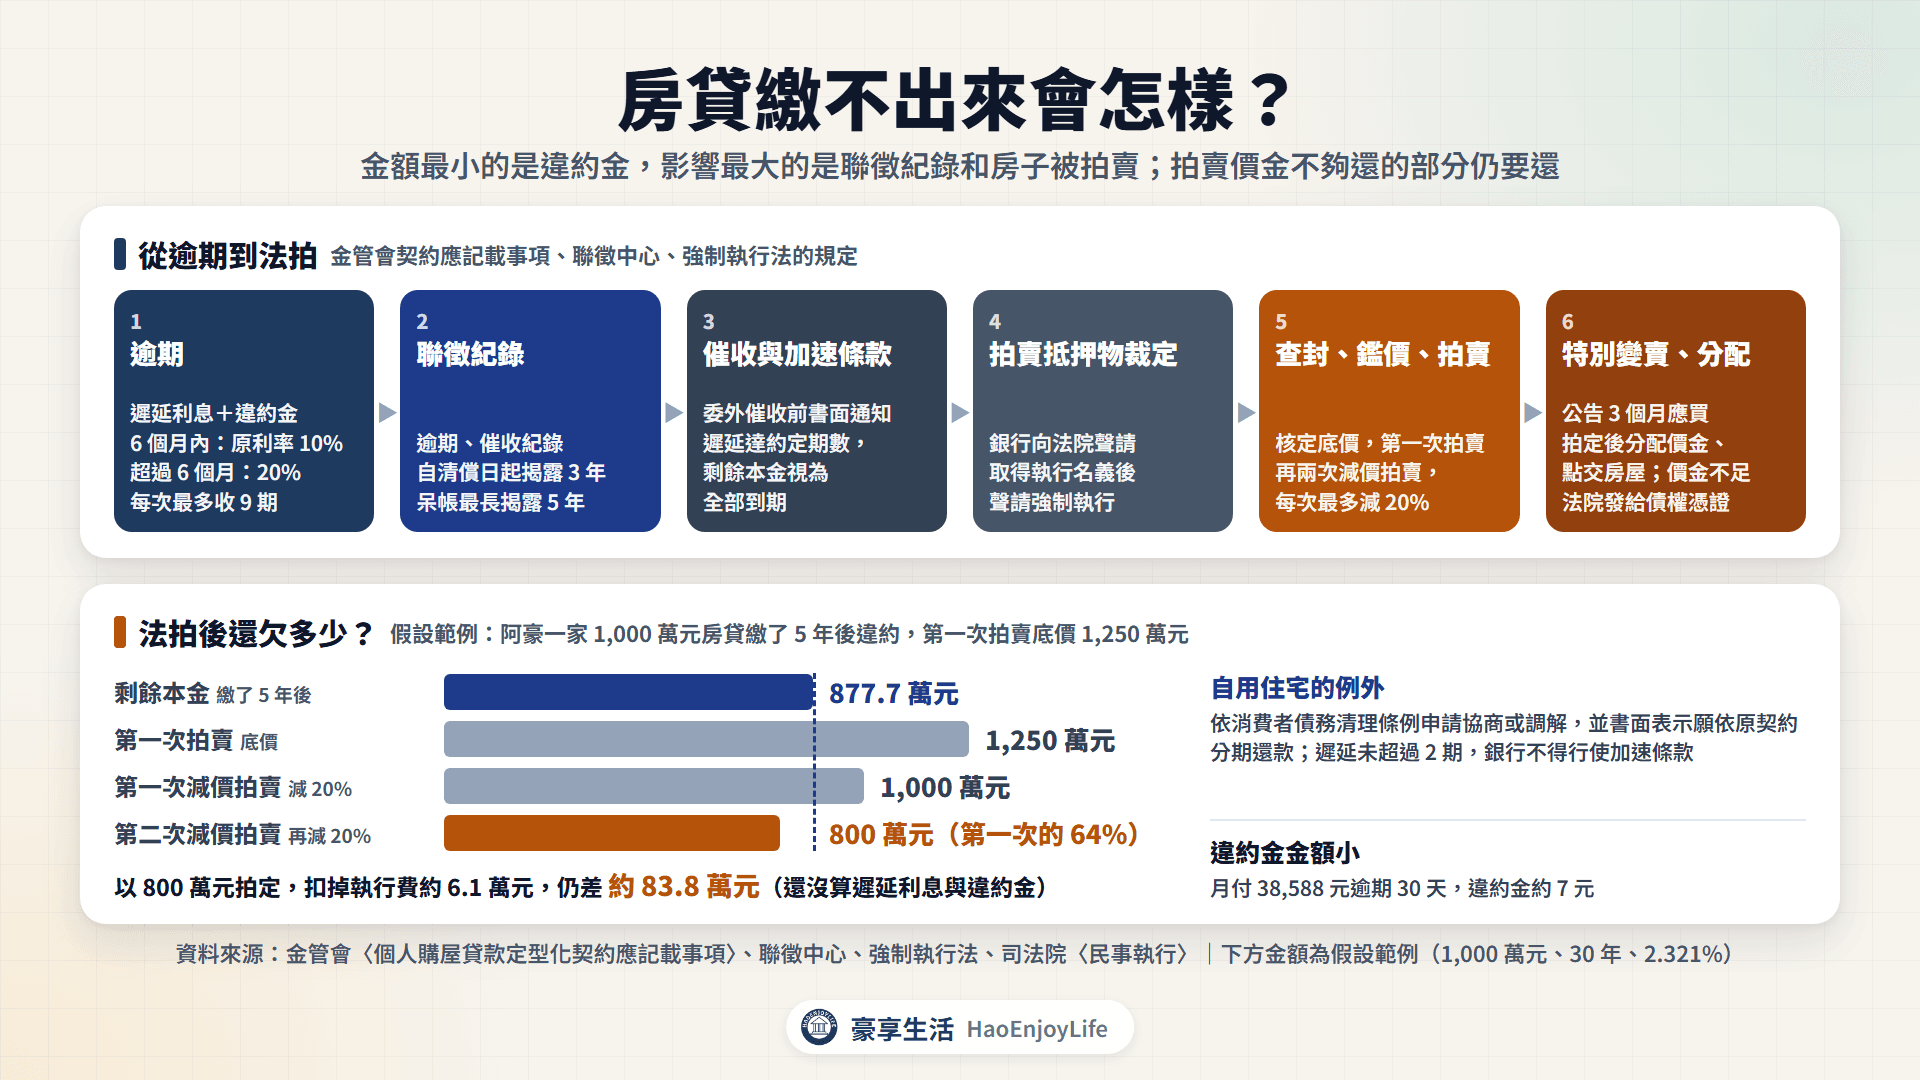
- 遲延利息與違約金:金管會規定的算法之一,逾期 6 個月內按原利率的 10% 計違約金。超過 6 個月按 20%,每次最多收 9 期;月付 38,588 元逾期 30 天,違約金約 7 元。
- 聯徵紀錄:逾期、催收與呆帳紀錄,自清償之日起揭露 3 年;呆帳紀錄最長自轉銷之日起揭露 5 年。
- 催收與加速條款:銀行委外催收前,要以書面通知借款人和保證人。契約訂有加速條款時,遲延達約定期數,剩餘本金視為全部到期。
- 拍賣抵押物:銀行向法院聲請拍賣抵押物裁定,取得執行名義後聲請強制執行。
- 法拍程序:法院查封、鑑價、核定底價,進行第一次拍賣與兩次減價拍賣,之後特別變賣,公告 3 個月應買。
- 分配與不足:拍定後分配價金、點交房屋。價金不夠清償時,法院發給債權憑證,日後發現財產還能再執行。
每次減價最多減 20%,兩次後底價最低是第一次的 64%。強制執行費是執行金額的 0.7%,由債務人負擔。
假設阿豪一家繳了 5 年後違約,剩餘本金 877.7 萬元,第一次拍賣底價 1,250 萬元。兩次減價後最低 800 萬元,若以這個價格拍定,扣掉執行費約 6.1 萬元,仍差約 83.8 萬元。這還沒算遲延利息與違約金。
補充:自用住宅有一個例外。依消費者債務清理條例申請協商或調解,並書面表示願依原契約分期還款。遲延未超過 2 期時,銀行不得行使加速條款;卡債與債務協商詳見信用卡。
房貸常見誤解
- 「寬限期是延後付利息」:寬限期延後的是本金,利息照繳;3 年寬限期的總利息多 27.3 萬元。
- 「新青安利率一直是 1.775%」:前 3 年才是 1.775%,第 7 年起回到 2.275%;基準利率變動也會跟著變。
- 「房子被法拍,就不欠銀行」:拍賣價金不夠還的部分,仍是債務。
常見問題
Q1:房貸成數是用買賣價還是鑑價計算?
央行的成數上限,用住宅鑑價或買賣金額較低者計算。新青安的房價上限則看鑑價或買賣總價較高者,兩者都不能超過規定。
Q2:夫妻用新青安買了第一間房,另一半還能再申請嗎?
不能。新青安要求借款人、配偶及未成年子女都沒有自有住宅,買了第一間房後,家裡就有自有住宅。新青安也限貸一次,2023 年 8 月 1 日以後核貸過的人不能再申請。
Q3:房貸利率調整,銀行一定會通知嗎?
會。金管會規定,指標利率調整後,銀行要在約定日數內通知借款人,最長 15 日。你也可以要求銀行提供調整後的本息攤還表。
Q4:房貸借 30 年和 40 年,每月差多少?
以 1,000 萬元、利率 2.321%、本息平均攤還計算,30 年每月 38,588 元,40 年每月 31,998 元。40 年每月少 6,590 元,但總利息 535.9 萬元,比 30 年多 146.8 萬元。
延伸閱讀
- 股票出借能賺多少?不限用途借款、股票質押與融資差在哪:用股票借錢的成數、維持率與追繳
- 信貸利率怎麼看?總費用年百分率、22倍規定與車貸差在哪:總費用年百分率的完整算法
- 升息降息對股市有什麼影響?央行利率、Fed與債券殖利率:央行利率與房貸月付的關係
- 投資要繳哪些稅?證交稅、股利、二代健保、海外所得與贈與稅:利息所得與 27 萬元儲蓄投資特別扣除額
免責聲明:本文僅為個人經驗分享與資訊整理,不構成借貸、投資或財務建議,文中提及之任何金融機構、產品或代號均為說明範例,不為申辦、買進、賣出或持有之建議。文中利率、費用、成數與法規以金管會、中央銀行、財政部、銀行公會、證交所、櫃買中心及各金融機構最新公告與契約為準,個人實際條件依金融機構審核結果而定。借款前請評估還款能力,並自行承擔結果。
留言0