 里奇豪
股票出借是把持有的股票借給證券商或其他借券人,收取借券費,到期拿回同種類、同數量的股票。一般投資人主要透過證券商的有價證券借貸(借券)出借,費率在年利率 16% 以下議定。以 0050 為例,2026 年 1 月 1 日到 10 月 16 日,證交所借券系統的競價成交費率中位數是 0.20%。
用股票借錢,常見的是證券商的不限用途款項借貸,以及銀行的股票質借(股票質押)。不限用途款項借貸以可融資融券的上市櫃證券擔保,最多可借前一營業日收盤價的 60%,法規沒有限制用途。整戶擔保維持率低於 130% 時,要在 2 個營業日內補繳,否則擔保品會被賣出。
本文用投資人阿豪持有的 100 張 0050,試算出借一年的收入,以及借款後跌多少要補錢。規定查證日期:2026 年 10 月 18 日(證交所法規分享知識庫、金管會、財政部、健保署)。
延伸閱讀:借券賣出與當沖是什麼、融資融券是什麼
股票出借是什麼?和借券賣出有什麼關係?
股票出借,是出借人同意把股票借給借券人,借券人到期以相同種類、數量的股票返還。財政部函釋把這種關係認定為消費借貸,出借與還券都不課證券交易稅。
出借人收的是借券費,股數不變,股價漲跌仍由出借人承擔。借券人借到股票後,可能在市場賣出,也可能用來避險、還券或履約。借券賣出的空方角度,詳見借券賣出與當沖。
出借人和借券人的權利與義務
| 項目 | 出借人 | 借券人 |
|---|---|---|
| 股價漲跌 | 拿回同樣股數,漲跌仍由出借人承擔 | 借券賣出後,股價下跌才獲利 |
| 股利 | 由借券人以權益補償返還 | 要補償給出借人 |
| 股東會投票 | 出借期間不能投票,要先請求還券 | — |
| 擔保品 | — | 要提供現金、股票等擔保 |
資料來源:證交所有價證券借貸辦法、證券商辦理有價證券借貸操作辦法、財政部台財稅字第09600210970號令
一般人可以從哪些管道出借股票?
一般投資人主要向證券商出借。證交所借券系統的定價、競價與議借交易,依借貸辦法第 10 條只限法人或基金參加。
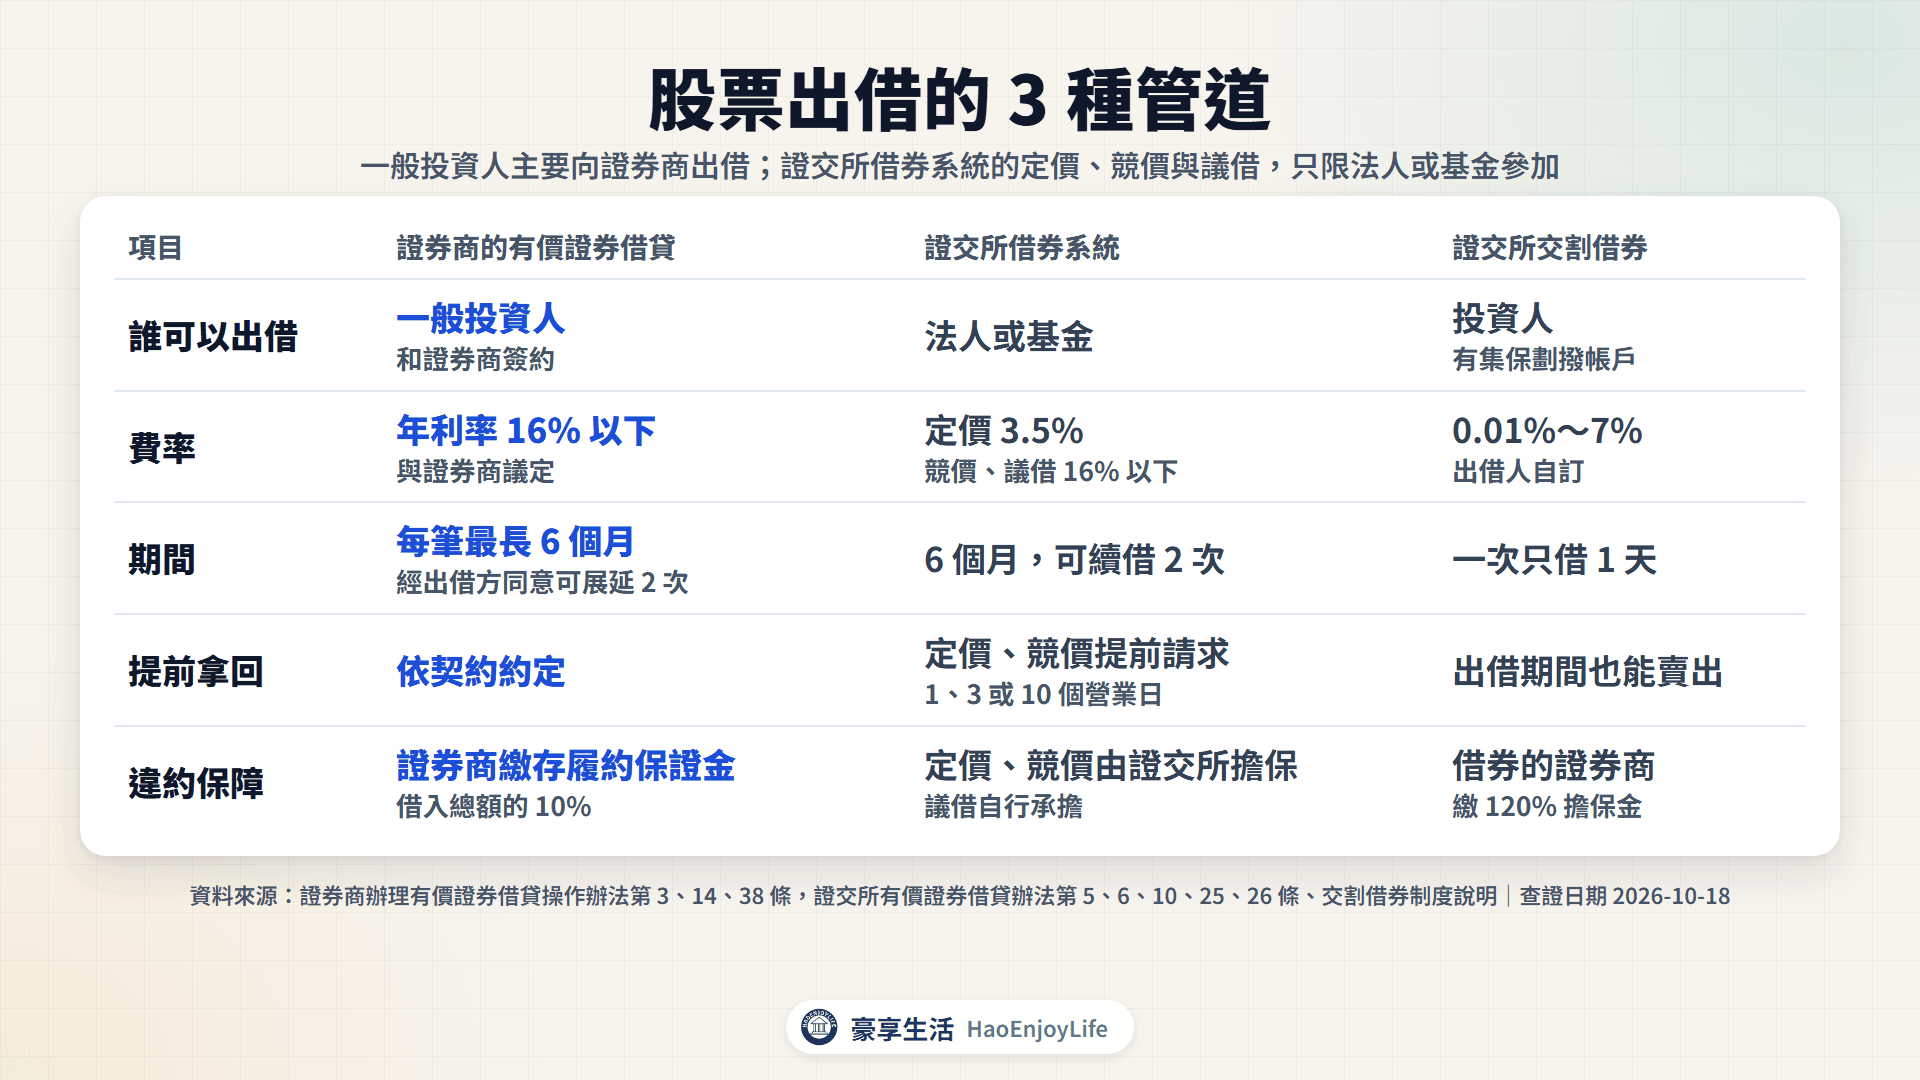
股票出借的 3 種管道
| 項目 | 證券商的有價證券借貸 | 證交所借券系統 | 證交所交割借券 |
|---|---|---|---|
| 誰可以出借 | 一般投資人,和證券商簽約 | 法人或基金 | 有集保劃撥帳戶的投資人 |
| 費率 | 年利率 16% 以下,與證券商議定 | 定價 3.5%;競價、議借 16% 以下 | 出借人自訂 0.01%~7% |
| 期間 | 每筆最長 6 個月,經出借方同意可展延 2 次 | 6 個月,可續借 2 次 | 一次只借 1 天 |
| 提前拿回 | 依契約約定 | 定價、競價提前 1、3 或 10 個營業日請求 | 出借期間也能賣出 |
| 違約保障 | 證券商繳存借入總額 10% 的履約保證金 | 定價、競價由證交所擔保;議借自行承擔 | 借券的證券商繳 120% 擔保金 |
資料來源:證券商辦理有價證券借貸操作辦法第 3、14、38 條,證交所有價證券借貸辦法第 5、6、10、25、26 條、交割借券制度說明
交割借券是證券商缺券交割時,向證交所借的股票。有交割需求時才會取借,依出借人訂的費率由低到高依序借用。
向證券商出借要準備什麼?
- 開戶:先有受託買賣帳戶,再簽「證券商向客戶借入有價證券」契約,開立有價證券借貸交易帳戶。
- 年齡:出借給證券商不用年滿 20 歲,未成年人由法定代理人或監護人辦理。
- 設定條件:選擇出借的股票、數量與費率,費率以 0.01% 為一個單位。
股票出借能收多少費率?
借券費按天計算,費率是年利率。公式是每日收盤價 × 出借股數 × 費率 ÷ 365,逐日加總。
證交所借券系統的借券費,按月或在還券時收付。證券商的有價證券借貸,計算與收付方式由雙方寫在契約裡。
0050 在證交所借券系統的成交費率(2026 年 1 月 1 日~10 月 16 日)
| 交易方式 | 成交筆數 | 成交張數 | 最低費率 | 最高費率 | 中位數 |
|---|---|---|---|---|---|
| 競價 | 62 筆 | 51,221 張 | 0.20% | 1.50% | 0.20% |
| 議借 | 48 筆 | 858,744 張 | 0.01% | 0.75% | 0.01% |
資料來源:臺灣證券交易所〈歷史借券成交明細〉,2026 年 10 月 18 日查詢;期間內沒有定價交易成交
競價的 62 筆裡,有 47 筆是 0.20%。2026 年 10 月 1 日到 16 日的競價成交,費率是 0.20% 與 0.50%。
這些是法人在證交所的成交費率,可以當作行情參考。一般人向證券商出借時,實際費率與手續費以契約為準。
出借期間的股利、投票權怎麼處理?
出借期間遇到除權息,股利由借券人以權益補償返還出借人。股東會投票權,則要先拿回股票才能行使。
- 現金股利:借券人在發放日把等額現金交給證交所或證券商,再轉付給出借人。
- 股票股利:證交所借券系統的出借人,可選擇拿回股票或等值現金;選現金時以除權參考價計算。
- 股東會投票:要在股東會最後過戶日前,依約定的通知期限請求還券。
- 強制提前還券:公司合併、減資,或 ETF 分割、反分割時,借券人要在停止過戶或停止買賣前還券。
資料來源:臺灣證券交易所有價證券借貸辦法第 26、36、38 條,證券商辦理有價證券借貸操作辦法第 22、30 條
想賣出出借中的股票怎麼辦?
出借中的股票已經撥到借券人的集保帳戶,要先請求提前還券,股票撥回後才能賣出。證交所借券系統的定價、競價交易,出借人依出借時選定的條件,在預定還券日的前 1、3 或 10 個營業日提出。
借券人接到通知後,從次一個營業日起返還。證券商的有價證券借貸,提前還券的期限與方式依契約約定;到期要續借,必須經出借方同意。
借券人不還券怎麼辦?出借有哪些風險?
證交所借券系統的定價、競價交易,由證交所擔任借貸雙方的相對人。借券人沒有如期還券,證交所會處分擔保品,到市場買回股票還給出借人。
3 個營業日內買不回來,就以第 3 個營業日的收盤價,用現金償還出借人。這時視同出借人賣出股票,要繳證券交易稅。
向證券商出借時,借券的一方是證券商。證券商要按借入股票總金額的 10%,向證交所繳存履約保證金。證券商沒有如期還券、沒付權益補償或費用,證交所會把保證金交給出借人。
注意:出借不改變持股數,股價下跌的損失仍由出借人承擔。履約保證金只有借入總額的 10%,不是全額保障;議借交易的違約風險,由出借人自行承擔。
借券收入要繳稅和補充保費嗎?
要。財政部函釋把借券收入認定為財產租賃所得,健保署則把它列為補充保費的租金收入。
個人出借股票的稅與補充保費
| 項目 | 規定 |
|---|---|
| 所得類別 | 租賃所得,併入綜合所得總額申報 |
| 扣繳 | 給付時扣 10%;每次應扣稅額不超過 2,000 元免扣,也就是單次 2 萬元以下不扣 |
| 補充保費 | 租金收入單次達 2 萬元扣 2.11%,單次以 1,000 萬元為上限 |
| 免扣補充保費 | 交割借券、信託借券,以及當沖券差借券的個人出借收入 |
| 證券交易稅 | 出借與還券不課;借券人違約、以現金償還時課 |
資料來源:財政部台財稅第31466號函、台財稅字第09600210970號令,各類所得扣繳率標準第 2、13 條,健保署補充保險費實務手冊(115.01 版)
補充保費的 2 萬元門檻與 2.11% 費率,和股利、利息相同,詳見二代健保補充保費。
權益補償算股利所得嗎?
要看借券人在除權息基準日有沒有持有股票。借券人仍持有、領到股利後再返還,這部分屬股利所得,借券人要轉開股利憑單給出借人。
借券人在基準日前已經賣出,股利由第三人領取。依財政部函釋,這時的權益補償視為出售有價證券的收入,不屬於股利所得。股利所得的計稅方式,詳見股利所得稅。
豪享試算:100 張 0050 出借一年能收多少?
假設阿豪持有 100 張 0050,透過證券商出借一整年。試算條件如下:
- 股價:2026 年 10 月 16 日收盤 109.0 元,市值 1,090 萬元,假設一年不變。
- 期間:分兩筆出借,各 182 天與 183 天,每筆還券時收一次借券費。
- 費率:0.20% 與 0.50%,參考 2026 年 10 月證交所借券系統 0050 的競價成交費率。
- 不計入:證券商手續費、出借期間的除息,以及隔年報稅的稅額。
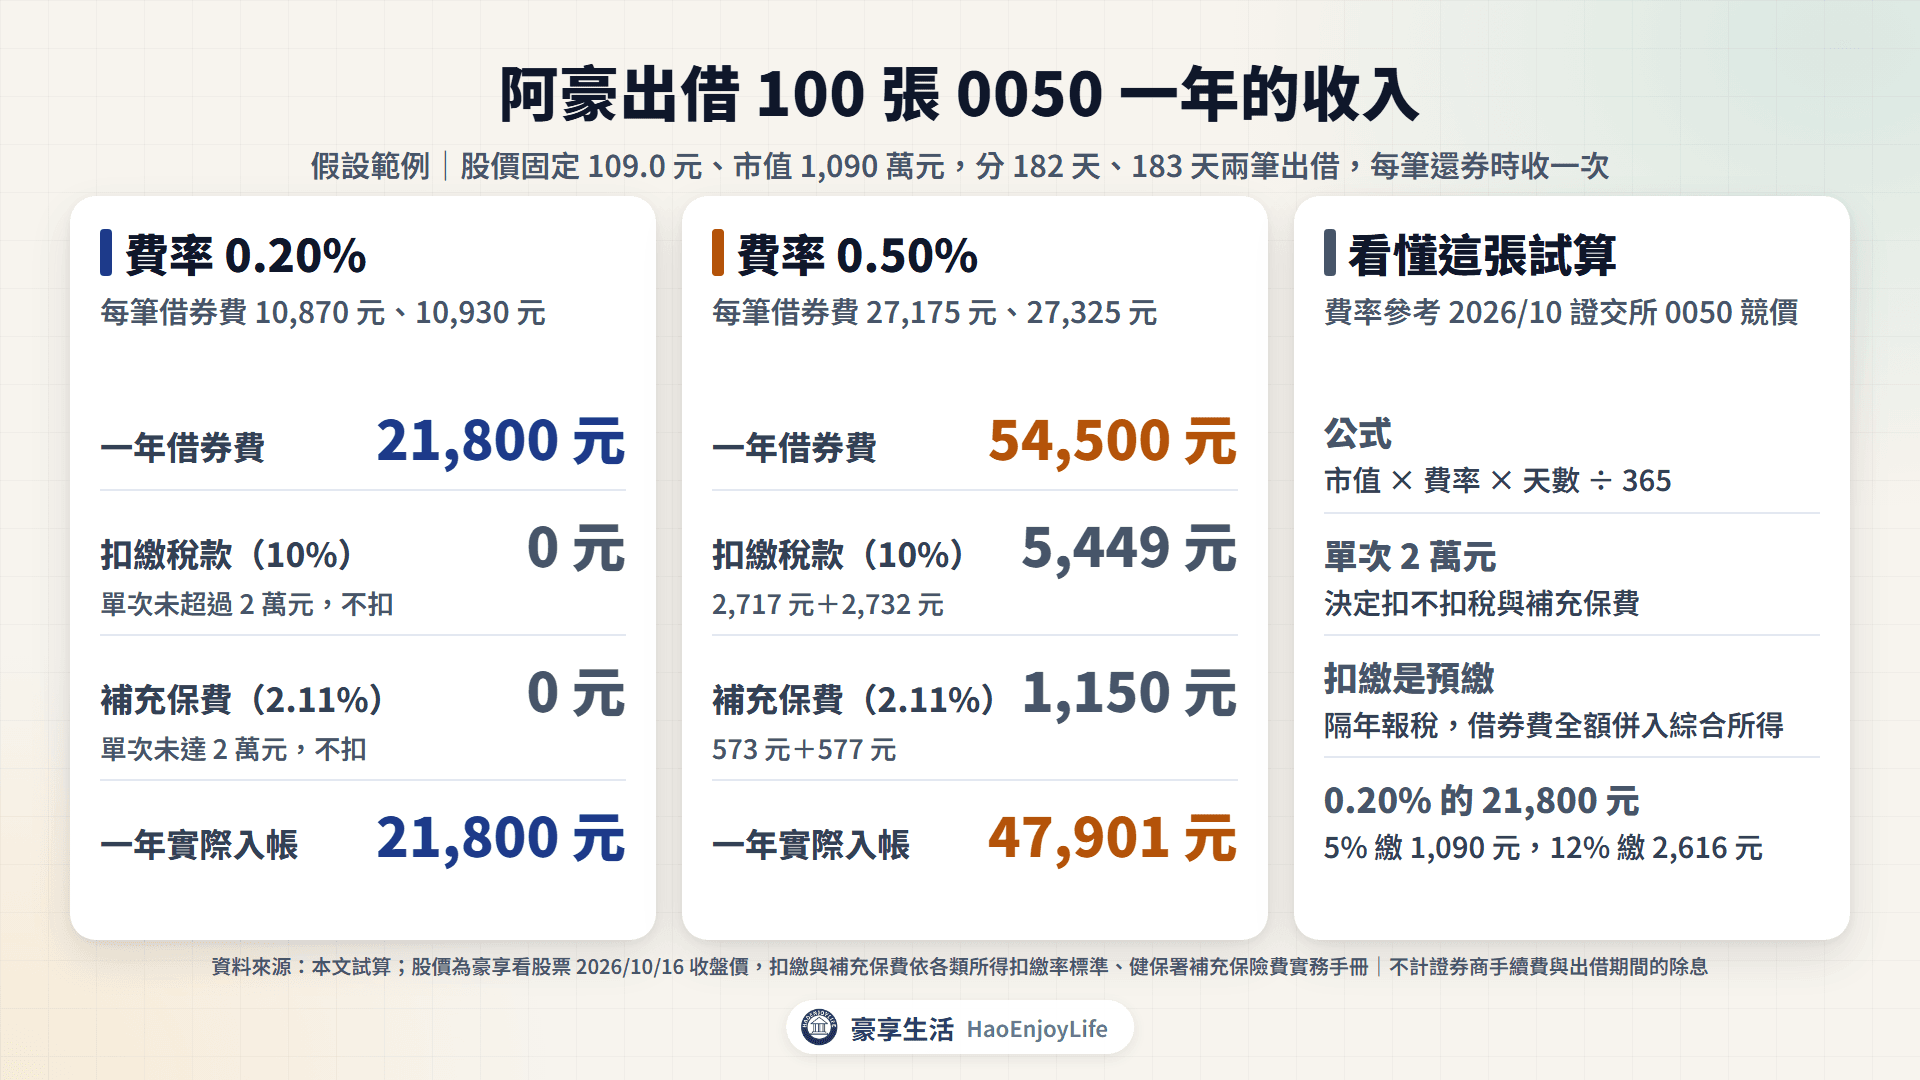
阿豪出借 100 張 0050 一年的收入
| 項目 | 費率 0.20% | 費率 0.50% |
|---|---|---|
| 每筆借券費 | 10,870 元、10,930 元 | 27,175 元、27,325 元 |
| 扣繳稅款(10%) | 0 元(單次未超過 2 萬元) | 2,717 元、2,732 元 |
| 補充保費(2.11%) | 0 元(單次未達 2 萬元) | 573 元、577 元 |
| 一年借券費 | 21,800 元 | 54,500 元 |
| 一年實際入帳 | 21,800 元 | 47,901 元 |
資料來源:本文試算;股價為豪享看股票 2026 年 10 月 16 日收盤價,扣繳與補充保費依各類所得扣繳率標準、健保署實務手冊
算式:
- 0.20%:10,900,000 × 0.20% × 182 ÷ 365 = 10,870 元;183 天是 10,930 元。
- 0.50%:10,900,000 × 0.50% × 182 ÷ 365 = 27,175 元。扣繳 27,175 × 10% = 2,717 元,補充保費 27,175 × 2.11% = 573 元。
扣繳的稅款是預繳,隔年報稅時,借券費要全額併入綜合所得。以 0.20% 的 21,800 元計算,適用 5% 稅率要繳 1,090 元,適用 12% 要繳 2,616 元。
補充:同樣的年費率,收付次數會影響是否扣繳。按月收付時,每次金額較小,比較不會達到 2 萬元門檻,但全年收入仍要申報。
用股票借錢有哪些方式?
想用手上的股票借錢,主要有 3 種管道:
- 證券商的不限用途款項借貸:以已持有的上市櫃證券等擔保,款項撥入本人銀行帳戶,法規沒有限制用途。
- 銀行的股票質借:把股票設定質權給銀行借款,成數、利率與追繳條件依各銀行契約。
- 融資:向證券商借錢買股票,買進的股票就是擔保品,詳見融資融券。
證券金融公司(證金公司)的業務是融資融券、轉融通、認股融資、交割款項融資與有價證券借貸等。管理規則沒有列一般用途的股票擔保借款。
不限用途款項借貸怎麼借?成數、期限與利率
不限用途款項借貸,是證券商以客戶的有價證券等作擔保,借錢給客戶、不限制用途的業務。法源是金管會 2021 年 12 月 28 日發布的令,細節由證交所會同櫃買中心訂定操作辦法。
證券商不限用途款項借貸的主要規定
| 項目 | 規定 |
|---|---|
| 申請資格 | 年滿 20 歲、有完全行為能力的本國人,本國法人,境內華僑及外國人 |
| 擔保品 | 上市櫃有價證券、境內基金、黃金現貨、債券等;不收設質或信託的證券 |
| 可借成數 | 可融資融券的上市櫃證券為前一營業日收盤價的 60%,其他上市櫃證券 40% |
| 期限 | 每筆 6 個月,可展延 6 個月;滿 1 年前經證券商審核,可再展延 6 個月 |
| 利率與手續費 | 證券商自訂,利率以年率在營業場所揭示 |
| 授信額度 | 證券商依徵信核定;財產證明要達合計授信額度的 30% |
| 內部人 | 以自家公司股票擔保時,要設定質權 |
資料來源:證券商辦理不限用途款項借貸業務操作辦法(2026 年 8 月 20 日版)第 2、4、6~8、11、16 條,金管證券字第1100365649號令
利息按借款天數計算,從撥款日算到清償前一日。利率調整時,還沒還的借款從調整日起按新利率計算。
0050 屬於可融資融券的上市證券。阿豪的 100 張 0050,以 109.0 元計算,最多可借 654 萬元。
擔保維持率低於 130% 會怎樣?
證券商每個營業日計算整戶擔保維持率:
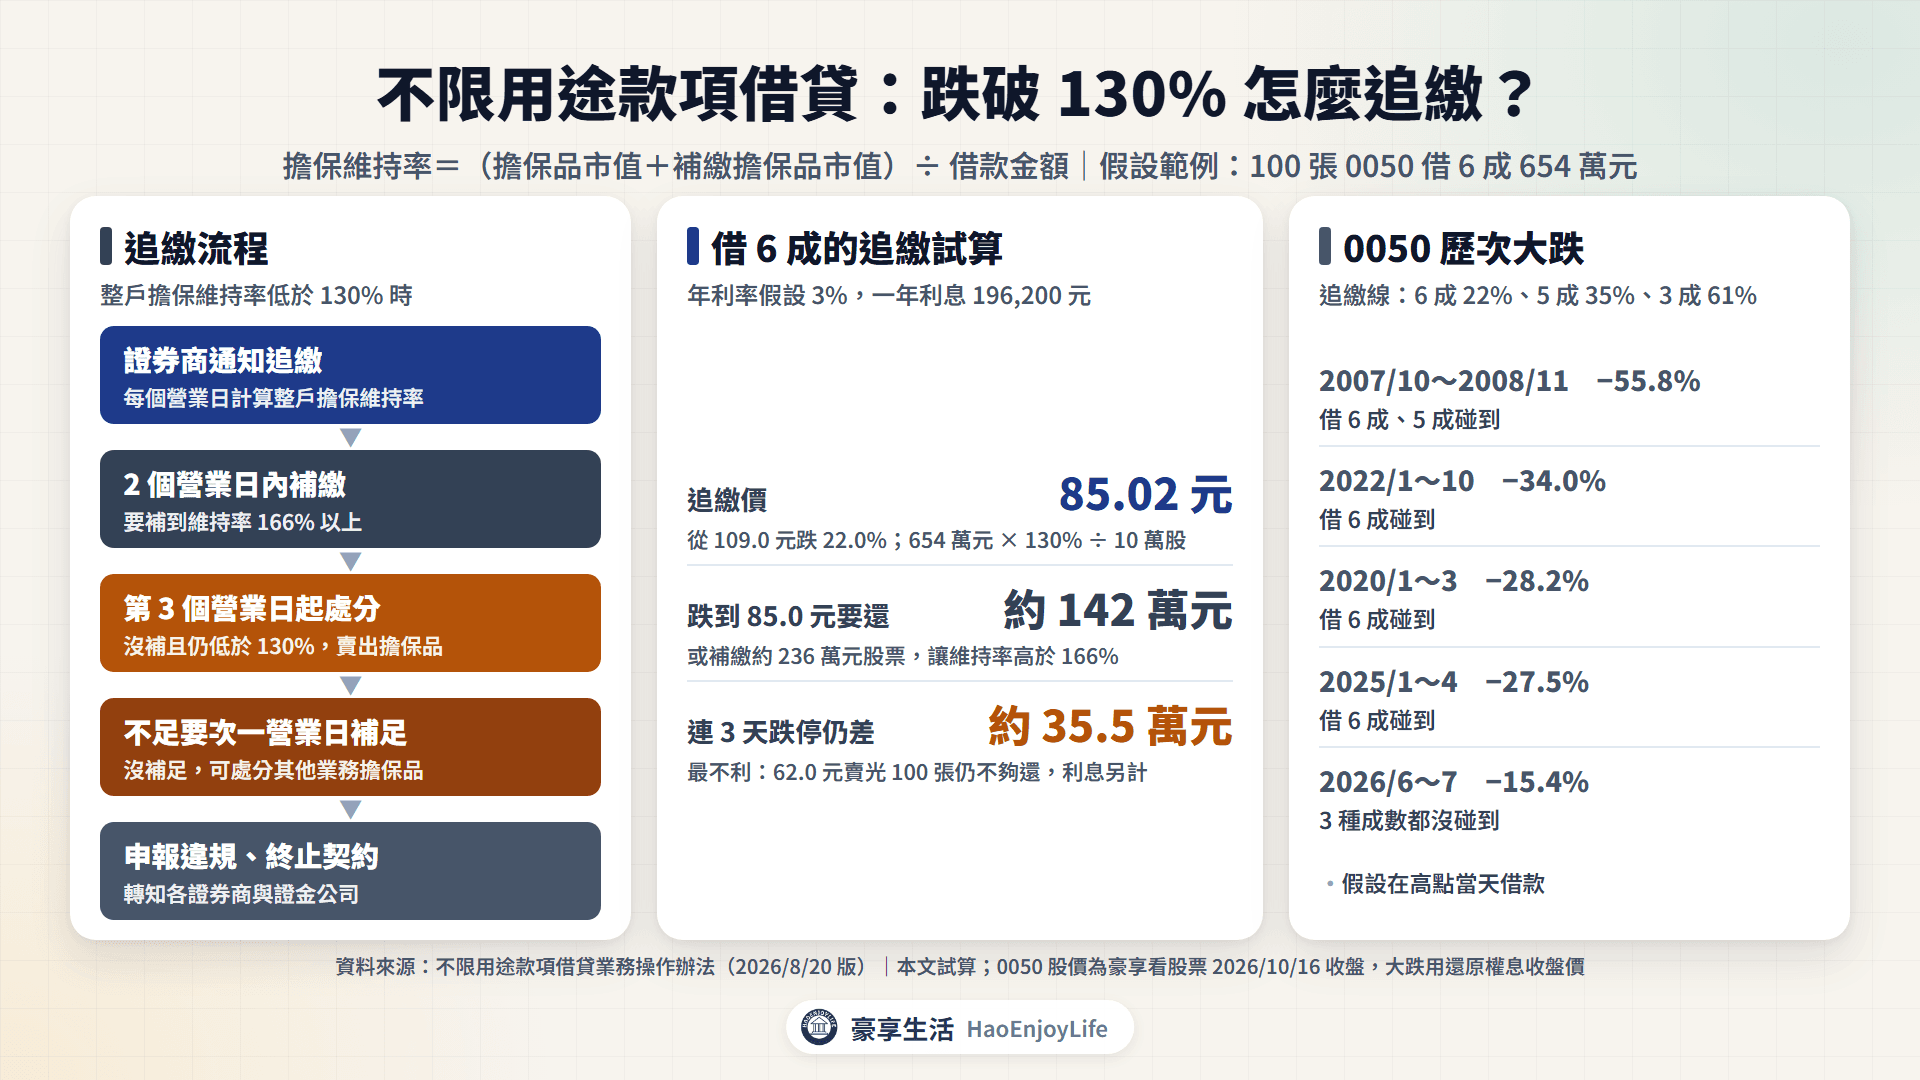
擔保維持率 =(擔保品市值 + 補繳擔保品市值)÷ 借款金額 × 100%
整戶擔保維持率低於 130% 時,從追繳到處分的流程如下:
- 追繳通知:證券商通知你在 2 個營業日內補繳,讓維持率高於 166%。
- 處分擔保品:期限內沒補、維持率仍低於 130%,證券商從第 3 個營業日起賣出擔保品。
- 不足要再補:賣完仍不夠還,要在次一營業日補足;沒補足,證券商可以處分你在其他業務的擔保品。
- 申報違規:限期內仍未清償,證券商會終止契約,並向證交所或櫃買中心申報,轉知各證券商與證金公司。
期限到時維持率回到 130% 以上,可以暫不處分;之後又跌破、當天沒補,次一營業日起就會處分。逾期時,證券商還可以按借款利率的 10% 加收違約金。
和融資不同的是補繳的標準。融資追繳是補足按現價計算的自備款差額,不限用途款項借貸要補到維持率 166% 以上。證券商可以從除權息交易日前 6 個營業日起,用扣除權息後的價格計算擔保品市值。
豪享試算:100 張 0050 借 6 成,跌多少要補錢?
假設阿豪用 100 張 0050 作擔保,向證券商借不限用途款項。股價用 2026 年 10 月 16 日收盤的 109.0 元,年利率假設 3%。
借款成數與 130% 追繳線
| 借款成數 | 借款金額 | 起始擔保維持率 | 追繳線股價 | 跌幅 | 一年利息(3%) |
|---|---|---|---|---|---|
| 6 成 | 654 萬元 | 166.7% | 85.02 元 | 22.0% | 196,200 元 |
| 5 成 | 545 萬元 | 200.0% | 70.85 元 | 35.0% | 163,500 元 |
| 3 成 | 327 萬元 | 333.3% | 42.51 元 | 61.0% | 98,100 元 |
資料來源:本文試算;追繳線股價=借款金額 × 130% ÷ 100,000 股,收盤價低於這個價格就會被追繳
借 6 成、收盤價跌到 85.0 元時,擔保品市值 850 萬元,維持率 129.97%,已經低於 130%。要讓維持率高於 166%,有兩種補法:
- 還一部分錢:借款要降到 850 萬 ÷ 166% ≈ 512 萬元,至少還約 142 萬元。
- 補繳股票:擔保品市值要超過 654 萬 × 166% = 1,085.6 萬元,至少補約 236 萬元的股票。
沒有補繳,最壞會怎樣?
證券商從第 3 個營業日起賣出擔保品,成交價可能比通知時低很多。假設 0050 從 85.0 元連續 3 天跌停,跌到 62.0 元才賣出:
- 賣出所得:62.0 × 100,000 = 620 萬元,扣手續費與證交稅約 1.5 萬元,剩約 618.5 萬元。
- 還不清借款:比本金 654 萬元少約 35.5 萬元,未付的利息另計,要在次一營業日補足。
- 持股全部賣光:100 張 0050 被賣在低點,之後股價回升,也已經沒有持股。
2006 年 6 月以來,0050 單日最大跌幅是 2025 年 4 月 7 日的 10.00%,等於跌停;連續 3 天跌停是壓力情境。
0050 過去的大跌,會碰到追繳線嗎?
0050 歷次大跌與各借款成數的追繳線
| 期間 | 高點到低點跌幅 | 借 6 成(跌 22%) | 借 5 成(跌 35%) | 借 3 成(跌 61%) |
|---|---|---|---|---|
| 2007 年 10 月~2008 年 11 月 | -55.8% | 碰到 | 碰到 | 沒碰到 |
| 2022 年 1 月~10 月 | -34.0% | 碰到 | 沒碰到 | 沒碰到 |
| 2020 年 1 月~3 月 | -28.2% | 碰到 | 沒碰到 | 沒碰到 |
| 2025 年 1 月~4 月 | -27.5% | 碰到 | 沒碰到 | 沒碰到 |
| 2026 年 6 月~7 月 | -15.4% | 沒碰到 | 沒碰到 | 沒碰到 |
資料來源:豪享看股票(還原權息收盤價,2006 年 5 月 30 日~2026 年 10 月 16 日);假設在高點當天借款
借 6 成時,這 5 次大跌有 4 次碰到追繳線。2025 年 4 月 2 日到 9 日的 3 個交易日,0050 就跌了 16.9%。存股為什麼不借錢,詳見存股會虧錢嗎。
不限用途借款、銀行質借和融資差在哪?
融資是借錢買股票,買進的股票就是擔保品。不限用途款項借貸和銀行質借,是用已經持有的股票借出現金。
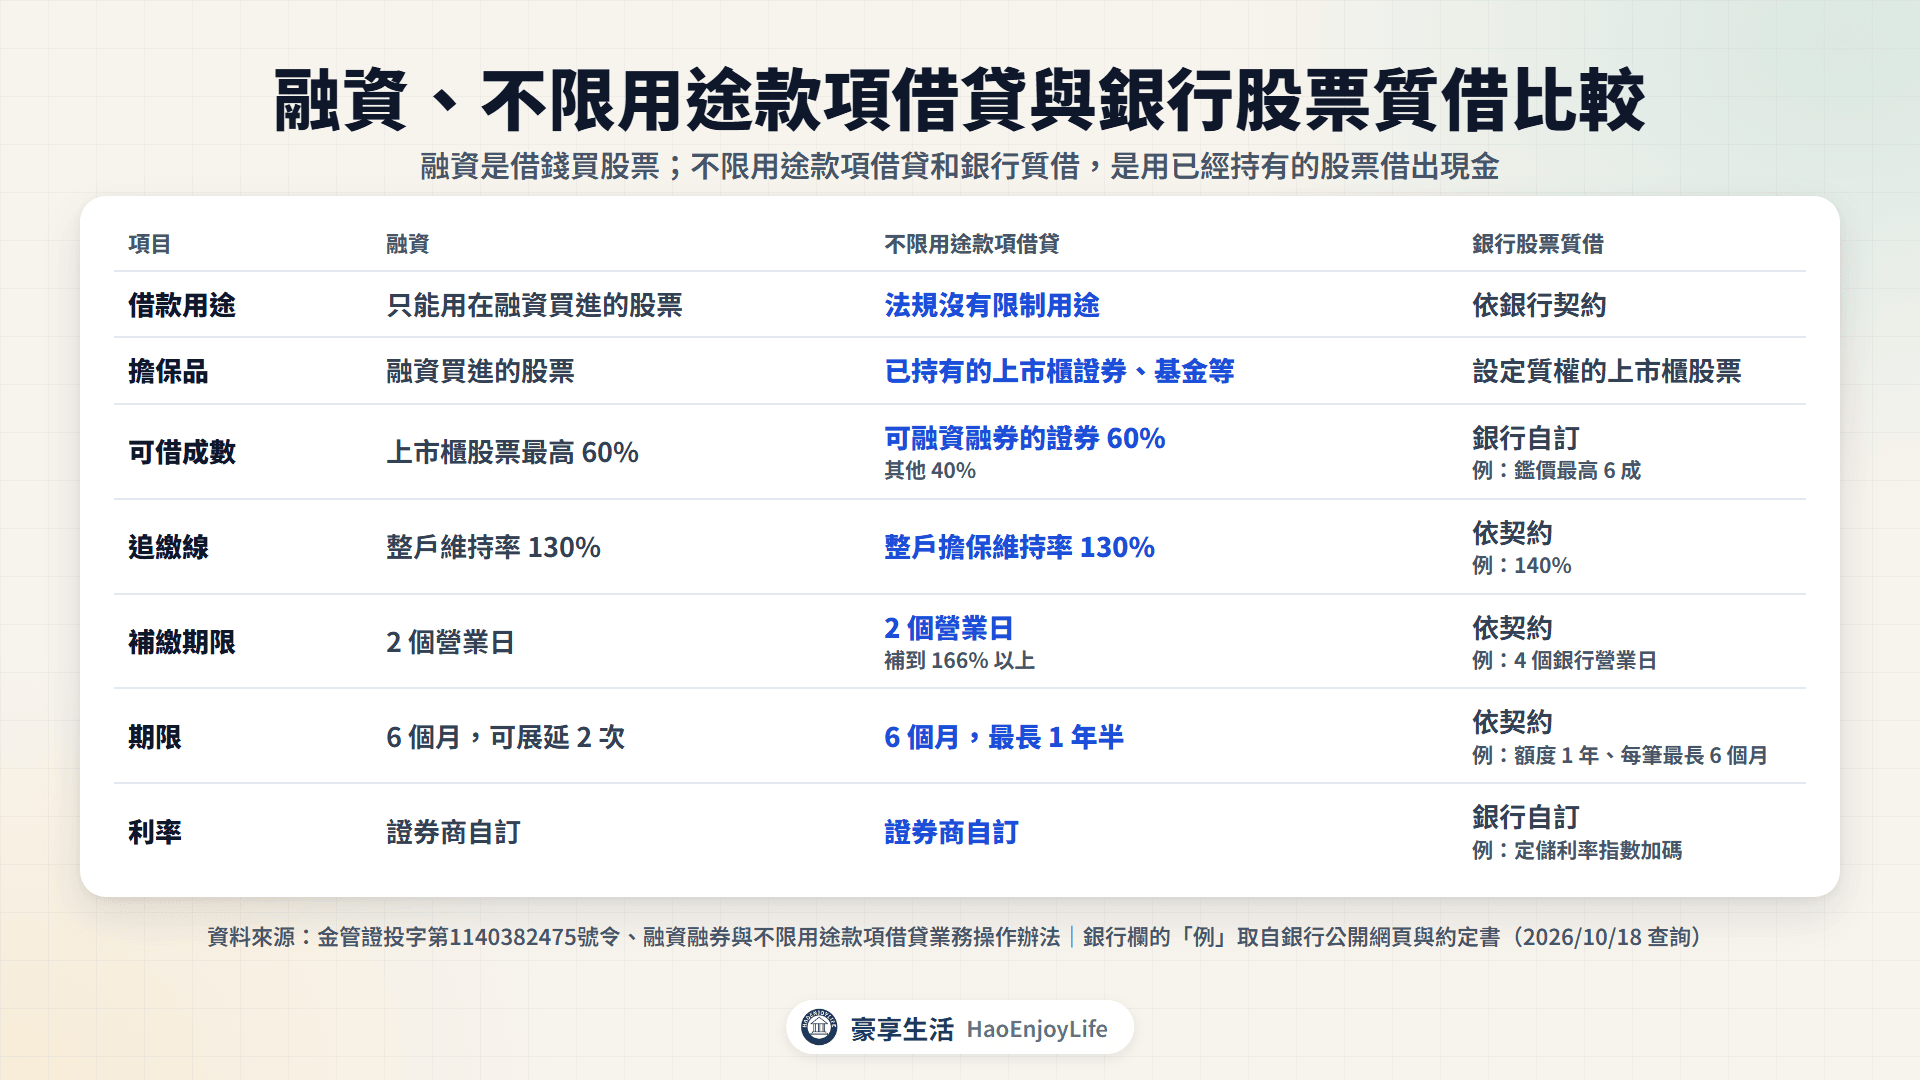
融資、不限用途款項借貸與銀行股票質借比較
| 項目 | 融資 | 不限用途款項借貸 | 銀行股票質借 |
|---|---|---|---|
| 借款用途 | 只能用在融資買進的股票 | 法規沒有限制用途 | 依銀行契約 |
| 擔保品 | 融資買進的股票 | 已持有的上市櫃證券、基金等 | 設定質權的上市櫃股票 |
| 可借成數 | 上市櫃股票最高 60% | 可融資融券的證券 60%,其他 40% | 銀行自訂,例:鑑價最高 6 成 |
| 追繳線 | 整戶維持率 130% | 整戶擔保維持率 130% | 依契約,例:140% |
| 補繳期限 | 2 個營業日 | 2 個營業日,補到 166% 以上 | 依契約,例:4 個銀行營業日 |
| 期限 | 6 個月,可展延 2 次 | 6 個月,最長 1 年半 | 依契約,例:額度 1 年、每筆最長 6 個月 |
| 利率 | 證券商自訂 | 證券商自訂 | 銀行自訂,例:定儲利率指數加碼 |
資料來源:金管證投字第1140382475號令、融資融券業務操作辦法、不限用途款項借貸業務操作辦法;銀行例子為華南銀行〈股票靈活金〉網頁、中國信託〈有價證券擔保借據暨約定書〉,2026 年 10 月 18 日查詢
以上面的銀行網頁為例,手續費是申請或撥貸金額的千分之 2.5,最低 5,000 元。委託銀行賣出設質股票還款,要在前一個營業日帶集保印鑑到分行辦理。
股票出借與質押適合用來做什麼?
股票出借與用股票借錢的常見用途
| 類型 | 說明 |
|---|---|
| 常見用途 | 長期持有、短期內不打算賣出的股票,出借多收借券費 |
| 常見用途 | 短期資金周轉,有確定的還款來源,不想賣出股票 |
| 不適合 | 近期可能賣出,或想參加股東會投票的股票拿去出借 |
| 不適合 | 借錢加碼買股、以股養股,股價下跌時虧損與追繳同時發生 |
| 不適合 | 沒有預備金可以補繳,碰到追繳只能被賣出 |
資料來源:證券商辦理有價證券借貸操作辦法、證券商辦理不限用途款項借貸業務操作辦法;僅說明常見用途
借錢投資與預備金的觀念,詳見股票新手常犯的7個錯誤與投資風險管理怎麼做。
常見問題
Q1:出借中的股票,可以拿去辦不限用途借款嗎?
不行。出借的股票已經撥到借券人的集保帳戶,不在你的帳戶裡。不限用途款項借貸的擔保品,要撥入證券商的擔保品專戶。
Q2:未滿 20 歲可以出借股票嗎?
可以向證券商出借。操作辦法的年滿 20 歲限制,只適用證券商把股票借給客戶;未成年人出借,由法定代理人或監護人辦理開戶。不限用途款項借貸則要年滿 20 歲。
Q3:不限用途借款可以提前還嗎?
可以。用現金償還,或同意證券商賣出擔保品償還都可以,利息算到清償前一日。部分清償時,證券商可依比例退還擔保品。
延伸閱讀
- 借錢管道有哪些?房貸、信貸、信用卡與股票質押利率比較:各種借款的擔保、利率與違約後果
- 借券賣出與當沖是什麼?空方籌碼與短線交易怎麼看:借券人那一方怎麼使用借來的股票
- 融資融券是什麼?融資維持率、券資比與斷頭風險:融資的維持率、追繳與斷頭
- 存股會虧錢嗎?高殖利率陷阱、貼息、減資與景氣循環股:存股為什麼不借錢
免責聲明:本文僅為個人經驗分享與資訊整理,不構成借貸、投資或財務建議,文中提及之任何金融機構、產品或代號均為說明範例,不為申辦、買進、賣出或持有之建議。文中利率、費用、成數與法規以金管會、中央銀行、財政部、銀行公會、證交所、櫃買中心及各金融機構最新公告與契約為準,個人實際條件依金融機構審核結果而定。借款前請評估還款能力,並自行承擔結果。
留言0