 里奇豪
現金增資是公司發行新股、向投資人收取現金。依公司法與證券交易法,新股先保留 10%~15% 給員工、提撥 10% 對外公開承銷。其餘由原股東按持股比例優先認購。
現增除權當天,證交所依認購價與新股數量算出除權參考價;認購價比市價低越多、新股越多,參考價往下調越多。放棄認購的股東股數不變,但持股比例會被稀釋。私募則是把新股賣給特定人,買到的人交付後 3 年內原則上不得轉讓。
現金增資是什麼?公司為什麼要增資?
現金增資是公司增加股本、向認購人收取現金的籌資方式。依公司法第 266 條,發行新股要有三分之二以上董事出席、出席董事過半數同意。
新股面額 10 元的部分記入股本,超過面額的部分記入資本公積,見資產負債表怎麼看。公司要在公告寫明資金用途,常見的是償還借款、購置設備或投資子公司。
增資不只現金增資一種,差別在誰出錢、股價要不要除權:
增資方式比較
| 方式 | 誰出錢 | 除權參考價 |
|---|---|---|
| 現金增資 | 原股東、員工與公開申購的認購人 | 把認購價款算進去 |
| 私募 | 只有應募人 | 不除權 |
| 盈餘轉增資、資本公積轉增資 | 不用出錢,股東無償配股 | 除以(1+無償配股率) |
| 可轉債轉換 | 可轉債持有人用債券換股 | 不除權 |
資料來源:臺灣證券交易所(證交所)除權除息計算結果表、公司法第 267 條、證券交易法第 43-6 條
配股的除權時程與參考價見除權息時程與還原股價。可轉債轉換成股票也會讓股本變大,見可轉債是什麼。
現金增資的新股分給誰?
公司法第 267 條規定,新股先保留給員工,其餘讓原股東優先認購。上市櫃公司還要依證券交易法第 28-1 條,提撥 10% 對外公開發行。
- 員工:保留新股總數的 10%~15%。公司可以限制員工認購的股份不得轉讓,最長 2 年。
- 原股東:依認股基準日的股東名簿,按持股比例優先認購。逾期不認購,就喪失這次的權利。
- 對外公開承銷:價格和員工、原股東相同。承銷商依規定先保留 5%~15% 自行認購,其餘辦理公開申購。
- 沒有認購的部分:原股東與員工放棄的股份,公告多半授權董事長洽特定人,按發行價格認購。
2026 年 4 檔上市公司現金增資條件
| 公司 | 新股股數 | 認購價 | 員工/原股東/公開承銷 | 原股東每千股可認購 | 公告用途 |
|---|---|---|---|---|---|
| 景碩(3189) | 7,000 萬股 | 145 元 | 15%/75%/10% | 114.90 股 | 償還銀行借款 |
| 華通(2313) | 4,200 萬股 | 205 元 | 10%/80%/10% | 28.19 股 | 充實營運資金及償還銀行借款 |
| 國喬(1312) | 4 億股 | 14 元 | 10%/80%/10% | 284.04 股 | 償還銀行借款及購置機器設備 |
| 永豐金(2890) | 6.4 億股 | 35.15 元 | 10%/80%/10% | 34.61 股 | 投資子公司永豐金證券及償還債務 |
資料來源:證交所除權明細、公開資訊觀測站各公司重大訊息。查證日期 2026-10-13。
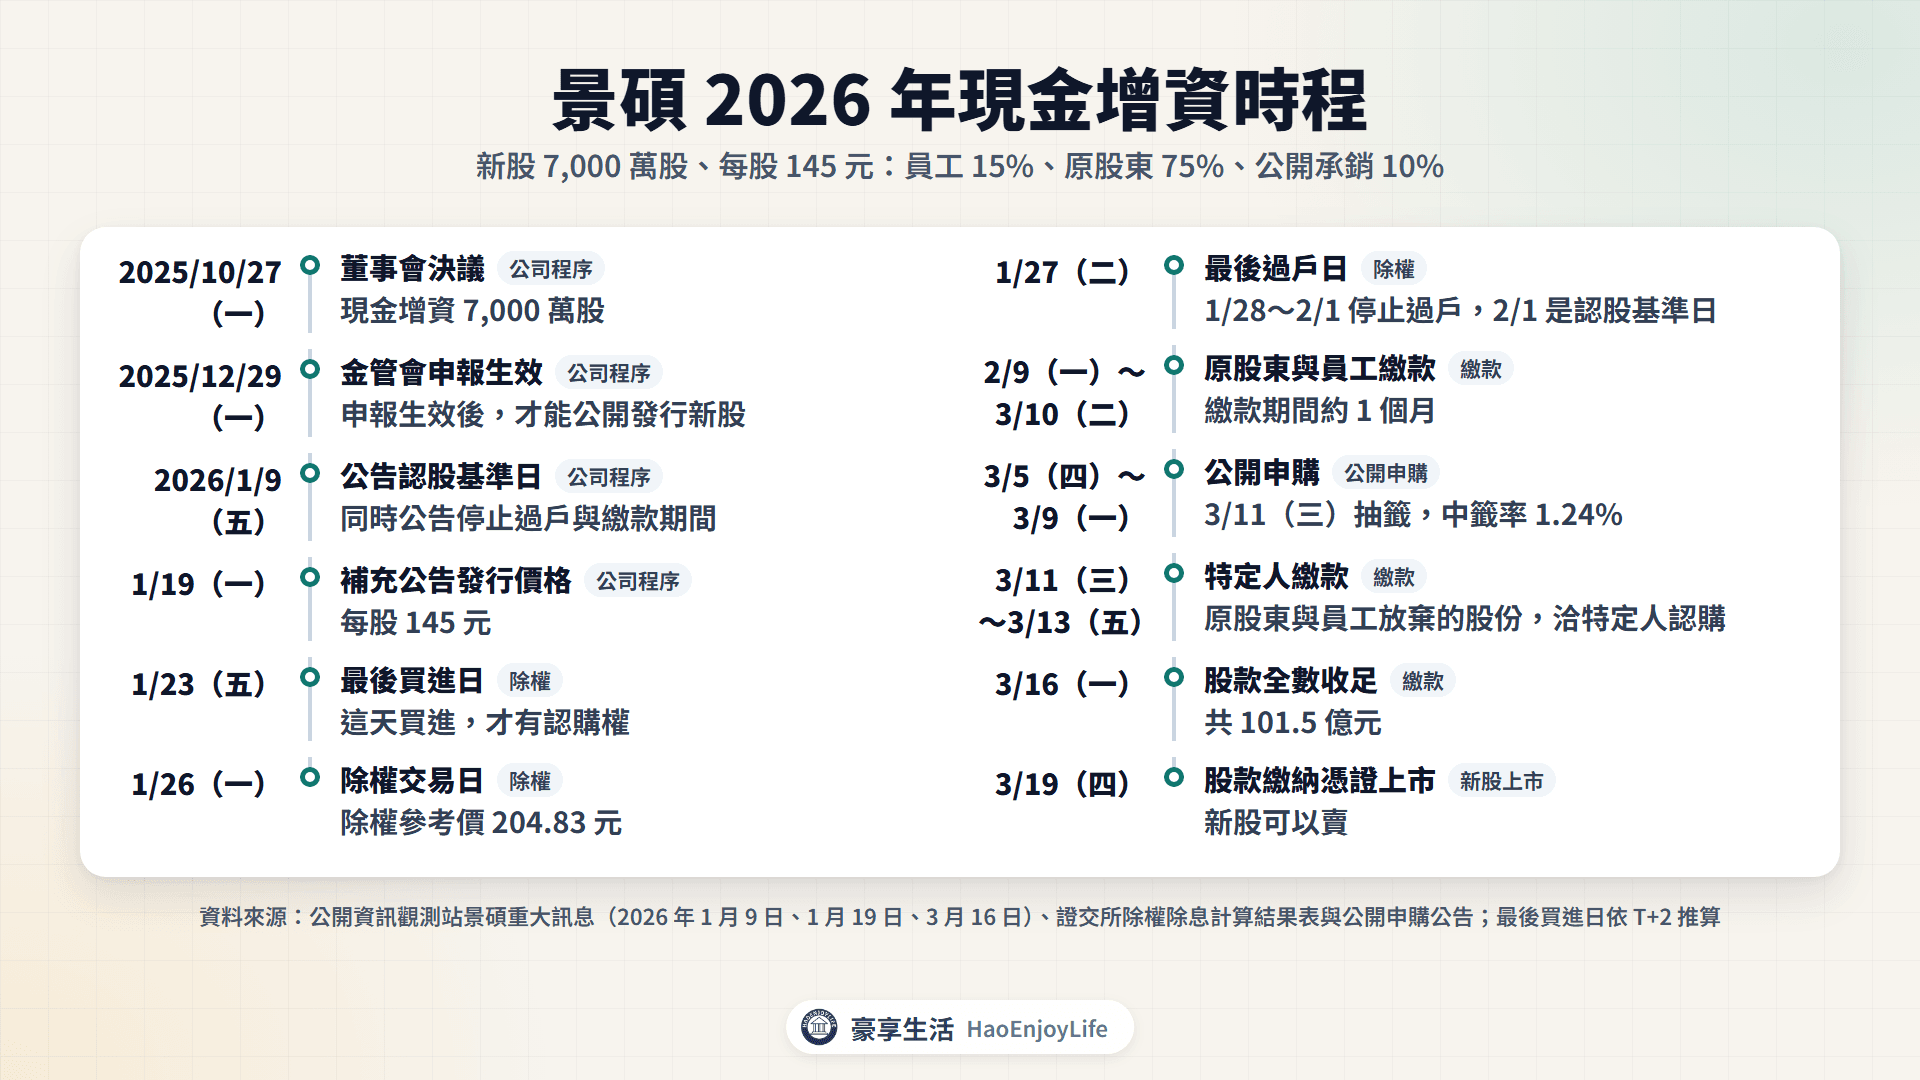
公開發行新股前,公司要把增資計畫、財務報表等資料送證券主管機關(公司法第 268 條)。以景碩為例,董事會 2025 年 10 月 27 日決議,金融監督管理委員會(金管會)12 月 29 日申報生效。2026 年 1 月,景碩才公告認股基準日。
現增認購與繳款的時程怎麼排?
現增除權和配股除權一樣,最晚要在除權交易日的前一個營業日買進,才有認購權。除權交易日當天才買進的股票,交割日落在停止過戶期間,股東名簿上不會是你。
以景碩為例,從定價到新股可以賣,前後 2 個月:
景碩 2026 年現金增資時程
| 日期 | 事件 |
|---|---|
| 2025/10/27(一) | 董事會決議現金增資 7,000 萬股 |
| 2025/12/29(一) | 金管會申報生效 |
| 2026/1/9(五) | 公告認股基準日、停止過戶與繳款期間 |
| 1/19(一) | 補充公告發行價格,每股 145 元 |
| 1/23(五) | 最後買進日:這天買進,才有認購權 |
| 1/26(一) | 除權交易日:除權參考價 204.83 元 |
| 1/27(二) | 最後過戶日 |
| 1/28(三)~2/1(日) | 停止過戶,2/1 是認股基準日 |
| 2/9(一)~3/10(二) | 原股東與員工繳款 |
| 3/5(四)~3/9(一) | 公開申購,3/11 抽籤 |
| 3/11(三)~3/13(五) | 特定人繳款 |
| 3/16(一) | 股款全數收足,共 101.5 億元 |
| 3/19(四) | 股款繳納憑證上市,新股可以賣 |
資料來源:公開資訊觀測站景碩重大訊息(2026 年 1 月 9 日、1 月 19 日、3 月 16 日)、證交所除權除息計算結果表與公開申購公告;最後買進日依 T+2 推算
繳款期間各家不同
繳款期間由公司訂定。景碩原股東繳款約 1 個月;華通、國喬與永豐金都只有約 1 週,永豐金訂在 11 月 2 日到 6 日。
股款收足後,新股先以股款繳納憑證上市買賣,交易規定和股票相同(證交所營業細則第 73 條)。在股款繳納憑證上市以前,認購的新股不能賣。
過了繳款期限沒繳會怎樣?
公司會訂 1 個月以上的催繳期限,期滿還沒繳,就喪失認購權利(公司法第 142 條,由第 266 條準用)。以華通為例,繳款期限 7 月 14 日截止,催繳期間是 7 月 15 日到 8 月 17 日下午 3 點 30 分。
催繳期間才繳款的人,新股要到 9 月 3 日才撥入集保帳戶。準時繳款的人,股款繳納憑證 7 月 27 日就上市了。
現增除權參考價怎麼算?
證交所的除權參考價公式,把新股的認購價款加進公司價值,再除以增資後的總股數:
除權參考價=(前一日收盤價-息值+認購價×現增配股率)÷(1+無償配股率+現增配股率)
沒有配息、配股時,息值與無償配股率都是 0。現增配股率是整次新股數除以原流通股數,員工與公開承銷的股數都要算進去。
以豪享公司試算
假設有一家公司叫做豪享公司,已發行 1 億股,前一天收盤 100 元。豪享公司現金增資 1,000 萬股、每股 80 元,員工與公開承銷各 10%,原股東每千股可認購 80 股。
- 現增配股率:1,000 萬股÷1 億股=0.1。
- 除權參考價:(100+80×0.1)÷(1+0.1)=98.18 元。
常見的錯誤,是把原股東每千股可認購的股數當成配股率。景碩原股東每千股認購 114.90 股,整次新股則是原股數的 15.32%。用 15.32% 算出 204.83 元,和證交所公布的相同;用 11.49% 會算成 206.89 元。
現增除權當天的漲跌停為什麼不對稱?
認購價低於前一天收盤時,漲停以前一天收盤價計算,跌停以除權參考價計算(證交所營業細則第 67 條)。所以除權當天的跌停價,可能比前一天收盤低 10% 以上。
2026 年 4 檔現增除權交易日的參考價與漲跌停
| 公司 | 除權交易日 | 前一日收盤 | 認購價 | 除權參考價 | 漲停 | 跌停 | 當天收盤 |
|---|---|---|---|---|---|---|---|
| 景碩 | 1/26 | 214 元 | 145 元 | 204.83 元 | 235 元 | 184.5 元 | 208 元 |
| 華通 | 6/22 | 259.5 元 | 205 元 | 257.64 元 | 285 元 | 232 元 | 259.5 元 |
| 國喬 | 6/11 | 13.2 元 | 14 元 | 13.4 元 | 14.7 元 | 11.9 元 | 12.85 元 |
| 永豐金 | 10/7 | 45.4 元 | 35.15 元 | 44.97 元 | 49.9 元 | 40.5 元 | 44.65 元 |
資料來源:證交所除權除息計算結果表、除權明細、營業細則第 62 條與第 67 條;當天收盤為豪享看股票原始日 K
景碩的漲停是 214×1.1=235.4 元,往下取到升降單位,得到 235 元。跌停是 204.83×0.9=184.35 元,往上取到 184.5 元,比前一天收盤低 13.8%。
國喬的認購價 14 元,比前一天收盤 13.2 元還高,參考價反而往上調到 13.4 元。這時規則倒過來:漲停以參考價計算,跌停以前一天收盤計算。
開盤競價基準也不一樣。含現增的除權,開盤競價基準取最接近減除股利參考價的檔位;沒有配息配股時就是前一天收盤,景碩是 214 元。
放棄認購會怎樣?股權稀釋怎麼算?
放棄認購,股數不變,但公司總股數變多,持股比例會被稀釋。除權參考價又把認購價的折價攤進每一股,放棄的人市值也會變少。
豪享公司現增:持有 1 張的 3 種結果
| 情況 | 股數 | 另繳現金 | 以參考價計算的市值 | 和除權前相比 | 持股比例 |
|---|---|---|---|---|---|
| 除權前 | 1,000 股 | 0 元 | 100,000 元 | — | 0.00100% |
| 全部認購 | 1,080 股 | 6,400 元 | 106,034 元 | 扣掉另繳的錢,少 366 元 | 0.000982% |
| 放棄認購 | 1,000 股 | 0 元 | 98,180 元 | 少 1,820 元 | 0.000909% |
假設例;以除權參考價 98.18 元計算,未計手續費、稅與除權後的股價變動。
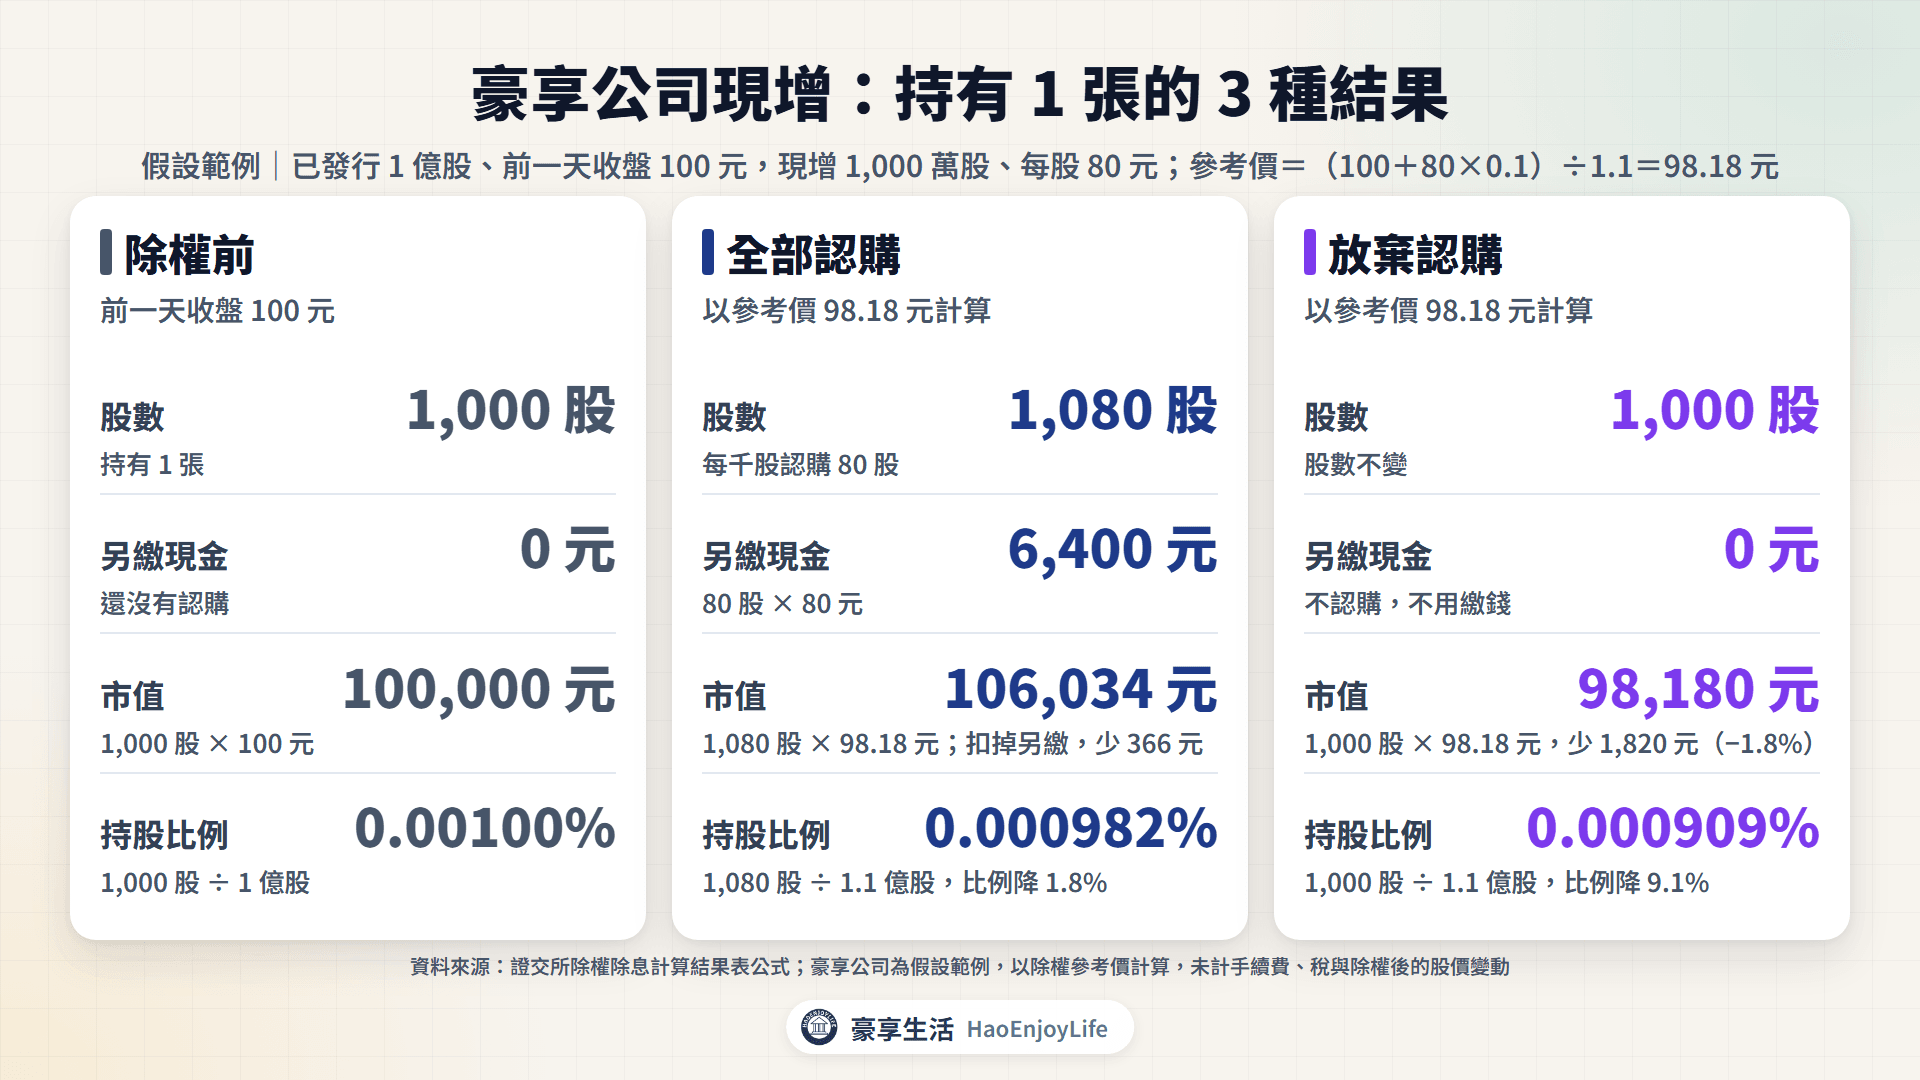
放棄認購的人,持股比例少了 9.1%,市值少 1.8%。全部認購的人也少了 366 元,因為員工與公開承銷拿到的 20% 新股,同樣是用 80 元買到。
認購價越低、新股越多,稀釋越大。景碩的認購價只有前一天收盤的 67.8%,持有 1 張可認購 114 股。放棄認購以參考價計算少 9,170 元(−4.3%);認購 114 股,少 2,349 元。
認股權利可以賣掉嗎?
公司法第 267 條第 4 項規定,原股東的新股認購權利,可以和原有股份分開、單獨轉讓。不過證交所營業細則規定可以上市買賣的,是新股權利證書與股款繳納憑證,不是認股權利本身。
實際能不能轉讓、怎麼辦理,要看公司公告與股務代理機構的規定。不想參與的股東,可以放棄認購,或在最後買進日以前賣出股票,讓買方取得認購權。
不足 1 股的畸零股怎麼辦?
依持股比例算出來不足 1 股的部分,叫做畸零股。景碩、華通、國喬、永豐金的公告都寫明,股東可以在停止過戶日起 5 日內,向公司股務單位拼湊成整股認購。逾期沒有拼湊的,由董事長洽特定人按發行價格認購。
繳款後到新股上市前,股價可能跌破認購價
認購的錢繳出去以後,要等股款繳納憑證上市才能賣。華通 7 月 14 日繳款截止日收 225.5 元,7 月 31 日收 169 元,比認購價 205 元低 17.6%。1 張新股帳上少 36,000 元,最大虧損是全部的認購價款。
一般投資人怎麼參加現增?公開申購抽籤
不是原股東,也可以參加對外公開承銷的公開申購。申購數量超過承銷數量時,由證交所電腦抽籤,中籤才扣款買到新股。承銷價就是這次現增的認購價。
公開申購的規定
| 項目 | 規定 |
|---|---|
| 資格 | 中華民國國民,在受託券商有證券交易戶、款項劃撥銀行帳戶與集保帳戶 |
| 申購數量 | 每檔只能選 1 家券商,每人限 1 個申購單位,例如景碩 1,000 股、國喬 4,000 股 |
| 費用 | 處理費 20 元,另付中籤通知郵寄工本費 |
| 時程 | 第 1 天開始申購,第 3 天截止並存足款項,第 4 天扣款,第 5 天抽籤 |
| 沒有抽中 | 第 6 天退回價款與工本費,處理費不退 |
| 申購不足 | 合格申購人全部視為中籤,不必抽籤 |
| 承銷價下限 | 不得低於前 1、3、5 個營業日擇一計算的收盤均價(扣除除權息)的 7 成 |
資料來源:中華民國證券商業同業公會〈證券商承銷或再行銷售有價證券處理辦法〉第 53、54、56、58 條、〈承銷商會員輔導發行公司募集與發行有價證券自律規則〉第 6 條。查證日期 2026-10-13。
要先開好證券戶與交割帳戶,流程見股票開戶全攻略。景碩公開承銷 700 萬股,扣掉承銷商保留的 15%,公開申購是 595 萬股。
2026 年 3 檔現增公開申購的結果
| 公司 | 申購期間 | 承銷價 | 申購單位 | 合格件數 | 中籤率 | 申購截止日收盤 | 新股上市日收盤 |
|---|---|---|---|---|---|---|---|
| 景碩 | 3/5~3/9 | 145 元 | 1,000 股 | 476,007 件 | 1.24% | 264.5 元 | 383.5 元(3/19) |
| 華通 | 7/13~7/15 | 205 元 | 1,000 股 | 116,215 件 | 3.07% | 248 元 | 199.5 元(7/27) |
| 國喬 | 6/30~7/2 | 14 元 | 4,000 股 | 6,997 件 | 100% | 14.45 元 | 13.1 元(7/14) |
資料來源:證交所公開申購公告(2026 年);收盤價為豪享看股票原始日 K
景碩中籤 1 張要繳 145,000 元,以 3 月 19 日收盤計算,市值 383,500 元。不過 47.6 萬件申購裡,只有 1.24% 抽中。
華通與國喬在新股上市當天,收盤都低於承銷價。國喬的申購數量不足,合格的 6,997 件全部中籤,每件 4,000 股,上市日以收盤計算少 3,600 元。
2026 年 1 月 1 日到 10 月 9 日,上市櫃公司現增的公開申購已完成配售 78 件,中籤率中位數 1.77%。其中國喬、巨虹 2 件申購不足,中籤率 100%。
私募和公開增資差在哪?
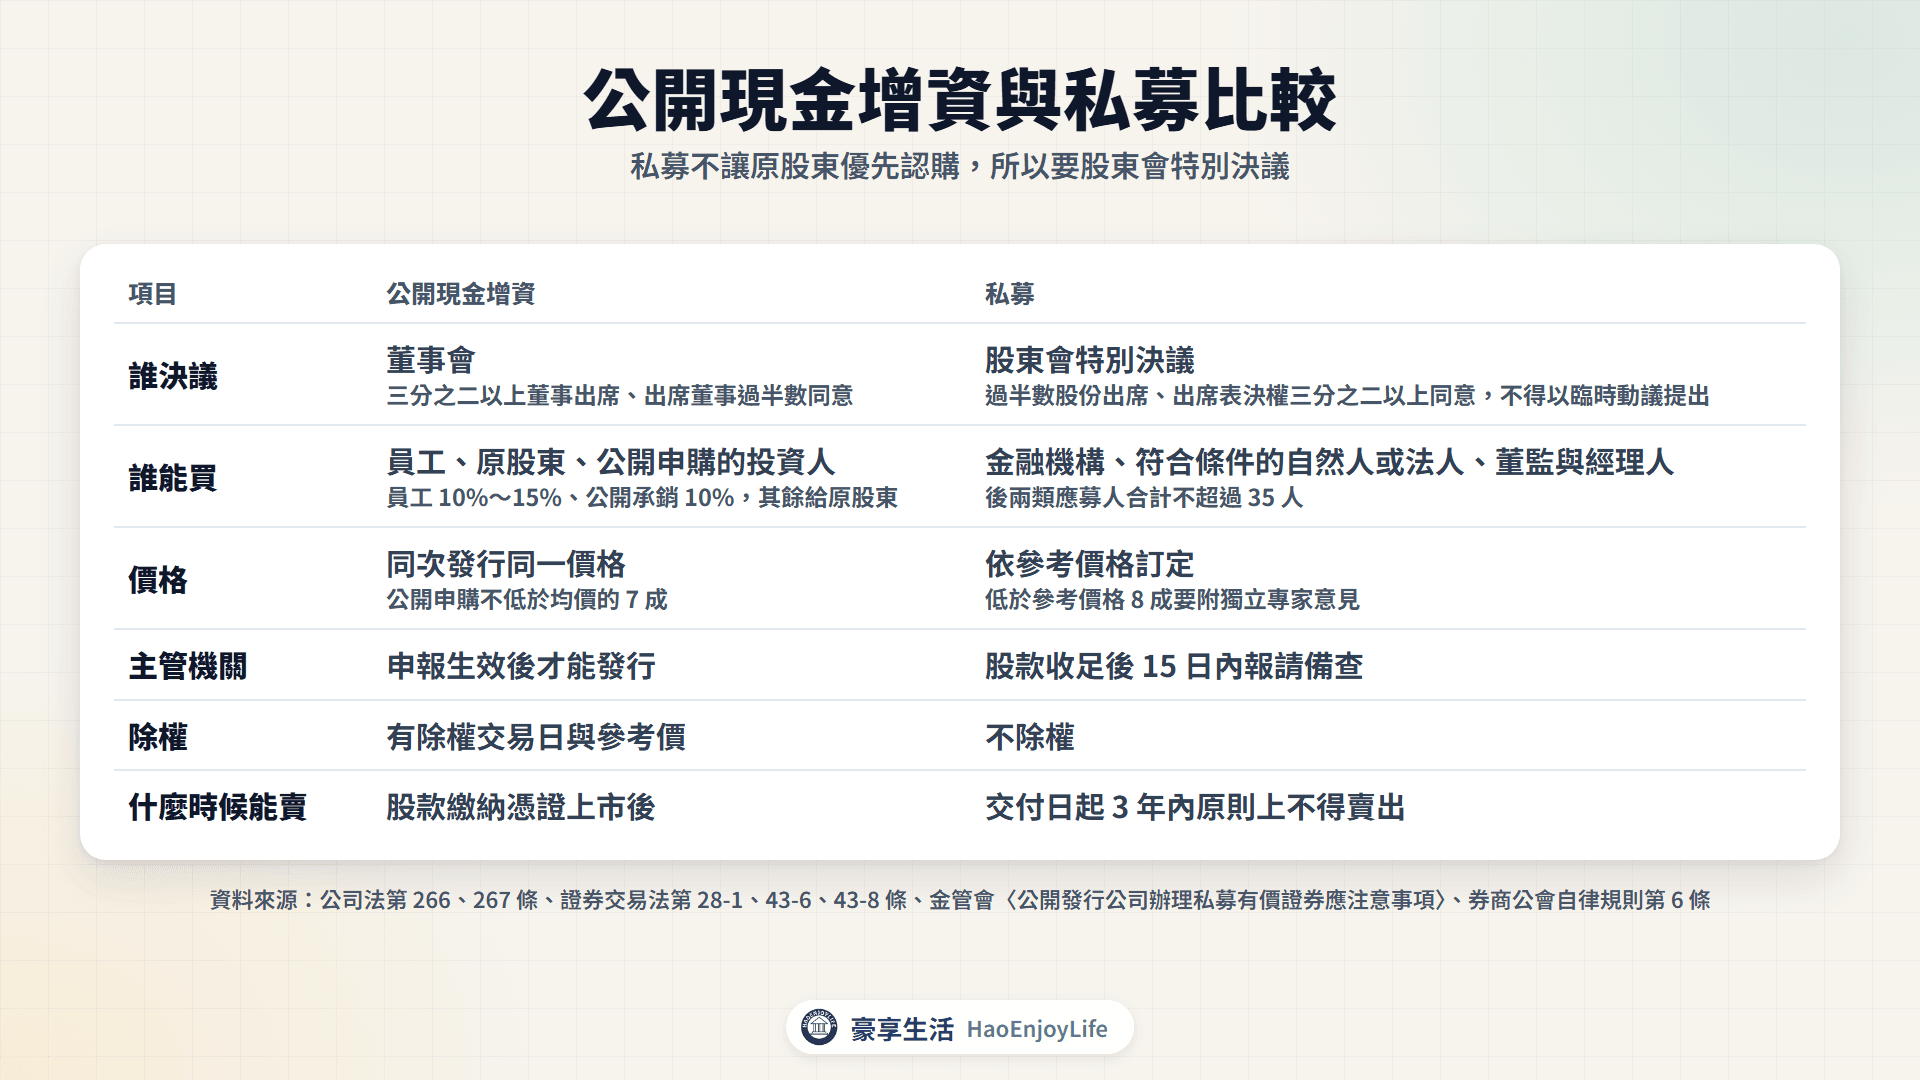
私募是公司直接把新股賣給特定人,不辦公開承銷,也不讓原股東優先認購。因為繞過了原股東,私募要經股東會特別決議,買到的人交付後 3 年內原則上不得轉讓。
公開現金增資與私募比較
| 項目 | 公開現金增資 | 私募 |
|---|---|---|
| 誰決議 | 董事會:三分之二以上董事出席、出席董事過半數同意 | 股東會:過半數股份出席、出席表決權三分之二以上同意,不得以臨時動議提出 |
| 誰能買 | 員工、原股東、公開申購的投資人 | 金融機構、符合條件的自然人或法人、公司董監與經理人;後兩類合計不超過 35 人 |
| 價格 | 同次發行同一價格;公開申購不低於均價的 7 成 | 依參考價格訂定;低於 8 成要附獨立專家意見 |
| 主管機關 | 申報生效後才能發行 | 股款收足後 15 日內報請備查 |
| 除權 | 有除權交易日與參考價 | 不除權 |
| 什麼時候能賣 | 股款繳納憑證上市後 | 交付日起 3 年內原則上不得賣出 |
資料來源:公司法第 266 條、證券交易法第 28-1 條、第 43-6 條、第 43-8 條、金管會〈公開發行公司辦理私募有價證券應注意事項〉。查證日期 2026-10-13。
私募價格怎麼訂?
上市櫃公司的私募參考價格,取下面兩個基準中較高的一個,都要扣除除權息:
- 定價日前 1、3 或 5 個營業日擇一計算的收盤均價。
- 定價日前 30 個營業日的收盤均價。
私募普通股價格低於參考價格的 8 成時,股東會開會通知要附上獨立專家意見。應募人是公司內部人或關係人時,價格不得低於參考價格的 8 成。
金管會也規定,最近年度有獲利、沒有累積虧損的公司,原則上要公開募集。只有資金全部用來引進策略性投資人等情況,才能辦理私募。
以南亞科為例
南亞科(2408)2026 年 3 月 25 日董事會訂定私募價格。應募人是 Sandisk、Kioxia、Solidigm 與 Cisco 旗下公司,共認購約 3.52 億股。每股 223.9 元,合計約 787.2 億元。
南亞科 2026 年私募價格怎麼來
| 項目 | 數字 |
|---|---|
| 定價日前 1、3、5 個營業日收盤均價 | 216.5 元、224.5 元、241.9 元 |
| 定價日前 30 個營業日收盤均價 | 263.3 元,較高,作為參考價格 |
| 私募價格 | 223.9 元,參考價格的 85.04% |
| 和定價日前一天收盤 216.5 元相比 | 高 3.4% |
資料來源:公開資訊觀測站南亞科重大訊息(2026 年 3 月 25 日);均價依豪享看股票原始日 K 驗算
股價剛跌了一段時,30 日均價會比較高,私募價格就可能高於當時的市價。
這些股票交付後 3 年內不得賣出。滿 3 年後,還要取得證交所同意函、向金管會補辦公開發行,才能上市交易。
現增除權後股價會跌嗎?
常見說法是「現增是利空,除權後股價會跌」。除權參考價只是把新股攤進去之後的起點,2026 年的例子漲跌都有。
4 檔現增前後的原始股價
| 公司 | 最後買進日收盤 | 除權參考價 | 除權日收盤 | 新股上市日收盤 | 資料最後一天收盤 |
|---|---|---|---|---|---|
| 景碩 | 214 元(1/23) | 204.83 元 | 208 元 | 383.5 元(3/19) | 955 元(9/29) |
| 華通 | 259.5 元(6/18) | 257.64 元 | 259.5 元 | 199.5 元(7/27) | 246 元(10/7) |
| 國喬 | 13.2 元(6/10) | 13.4 元 | 12.85 元 | 13.1 元(7/14) | 15.15 元(10/8) |
| 永豐金 | 45.4 元(10/6) | 44.97 元 | 44.65 元 | 截至 10/13 未上市(11/2~11/6 繳款) | 44.05 元(10/8) |
資料來源:證交所除權除息計算結果表;股價為豪享看股票原始日 K,最後一欄是本機資料最後一天的收盤,各檔日期不同
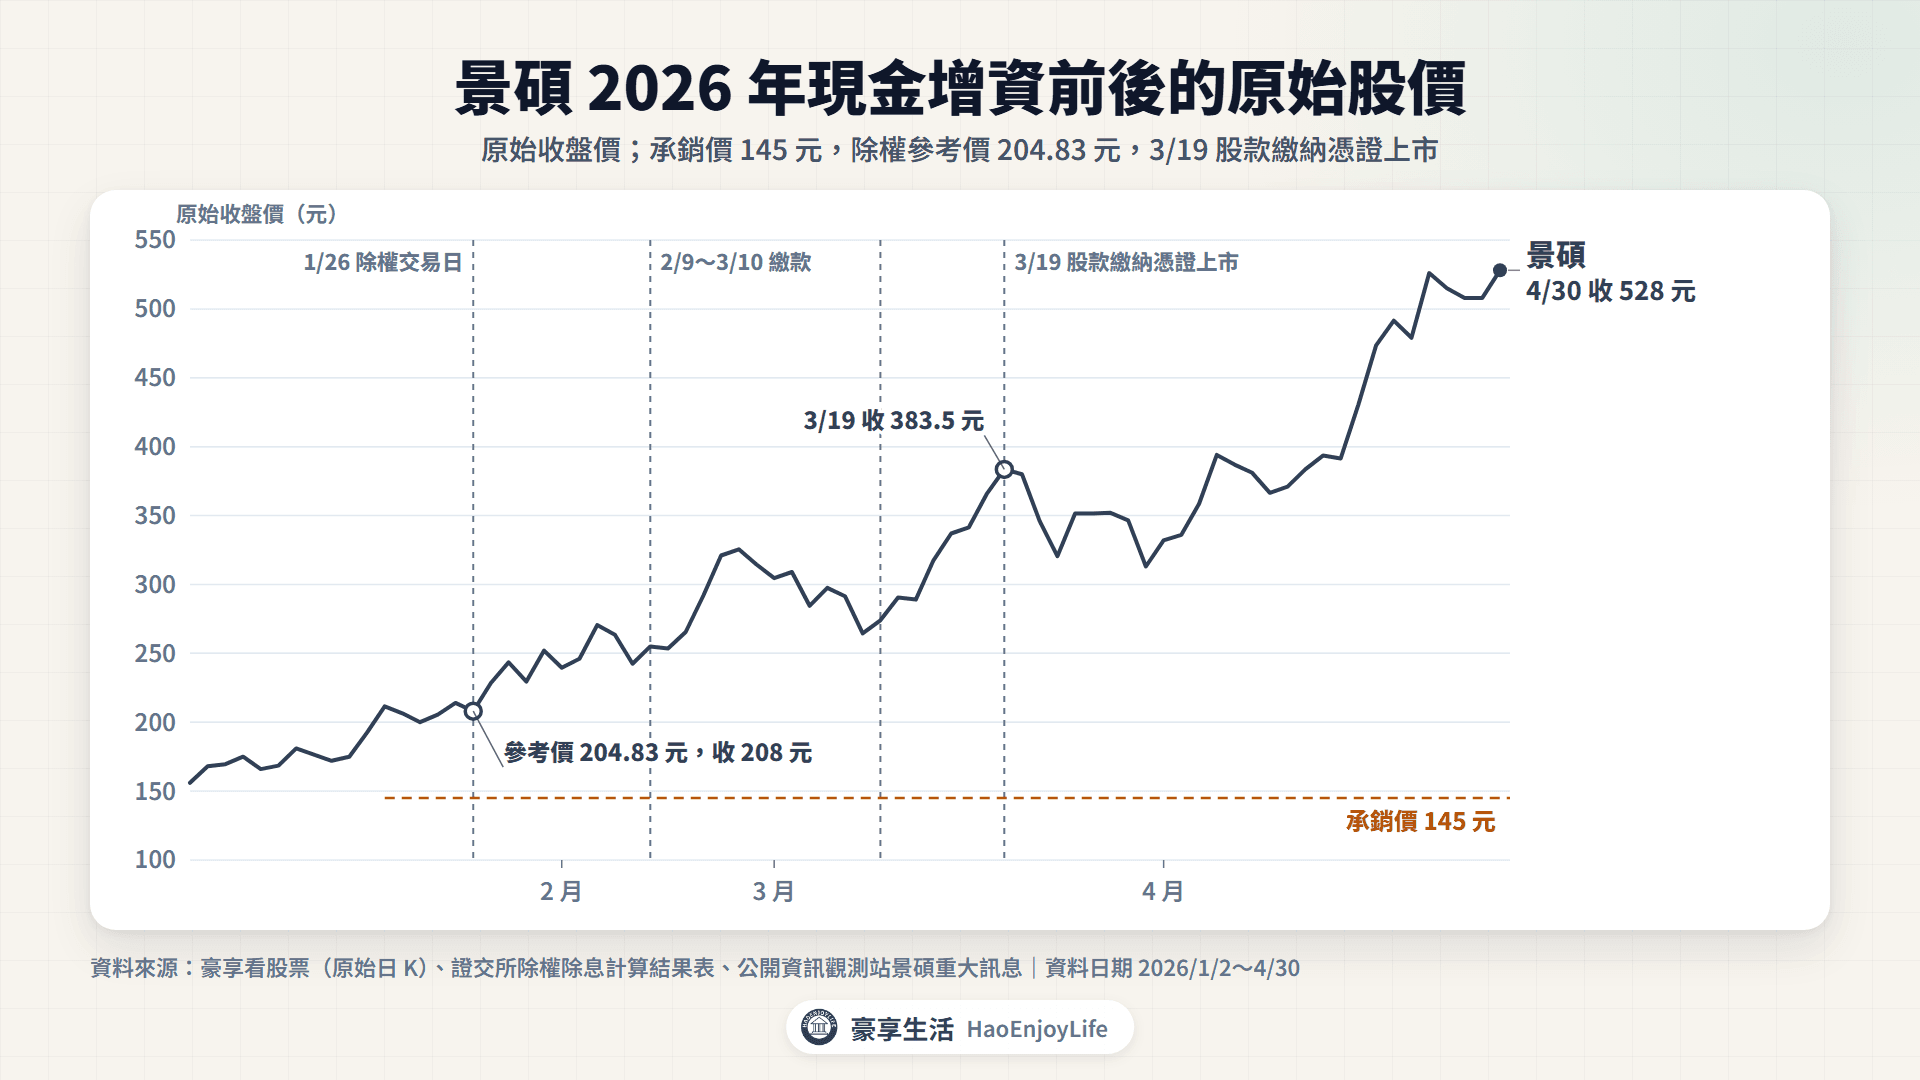
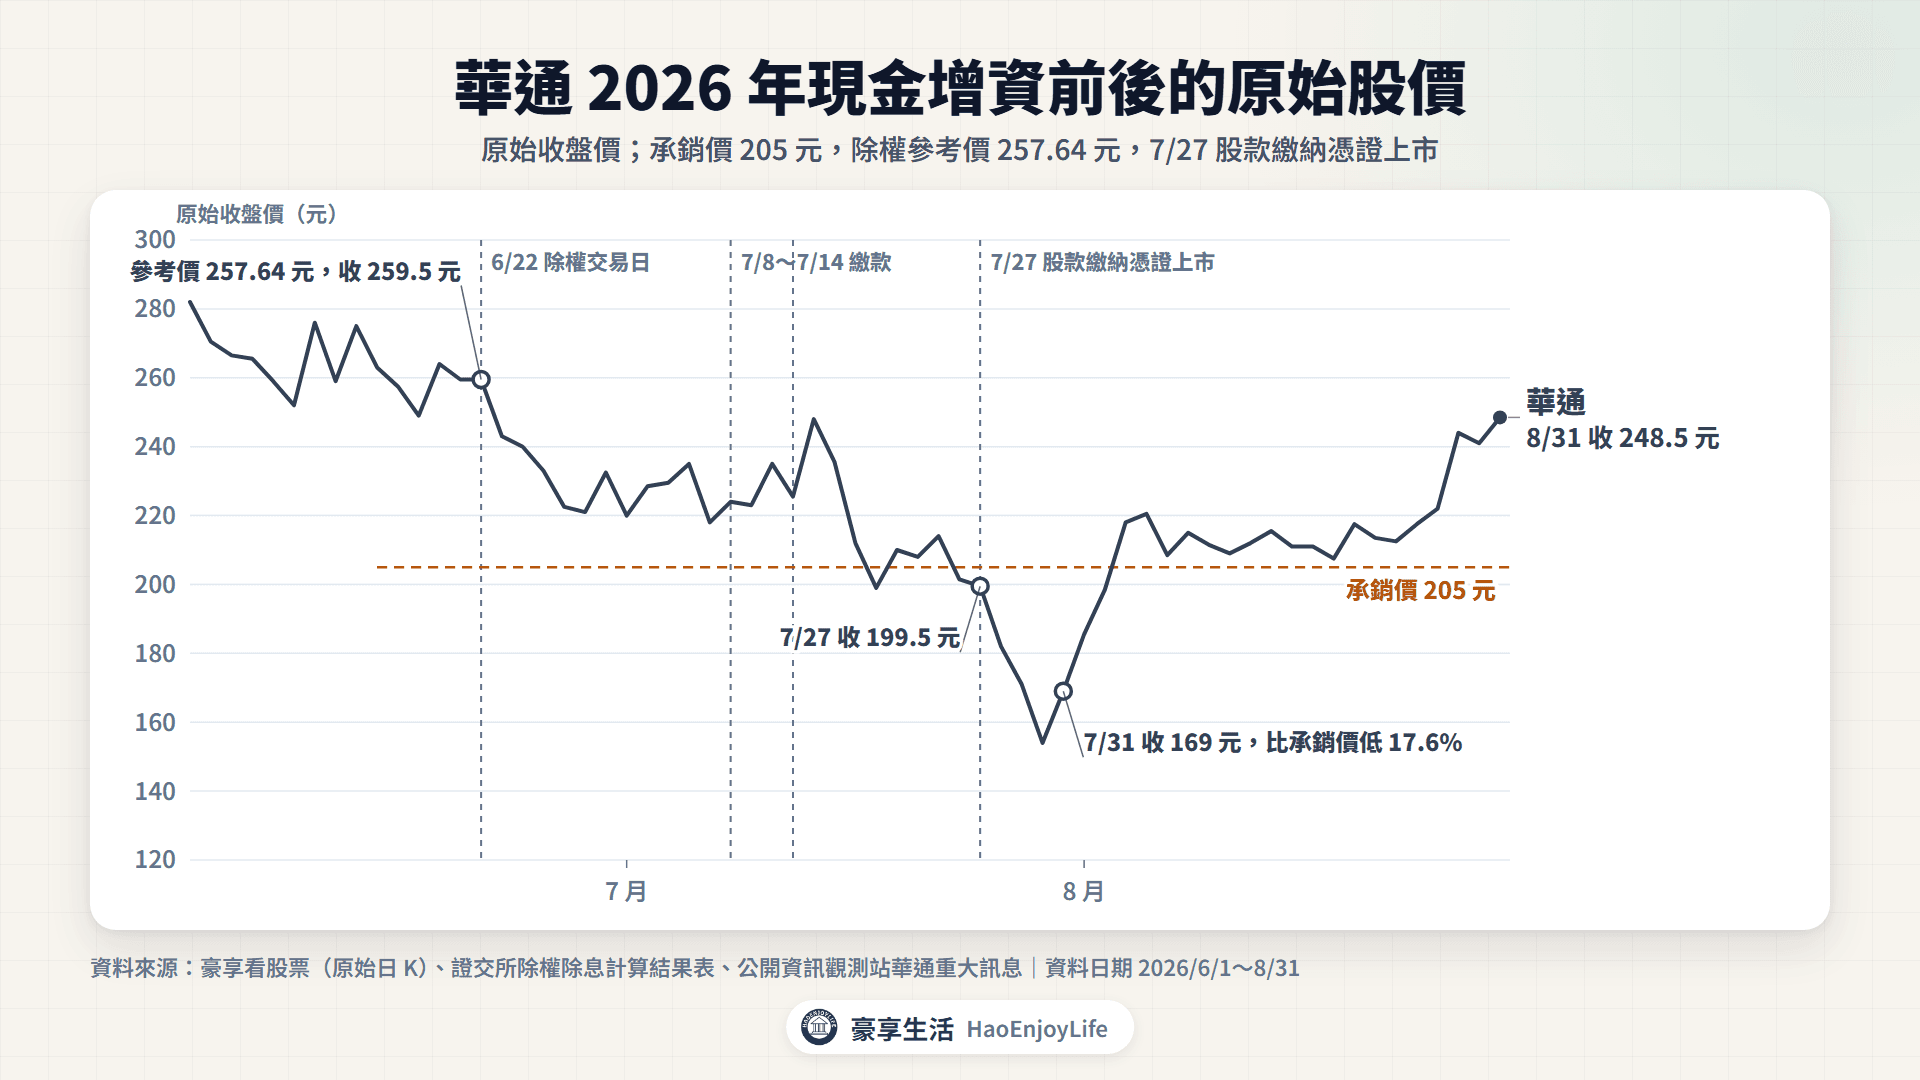
景碩從 1 月 23 日到 3 月 19 日上漲 79.2%,同期加權指數漲 5.4%。華通從 6 月 18 日到 7 月 27 日下跌 23.1%,同期加權指數跌 6.1%。
國喬除權當天收 12.85 元,比參考價低 4.1%。永豐金除權後兩天,收盤也都在參考價之下,10 月 8 日收 44.05 元,仍比認購價 35.15 元高 25.3%。
常見問題
Q1:員工認購的現增股可以馬上賣嗎?
不一定。公司法第 267 條第 6 項規定,公司可以限制員工認購的股份在一定期間內不得轉讓,最長 2 年,實際限制看各公司的規定。
Q2:現增除權後,還原股價會調整嗎?
各看盤軟體的做法不同。豪享看股票的還原日 K 沒有調整現金增資,景碩 1 月 23 日的還原收盤是 213.63 元,只扣了 7 月的除息。比較現增前後的股價,用原始日 K 比較清楚。
Q3:股票借出去了,還能參加現增認購嗎?
可以,但要透過借券人。出借人要在期限前把認購價款交給借券人,再由借券人撥給新股,見除權息對ETF、可轉債、融券有何影響。
延伸閱讀
- 減資是好是壞?現金減資、虧損減資的換股與參考價:減資後股數變少,參考價怎麼算
- 除權息時程怎麼看?最後買進日、停止過戶與還原股價:最後買進日、停止過戶與 T+2
- 可轉債是什麼?到期還本、轉換股票與公司為何發行:可轉債轉換和現金增資的稀釋比較
- 資產負債表怎麼看?資產、負債、股東權益與償債能力指標:股本與資本公積在財報的位置
- 新藥股怎麼看?:研發期新藥公司為什麼常靠增資
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0