 里奇豪
航空股是經營客運與貨運的航空公司,營收來自機票、燃油附加費與貨運運費,最大的成本是燃油。看航空股要同時看三件事:旅客人次與載客率、航空貨運的貨量與運價,以及油價。
2026 年航空業同時遇到兩股力量。AI 伺服器出口帶動空運,華航上半年貨運收入年增 24.9%;2 月底美伊衝突推高油價,華航航油均價年增 66.3%,獲利反而下滑。
航空貨運承攬業(又稱空運承攬、貨代)向航空公司買艙位,再賣給貨主,並提供報關、倉儲等服務。台股相關公司有台驊控股、中菲行、捷迅;國內宅配物流有嘉里大榮與宅配通。
資料截至:股價到 2026 年 10 月 14 日(還原權息),月營收到 2026 年 9 月;法說、官方統計與公告到 2026 年 10 月 15 日。
延伸閱讀:航運股三大類差在哪
航空與物流產業鏈有哪些環節?
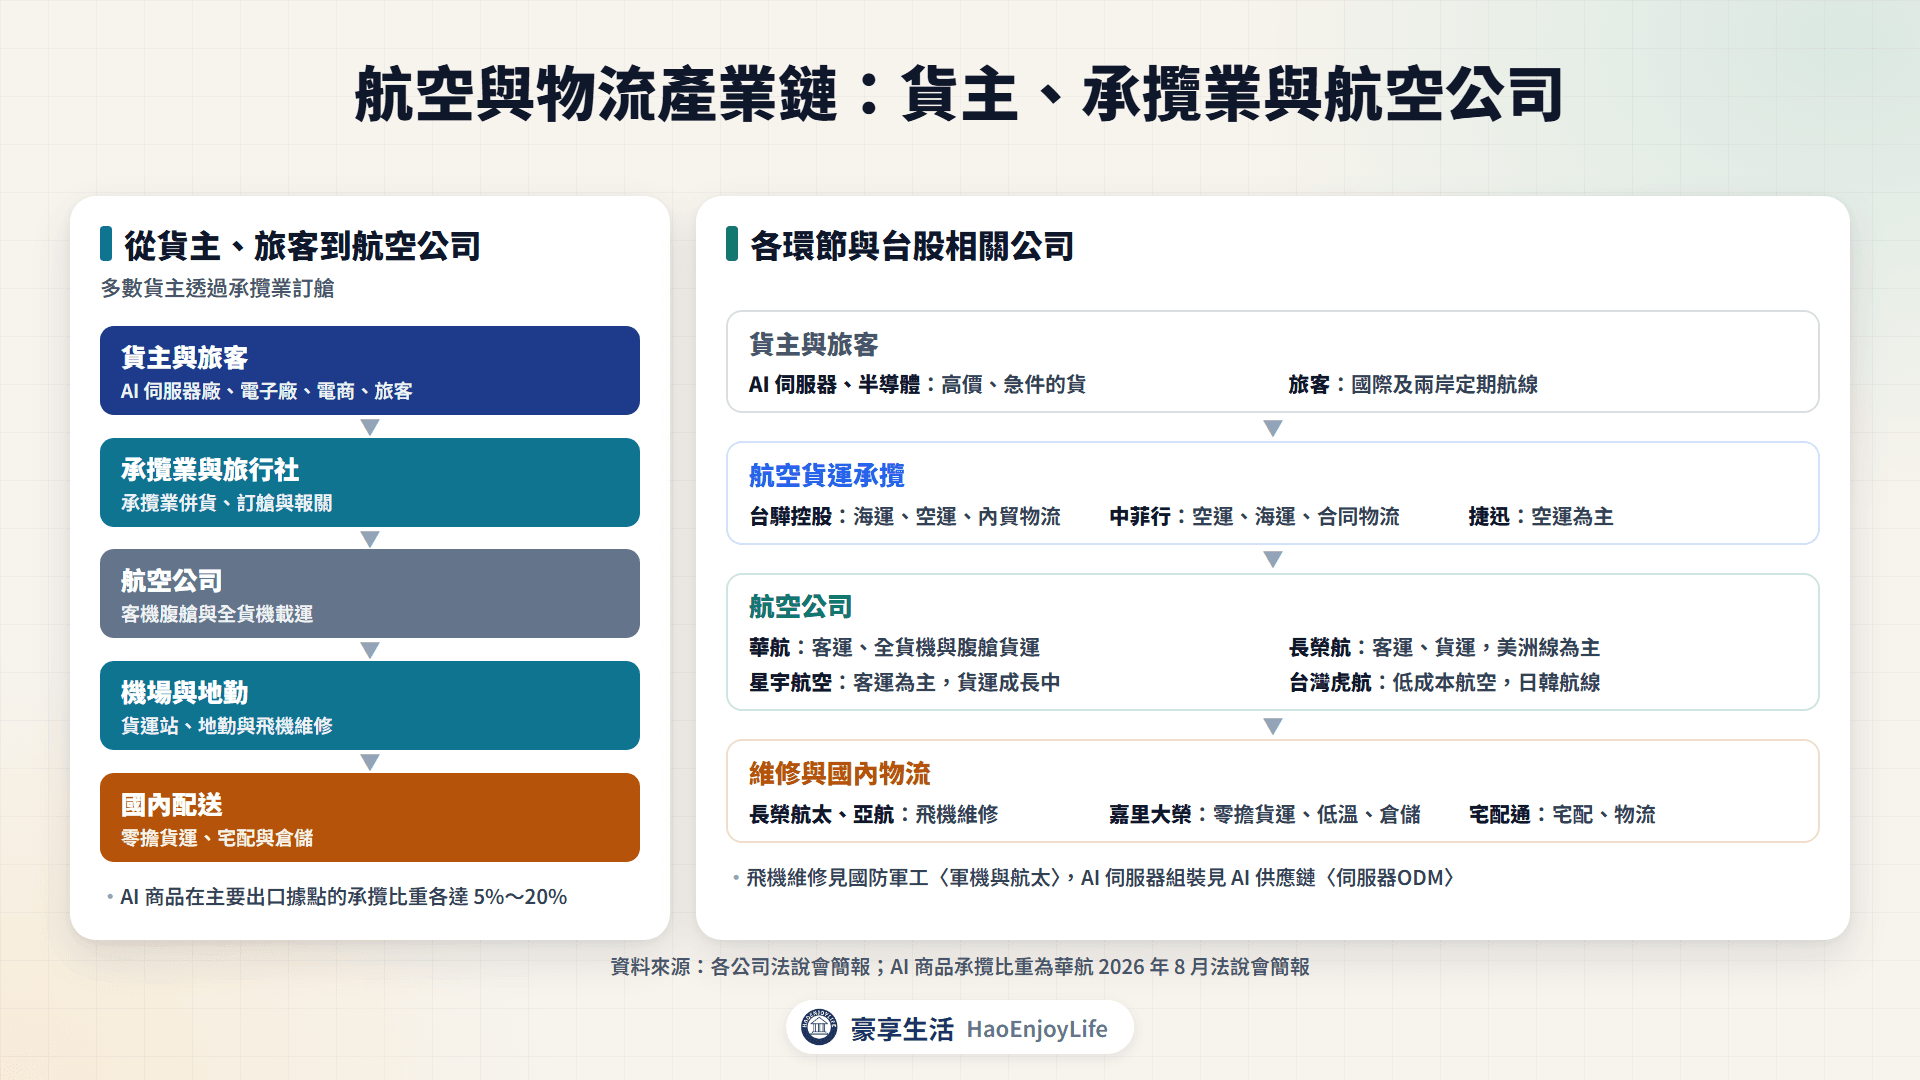
航空與物流產業鏈從貨主與旅客開始,經過承攬業與旅行社,再到航空公司、機場與地勤。
航空與物流相關公司的類型
| 類型 | 怎麼賺錢 | 台股相關公司 |
|---|---|---|
| 傳統航空 | 機票、燃油附加費、貨運運費 | 華航、長榮航、星宇航空 |
| 低成本航空 | 低票價,加上選位、行李等附帶收入 | 台灣虎航 |
| 航空貨運承攬 | 買艙位轉賣貨主,加上報關、倉儲服務 | 台驊控股、中菲行、捷迅 |
| 國內宅配物流 | 零擔貨運、宅配與倉儲 | 嘉里大榮、宅配通 |
| 航太維修 | 替航空公司維修飛機與零組件 | 長榮航太、亞航 |
資料來源:各公司法說會簡報
多數貨主不直接向航空公司訂艙,而是透過承攬業併貨、訂艙與報關。長榮航太與亞航的飛機維修,詳見軍機與航太。
航空客運需求從哪裡來?旅客人次與載客率
航空客運需求看兩個數字:旅客人次和載客率。載客率是載客人數除以座位數,數字越高代表座位賣得越滿。
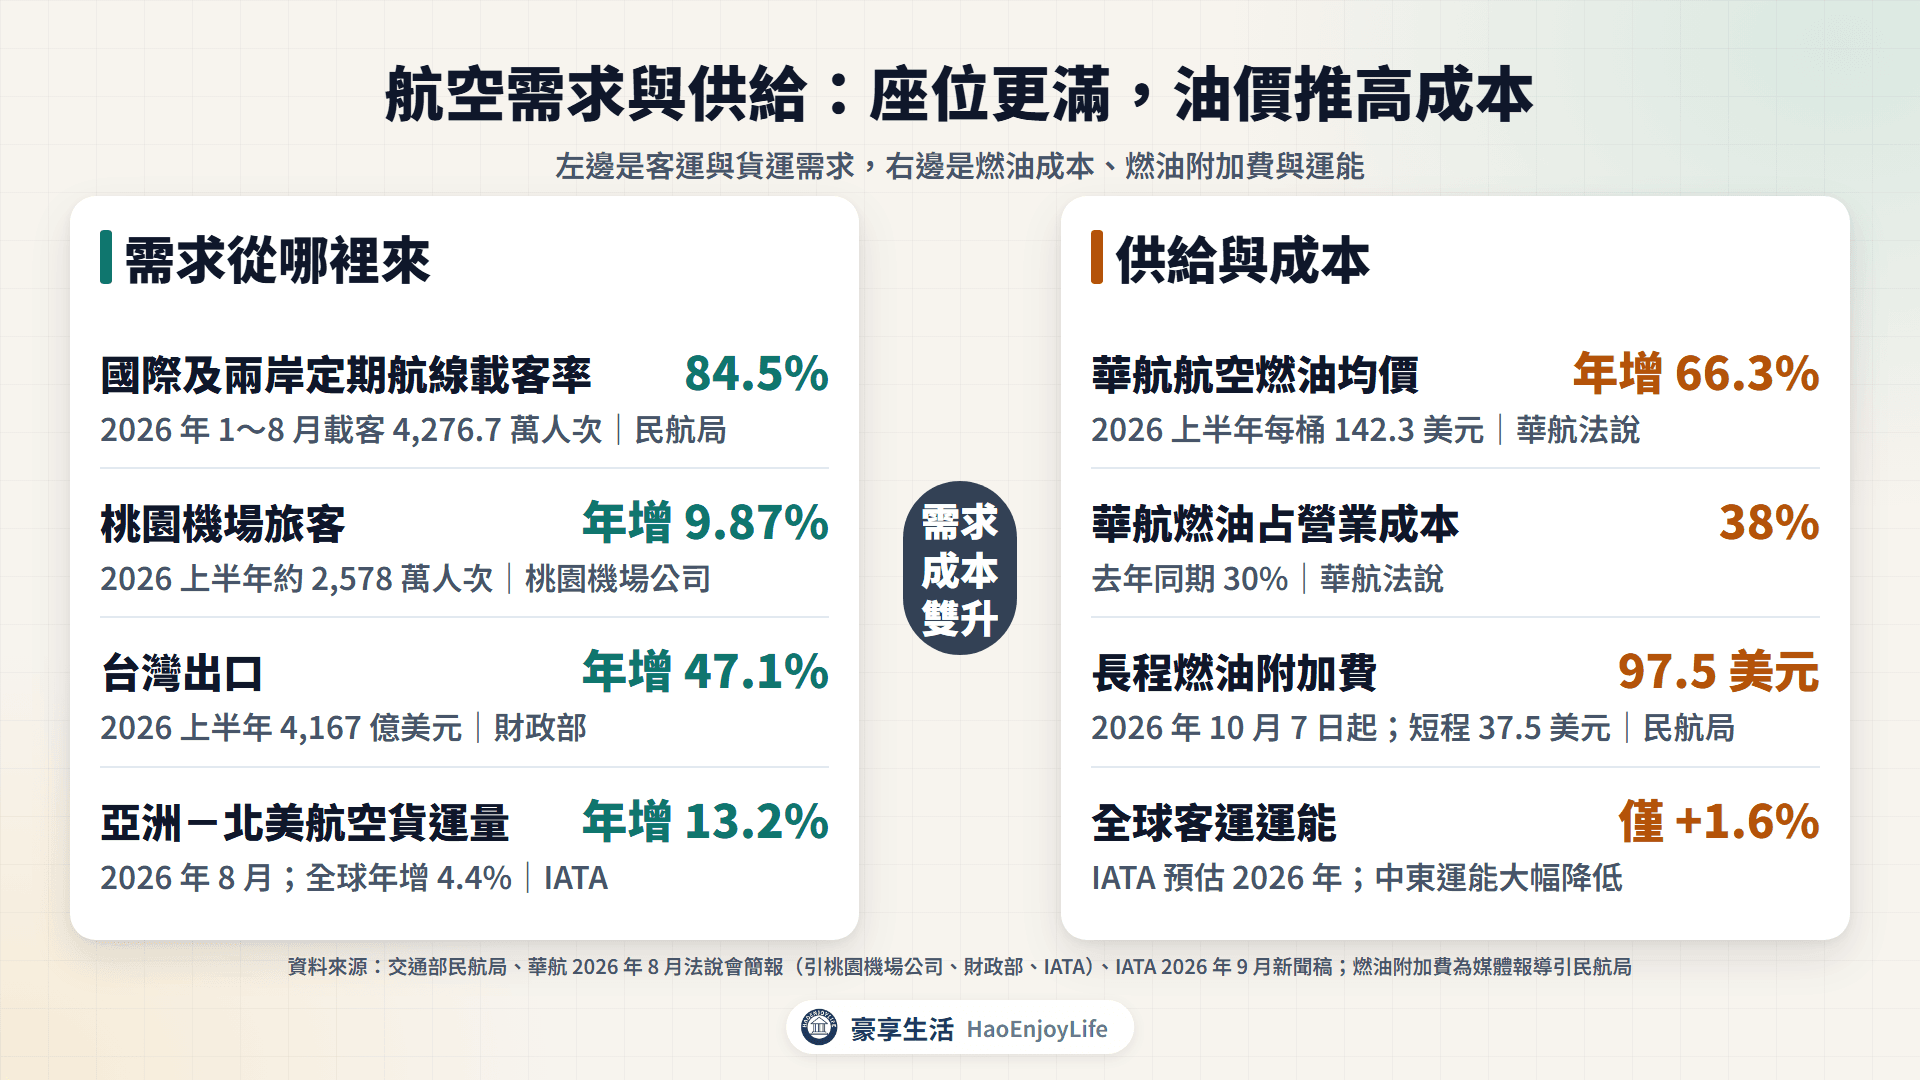
交通部民航局統計,2026 年 1~8 月國際及兩岸定期航線載客 4,276.7 萬人次,載客率 84.5%。8 月單月載客 548.3 萬人次,載客率 83.9%。
2026 年 1~8 月國際及兩岸定期航線載客人數
| 航空公司 | 載客人數 | 占總載客 | 載客率 |
|---|---|---|---|
| 長榮航 | 990.2 萬人次 | 23.2% | 85.4% |
| 華航 | 806.2 萬人次 | 18.9% | 85.3% |
| 星宇航空 | 417.5 萬人次 | 9.8% | 86.7% |
| 台灣虎航 | 235.0 萬人次 | 5.5% | 91.9% |
| 全部航空公司 | 4,276.7 萬人次 | 100% | 84.5% |
資料來源:交通部民航局「國際及兩岸定期航線班機載客率」,各航空公司數字為各航點加總
- 桃園機場旅客成長:華航簡報引桃園機場公司資料,2026 年上半年旅客約 2,578 萬人次,年增 9.87%。
- 轉機旅客成長最快:上半年轉機 391 萬人次,比 2019 年同期多 53.9%。
- 中東戰爭帶來轉單:長榮航表示,中東運能受限讓轉乘需求外溢,第 1 季載客率 84.1%。
全球需求成長放緩,但座位更滿。華航簡報引國際航空運輸協會(IATA)6 月展望,2026 年全球客運量預估成長 2.1%。運能只成長 1.6%,載客率 84.0% 創新高。
航空貨運需求從哪裡來?AI 伺服器與高科技貨
航空貨運載的是高價、急件的貨,例如 AI 伺服器、半導體、電子零組件與生鮮。2026 年的成長主要來自 AI 伺服器出口,北美是國籍航空最大的貨運航線。
- 台灣出口大增:華航簡報引財政部資料,2026 年上半年出口 4,167 億美元,年增 47.1%。資通與電子產品占出口 78.7%。
- 9 月仍在成長:媒體引財政部統計,9 月出口 872.2 億美元,年增 60.9%;資通與視聽產品年增 1.0 倍。
- 桃園機場貨量:上半年貨運量 131.9 萬公噸,年增約 11.6%;出口 38.1 萬公噸,是近年同期新高。
- 全球市場:IATA 統計,2026 年 8 月全球航空貨運量年增 4.4%,亞洲到北美航線年增 13.2%。
AI 貨源已經占航空公司一定比重。華航簡報指出,在台灣、東南亞與美國等主要出口據點,AI 商品的承攬比重各達 5%~20%。
國籍航空的貨運表現
| 公司 | 期間 | 貨運收入 | 年增率 | 北美(美洲)占貨收 |
|---|---|---|---|---|
| 華航 | 2026 上半年 | 401 億元 | +25.1% | 61% |
| 長榮航 | 2026 第 1 季 | 132 億元 | +4.1% | 69% |
| 星宇航空 | 2025 年 1~9 月 | 35.8 億元 | +69% | 72% |
資料來源:華航 2026 年 8 月、長榮航 2026 年 5 月、星宇 2025 年 12 月法說會簡報;華航為個體財報
華航上半年載貨率 68.8%,每噸公里收益年增 15.7%,運價和貨量同步上升。長榮航簡報也提到 AI 出貨強勁、包機需求攀升,策略是把 777 客機改裝成貨機。AI 伺服器的組裝廠詳見伺服器ODM。
油價怎麼影響航空股?燃油成本與燃油附加費
燃油是航空公司最大的成本。2026 年 2 月底美伊衝突爆發,3 月起航空燃油快速上漲,航空公司的營收成長,獲利卻下滑。
航空公司的燃油成本
| 公司 | 期間 | 航空燃油均價(美元/桶) | 年增率 | 燃油占營業成本 |
|---|---|---|---|---|
| 華航 | 2026 上半年 | 142.3 | +66.3% | 38%(去年同期 30%) |
| 台灣虎航 | 2026 上半年 | 134.04 | +55.5% | — |
| 長榮航 | 2026 第 1 季 | 85.56 | -6% | 30% |
資料來源:各公司法說會簡報;華航為個體財報,燃油均價為新加坡航空燃油(SIN JET)
長榮航的數字只到第 1 季,只包含 3 月一個月的油價上漲。華航上半年用油 813.1 萬桶,只多 2.9%,燃油成本卻增加 56.4%,達 374 億元。
燃油附加費怎麼算?
燃油附加費是航空公司在票價之外另收的費用,用來反映油價。媒體報導引民航局說明,國籍航空的國際線客運燃油附加費,依中油公告的國際航線航空燃油牌價分級收取。
- 起收級距:油價未達每桶 40 美元不收;40~未滿 50 美元起收,短程 5 美元、長程 13 美元。
- 每 10 美元一級:油價每增加 10 美元,短程加 2.5 美元,長程加 6.5 美元。
- 2026 年 10 月 7 日起:中油牌價從 156.79 美元調到 177.89 美元。短程收 37.5 美元,長程收 97.5 美元。
燃油附加費只能轉嫁一部分成本。長榮航簡報列出的挑戰是「票價轉嫁有限」,高票價也可能抑制旅遊需求。主計總處統計,9 月機票年增 13.83%,主因是燃油附加費與機場服務費調漲。
油價怎麼決定、怎麼傳到物價,詳見油價上漲影響哪些產業。
機隊與新機交付
運力看機隊架數與新機交付。新機比舊機省油,也能增加座位;但航空製造供應鏈吃緊,交機時程常延後。
國籍航空的機隊與新機計畫
| 公司 | 機隊 | 新機計畫 |
|---|---|---|
| 華航 | 2026 年 6 月底客機 69 架、貨機 18 架 | 787-9 18 架(2026 起)、787-10 6 架、A350-1000 15 架、777-9 15 架(2030)、777-8F 貨機 8 架 |
| 長榮航 | 2026 年底 89 架,含 777F 貨機 9 架 | A350-1000 24 架(2027 起)、A321neo 18 架(2029 起),另增購 787-9 4 架 |
| 星宇航空 | 2025 年底 29 架,2026 年 43 架 | 2033 年 68 架,含 A350-1000 18 架、A350F 貨機 10 架 |
| 台灣虎航 | 2026 年 20 架 | 增租 11 架、增購 4 架 A321neo,2028 年起引進;2036 年 34 架 |
資料來源:各公司法說會簡報;長榮航新機訂單為媒體報導
星宇在簡報中把「民航製造供應鏈緊繃,狀況持續至2030年」列為 2026 年第一項風險。IATA 預估 2026 年全球客運運能只成長 1.6%,主因是中東地區運能大幅降低。
航空公司的營收從哪裡來?客運、貨運與附加收入
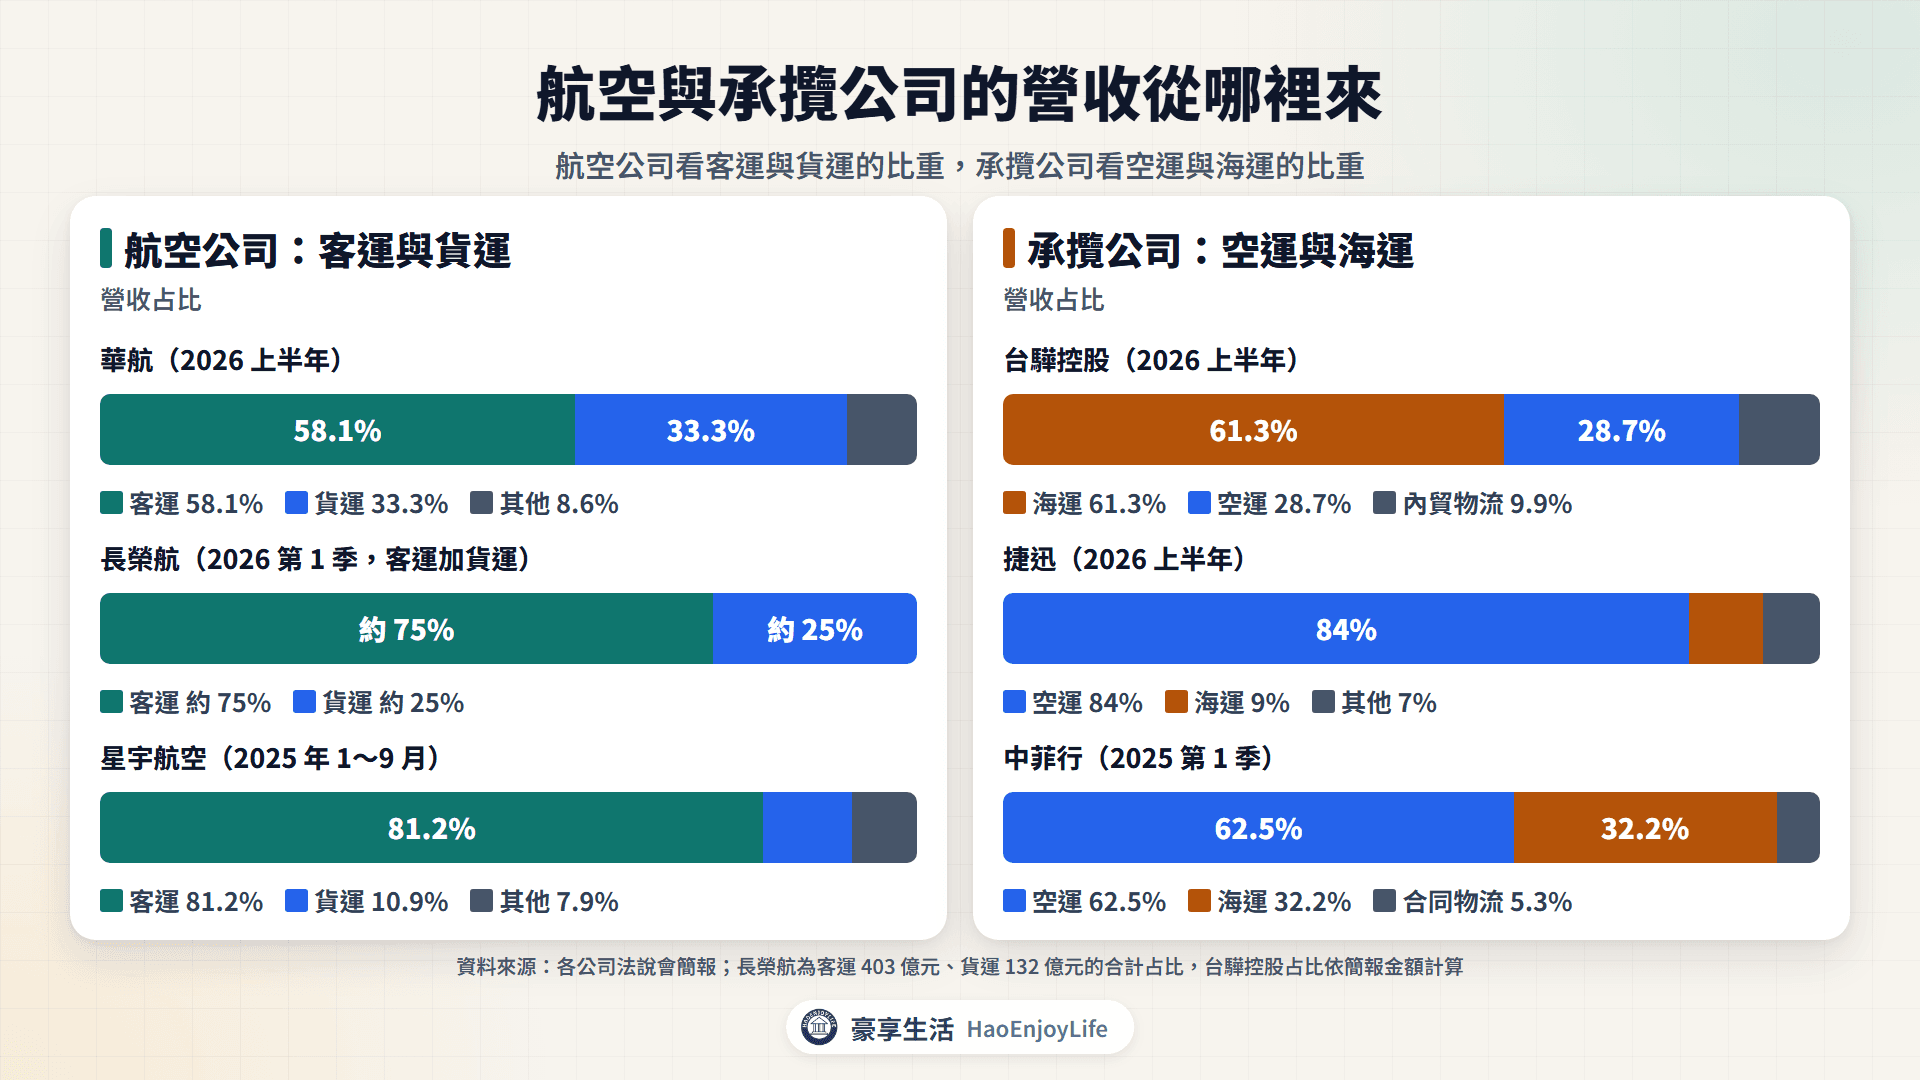
航空公司的營收主要是客運與貨運。客運收入看載客人數與平均票價,貨運收入看運量與每噸公里運價,兩者的比重決定公司受哪種景氣影響較大。
國籍航空的營收結構
| 公司 | 期間 | 客運 | 貨運 | 其他 |
|---|---|---|---|---|
| 華航 | 2026 上半年 | 58.1% | 33.3% | 8.6% |
| 長榮航 | 2026 第 1 季 | 403 億元 | 132 億元 | — |
| 星宇航空 | 2025 年 1~9 月 | 81.2% | 10.9% | 7.9% |
| 台灣虎航 | 2026 上半年 | 約 97% | — | — |
資料來源:各公司法說會簡報;占比依簡報金額計算
- 華航:貨運比重最高:上半年貨運收入年增 24.9%,客運年增 10.6%;高艙等收入占客收 32%。
- 長榮航:美洲客運為主:第 1 季客運收入 403 億元創新高,美洲線占客收 40%。
- 星宇:客運占 8 成:客收以東北亞 45% 最多,北美 29% 次之。
- 台灣虎航:日本線為主:日本線占客收 83%,選位、行李等附帶收入占 22.5%。
獲利率差異也大,低成本航空的營業淨利率最高。
國籍航空 2026 年上半年獲利率
| 項目 | 台灣虎航 | 長榮航 | 華航 | 星宇航空 |
|---|---|---|---|---|
| 毛利率 | 29% | 20% | 16% | 12% |
| 營業淨利率 | 21% | 13% | 8% | 2% |
| 每股盈餘 | 3.65 元 | 2.24 元 | 1.08 元 | -0.11 元 |
| 2025 上半年毛利率 | 30% | 24% | 18% | 18% |
資料來源:台灣虎航 2026 年 9 月法說會簡報
航空貨運承攬業怎麼賺錢?
航空貨運承攬業向航空公司買艙位,再賣給貨主,賺運價差與服務費。服務包括訂艙、併貨、報關、倉儲與配送,多數公司也做海運承攬。
承攬業的營收跟著運價變動。運價上漲時營收放大,但買進艙位的成本也上漲,毛利率不一定提高。
承攬公司的營收結構
| 公司 | 期間 | 營收 | 營收結構 | 毛利率 |
|---|---|---|---|---|
| 台驊控股 | 2026 上半年 | 114.20 億元(+1.6%) | 海運 61.3%、空運 28.7%、內貿物流 9.9% | 14.8% |
| 捷迅 | 2026 上半年 | 34.11 億元(-14.2%) | 空運 84%、海運 9%、其他 7% | 8.47% |
| 中菲行 | 2025 第 1 季 | 69.92 億元(+28.3%) | 空運 62.5%、海運 32.2%、合同物流 5.3% | — |
資料來源:各公司法說會簡報;台驊控股占比依簡報金額計算
- 台驊控股:空運補上海運:上半年空運營收年增 20.4%,毛利率從 14.4% 升到 15.3%。海運營收年減 3.6%,毛利率從 16.2% 降到 13.6%。
- 捷迅:營收減少、獲利增加:上半年營收年減 14.2%,毛利率從 7.94% 升到 8.47%;每股盈餘 2.79 元,去年同期 1.91 元。
- 中菲行:空運為主:2025 年第 1 季空運占營收 62.5%,全球實體通路 150 個以上。
台股航空與物流相關公司:誰做什麼?
台股航空與物流相關公司可分成傳統航空、低成本航空、空運承攬與國內物流。國內物流賺零擔貨運、宅配與倉儲的費用,需求來自電商包裹與企業物流外包。
航空與物流台股相關公司
| 公司(代號) | 類型 | 主要業務 |
|---|---|---|
| 華航(2610) | 傳統航空 | 客運、全貨機與腹艙貨運 |
| 長榮航(2618) | 傳統航空 | 客運、貨運,美洲線為主 |
| 星宇航空(2646) | 傳統航空 | 客運為主,貨運成長中 |
| 台灣虎航(6757) | 低成本航空 | 日韓區域航線 |
| 台驊控股(2636) | 海空運承攬 | 海運、空運、內貿物流 |
| 中菲行(5609) | 空運承攬 | 空運、海運、合同物流 |
| 捷迅(2643) | 空運承攬 | 空運為主 |
| 嘉里大榮(2608) | 國內物流 | 零擔貨運、快遞、低溫、倉儲 |
| 宅配通(2642) | 國內宅配 | 宅配、物流 |
資料來源:各公司法說會簡報
華航(2610):國籍航空中貨機最多的公司,上半年合併營收 1,208.2 億元。下半年起引進 787-9,年底客機增加到 74 架。
長榮航(2618):第 1 季合併營收 605.16 億元,年增 10.1%,每股盈餘 1.53 元。第 3 季客機飛 52 個航點、每週 593 班。
星宇航空(2646):2026 年 1 月接收首架 A350-1000。媒體報導,上半年營收 285.53 億元,年增 30%;航油價格年增 124%,稅後淨損約 3.46 億元。
台灣虎航(6757):國籍航空中唯一的低成本航空,飛日本 22 個、韓國 4 個定期航點。上半年營收 103.25 億元,年增 22.1%,載客率 90.84%。
台驊控股(2636):海空運承攬為主,也做鐵路、陸運與內貿物流。上半年每股盈餘 3.84 元,同期完成世購國際 100% 股權投資。
中菲行(5609):以空運承攬為主,2025 年第 1 季空運營收年增 33.8%。
捷迅(2643):空運占營收 84%,亞洲地區占 72%。法說簡報提到,美國達拉斯保稅倉已落成,並跟隨 AI 客戶前進美國。
嘉里大榮(2608):零擔貨運與物流公司,營業車輛逾 3,350 部、服務據點 160 處。富果研究整理的法說內容提到,冷鏈是公司的發展重點。
宅配通(2642):富果研究整理的法說內容提到,宅配面臨同業削價競爭與電商客戶自建車隊。公司重心轉向物流事業。
航空與物流股的營收與股價比較
下表比較 9 家公司 2026 年 1~9 月累計營收年增率、9 月單月年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 10 月 14 日。
航空與物流相關公司營收與股價比較
| 公司(代號) | 1~9 月累計營收年增率 | 9 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 長榮航(2618) | +19.5% | +32.9% | +24.6% |
| 台驊控股(2636) | +25.5% | +99.2% | +18.5% |
| 中菲行(5609) | +23.9% | +47.0% | +6.6% |
| 華航(2610) | +20.0% | +31.9% | +6.3% |
| 嘉里大榮(2608) | +10.9% | +23.6% | -7.8% |
| 捷迅(2643) | -7.1% | +12.3% | -9.0% |
| 台灣虎航(6757) | +24.1% | +36.2% | -13.0% |
| 星宇航空(2646) | +37.1% | +68.9% | -14.2% |
| 宅配通(2642) | -18.6% | -20.5% | -20.8% |
資料來源:豪享看股票,月營收與還原權息收盤價
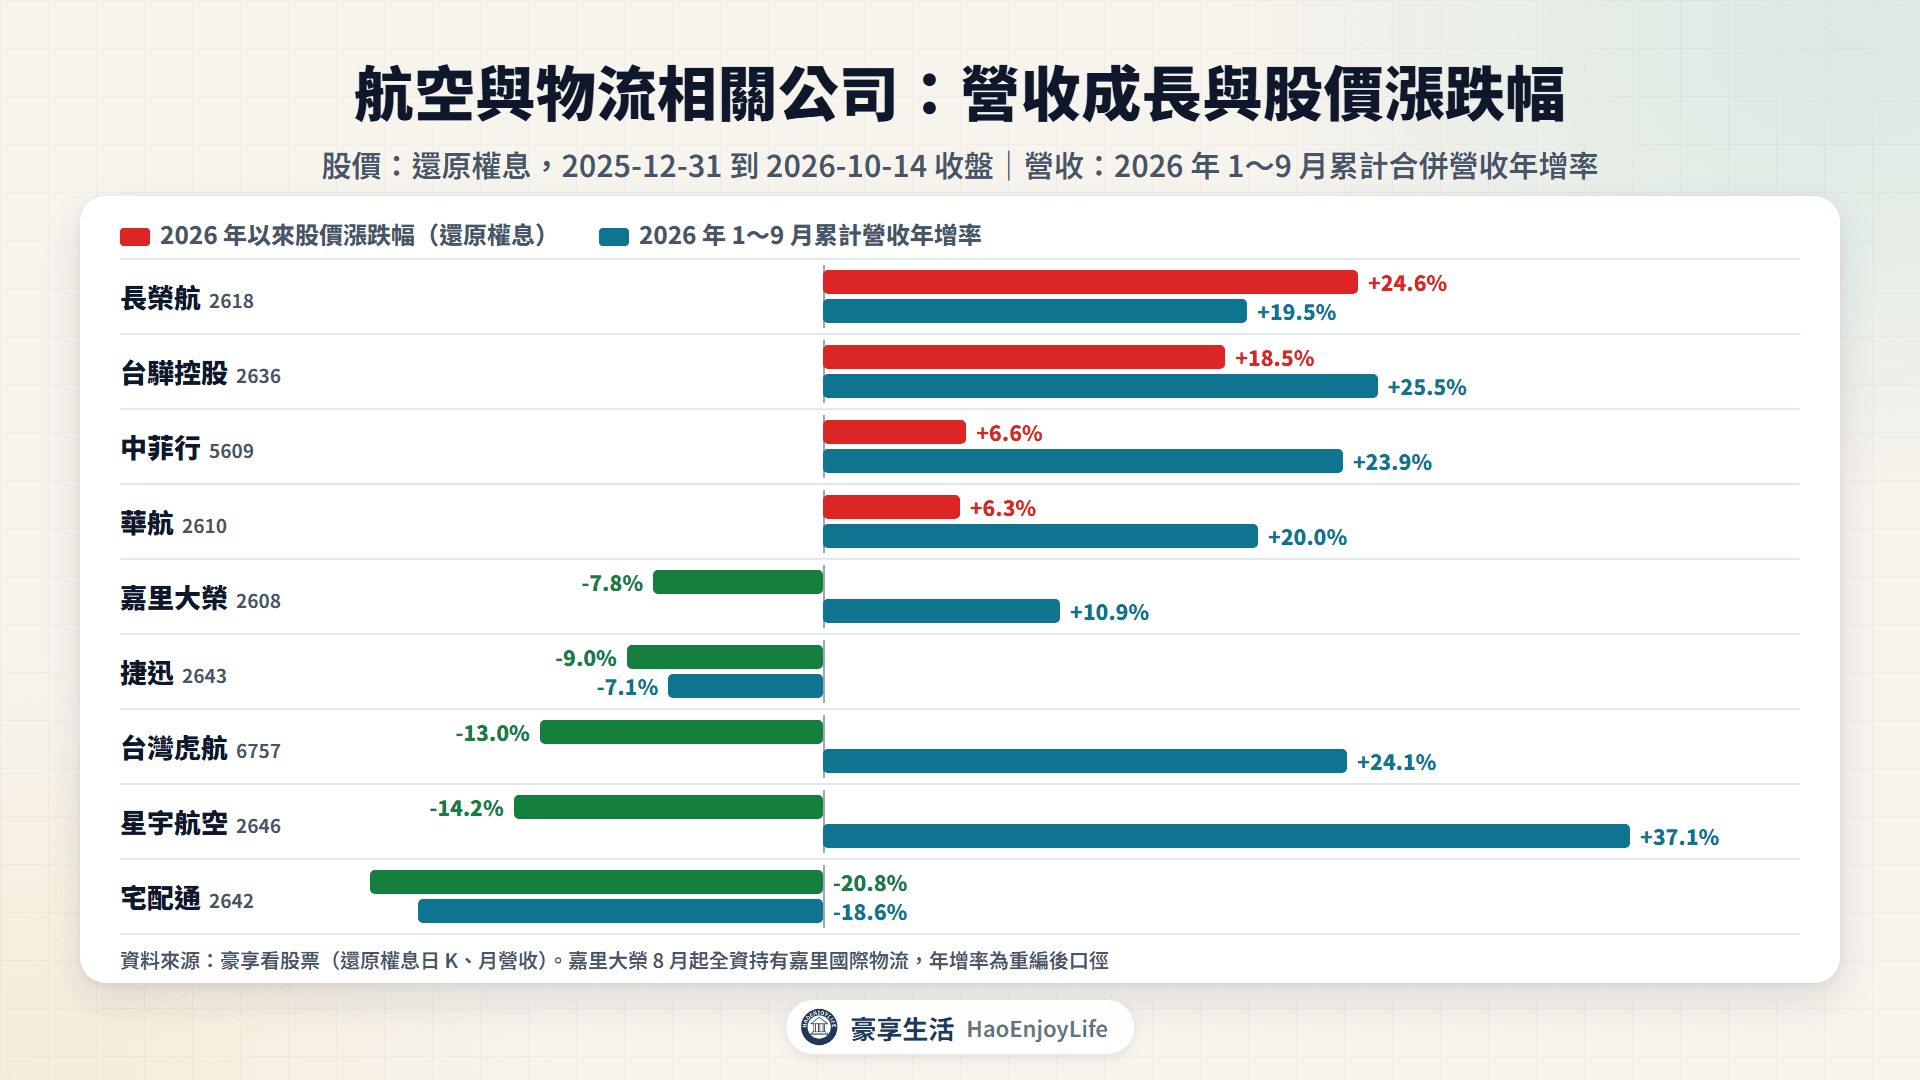
- 營收與股價都成長:長榮航營收年增 19.5%,股價上漲 24.6%。台驊控股營收年增 25.5%,股價上漲 18.5%;公告備註是運價與貨量增加。
- 營收成長大於股價漲幅:中菲行營收年增 23.9%,股價上漲 6.6%;華航營收年增 20.0%,股價上漲 6.3%。
- 營收成長、股價下跌:星宇營收年增 37.1%,股價下跌 14.2%,上半年仍是稅後虧損。台灣虎航營收年增 24.1%,股價下跌 13.0%。
- 併購後營收成長、股價下跌:嘉里大榮營收年增 10.9%,股價下跌 7.8%;公告備註是 8 月起全資持有嘉里國際物流,並重編營收。
- 營收與股價都下滑:捷迅營收年減 7.1%,股價下跌 9.0%;8、9 月單月分別年增 7.8%、12.3%。宅配通營收年減 18.6%,股價下跌 20.8%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。航空股的獲利還要看油價,華航上半年營收年增 16.1%,營業淨利卻年減 20.7%。
航空與物流最近有哪些動態?
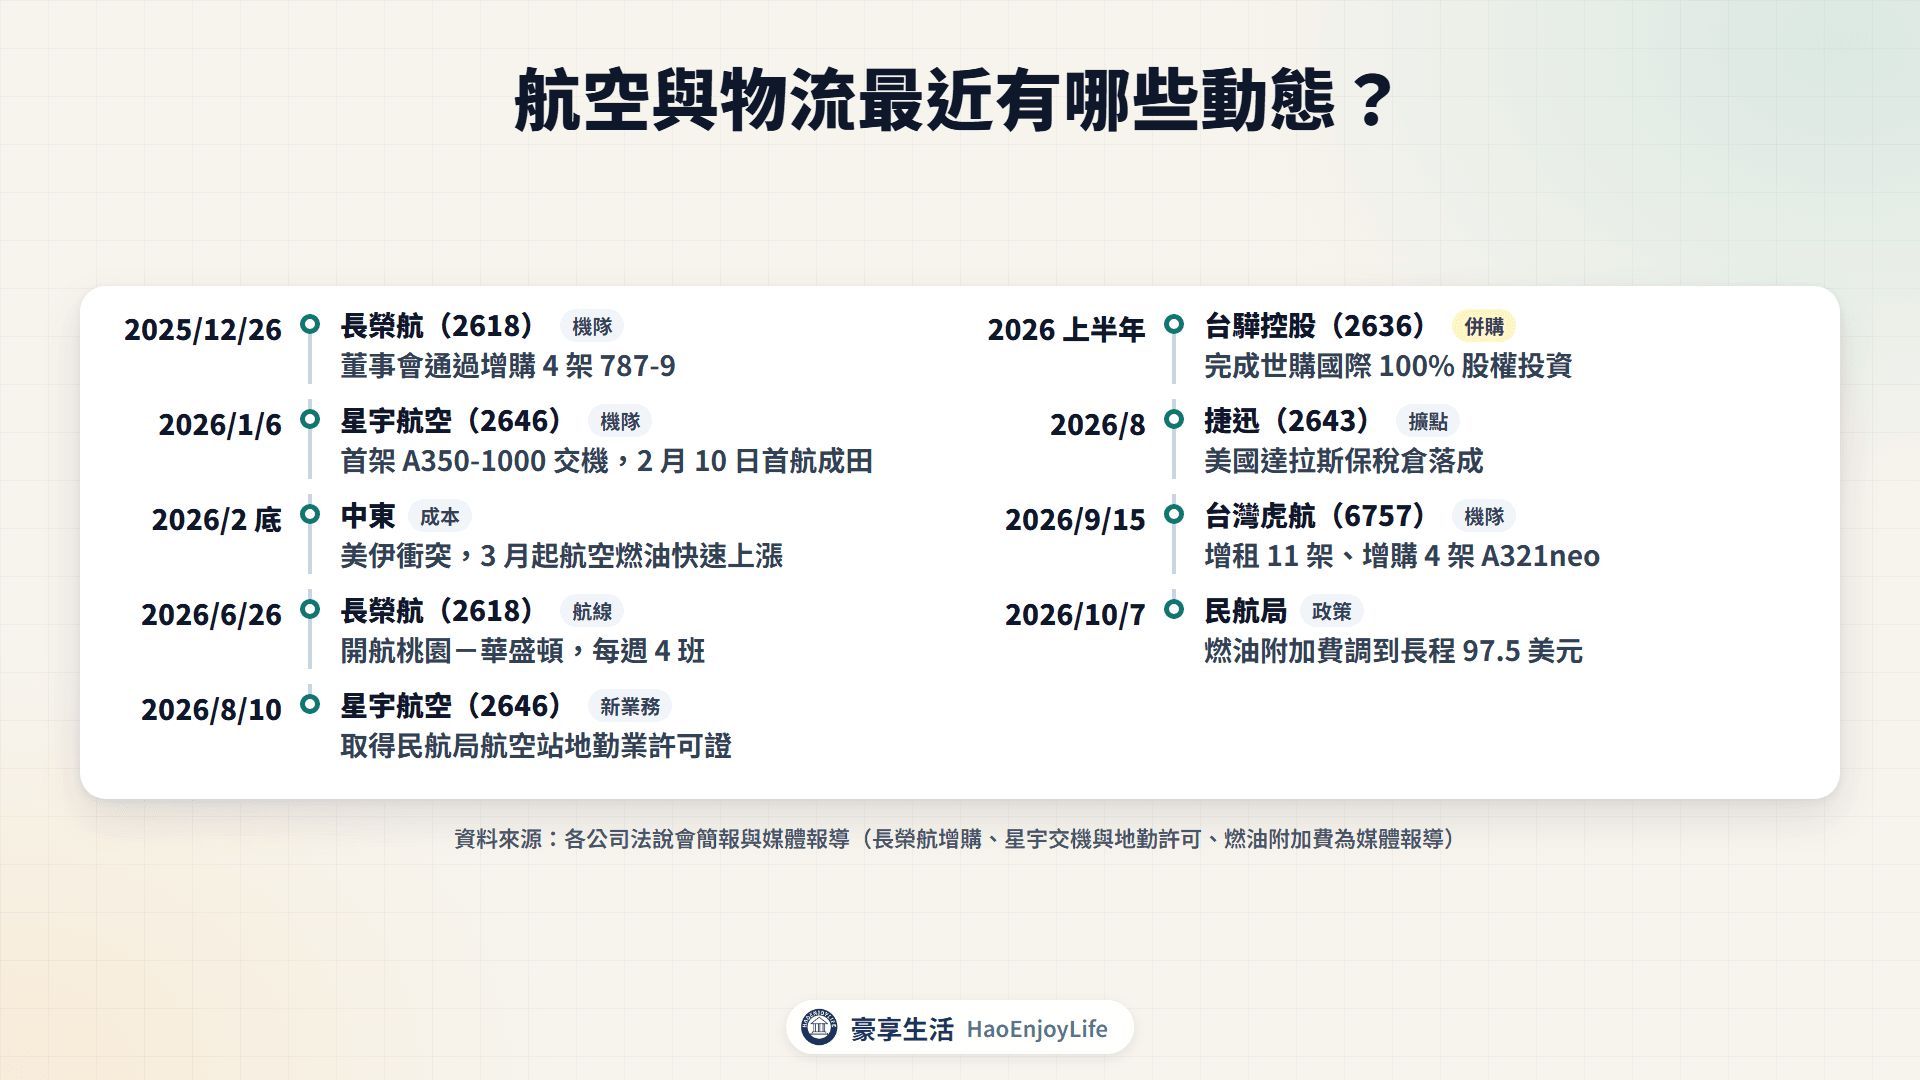
2025 年底以來的動態集中在新機交付、航線開闢與承攬業擴點,成本面則是美伊衝突與燃油附加費調漲。
航空與物流業最近的動態
| 日期 | 公司或機關 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-12-26 | 長榮航 | 董事會通過增購 4 架 787-9 | 機隊(媒體報導) |
| 2026-01-06 | 星宇航空 | 首架 A350-1000 交機,2 月 10 日首航成田 | 機隊(媒體報導) |
| 2026-02 底 | 中東 | 美伊衝突,3 月起航空燃油快速上漲 | 成本(華航法說) |
| 2026-06-26 | 長榮航 | 開航桃園-華盛頓,每週 4 班 | 航線(法說) |
| 2026-08-10 | 星宇航空 | 取得民航局航空站地勤業許可證 | 新業務(媒體報導) |
| 2026 上半年 | 台驊控股 | 完成世購國際 100% 股權投資 | 併購(法說) |
| 2026-08 | 捷迅 | 美國達拉斯保稅倉落成 | 擴點(法說) |
| 2026-09-15 | 台灣虎航 | 增租 11 架、增購 4 架 A321neo | 機隊(法說) |
| 2026-10-07 | 民航局 | 燃油附加費調到長程 97.5 美元 | 政策(媒體報導) |
資料來源:各公司法說會簡報與媒體報導
航空與物流產業未來怎麼看?
航空業的未來看三件事:AI 空運能否延續、油價是否回落,以及新機交付後的運力。國籍航空 2026~2030 年陸續接收新機;中東航空運能恢復後,票價與運價可能回落。
追蹤航空與物流產業,可以看 4 個指標:
- 民航局載客率統計:每月公布各航空公司、各航點的載客人數與載客率。
- 燃油附加費與航油價格:民航局公告的級距,以及新加坡航空燃油價格。
- 台灣出口與 IATA 月報:看資通與視聽產品出口,以及亞洲到北美的空運量。
- 月營收與公告備註:看客運、貨運各自的成長,詳見月營收怎麼看。
航空與物流產業有哪些風險?
- 油價:航油上漲時,燃油附加費調整有時間差,轉嫁也有限。
- 地緣政治:戰爭會造成航路繞道、航班停飛,也可能造成油料短缺。
- 運力:新機交付延遲會限制成長;全球運能恢復後,運價可能下滑。
- 需求:高票價抑制旅遊需求;AI 出貨節奏與美國關稅政策變動,會影響空運量。
- 匯率:燃油與飛機多以美元計價,新台幣匯率變動影響成本。
- 物流競爭:承攬業的營收跟著運價起落;國內宅配面臨削價競爭與電商自建車隊。
航空股的配息跟著獲利變動,詳見存股風險。
常見問題
Q1:油價上漲,航空公司一定虧錢嗎?
不一定。航空公司可以調整燃油附加費與票價,轉嫁一部分成本。華航 2026 年上半年燃油成本增加 56.4%,合併營業淨利仍有 91.0 億元,但年減 20.7%。
Q2:載客率去哪裡查?
交通部民航局每月公布「國際及兩岸定期航線班機載客率」,可以按航點與航空公司查。2026 年 1~8 月全體載客率 84.5%,國籍航空以台灣虎航 91.9% 最高。
Q3:航空貨運承攬業和航空公司差在哪?
航空公司擁有飛機,負擔燃油、維修與折舊。承攬業向航空公司買艙位再賣給貨主,賺運價差與報關、倉儲等服務費,例如台驊控股、中菲行、捷迅。
Q4:AI 伺服器為什麼走空運?
AI 伺服器單價高、交期急,貨主願意多付運費換取時效。台驊控股簡報指出,AI、半導體與高科技供應鏈對高時效、高價值運送的需求提升,帶動空運營收年增 20.4%。
延伸閱讀
- 航運股三大類差在哪?貨櫃、散裝、航空的收入、景氣與運價指數:三種航運生意的收入與景氣循環
- 貨櫃航運是什麼:SCFI 運價、長約與貨櫃三雄
- 油價上漲影響哪些產業:布蘭特原油怎麼影響航空成本
- 軍機與航太:長榮航太、亞航的飛機維修
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0