 里奇豪
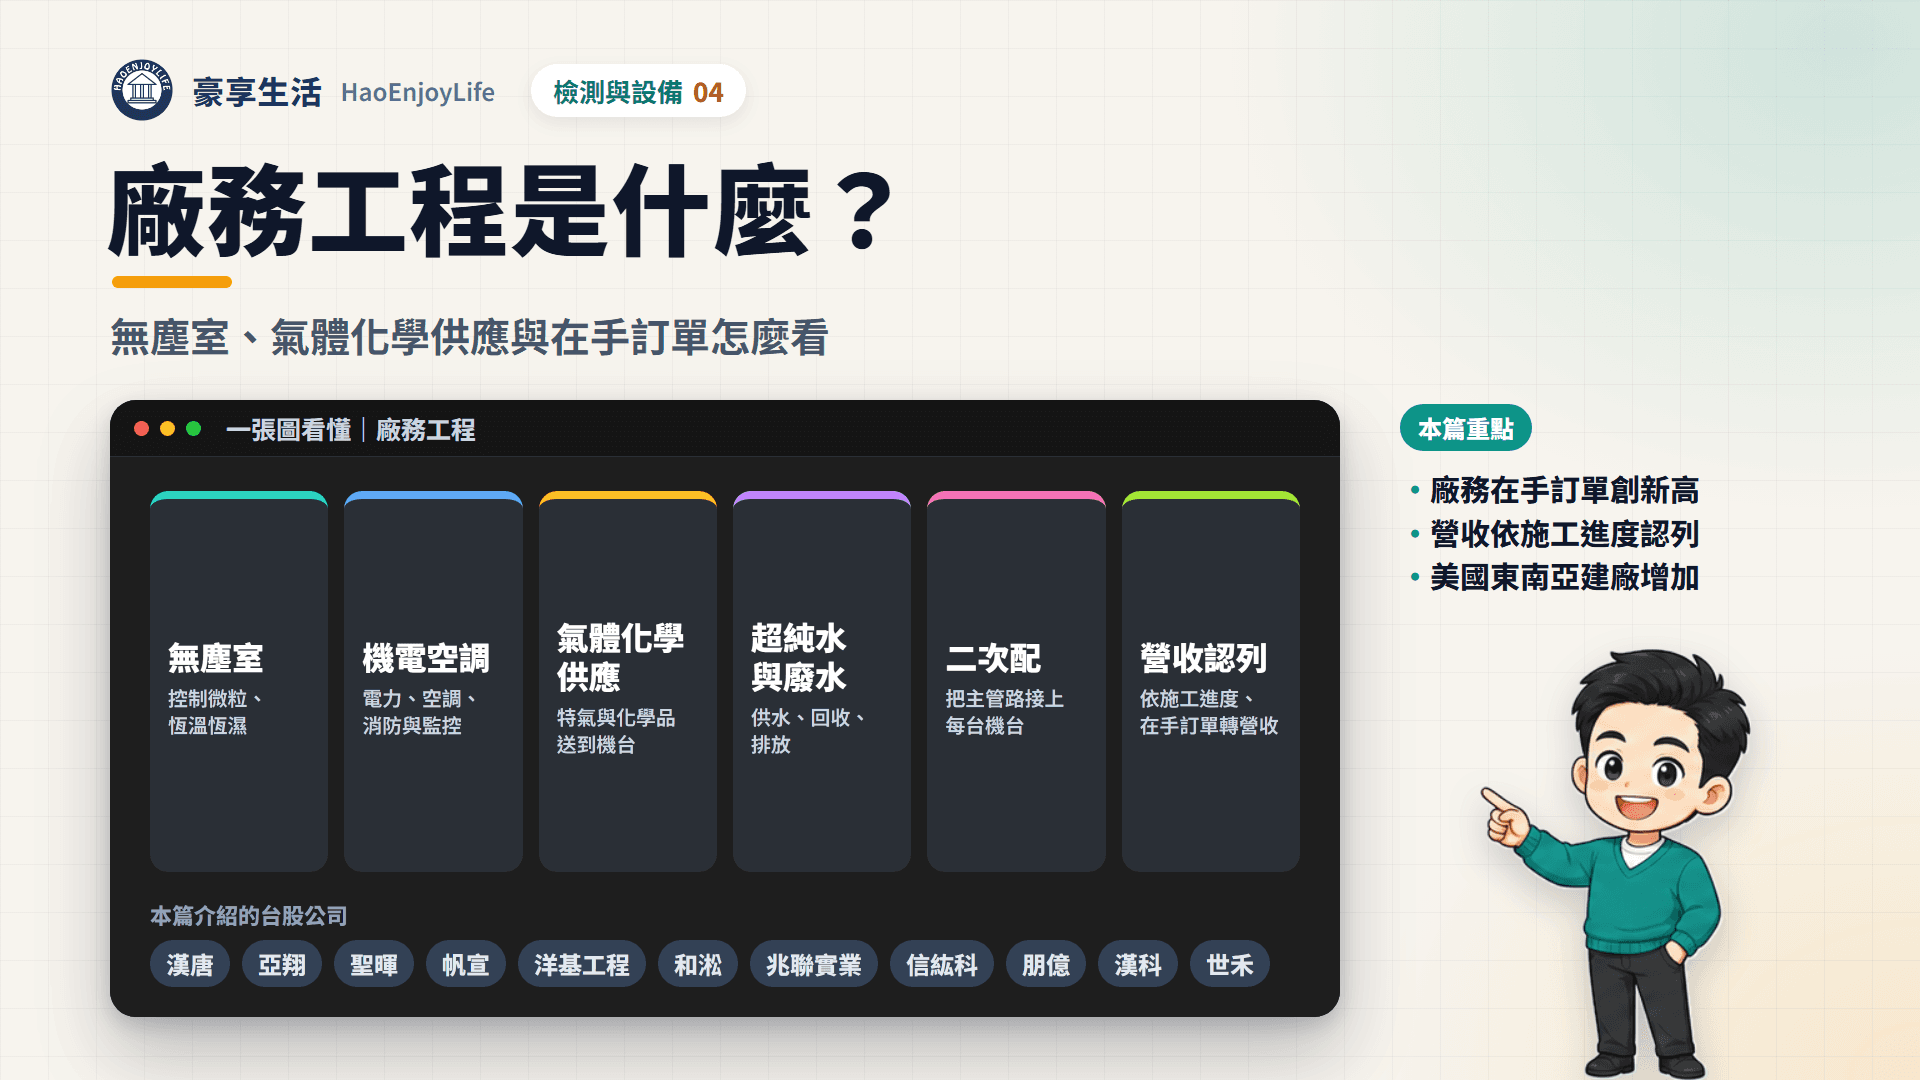
廠務工程(也叫廠務系統、廠房設施工程)是晶圓廠、封測廠與 PCB 廠蓋廠時,製程機台以外的整套生產環境。範圍包括無塵室(潔淨室)、機電空調、超純水、氣體與化學品供應,以及廢氣廢液處理。台股以漢唐、亞翔、聖暉、帆宣、洋基工程規模較大。
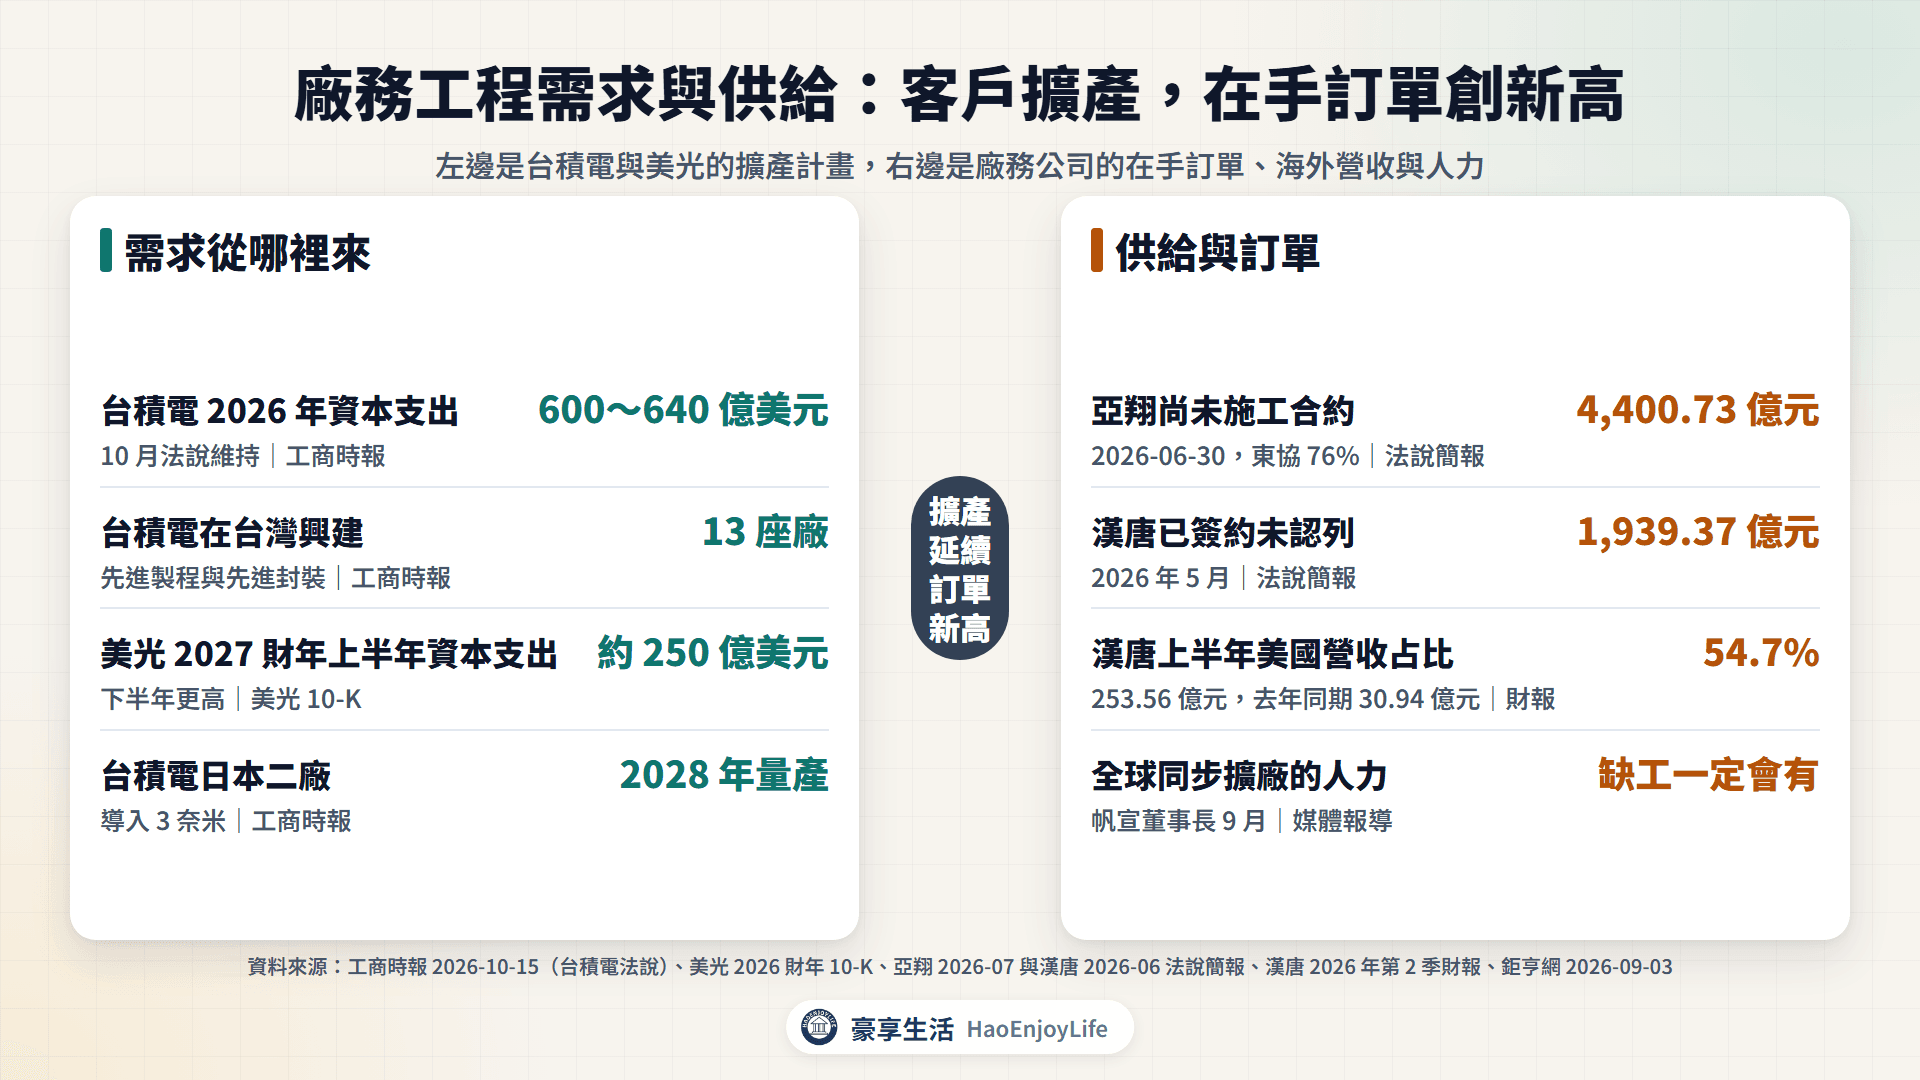
2026 年廠務公司的在手訂單創新高。亞翔 6 月底尚未施工的合約有 4,400.73 億元,漢唐 5 月已簽約未認列 1,939.37 億元。客戶在美國、日本與東南亞蓋新廠,漢唐上半年的美國營收占比也升到 54.7%。
資料截至:股價到 2026 年 10 月 16 日(還原權息),月營收到 2026 年 9 月;公司公告、法說與財報到 2026 年 10 月 17 日。
延伸閱讀:設備股有哪些
廠務工程包哪些?無塵室、機電空調與氣體化學供應
一座晶圓廠除了製程機台,還要先蓋好讓機台能運轉的環境。廠務工程依系統分成以下幾類。
廠務工程的主要系統
| 系統 | 做什麼 | 台股相關公司 |
|---|---|---|
| 無塵室 | 用高效過濾與氣壓控制微粒,維持恆溫恆濕 | 漢唐、亞翔、聖暉、洋基工程 |
| 機電空調 | 電力、空調、給排水、消防與監控 | 漢唐、亞翔、聖暉、洋基工程 |
| 氣體供應 | 把特殊氣體與大宗氣體送到機台,含氣瓶櫃、分流閥箱 | 帆宣、和淞、漢科、朋億 |
| 化學品供應 | 供應酸鹼、溶劑與研磨液(Slurry) | 帆宣、朋億、信紘科、和淞 |
| 超純水與廢水回收 | 純水供水、廢水回收與排放 | 兆聯實業、帆宣 |
| 廢氣廢液處理 | 廢氣除害器(Scrubber)、廢溶劑回收、特殊廢液處理 | 和淞、漢科、朋億、信紘科 |
| 二次配(Hook-up) | 把主管路接到每一台生產機台 | 信紘科、漢科 |
| 精密洗淨與零件再生 | 清洗並再生製程設備的零件 | 世禾 |
資料來源:各公司 2025 年報、漢唐 2026 年 6 月法說簡報
統包商和專業系統商差在哪?
大型建廠案通常由統包商整合,再把各系統分給專業廠商。
- 整廠統包:漢唐、亞翔、聖暉、洋基工程,負責無塵室與機電,亞翔、聖暉年報都寫以總承包(Turn-key)為特長。
- 專業系統:帆宣、和淞、朋億、兆聯實業、信紘科、漢科,分別做氣體、化學品、超純水或二次配。
- 維運與再生:世禾清洗再生製程零件;兆聯的服務收入包括水務系統代操作。
氣體化學供應與二次配
氣體化學供應系統把特殊氣體、化學品與超純水送到機台。和淞年報把它分成氣體供應(GDS)、化學供應(CDS)與氣體監控(GMS)。
二次配是銜接主管路和生產機台的配管工程。信紘科年報寫,公司是業內化學品供應系統二次配工程的主要供應商。
廠務工程在產業鏈的哪一段?
廠務工程在客戶擴產的最前面。客戶先蓋廠房與無塵室,製程設備才能進廠,接著二次配、檢測,最後量產。
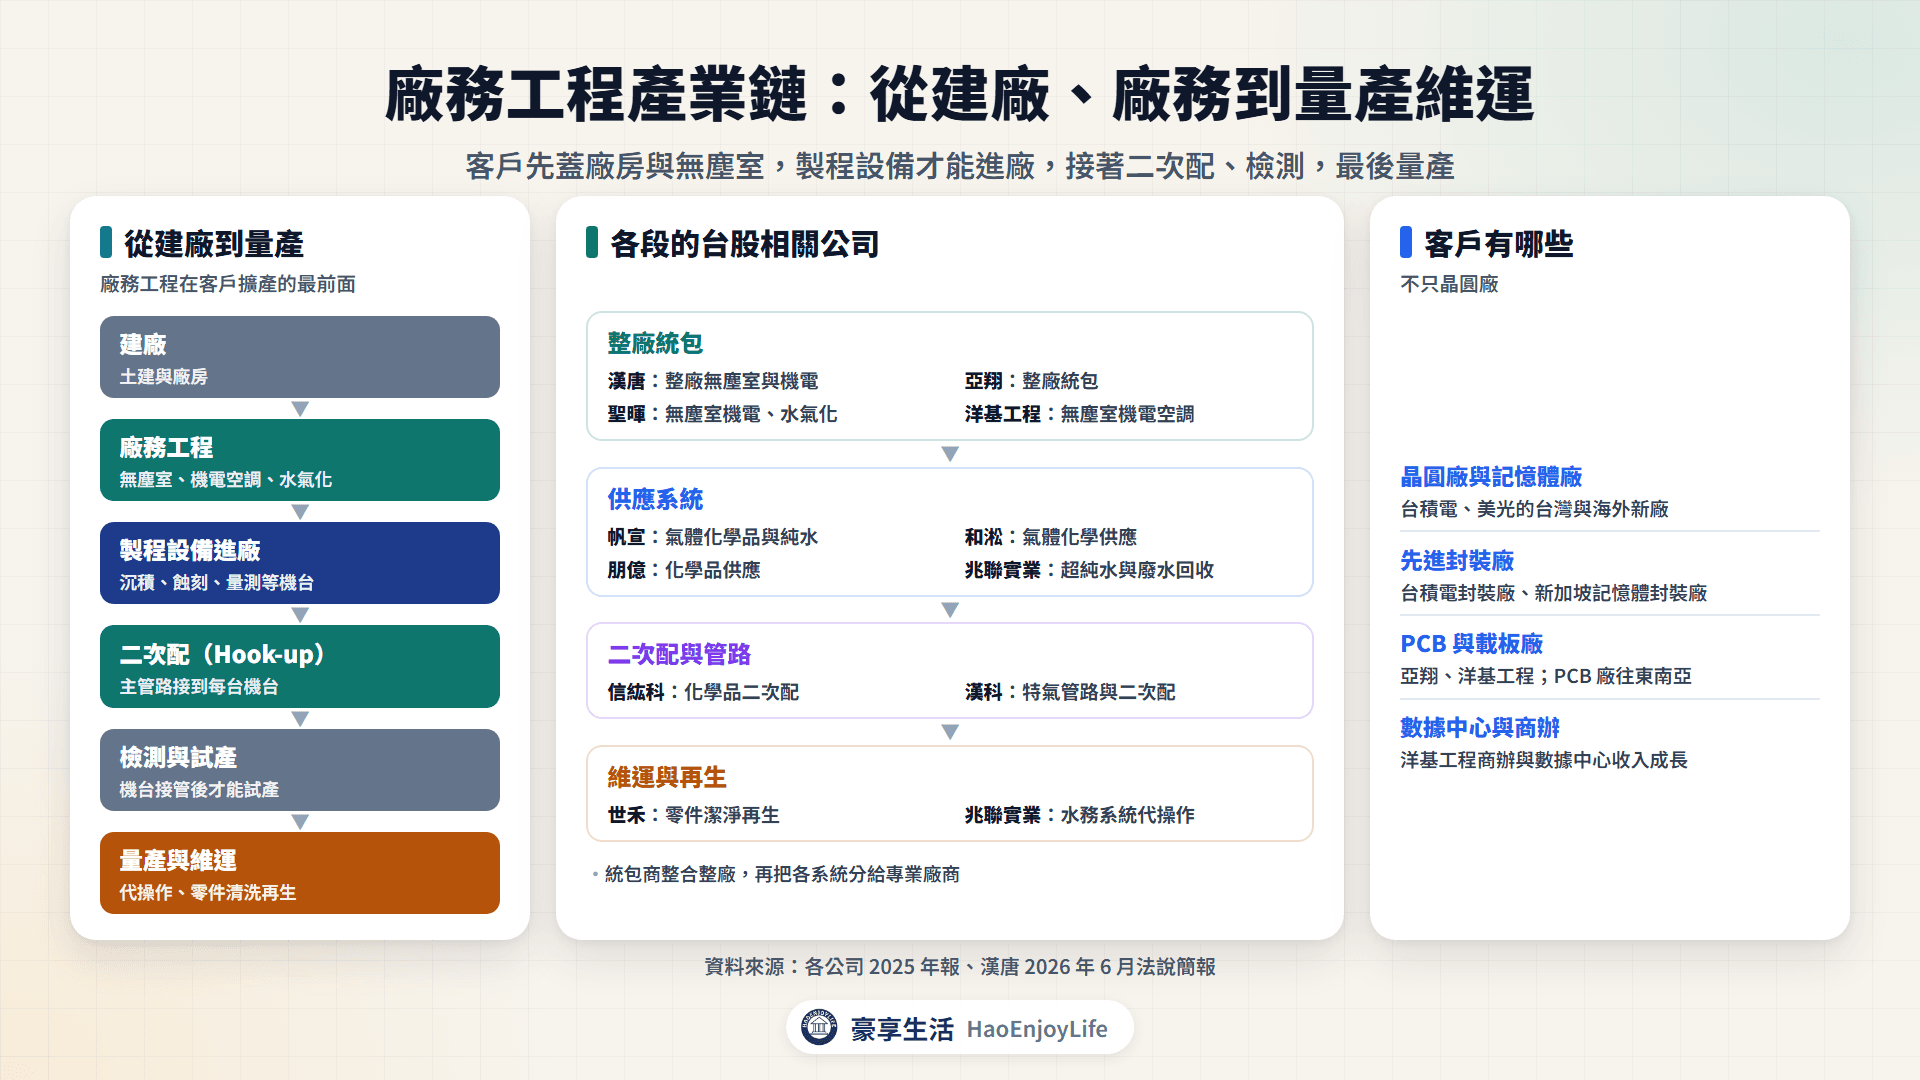
- 建廠與廠務:土建之外,無塵室、機電空調與水氣化系統要先完成。台積電董事長魏哲家 2026 年 4 月表示,蓋一座新廠要 2~3 年。
- 製程設備進廠:沉積、蝕刻、量測等前段機台,詳見半導體設備是什麼。
- 二次配與檢測:機台接上主管路後才能試產,檢測設備見AOI是什麼。
- 量產與維運:廠務系統要有人代操作,製程零件要定期清洗再生。
客戶不只晶圓廠。先進封裝廠見先進封裝,PCB 與載板廠見AI伺服器PCB、ABF載板。亞翔與洋基也承接 PCB 廠與數據中心的工程。
廠務工程的需求從哪裡來?
需求來自晶圓廠與記憶體廠蓋新廠。AI 晶片與高頻寬記憶體(HBM)的需求,讓台積電、美光同時在台灣、美國、日本與新加坡擴產。
2026 年廠務工程的主要需求來源
| 客戶或機構 | 最新數字或說法 | 來源 |
|---|---|---|
| 台積電 | 2026 年資本支出 600 億~640 億美元,10 月法說維持不變 | 工商時報,2026-10-15 |
| 台積電 | 未來幾年在台灣興建 13 座先進製程與先進封裝廠 | 工商時報,2026-10-15 |
| 台積電 | 海外另規畫再建 5~6 座廠 | 工商時報,2026-10-15 |
| 美光 | 2027 財年上半年資本支出約 250 億美元,下半年更高 | 美光 2026 財年 10-K |
| 美光 | 2026 年 3 月買下力積電銅鑼廠,已開始蓋第二座無塵室 | 美光 2026 財年 10-K |
| 雲端業者 | 八大雲端 2026 年資本支出突破 6,000 億美元 | TrendForce(聖暉年報引述) |
資料來源:工商時報、美光 2026 財年年報(10-K)、聖暉 2025 年報
- 漢唐的客戶說法:年報寫,主要客戶 2026 年初起陸續啟動多座晶圓廠投資,涵蓋全台主要科技聚落與海外。
- PCB 廠南移:洋基年報寫,PCB 與電子組裝廠轉往東南亞設廠,公司已在泰國、馬來西亞與越南成立子公司。
台灣、美國、日本、東南亞建廠的影響
海外建廠讓廠務公司的營收地區明顯改變。漢唐跟著客戶到美國,亞翔的新訂單集中在東協,聖暉、洋基與漢科也在各地設子公司。
各地建廠對台股廠務公司的影響
| 地區 | 主要案子 | 公司數字或說法 |
|---|---|---|
| 台灣 | 台積電先進製程與先進封裝廠、美光銅鑼廠 | 漢唐上半年台灣營收 197.12 億元,占 42.5% |
| 美國 | 台積電亞利桑那二廠,2027 年第 3 季量產 | 漢唐上半年美國營收 253.56 億元,占 54.7%;去年同期 30.94 億元 |
| 日本 | 台積電日本二廠導入 3 奈米,2028 年量產 | 帆宣已展開日本二廠相關工作(媒體報導);漢科、信紘科設有日本子公司 |
| 新加坡 | 晶圓代工廠、記憶體先進封裝廠 | 亞翔上半年新簽約 3,037.37 億元,東協占 91% |
| 泰國等東南亞 | PCB 與電子組裝廠 | 洋基泰國工程陸續完工;聖暉在新加坡、馬來西亞、越南、印尼、泰國都有子公司 |
資料來源:漢唐 2026 年第 2 季財報、亞翔 2026 年 7 月法說簡報、各公司 2025 年報、工商時報、鉅亨網
- 美國:漢唐 6 月法說表示,美國二期專案進度已超過 5 成,年底達 8~9 成(媒體報導)。漢唐美國子公司 1 月也買下亞利桑那土地,作為未來廠房與倉儲用地。
- 中國:漢唐年報寫,大陸建廠需求減少;朋億的中國營收占比從 59.39% 降到 49.91%。
- 人力:帆宣董事長高新明 9 月表示,全球同步擴廠「缺工一定會有」,公司已提前預訂材料(媒體報導)。
廠務工程的營收怎麼認列?完工比例、在手訂單與合約負債
工程營收不是簽約就入帳,而是依施工進度逐步認列。看廠務公司,要同時看在手訂單、合約負債和月營收。
完工比例:依投入成本認列
完工比例法用已投入成本占預估總成本的比例,決定這一期認列多少營收。漢唐財報附註列有「完成程度衡量結果變動」;信紘科年報也寫,各年度營收隨專案大小與完工程度變動。
假設有一家公司叫做豪享公司,簽下 100 億元的無塵室工程,預估總成本 80 億元。第一年投入 20 億元成本,完工程度 25%,認列 25 億元營收,在手訂單剩 75 億元。
- 單月營收跟施工高峰走:亞翔的月營收公告常寫「工程進入施工高峰期」。漢唐則寫,正在投入的專案比去年同期增加。
- 和設備業不同:檢測與 PCB 設備多在客戶驗收後認列,詳見PCB設備股怎麼看。
在手訂單:各家名稱不同
在手訂單是已簽約、還沒認列成營收的工程金額。各公司的用語與基準日不同,不能直接加總。
台股廠務公司公布的在手訂單
| 公司 | 公司用語 | 金額 | 基準日 |
|---|---|---|---|
| 亞翔 | 尚未施工工程合約 | 4,400.73 億元 | 2026-06-30 |
| 漢唐 | 已簽約未認列 | 1,939.37 億元 | 2026-05 |
| 帆宣 | 在手訂單 | 1,351 億元 | 2026-09(媒體報導) |
| 聖暉 | 未完工在建工程 | 600 億元以上 | 2026 上半年 |
| 洋基工程 | 尚未履行之履約義務 | 550 億元 | 2025-12-31 |
資料來源:亞翔、漢唐、聖暉 2026 年法說簡報;洋基 2025 年報;鉅亨網 2026-09-03
- 亞翔:尚未施工合約從 2025 年底 1,778.13 億元,半年增加到 4,400.73 億元,東協占 76%。
- 漢唐:總經理 6 月表示,在手訂單會在未來 2~2.5 年逐步完工並認列(媒體報導)。
- 洋基:媒體報導指出,洋基 9 月拿下美光台南超過 200 億元的工程,在手訂單突破 553 億元。
合約負債:先收的工程款
合約負債是客戶先付、但工程還沒做完的款項。它列在資產負債表的負債,之後隨施工進度轉成營收,詳見資產負債表怎麼看。
漢唐的合約負債與營收
| 期間 | 合約負債(期末) | 上半年營收 |
|---|---|---|
| 2025 年 6 月底 | 372.35 億元 | 263.03 億元 |
| 2025 年 12 月底 | 454.34 億元 | — |
| 2026 年 6 月底 | 574.96 億元 | 463.69 億元 |
資料來源:漢唐 2026 年第 2 季合併財報
洋基年報寫,合約負債增加是因為新承攬的工程預收訂金。亞翔、聖暉、帆宣的年報,也把 2025 年負債增加歸因於合約負債。
廠務公司的營收從哪裡來?
多數廠務公司的營收幾乎都是工程收入。差別在做整廠統包,還是專做某一套系統。
台股廠務相關公司營收結構
| 公司(代號) | 期間 | 營收結構 |
|---|---|---|
| 漢唐(2404) | 2026 上半年 | 美國 54.7%、台灣 42.5%、新加坡 2.2%;工程收入 99.8% |
| 亞翔(6139) | 2025 年 | 統包等其他 63.38%、機電 25.01%、無塵室 7.80%、製程管路 3.81% |
| 聖暉(5536) | 2026 上半年 | 無塵室機電 66%、水氣化供應系統 24%;半導體 71% |
| 帆宣(6196) | 2025 年 | 自動化供應系統 38.94%、設備材料銷售 25.27%、整合系統 17.92%、客製化設備 17.87% |
| 洋基工程(6691) | 2025 年 | 無塵室及機電空調統包 100%;台灣 88.74% |
| 和淞(6826) | 2025 年 | 廠務供應系統工程 89.32%、廠務設備及其他 10.68% |
| 兆聯實業(6944) | 2025 年 | 工程收入 79.50%、服務收入 20.50% |
| 朋億(6613) | 2025 年 | 供應系統設備銷售 49.32%、整合工程 46.63%;中國 49.91% |
| 信紘科(6667) | 2025 年 | 廠務供應系統整合 92.37%、綠色製程 3.76% |
| 漢科(3402) | 2025 年 | 製程管路 79.74%、氣瓶櫃與廢氣處理機 11.95%、無塵室機電 6.19% |
| 世禾(3551) | 2025 年 | 精密設備潔淨再生服務 93.40% |
資料來源:各公司 2025 年報、漢唐 2026 年第 2 季財報、聖暉 2026 年 8 月法說簡報
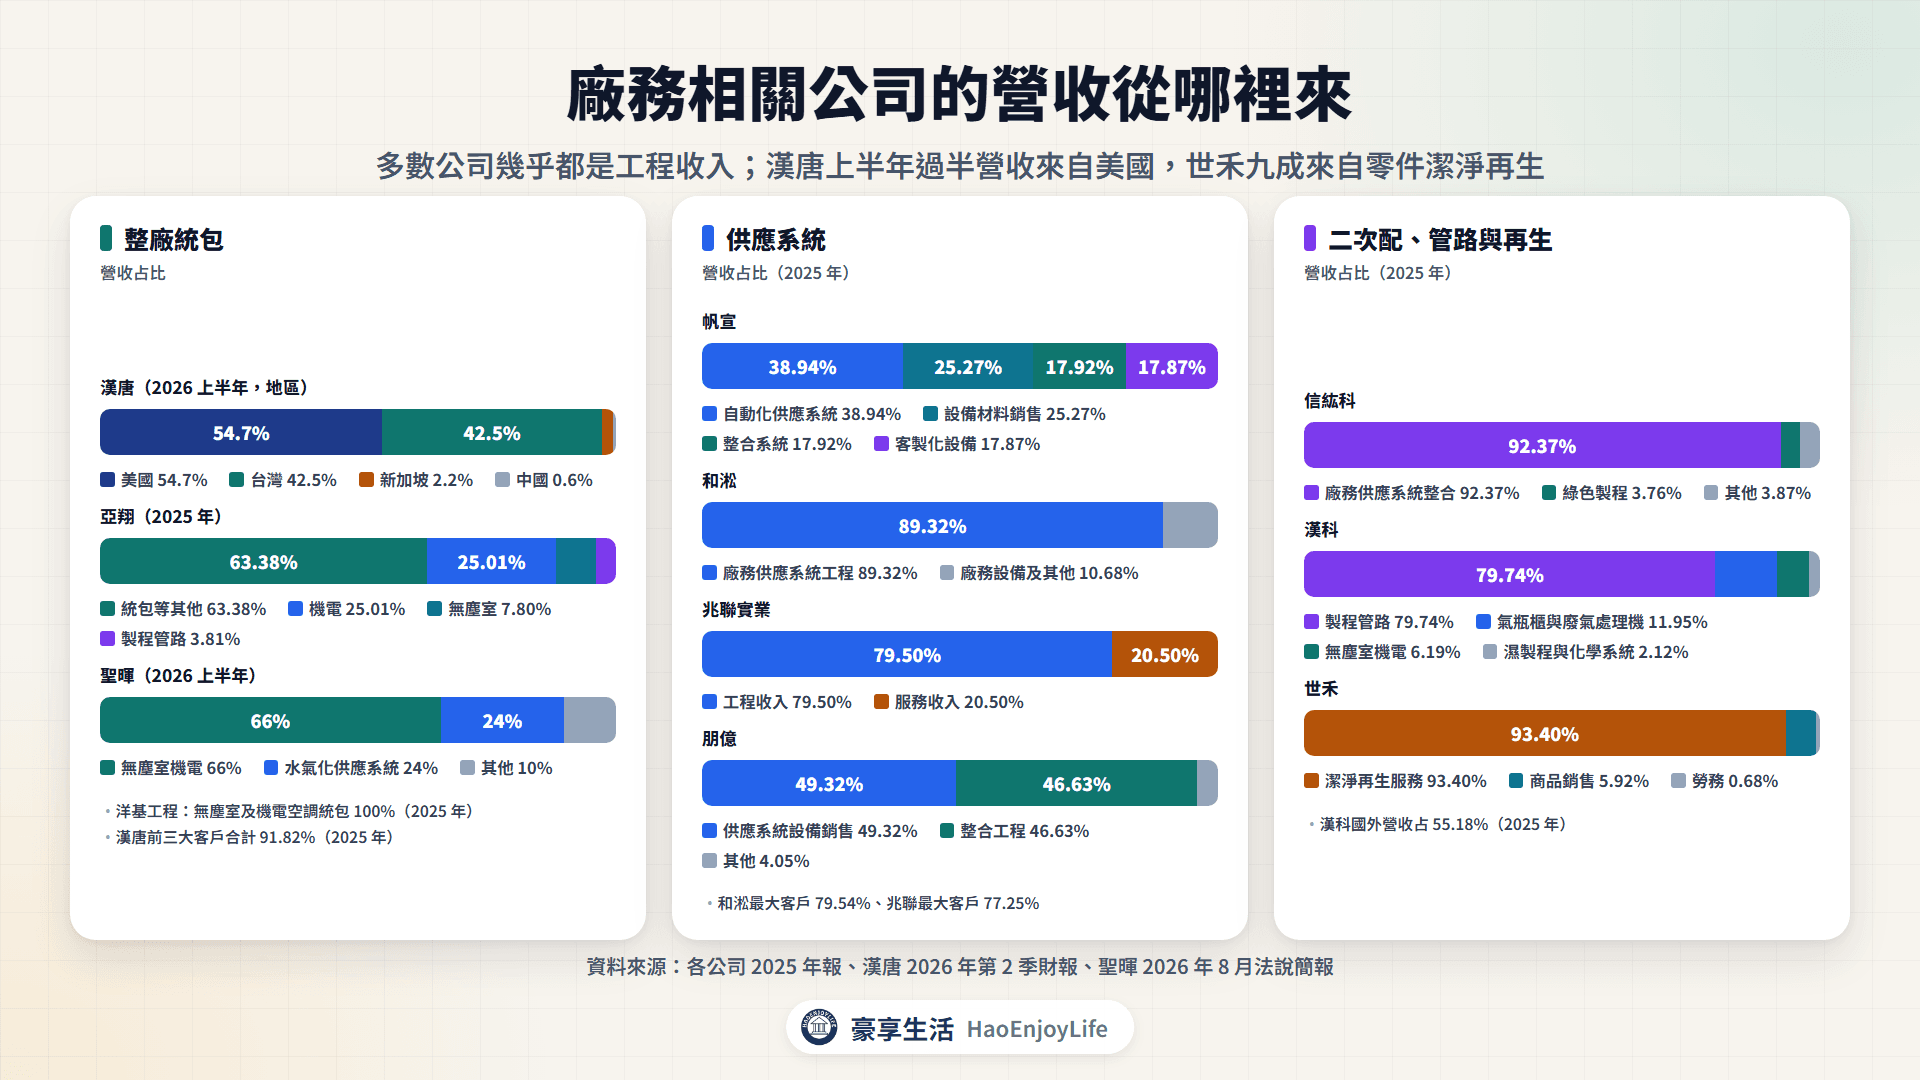
- 客戶集中:漢唐前三大客戶合計 91.82%,和淞最大客戶 79.54%,兆聯最大客戶 77.25%。營收跟著少數大客戶的建廠時程走。
台股廠務概念股:誰做什麼?
台股廠務概念股依業務分成整廠統包、供應系統與二次配、維運與零件再生 3 組。
整廠統包
漢唐(2404):做晶圓廠與先進封裝廠的整廠無塵室與機電工程。6 月法說列出的案場,包括台積電台灣與亞利桑那廠、美光台灣廠,以及世界先進新加坡合資廠 VSMC。上半年營收 463.69 億元、年增 76.3%,毛利率 23.50%。
亞翔(6139):擅長整廠統包,上半年營收中半導體占 82%、東協占 64%。新加坡案子包括 12 吋晶圓代工廠,以及記憶體先進封裝一廠與二廠;年報也列出 VSMC 的配管工程。
聖暉(5536):做無塵室機電整合與水氣化供應系統,上半年營收 249.84 億元、年增 28%,台灣占 66%。2024~2025 年陸續設立日本、印度與美國子公司。
洋基工程(6691):做半導體與 PCB 廠的無塵室及機電空調統包。2025 年營收 223.52 億元、年增 47.13%,商辦與數據中心收入也在成長;海外有泰國、馬來西亞、新加坡與美國子公司。
供應系統與二次配
帆宣(6196):最大業務是氣體、化學品與純水的自動供應系統,也代理 CoWoS 與 InFO 製程的封裝設備。董事長 9 月表示,在手訂單 1,351 億元,同時支援美國亞利桑那、日本與德國的建廠案(媒體報導)。
和淞(6826):做氣體與化學供應系統,也自製氣瓶櫃與廢氣除害器,2025 年營收 165.31 億元。和淞是公開發行公司,股票還沒上市櫃,年報寫正推動上市。
兆聯實業(6944):專做高科技廠的純水與廢水回收系統,回收 TMAH、酸鹼與含金屬廢水。2025 年營收 169.13 億元、年增 64.2%;服務收入占 20.50%,包括水務系統代操作與耗材清洗。
朋億(6613):以高潔淨度化學品供應系統為主,2021 年併購銳澤補上氣體供應,廢溶劑回收系統和日本大廠合作。聖暉持有朋億 55.52%,2025 年中國營收占 49.91%。
信紘科(6667):以化學品供應系統的二次配為重要業務,也發展氣體與超純水二次配。2025 年營收 63.55 億元、年增 75.2%,另有美國與日本子公司。
漢科(3402):以特殊氣體管路與二次配為主,製程管路占營收 79.74%、國外營收占 55.18%。子公司在上海、新加坡、美國、日本與德國,漢唐持有漢科 13.22%。
維運與零件再生
世禾(3551):做製程設備零件的精密潔淨與再生,以 PVD 設備零組件為主,潔淨再生服務占營收 93.40%。年報寫,客戶各世代擴廠並量產後,零組件清洗量會陸續增加;2025 年營收年增 16.2%。
石化與能源工程的中鼎(9933)也在切入,第 2 季高科技客戶占新簽約 43%。
廠務工程股的營收與股價比較
下表用豪享看股票的月營收與股價,比較 10 家公司。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 10 月 16 日。
廠務相關公司營收與股價比較
| 公司(代號) | 1~9 月累計營收年增率 | 9 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 帆宣(6196) | +55.5% | +88.5% | +124.1% |
| 兆聯實業(6944) | +40.2% | +35.1% | +51.3% |
| 洋基工程(6691) | +113.0% | +114.3% | +42.2% |
| 朋億(6613) | +71.7% | +139.3% | +38.6% |
| 亞翔(6139) | +52.2% | +6.0% | +26.4% |
| 漢唐(2404) | +62.2% | +12.6% | +20.7% |
| 聖暉(5536) | +28.7% | +41.1% | +11.6% |
| 信紘科(6667) | +21.2% | +91.5% | +3.0% |
| 漢科(3402) | +23.2% | +36.6% | +2.4% |
| 世禾(3551) | +20.2% | +17.7% | -5.0% |
資料來源:豪享看股票,月營收與還原權息收盤價
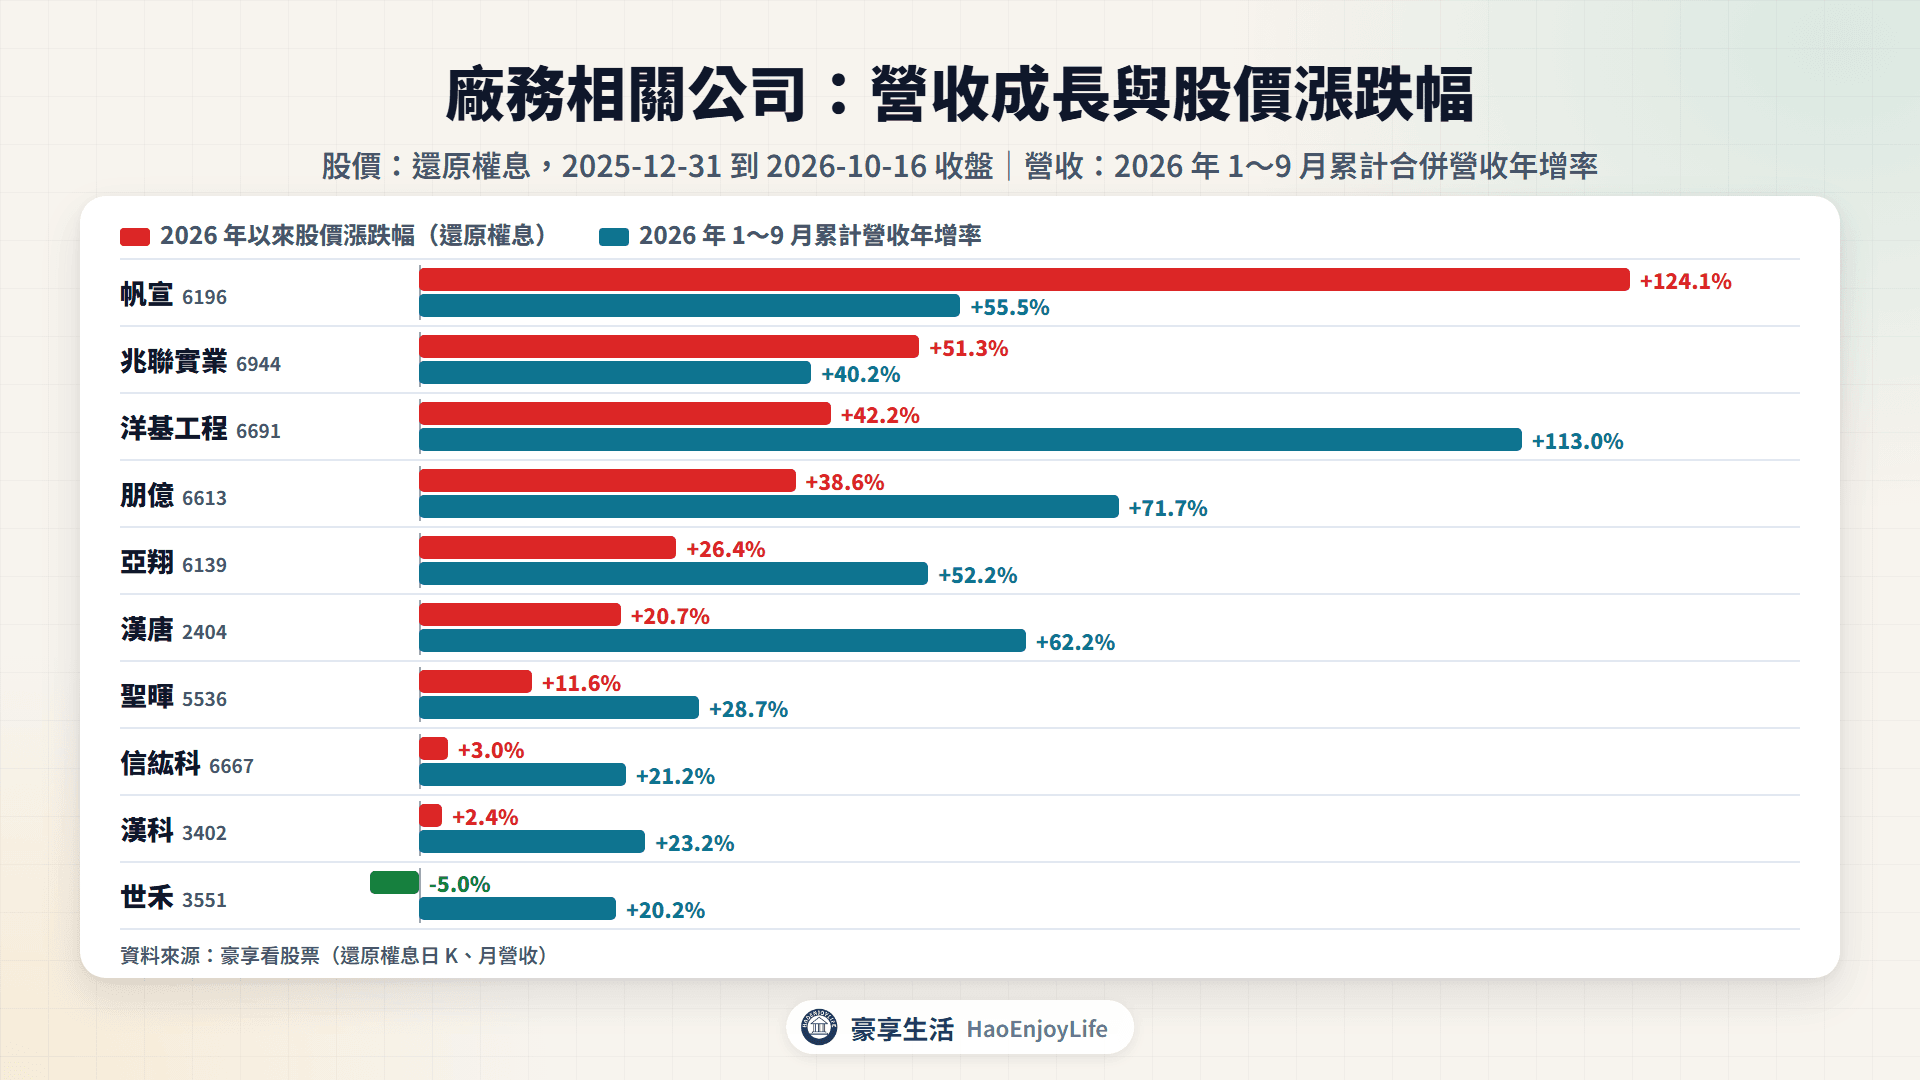
- 股價漲幅大於營收成長:帆宣、兆聯實業營收年增 40.2%~55.5%,股價上漲 51.3%~124.1%。
- 營收成長大於股價漲幅:洋基、朋億、漢唐、亞翔營收年增 52.2%~113.0%,股價上漲 20.7%~42.2%。
- 營收成長、股價漲幅較小:聖暉、漢科、信紘科營收年增 21.2%~28.7%,股價上漲 2.4%~11.6%。
- 營收成長、股價下跌:世禾營收年增 20.2%,股價下跌 5.0%。
和淞股票沒有上市櫃,沒有放進比較表。
廠務工程依施工進度認列營收,單月營收跟著施工高峰起伏,單月年增率常大起大落。看成長要搭配累計營收與在手訂單,不用單月年增率下結論。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
廠務工程最近有哪些動態?
2026 年的重點是在手訂單創新高,以及客戶在美國、日本與新加坡的新廠。
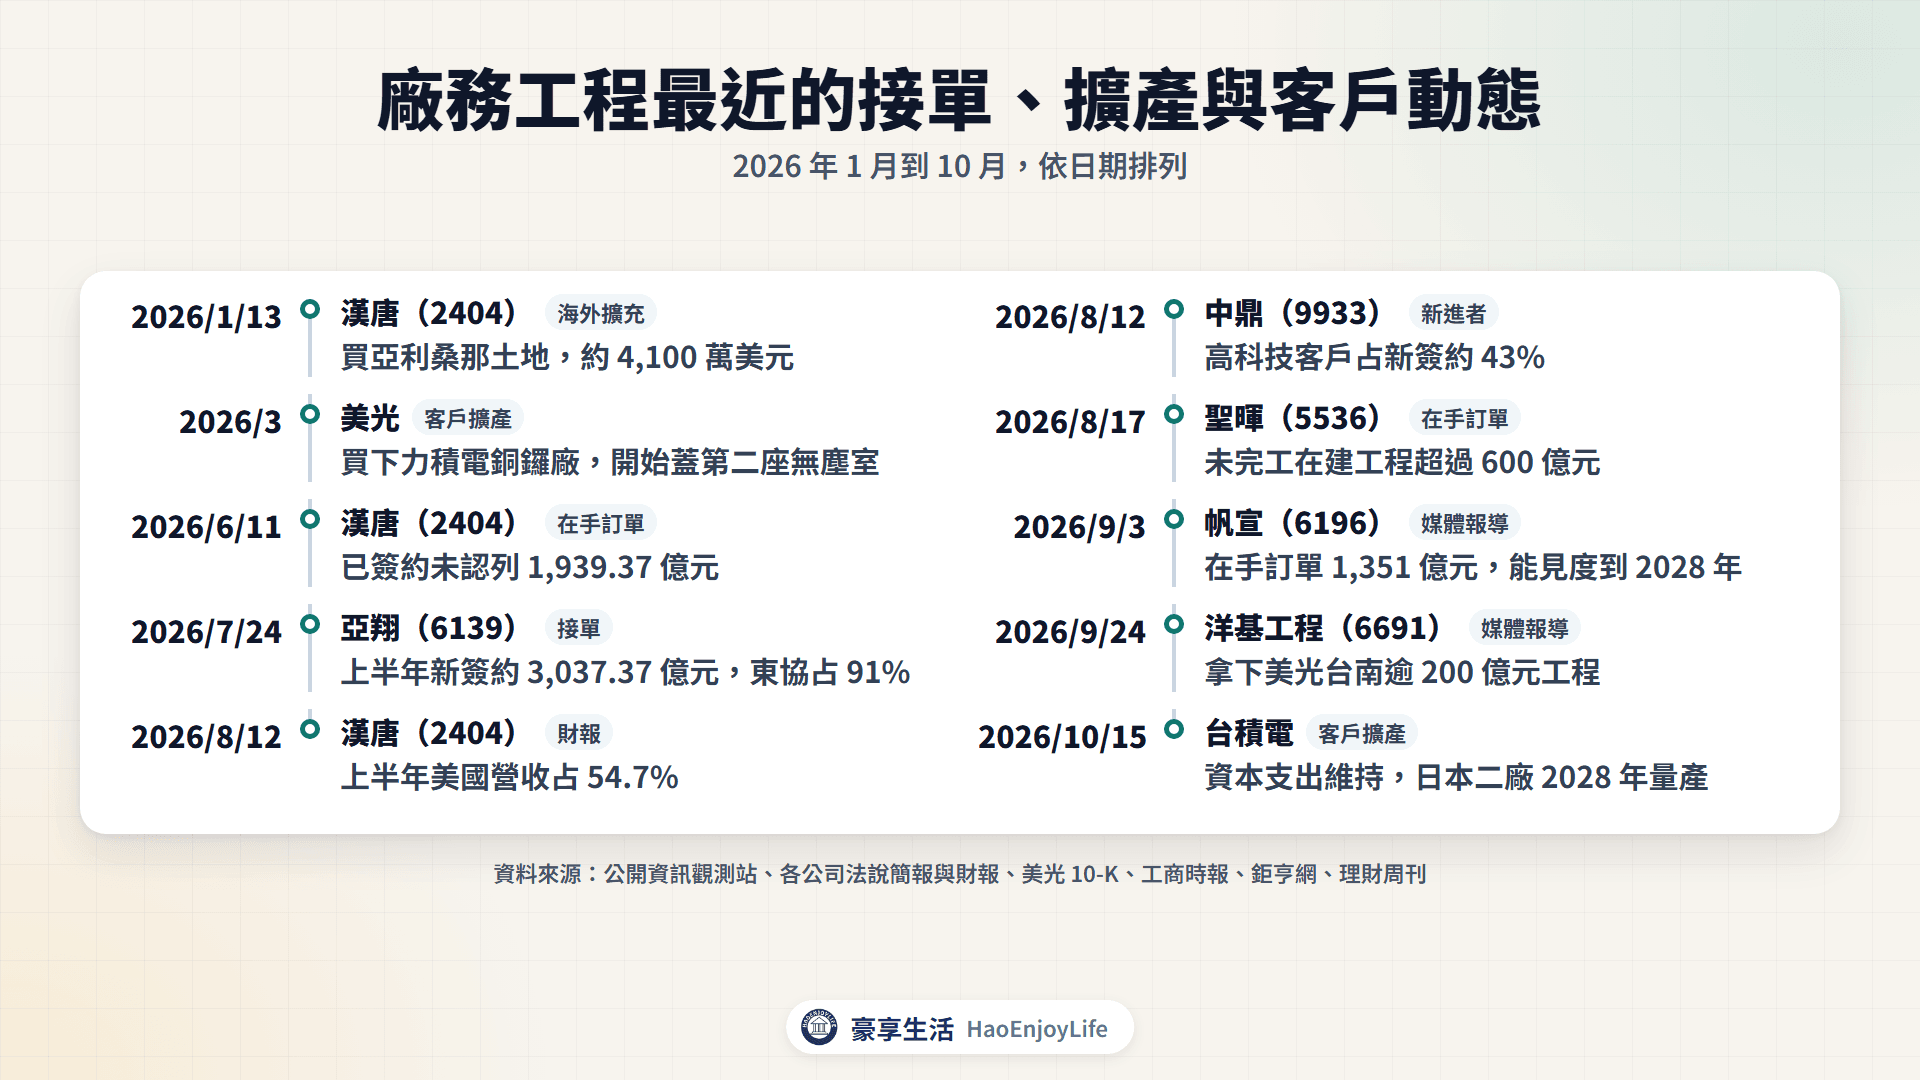
廠務工程最近的接單、擴產與客戶動態
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2026-01-13 | 漢唐 | 美國子公司買亞利桑那土地,約 4,100 萬美元 | 海外擴充(公司公告) |
| 2026-03 | 美光 | 買下力積電銅鑼廠,開始蓋第二座無塵室 | 客戶擴產(10-K) |
| 2026-06-11 | 漢唐 | 已簽約未認列 1,939.37 億元 | 在手訂單(法說) |
| 2026-07-24 | 亞翔 | 上半年新簽約 3,037.37 億元,東協占 91% | 接單(法說) |
| 2026-08-12 | 漢唐 | 上半年美國營收占 54.7% | 財報 |
| 2026-08-12 | 中鼎 | 高科技客戶占新簽約 43% | 新進者(法說) |
| 2026-08-17 | 聖暉 | 未完工在建工程超過 600 億元 | 在手訂單(法說) |
| 2026-09-03 | 帆宣 | 在手訂單 1,351 億元,能見度到 2028 年 | 在手訂單(媒體報導) |
| 2026-09-24 | 洋基工程 | 拿下美光台南逾 200 億元工程 | 接單(媒體報導) |
| 2026-10-15 | 台積電 | 資本支出維持 600 億~640 億美元,日本二廠 2028 年量產 | 客戶擴產(法說) |
資料來源:公開資訊觀測站、各公司法說簡報與財報、美光 10-K、工商時報、鉅亨網、理財周刊
廠務工程未來看什麼?
廠務工程的未來,看客戶資本支出能不能延續,以及在手訂單能不能順利轉成營收與獲利。
- 客戶的新廠時程:台積電亞利桑那二廠 2027 年第 3 季量產、日本二廠 2028 年量產;美光新加坡 NAND 廠預計 2028 下半年營運。
- 毛利率:漢唐毛利率從 2024 年 17.95%、2025 年 20.02%,升到 2026 上半年 23.50%。
追蹤廠務工程,可以看 4 個指標:
- 客戶資本支出:台積電、美光每季法說的資本支出與新廠時程。
- 在手訂單:亞翔、漢唐、聖暉法說公布的未施工或未認列金額。
- 合約負債:每季財報的合約負債,增加代表預收的工程款變多。
- 月營收與毛利率:月營收每月 10 日前公布,備註常寫施工進度,詳見月營收怎麼看。
廠務工程有哪些風險?
- 客戶資本支出循環:客戶專案減少時營收會下滑。帆宣 2025 年營收年減 15.0%,年報說明是半導體客戶專案投入的成本減少;朋億也年減 14.1%。
- 客戶集中:漢唐前三大客戶合計 91.82%,和淞、兆聯的最大客戶都超過 77%。
- 工期延後:亞翔、漢唐年報都寫,材料、缺工與供應鏈不穩定,可能拖慢工程進度。
- 海外施工成本:美光年報也寫,取得人力與分包商不易,可能延誤工程並推高成本。漢唐用當地化團隊,降低海外人力成本。
- 政策與匯率:漢唐年報寫,美國半導體政策仍有不確定性;海外營收以外幣計價,新台幣升值會減少換算後的營收。
常見問題
Q1:廠務工程和無塵室工程差在哪?
無塵室是廠務工程的一部分,負責控制微粒與溫濕度。廠務工程還包括機電空調、超純水、氣體化學品供應、廢氣廢液處理與二次配。
Q2:二次配是什麼?
二次配(Hook-up)是把廠房主管路接到每一台生產機台的配管工程。漢科、信紘科都以二次配為主要業務之一。
Q3:在手訂單越多,營收一定越高嗎?
在手訂單是之後幾年要認列的工程。實際營收看施工進度,工期延後或客戶延後擴產,認列時間也會跟著延後。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0