 里奇豪
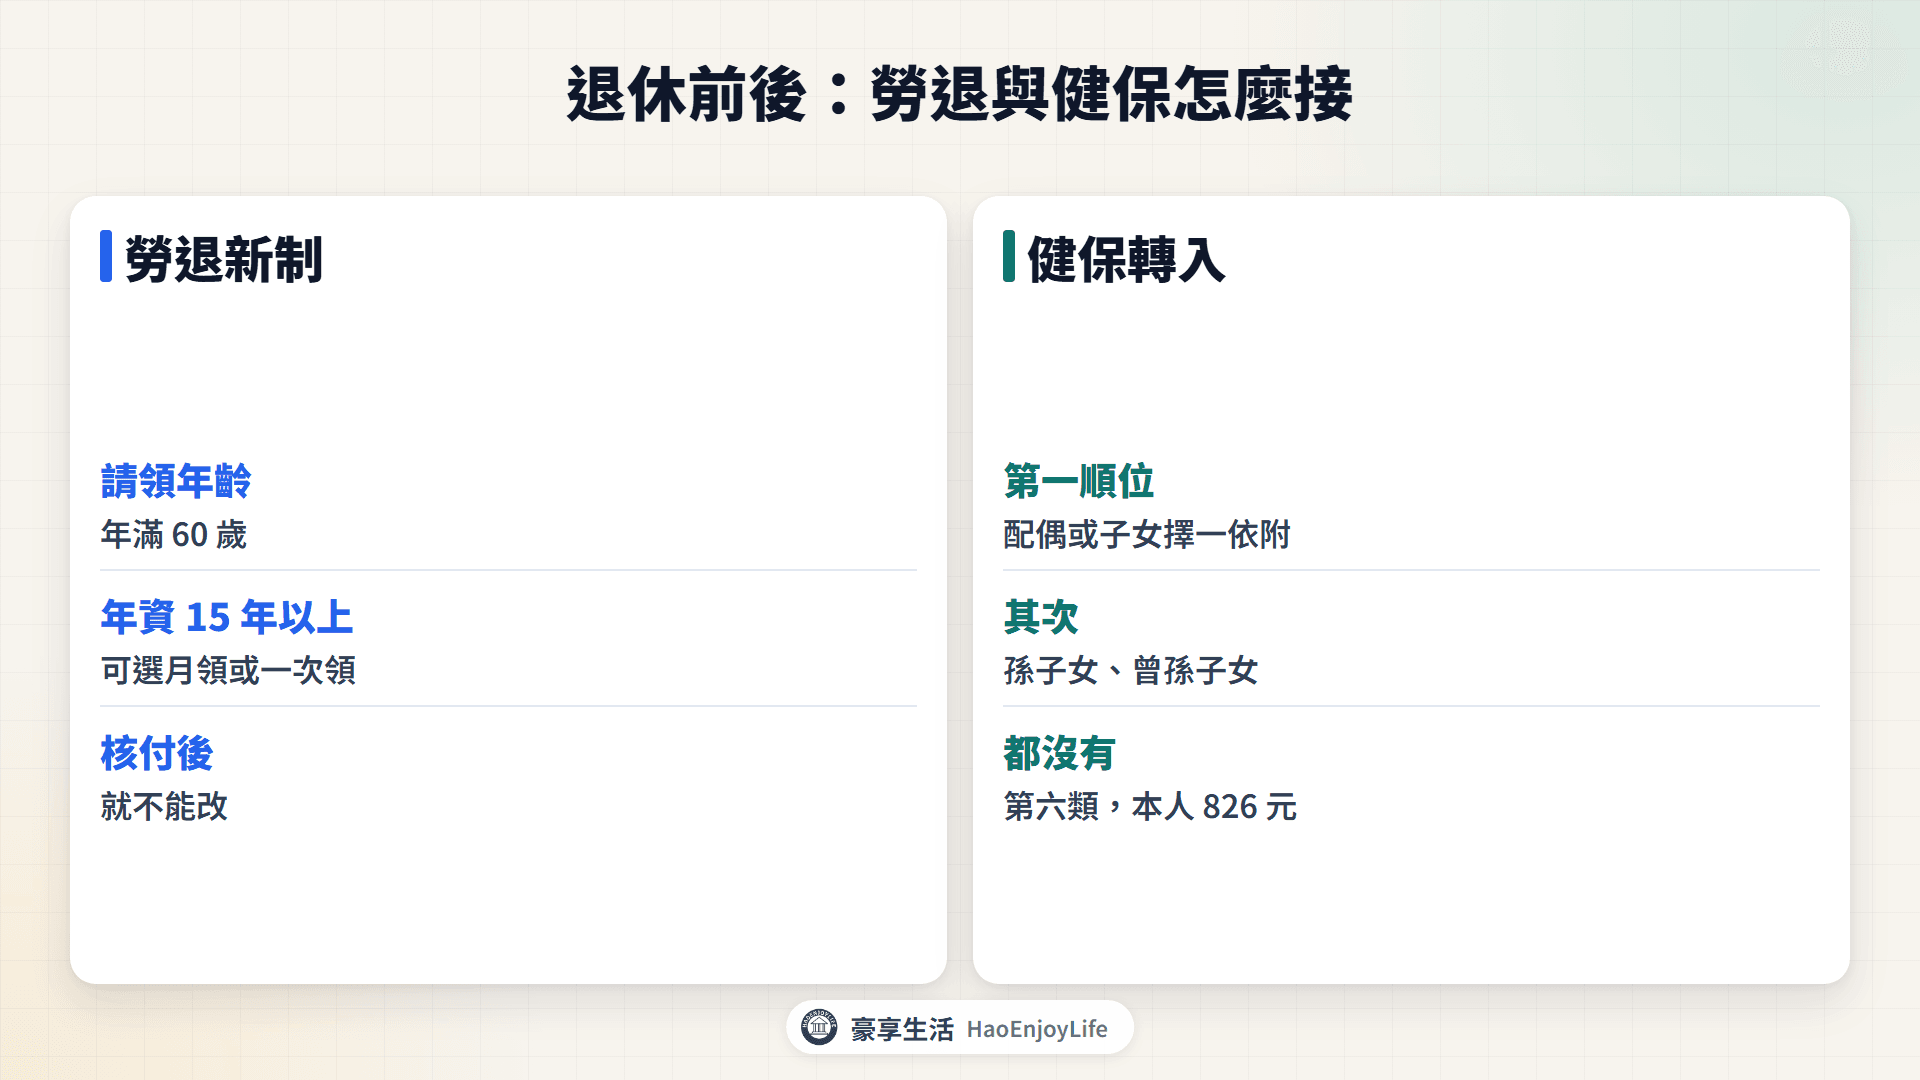
退休前最重要的三件事:先查清楚自己的勞保年資和法定請領年齡,決定勞保老年年金和勞退要什麼時候領、月領還是一次領,再把退休後每月的收入和支出算成一張現金流表。勞保老年年金要年資滿 15 年,2026 年起 51 年次以後出生的人,法定請領年齡都是 65 歲;勞退新制的個人專戶,年滿 60 歲就能申請。
最容易少領的是勞保年金的起算時間。勞保年金從申請的當月起發給,不會往前補發,退保當月就要送件。本文依「退休前幾年、退休前後幾週、退休後頭幾個月」整理要做的事,並附一張有期限的事總表。
退休前後有哪些期限?一張表看懂
下表是勞工退休前後有期限或有時間點的事。公務人員、軍人與私校教職員另有制度,不在本表範圍。
退休前後有期限的事
| 事項 | 期限或時間點 | 去哪辦 | 要帶什麼 |
|---|---|---|---|
| 勞保老年年金 | 退保後申請,自申請當月起按月發給 | 勞保局 | 老年給付申請書及給付收據、本人存摺影本 |
| 勞退新制退休金 | 年滿 60 歲起申請;一次領收件後 30 日內發給,月領自收件次月起按季發給 | 勞保局 | 勞工退休金申請書、本人存摺影本 |
| 勞基法舊制退休金 | 雇主應在退休之日起 30 日內給付 | 原公司 | 舊制年資證明、勞動契約 |
| 健保轉入新身分 | 退保後馬上辦,不要中斷 | 眷屬:家人的投保單位;第六類:戶籍地公所 | 身分證、健保卡 |
| 國民年金老年年金 | 年滿 65 歲 | 勞保局 | 申請書、本人存摺影本 |
| 申報退職所得 | 領取的次年 5 月綜合所得稅申報 | 財政部報稅系統 | 扣繳憑單 |
資料來源:勞工保險條例第 58、65-1 條;勞工退休金條例第 24、28 條;勞動基準法第 55 條;全民健康保險法;國民年金法;所得稅法第 14 條;勞動部勞工保險局
退休前幾年:先查年資、年齡和制度
退休前 3~5 年就要先查清楚自己在哪些制度裡有錢可以領。勞工常見的退休收入有三塊:勞保老年給付、勞退新制個人專戶,以及 2005 年 7 月以前年資的勞基法舊制退休金。
勞保、勞退和舊制退休金差在哪?
三種退休收入的來源、領法和請領年齡都不同。
勞工的三種退休收入
| 項目 | 錢從哪裡來 | 請領年齡 | 領法 |
|---|---|---|---|
| 勞保老年給付 | 勞工保險,勞工、雇主與政府分攤保費 | 依出生年次 60~65 歲,51 年次以後 65 歲 | 年資滿 15 年領年金;未滿 15 年領一次金 |
| 勞退新制 | 雇主每月提繳工資 6% 以上到個人專戶,加上自提 | 年滿 60 歲 | 年資滿 15 年可選月領或一次領;未滿 15 年一次領 |
| 勞基法舊制 | 原雇主,適用 2005 年 7 月 1 日以前的舊制年資 | 符合自請退休或強制退休條件 | 原雇主一次給付 |
資料來源:勞工保險條例第 58 條;勞工退休金條例第 11、14、24 條;勞動基準法第 53~55 條
勞保老年年金幾歲可以領?
勞保老年年金的法定請領年齡依出生年次逐步提高。勞保局公布的對照如下:
勞保老年年金請領年齡
| 出生年次 | 法定請領年齡 | 最早可領減給年金 |
|---|---|---|
| 46 年(含)以前 | 60 歲 | 55 歲 |
| 47 年 | 61 歲 | 56 歲 |
| 48 年 | 62 歲 | 57 歲 |
| 49 年 | 63 歲 | 58 歲 |
| 50 年 | 64 歲 | 59 歲 |
| 51 年(含)以後 | 65 歲 | 60 歲 |
資料來源:勞工保險條例第 58、58-2 條;勞動部勞工保險局
請領年金要同時符合三個條件:達到請領年齡、勞保年資合計滿 15 年,並且離職退保。勞保年資不到 15 年,可以加上國民年金的年資合計滿 15 年,在 65 歲時選擇請領勞保老年年金。
勞保老年年金怎麼算?
勞保老年年金用兩個公式計算,取金額高的一個:
- A 式:平均月投保薪資 × 年資 × 0.775% + 3,000 元。
- B 式:平均月投保薪資 × 年資 × 1.55%。
平均月投保薪資是加保期間最高 60 個月的月投保薪資平均。2026 年一般勞工的月投保薪資最高 45,800 元。年資較長的人多半是 B 式比較高;年資短、投保薪資低的人,A 式的 3,000 元會比較有利。
提早領或延後領差多少?
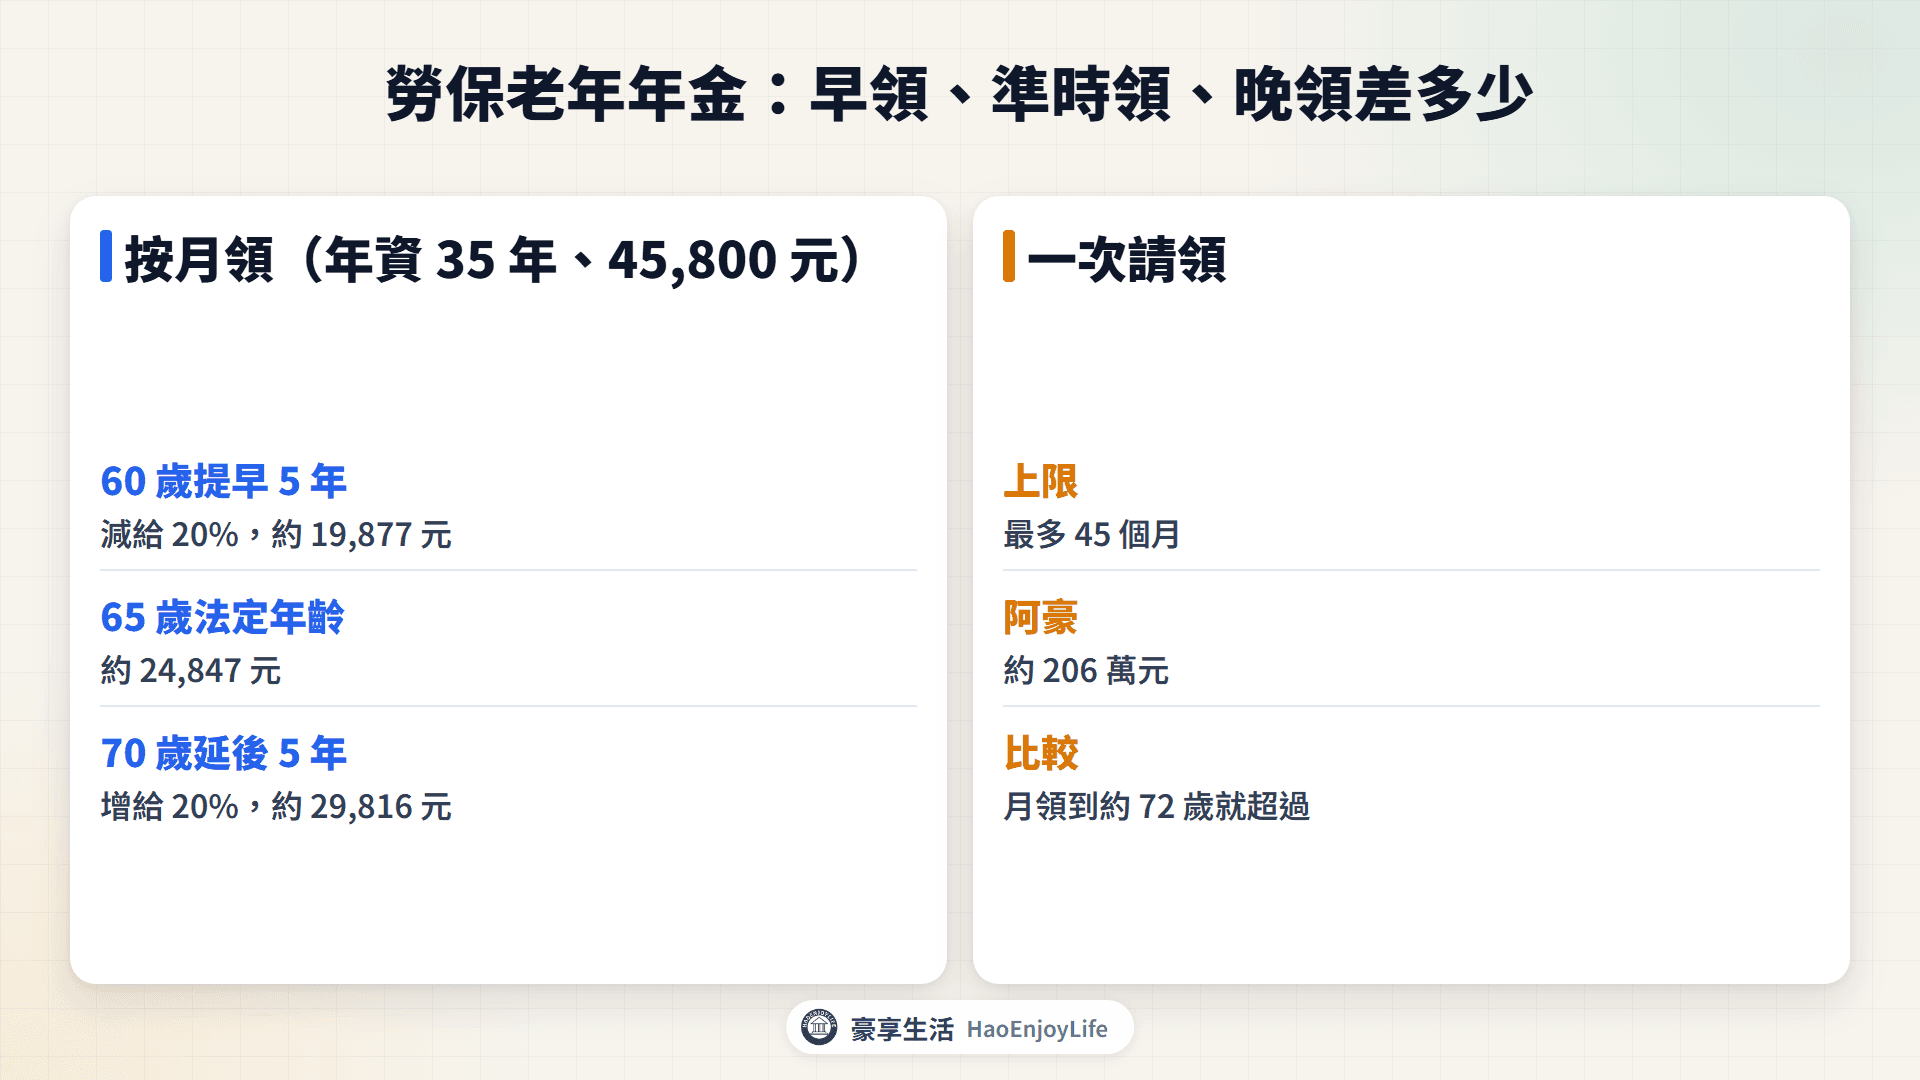
勞保老年年金可以提早最多 5 年請領,每提早 1 年減給 4%,最多減 20%。延後請領則每延後 1 年增給 4%,最多增給 20%。減給或增給的比例一旦核定,之後每個月都照這個金額發。
假設上班族阿豪 55 年次,退休時勞保年資 35 年,平均月投保薪資 45,800 元:
阿豪的勞保老年年金試算
| 請領時間 | 計算 | 每月金額 |
|---|---|---|
| 65 歲(法定年齡) | 45,800 × 35 × 1.55% | 約 24,847 元 |
| 60 歲(提早 5 年) | 減給 20% | 約 19,877 元 |
| 70 歲(延後 5 年) | 增給 20% | 約 29,816 元 |
資料來源:勞工保險條例第 58-1、58-2 條;本文試算
同樣的條件,A 式只有 45,800 × 35 × 0.775% + 3,000,約 15,423 元,所以用 B 式。提早領每個月少約 5,000 元,而且終身都是這個金額;要不要提早,取決於 60~65 歲這段時間有沒有其他收入可以支應。
一次領還是月領?
2009 年 1 月 1 日勞保年金施行前已有勞保年資的人,除了年金,還可以選擇一次請領老年給付。一次請領的金額是:年資前 15 年每年 1 個月,第 16 年起每年 2 個月,最高 45 個月(60 歲以後的年資最多再計 5 年,合計最高 50 個月),用退保前 3 年的平均月投保薪資計算。
以阿豪為例,年資 35 年已超過上限,一次請領是 45 個月 × 45,800 元,約 206 萬元。換成 65 歲起月領 24,847 元,大約 83 個月、也就是 72 歲左右,累計領到的年金會超過一次請領的金額。
- 月領:活得越久領越多;領年金期間過世,符合條件的遺屬可以改領遺屬年金,金額是原年金的一半。
- 一次領:一次拿到一筆錢,之後要自己管理,不會再有每月收入。
- 核付後不能改:選了一次請領,勞保局核付後就不能變更。
勞保年資未滿 15 年的人,只能領老年一次金,年資每滿 1 年發 1 個月。
勞退專戶有多少錢?
勞退新制的錢存在勞保局的個人專戶,換工作也跟著人走。退休前可以到勞保局臨櫃或用勞保局 e 化服務系統,查專戶累積的本金和收益,以及歷年雇主是否足額提繳。
勞退的月退休金,由勞保局依年金生命表、平均餘命和利率計算,不是固定公式。勞保局網站有勞保老年給付及勞退的簡易試算,退休前可以先算一次。
- 保證收益:勞退基金的收益,不得低於當地銀行 2 年定期存款利率計算的收益,不足由國庫補足。
- 自提:勞工可以在每月工資 6% 內自願提繳,自提的部分不計入當年度薪資所得課稅。
- 月領核定後不能改:選了月領,勞保局核付後就不能改成一次領。
舊制年資要找誰領?
2005 年 7 月 1 日勞退新制施行前的年資,如果一直在同一家公司,這段舊制年資會保留,退休時由雇主依勞基法給付退休金。勞基法第 53 條的自請退休條件,符合其中一項即可:
- 工作 15 年以上,年滿 55 歲。
- 工作 25 年以上。
- 工作 10 年以上,年滿 60 歲。
舊制退休金的基數,前 15 年每年 2 個基數,超過 15 年的部分每年 1 個基數,最高 45 個基數;1 個基數是核准退休時 1 個月的平均工資。舊制年資只保留在同一家公司;中途換過公司的人,要先跟現在的公司人資確認還有沒有保留的舊制年資。
退休前後幾週:送件、健保和稅
退休前後幾週,重點是讓勞保年金準時起算、健保不要中斷,並確認退休金的稅怎麼報。
勞保年金要什麼時候送件?
勞保老年年金從勞保局收到申請的當月起按月發給,晚一個月申請,就少領一個月,不會補發。勞保老年給付不受一般 5 年請求權時效限制,但年金只從申請當月起算。
- 退保當月送件:離職退保後,當月就把申請書寄出或臨櫃送件。
- 超過法定年齡才申請:如果是刻意延後,可以拿到每年 4% 的增給;如果只是忘了,中間那幾個月的年金就沒了。
- 領了就不能再加勞保:已領勞保老年給付的人,不能再參加勞工保險;之後再受僱,雇主仍要幫你投保勞工職業災害保險。
退休後健保要怎麼接?
健保是強制保險,退休離職、公司退保後,要轉到新的投保身分。健保署的說明是依下列順序依附:
- 依附配偶或子女:配偶或子女還在投保,擇一人以眷屬身分依附,由被依附者的投保單位辦理。
- 依附孫子女、曾孫子女:配偶和子女都沒辦法依附,再依序依附孫子女、曾孫子女。
- 第六類地區人口:沒有人可以依附,到戶籍地鄉鎮市區公所投保,本人每月自付 826 元。
依附眷屬的保費由被依附的家人一起繳,眷屬超過 3 人時以 3 人計。退休後還有工作的人,跟著公司投保。
國民年金要不要繳?
60 歲退休、還沒滿 65 歲,也還沒領勞保老年給付的人,沒有參加勞保等社會保險,就會被納入國民年金。2026 年國保月投保金額是 21,103 元,一般被保險人每月自付 1,329 元。
國保的老年年金在 65 歲時請領。衛福部公布的例子是:年資 15 年、選 A 式,每月約 6,107 元。A 式是月投保金額 × 年資 × 0.65% + 4,049 元,B 式是月投保金額 × 年資 × 1.3%;已領勞保老年年金的人只能用 B 式。
國民年金老年年金(2026 年)
| 項目 | 內容 |
|---|---|
| 請領年齡 | 年滿 65 歲 |
| A 式 | 月投保金額 × 年資 × 0.65% + 4,049 元 |
| B 式 | 月投保金額 × 年資 × 1.3% |
| 不能選 A 式 | 欠繳保費期間、領取低收入或中低收入老人生活津貼等福利津貼、已領勞保老年年金等 |
| 和勞保併計 | 勞保年資未滿 15 年,可以併計國保年資滿 15 年 |
資料來源:國民年金法;勞工保險條例第 74-2 條;衛生福利部 2025 年 11 月 12 日公告 115 年國民年金月投保金額;勞動部勞工保險局〈國民年金老年年金給付金額〉
退休金要繳稅嗎?
勞保老年給付屬於勞工保險給付,免納所得稅。勞退新制、勞基法舊制退休金屬於退職所得,2026 年領取的部分,適用下列免稅額度:
2026 年領取的退職所得
| 領法 | 免稅部分 | 要課稅的部分 |
|---|---|---|
| 一次領 | 20.6 萬元 × 退職服務年資以下,所得額為 0 | 超過 20.6 萬元、未達 41.4 萬元 × 年資的部分,半數計入所得;超過 41.4 萬元 × 年資的部分全數計入 |
| 分期領 | 全年領取總額減除 89.4 萬元 | 減除後的餘額計入所得 |
資料來源:所得稅法第 4、14 條;財政部 2025 年 11 月 27 日台財稅字第 11404664070 號公告;財政部稅務入口網
以一次領為例,勞退年資 20 年的人,在 412 萬元以下都不用計入所得。多數勞工的勞退專戶在這個範圍內,但舊制退休金和勞退一起領、金額較大時,要先算過。
退休後頭幾個月:把現金流算清楚
退休後頭幾個月,最重要的是確認每月收入夠不夠支出,以及缺口要從哪裡補。2025 年國人平均壽命是 81.27 歲,試算時把年限抓長一點,比較不會出現錢先用完的情況。
退休後的現金流怎麼算?
先把收入和支出分開列,再算每個月的缺口。
- 列固定收入:勞保年金、勞退月退休金、國保年金、租金或其他固定收入。
- 列每月支出:伙食、房屋稅和管理費、水電瓦斯、通訊、交通、健保與保險費、孝親或給孩子的錢。
- 另列大額支出:醫療自費、牙齒、房屋修繕、換車、長期照顧,抓一個每年的預估數。
- 算缺口:每月支出加上大額支出平均到每月,減掉固定收入。
- 分年齡段:還沒領勞保年金的年份,和開始領之後,分開算。
假設阿豪 60 歲退休,每月支出 4 萬元。勞保年金等到 65 歲才領,勞退假設勞保局試算的月退休金約 1.2 萬元:
阿豪退休後的每月缺口
| 年齡 | 每月收入 | 每月支出 | 每月缺口 | 這段期間合計 |
|---|---|---|---|---|
| 60~64 歲 | 勞退約 1.2 萬元 | 4 萬元 | 約 2.8 萬元 | 5 年約 168 萬元 |
| 65 歲以後 | 勞退約 1.2 萬元+勞保 24,847 元 | 4 萬元 | 約 3,153 元 | 每年約 3.8 萬元 |
資料來源:本文試算
退休後的缺口通常集中在請領勞保年金之前。阿豪若選擇 60 歲提早領勞保年金,每月多 19,877 元,但 65 歲以後每月少約 5,000 元,要把兩段一起比較。
缺口要怎麼補?
缺口要先用確定的錢補,再談投資。
- 先留緊急預備金:留一筆幾個月生活費的現金放在活存或定存,應付醫療和臨時支出。
- 延後退休或兼職:多工作幾年,同時減少提領年數,也增加勞保年資。
- 整理債務:退休前把房貸、信貸的還款計畫排好,退休後每月不要還有大額貸款。
- 資產提領:用存款或投資支應缺口時,可以參考提領率的算法,見靠股利生活要多少錢?被動收入試算、4%法則與退休提領。
保險也要一起檢查。醫療險、長照相關保單保到幾歲、退休後保費還繳不繳得起,退休前就要確認。家人日後可能需要照顧時,可以先了解長照 2.0,見家人需要長期照顧怎麼辦?長照2.0、外籍看護與照顧假。
退休金怎麼避免被騙?
退休後手上有一筆錢,是詐騙集團常鎖定的對象。勞保局說明,處理案件時不會用電話要求民眾加 LINE、操作 ATM,也不會用電話核對個人資料。
- 掛斷再查證:自稱勞保局、檢警或銀行的來電,先掛斷,自己撥勞保局 02-2396-1266 或 165 反詐騙諮詢專線查證。
- 來電號碼不可信:詐騙集團會竄改來電顯示,看起來像公家機關的號碼也要查證。
- 大額轉帳先停一天:有人催你把退休金轉出、投資保證獲利的方案,先跟家人討論,隔天再決定。
- 已經匯款:馬上撥 165 或 110 報案,並聯絡銀行,見被詐騙了怎麼辦?報案、止付與追回款項。
退休後的生活怎麼安排?
退休後少了上班的固定作息,生活要自己重新排。退休前可以先想好每週的固定行程,例如運動、學習課程、志工或兼職,讓每天有要出門的理由。
心情低落持續兩週以上、影響睡眠和食慾,可以掛身心科,或撥 1925 安心專線(24 小時、免付費)。調整心態的方法,見遇到挫折怎麼調整心態?可控與不可控、自我疼惜與找人幫忙。
重點整理
- 勞保老年年金要年資滿 15 年,51 年次以後出生的人法定請領年齡 65 歲,每提早 1 年減 4%、延後 1 年加 4%,最多 20%。
- 勞保年金自申請當月起發給,不會補發,退保當月就要送件。
- 勞退新制年滿 60 歲可申請,年資滿 15 年可選月領或一次領,選定後不能改。
- 退休後健保先在配偶或子女中擇一人依附,其次是孫子女,沒有人可依附才投保第六類。
- 現金流要分「領勞保年金前」和「領了之後」兩段算,缺口通常集中在前面幾年。
常見問題
Q1:勞保老年年金可以和勞退一起領嗎?
可以。勞保老年給付和勞退新制是兩個不同的制度,符合各自的條件就能分別申請,兩者都向勞保局提出。
Q2:勞保年資不到 15 年怎麼辦?
勞保年資不到 15 年,只能領老年一次金,年資每滿 1 年發 1 個月。若加上國民年金年資合計滿 15 年,可以在 65 歲時選擇請領勞保老年年金。
Q3:退休後還能繼續工作嗎?
可以。已領勞保老年給付的人不能再加勞保,雇主要幫你投保職業災害保險;已領勞退的人繼續工作,雇主仍要提繳,年資重新計算,每年可以再請領一次。
Q4:退休後一定要依附子女的健保嗎?
不一定。健保署的順序是配偶或子女擇一人依附,其次是孫子女、曾孫子女;沒有可依附的家人才投保第六類地區人口,本人每月自付 826 元。退休後仍有工作的人,跟著公司投保。
延伸閱讀
- 失業了怎麼辦?失業給付、資遣費與保險銜接:中高齡被資遣時的資遣費、失業給付與健保銜接
- 靠股利生活要多少錢?被動收入試算、4%法則與退休提領:退休後用資產補缺口的本金與提領率算法
- ETF怎麼挑?費用率、規模、折溢價與各類ETF的常見用途:看懂各類 ETF 的特性與費用
- 身後事怎麼預先安排?遺囑、預立醫療決定與保單受益人:退休前後一起整理遺囑、保單受益人與醫療決定
本文金額與規定為 2026 年現行版本,規定查證日期:2026 年 11 月 4 日(全國法規資料庫、勞動部、勞動部勞工保險局、衛生福利部、衛福部中央健康保險署、財政部、內政部)。本文是一般資訊整理,個別情況請以主管機關公告或專業人士意見為準。
留言0