 里奇豪
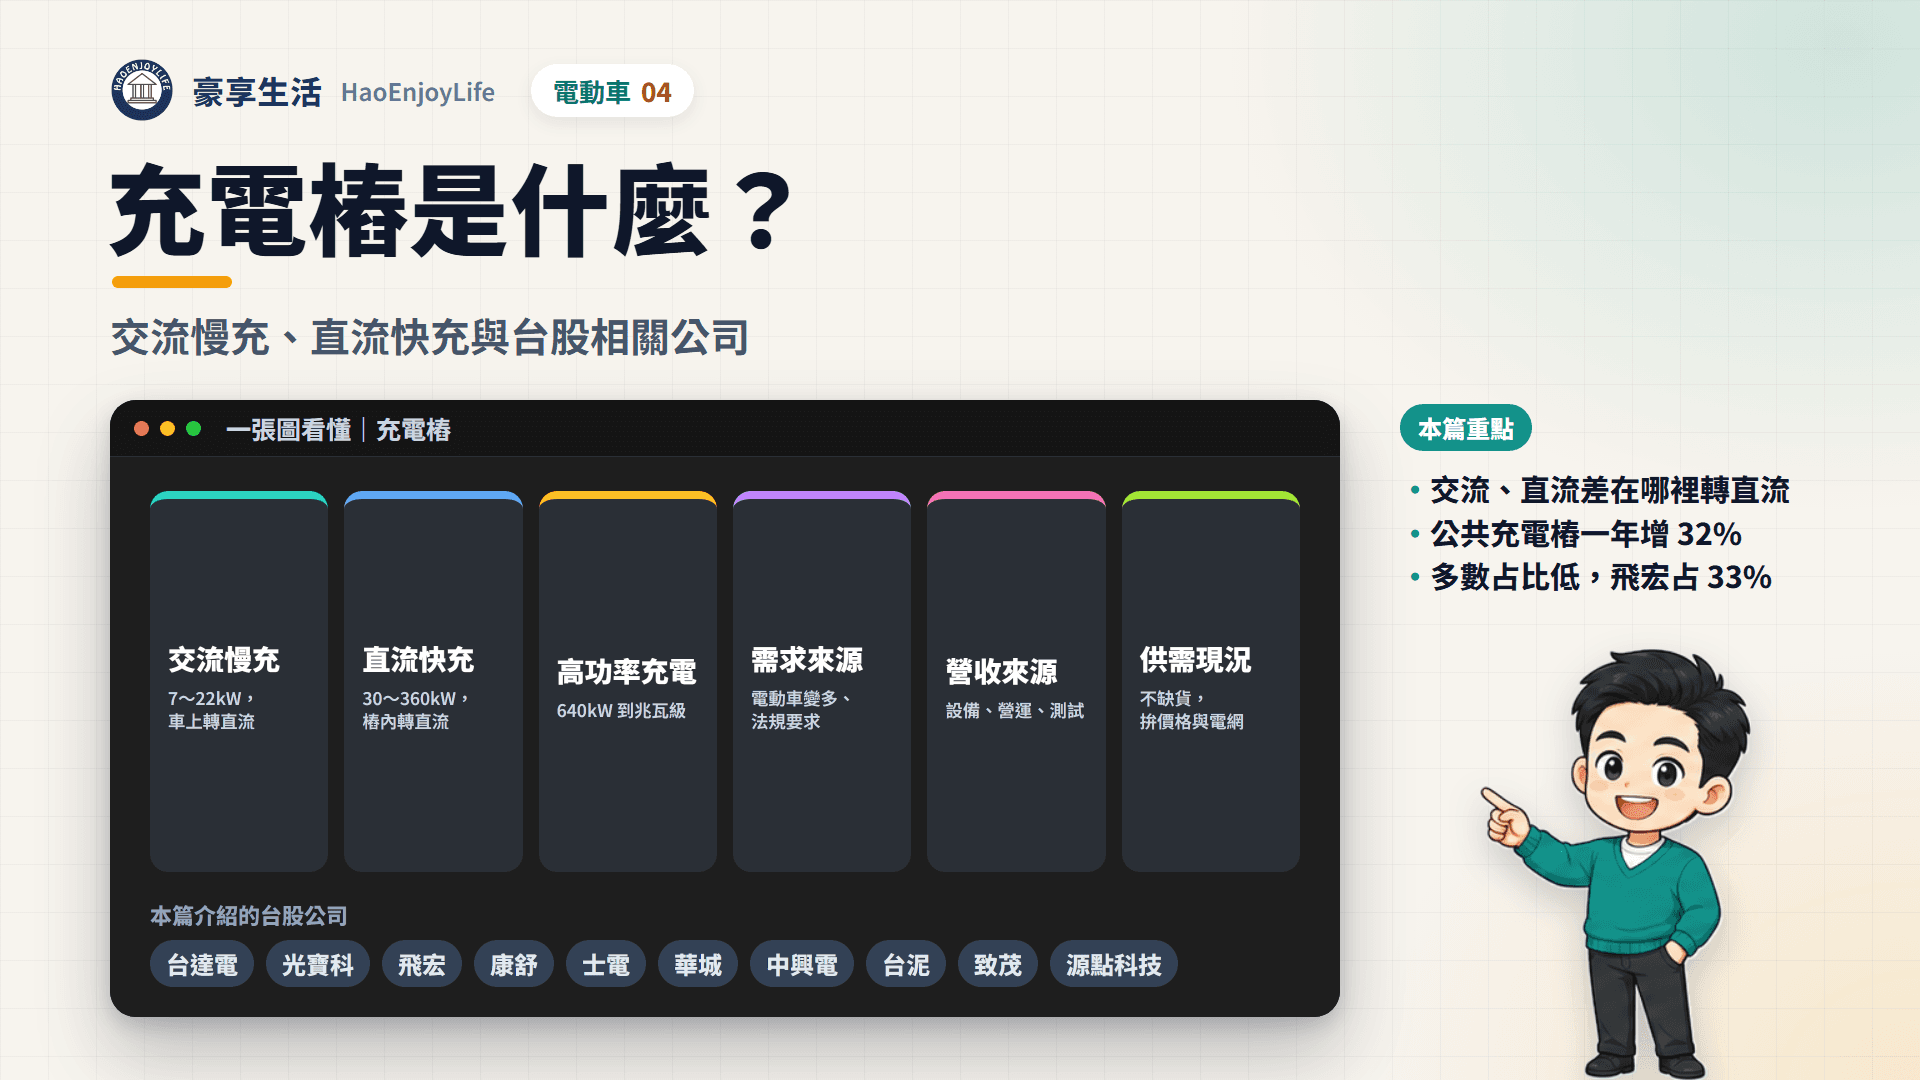
充電樁是把電網的電送進電動車電池的設備,分成交流慢充與直流快充。電池只能存直流電,交流慢充由車上的車載充電機轉換;直流快充在樁內就轉成直流,功率可達數百 kW。
需求來自電動車變多與快充功率升級。交通部統計,台灣公共充電樁 2026 年 7 月底有 16,280 槍,一年增加約 3 成。國際能源總署(IEA)統計,全球公共充電點 2025 年底超過 700 萬個。
營收來源分成 4 種:賣充電樁、賣車載充電機與電源模組、經營充電站,以及賣測試設備。台股相關公司有台達電、光寶科、飛宏、康舒、士電、華城、中興電、台泥與致茂。多數公司的充電營收占比不高,飛宏的電動車能源事業占 2025 年營收 33.21%,是比重最高的一家。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:電動車產業鏈總覽
交流慢充和直流快充差在哪?
差別在「交流轉直流」在哪裡做。交流慢充靠車上的車載充電機(OBC)轉換,功率受車載充電機限制;直流快充把轉換設備放在樁裡,可以直接對電池大電流充電。
充電樁的種類
| 種類 | 怎麼充電 | 常見功率 | 常見場域 |
|---|---|---|---|
| 交流慢充(AC) | 樁送交流電,車上 OBC 轉成直流 | 7~22kW | 住家、社區、辦公室、停車場 |
| 直流快充(DC) | 樁內電源模組轉成直流,直送電池 | 30~360kW | 高速公路、商場、轉運站 |
| 高功率快充 | 多組電源模組並聯,搭配液冷充電槍 | 360~640kW | 國道服務區、極速充電站 |
| 兆瓦級充電(MCS) | 電動卡車、巴士用的大電流規格 | 1MW 以上 | 物流車隊、巴士場站 |
資料來源:士電、康舒、飛宏、台達電 2025 年年報;交通部;工商時報
交通部表示,國道服務區的快充樁全數在 200kW 以上,七成是 350kW 或 360kW。直流快充樁有 3 個關鍵部分:
- 電源模組:負責交流轉直流,一支快充樁由多個模組並聯。康舒年報列出 60kW 以上的充電樁電源模組。
- 充電槍與線材:功率越高電流越大,高功率機種改用液冷充電槍。線材與連接器見車用電子與連接器。
- 控制與通訊:光寶科年報寫到,充電樁用 OCPP 協定連到後台,用 ISO 15118 和車輛溝通。
充電樁產業鏈有哪些環節?
充電樁產業鏈分成上游零組件、中游充電設備,以及下游充電營運。電動車本身的電池、馬達與車用電子,分別在本系列第 02、03、05 章。
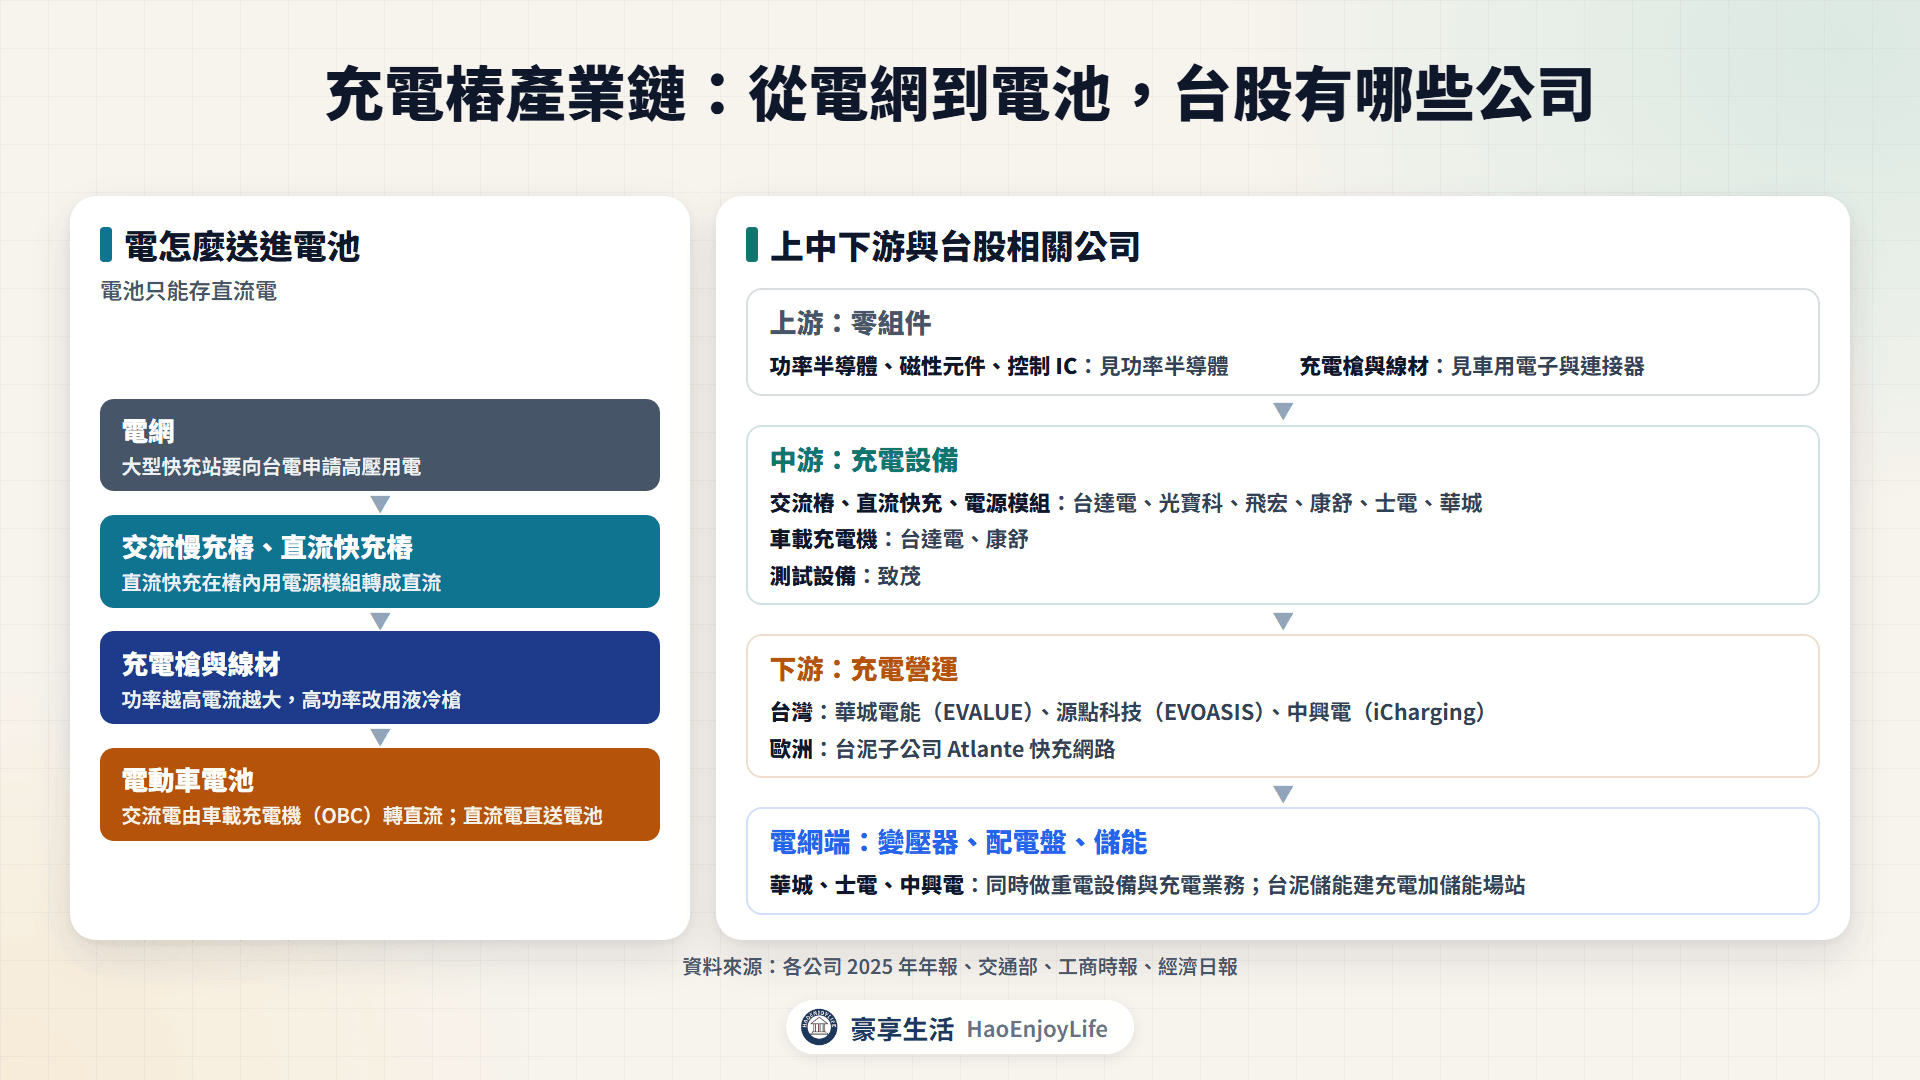
- 上游:功率半導體、磁性元件、控制 IC、充電槍與線材。碳化矽(SiC)等元件見功率半導體。
- 中游:交流樁、直流快充與電源模組,台達電、光寶科、飛宏、康舒、士電、華城都有自有產品。車載充電機有台達電與康舒,測試設備有致茂。
- 下游營運:台灣有華城電能(EVALUE)、源點科技(EVOASIS)與中興電(iCharging)。台泥則在歐洲透過子公司 Atlante 經營快充網路。
- 電網端:大型快充站要向台電申請高壓用電,還需要變壓器與配電盤,詳見重電與電力。
充電樁的需求從哪裡來?為什麼成長?
需求來自 3 個方向:電動車數量增加、政府法規要求設置,以及快充功率升級帶動換機。
台灣公共充電樁與電動車的主要數字
| 項目 | 2025 年 7 月底 | 2026 年 7 月底 |
|---|---|---|
| 公共充電樁 | 12,334 槍 | 16,280 槍(慢充 12,092、快充 4,188) |
| 電動小客車登記數 | 110,768 輛 | 149,322 輛 |
| 整體車樁比 | 9.0:1 | 9.2:1 |
| 快充車樁比 | 33.9:1 | 35.7:1 |
資料來源:交通部 2025 年 9 月新聞稿;2026 年為鉅亨網 2026 年 9 月引述交通部
一年內電動小客車增加 34.8%,公共充電樁增加 32.0%(豪享生活自算)。交通部表示,兩項車樁比都優於歐盟建議的 10:1 與 80:1。
- 政策目標:交通部 2023 年的行動計畫,訂下電動小客車市售比 2030 年 30%、2040 年 100%。計畫估 2030 年電動小客車約 52 萬輛,約是 2026 年 7 月的 3.5 倍(豪享生活自算)。
- 停車場法規:充電停車位設置辦法施行滿 2 年後,公有路外停車場至少 2% 車位要能充電,民營停車場至少 1%。
國際的公共充電點也持續增加,中國占全球一半以上。
全球公共充電點(IEA,2025 年底)
| 地區 | 數量 | 年增率 |
|---|---|---|
| 全球 | 超過 700 萬個 | 約 33% |
| 中國 | 約 470 萬個,占全球 65% 以上 | 2024 年約 340 萬個 |
| 歐洲 | 荷蘭 21 萬、德國 19.6 萬、法國 18.5 萬 | 約 20% |
| 美國 | 約 23.5 萬個,快充近 7 萬個 | 約 20% |
資料來源:IEA Global EV Outlook 2026;EV Infrastructure News 2026 年 5 月報導
- 功率越來越高:IEA 統計,全球公共充電樁平均功率從 2024 年略高於 40kW,升到 2025 年接近 50kW。
- 歐盟法規:歐盟替代燃料基礎設施規則(AFIR)要求主要路網約每 60 公里設快充站。每站總功率 2025 年底至少 400kW,2027 年底至少 600kW。
- 汰換需求:飛宏子公司馳諾瓦 2025 年 12 月表示,既有設備因標準更新進入汰換周期(媒體報導)。
充電樁供需現況:缺貨還是供給過剩?
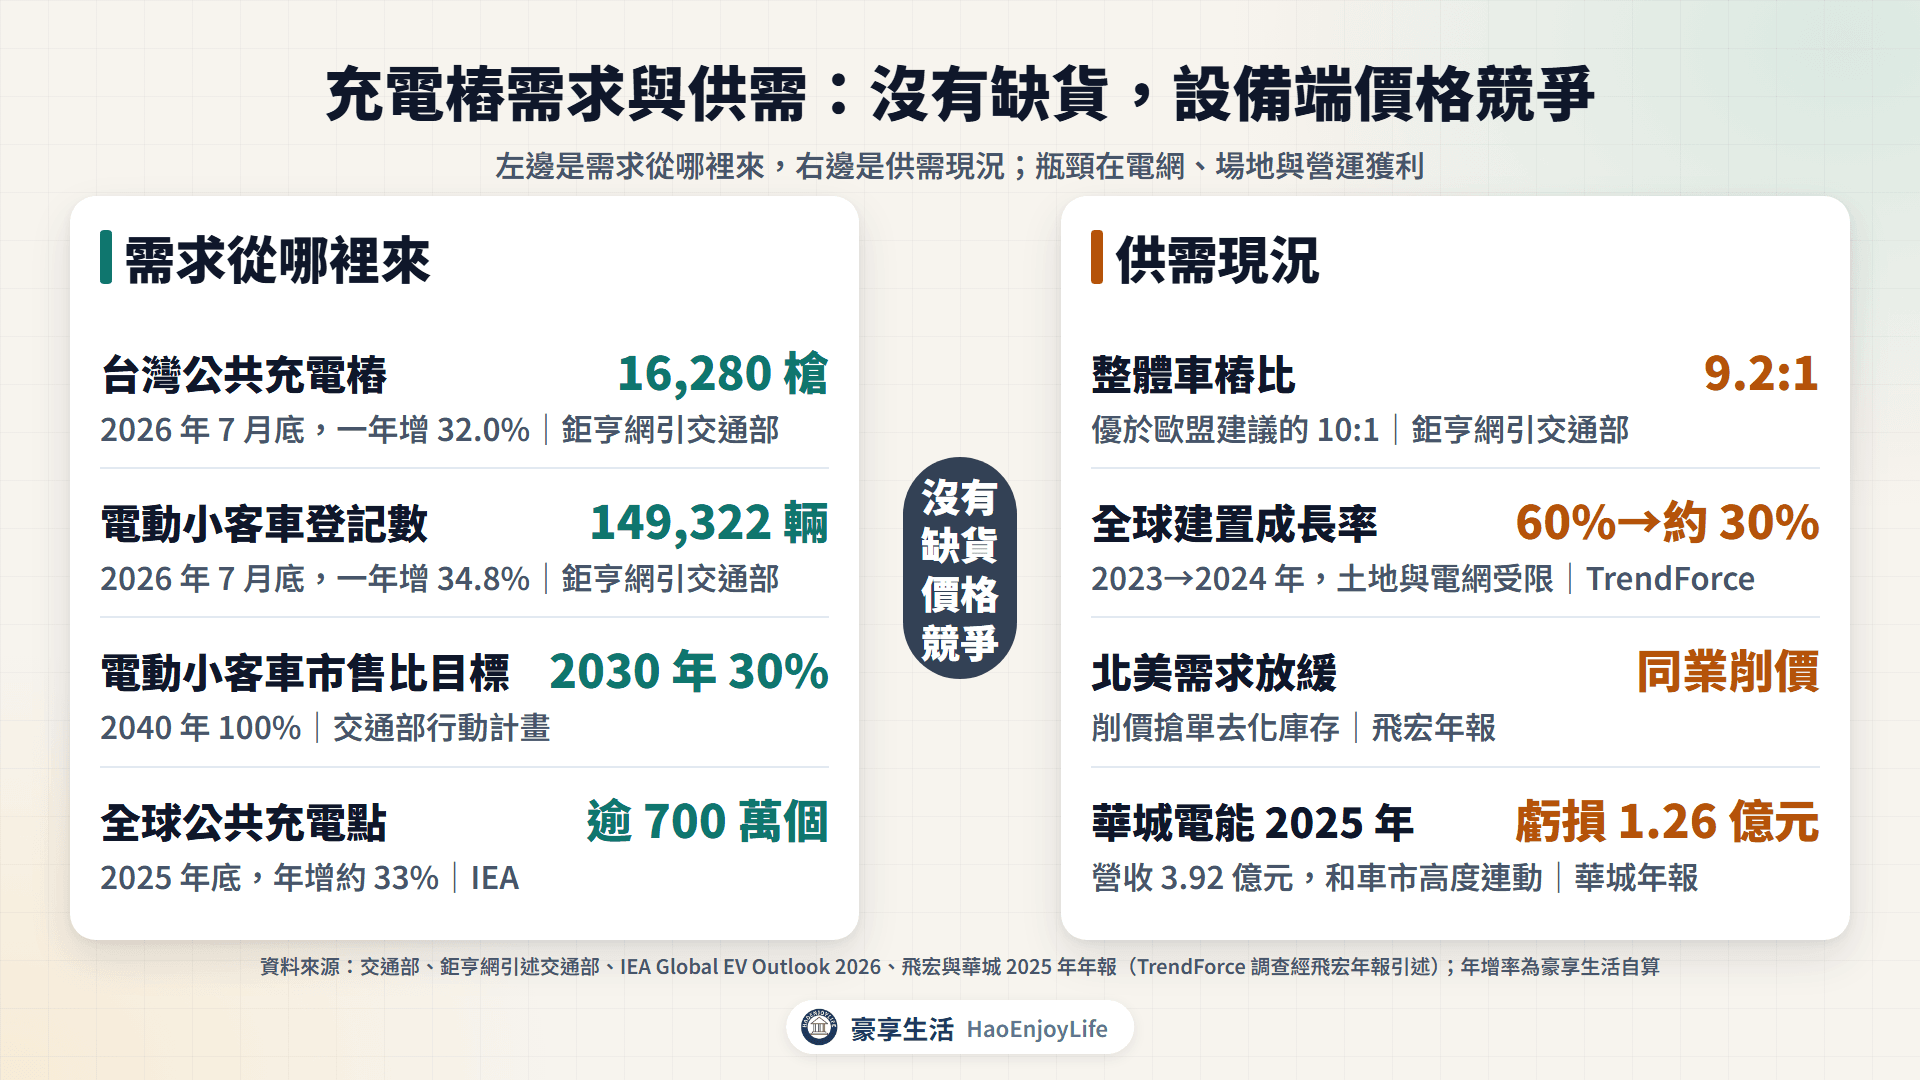
充電樁目前沒有缺貨,設備端反而價格競爭激烈。比較明顯的瓶頸在電網容量、場地與營運獲利。
- 台灣數量已達歐盟建議:鉅亨網引述交通部,政策重點將從增加數量轉向提升營運品質。目前已有 54 家充電營運商。
- 建置速度放緩:TrendForce 調查,全球公共充電樁建置成長率從 2023 年的 60%,降到 2024 年約 30%。飛宏年報引述這項調查,主因是土地與電網規劃受限。
- 設備價格競爭:飛宏年報指出,2025 年北美需求放緩,同業削價搶單去化庫存。康舒年報也提到,設備成本下降讓市場競爭變激烈。
- 電網容量不足:台泥年報寫到,Atlante 在南歐用儲能解決電網連接資源不足。台泥儲能在台灣也針對饋線不足的充電站,建置充電加儲能的場站。
- 營運端還在虧損:華城子公司華城電能 2025 年營收 3.92 億元、虧損 1.26 億元。年報說明營收和車市高度連動。
充電樁的營收從哪裡來?
充電樁產業有 4 種賺錢方式:賣充電樁、賣車載充電機與電源模組、經營充電站收費,以及賣測試設備。多數台股公司沒有單獨揭露充電營收。
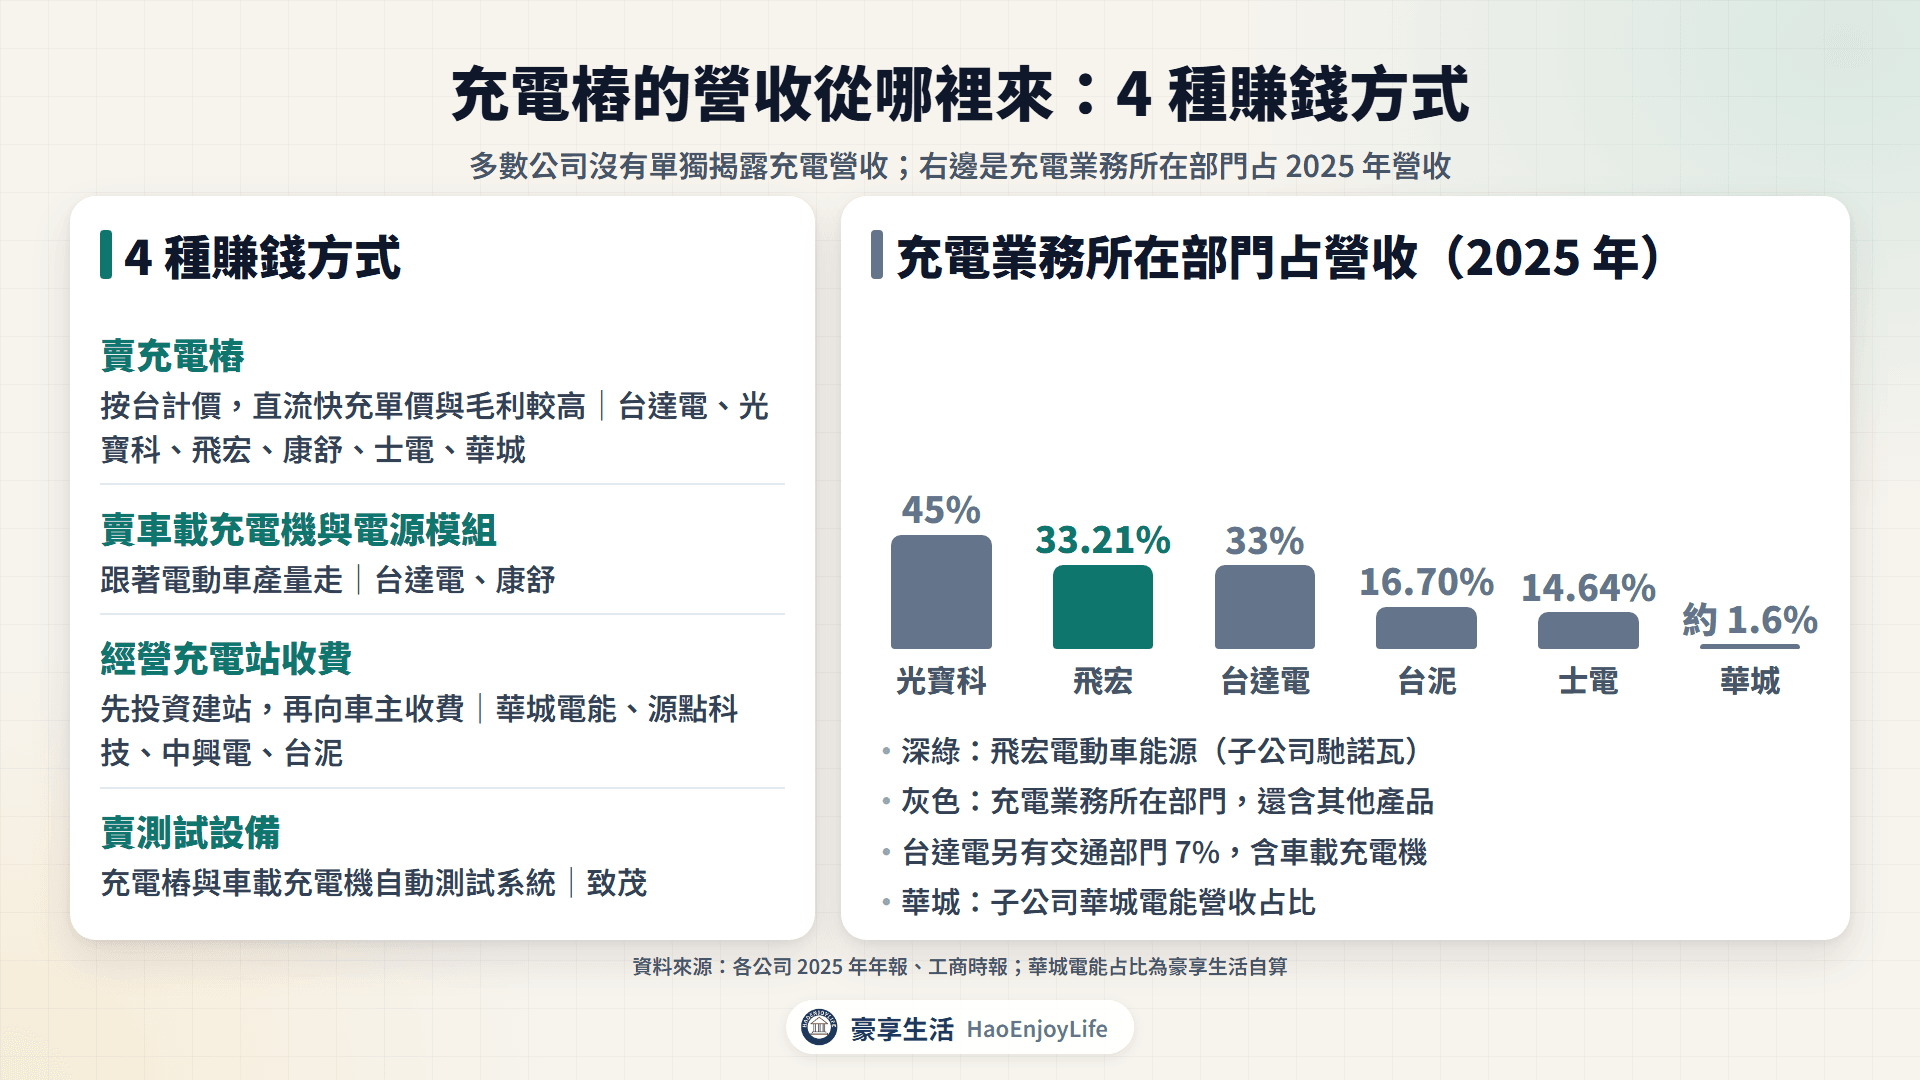
充電相關業務所在部門的營收占比(2025 年)
| 公司 | 充電業務所在部門 | 部門占營收 |
|---|---|---|
| 飛宏 | 電動車能源(子公司馳諾瓦) | 33.21% |
| 光寶科 | 雲端及物聯網,含充電裝置模組與伺服器電源 | 45% |
| 台達電 | 基礎設施,含充電樁與資料中心;車載充電機在交通 | 基礎設施 33%、交通 7% |
| 台泥 | 電力及能源,含儲能與充電站 | 16.70% |
| 士電 | 車輛零件類,含交、直流充電樁 | 14.64% |
| 華城 | 子公司華城電能做充電營運 | 約 1.6%(自算) |
| 致茂 | 量測儀器設備,含充電樁測試系統 | 95.96% |
資料來源:各公司 2025 年年報
賣充電樁:充電樁按台計價,直流快充的單價與毛利比交流高。媒體報導,馳諾瓦的直流快充約占其營收 7 成,毛利率約 3~4 成。
經營充電站:營運商先投資建站,再向車主收充電費。華城年報寫到,交流樁建在停留較久的目的地,直流樁建在高速公路與交通樞紐,以取得持續性收入。
車載充電機與電源模組:台達電做最高約 22kW 的車載充電機,康舒做 11kW 雙向車載充電機。這部分跟著電動車產量走,台達電交通部門 2026 年第 2 季營收年減 23%。
測試設備:致茂賣交、直流充電樁與車載充電機的自動測試系統。年報寫到,2025 年 800V 高壓測試系統與直流快充測試儀的需求增加。
台股充電樁相關公司各做什麼?
台股相關公司分成設備廠、營運商與測試設備廠。
充電樁台股相關公司
| 公司(代號) | 在產業鏈的角色 | 充電相關重點 |
|---|---|---|
| 台達電(2308) | 交流樁、直流快充、兆瓦級充電;車載充電機 | 全系列充電樁累積出貨逾 300 萬台(2025 年 4 月) |
| 光寶科(2301) | 交流樁、直流快充 | 出貨歐美車廠與充電營運商 |
| 飛宏(2457) | 直流快充、兆瓦級充電(馳諾瓦) | 電動車能源占 33.21%(2025 年) |
| 康舒(6282) | 交流樁、電源模組、直流快充;車載充電機 | 開發 200kW 以上至兆瓦級直流快充 |
| 士電(1503) | 交流樁、直流快充 | 開發 30~360kW 直流快充樁 |
| 華城(1519) | 充電樁製造與營運(EVALUE);變壓器 | EVALUE 720 站、2,500 槍(2026 年 4 月) |
| 中興電(1513) | 充電營運(iCharging);重電 | 國道服務區充電營運(媒體報導) |
| 台泥(1101) | 歐洲快充營運(Atlante);儲能 | 上線加建置中逾 1,300 座充電站 |
| 致茂(2360) | 充電樁與車載充電機測試設備 | 800V 與直流快充測試需求增加 |
資料來源:各公司 2025 年年報、中央社、工商時報
台達電(2308):充電產品涵蓋交流樁、直流快充與兆瓦級充電,年報寫到聚焦高功率快充與重型車輛。2025 年在瑞典、挪威部署 UFC 500,支援電動貨卡充電。8 月營收年增 35.0%,6 月公告說明是 AI 相關產品需求旺盛。
光寶科(2301):交流與直流充電樁已通過歐規與美規安規,出貨給歐美電動車品牌與充電營運商。年報寫到,美國達拉斯工廠就地生產充電樁,高雄二期廠也規劃生產。今年營收成長主要來自 AI 電源,詳見伺服器電源。
飛宏(2457):充電業務由子公司馳諾瓦(Zerova)經營,電動車能源占 2025 年營收 33.21%。年報寫到,2025 年北美需求放緩、同業削價與新品延遲,上半年營收與毛利率明顯下降,下半年回到正軌。產品包括最高 480kW 的直流快充與兆瓦級充電設備。
康舒(6282):做 7~22kW 交流樁、60kW 以上電源模組、200~600kW 直流快充,也做雙向車載充電機。年報寫到,電動動力本部 2025 年營收比 2024 年回落。今年營收成長主要來自 AI 伺服器用的企業用電源。
士電(1503):充電樁列在年報的車輛零件類,已推出交、直流充電樁,並開發 30~360kW 直流快充樁。車輛零件類占 2025 年營收 14.64%,電力配電類占 72.19%;法說會則稱這個部門為電裝品事業。年報預估 2026 年電動車銷售回溫,將帶動充電樁需求。
華城(1519):2021 年把充電營運獨立成華城電能,經營 EVALUE 品牌,自己研發製造、建置與營運。華城電能 2025 年營收約占華城 1.6%(豪享生活自算)。工商時報報導,EVALUE 有 720 站、2,500 槍,今年要上線 8 座以 640kW 為主的快充站。
中興電(1513):以重電設備為主,充電業務用 iCharging 品牌經營。媒體報導,中興電取得國道服務區的充電營運權,並和源點科技合作擴大站點。
台泥(1101):義大利子公司 Atlante 在南歐經營快充網路,上線加建置中逾 1,300 座站。台泥儲能和 Atlante 在法國、義大利、葡萄牙建儲能充電站,至 2026 年 2 月完成 20 座。電力及能源部門占 2025 年營收 16.70%,包含電力、儲能與鋰電池。
致茂(2360):賣交、直流充電樁與車載充電機的自動測試系統。8 月營收年增 156.3%,成長主要來自資料中心電源與 AI 晶片測試,詳見半導體設備。
源點科技(7922):第三方充電營運商,2026 年 5 月 22 日登錄興櫃,詳見上市上櫃興櫃。經濟日報報導,它是第一家登錄興櫃的充電站營運商,3 月底有 135 座 120kW 以上的快充站。
車王電(1533):子公司華德動能做電動巴士,詳見整車代工與機車。媒體報導,車王電是台灣首家取得 VPC 認證的充電樁廠,在近 30 處客運場站裝了超過 200 座直流快充。充電營收沒有單獨揭露,本章不列入比較。
充電樁相關公司的營收與股價比較
下表比較 9 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
充電樁相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 致茂(2360) | +108.4% | +156.3% | +184.3% |
| 台達電(2308) | +41.1% | +35.0% | +91.5% |
| 光寶科(2301) | +26.7% | +25.2% | +76.6% |
| 士電(1503) | +9.5% | -0.4% | +16.9% |
| 中興電(1513) | +4.2% | +8.9% | +15.8% |
| 台泥(1101) | +2.7% | +10.7% | +12.8% |
| 康舒(6282) | +28.9% | +38.5% | +2.9% |
| 華城(1519) | -1.8% | +12.5% | +0.5% |
| 飛宏(2457) | -9.6% | -17.8% | -23.7% |
資料來源:豪享看股票,月營收與還原權息收盤價
源點科技 2026 年 5 月才登錄興櫃,沒有 2025 年底的股價,不列入比較。
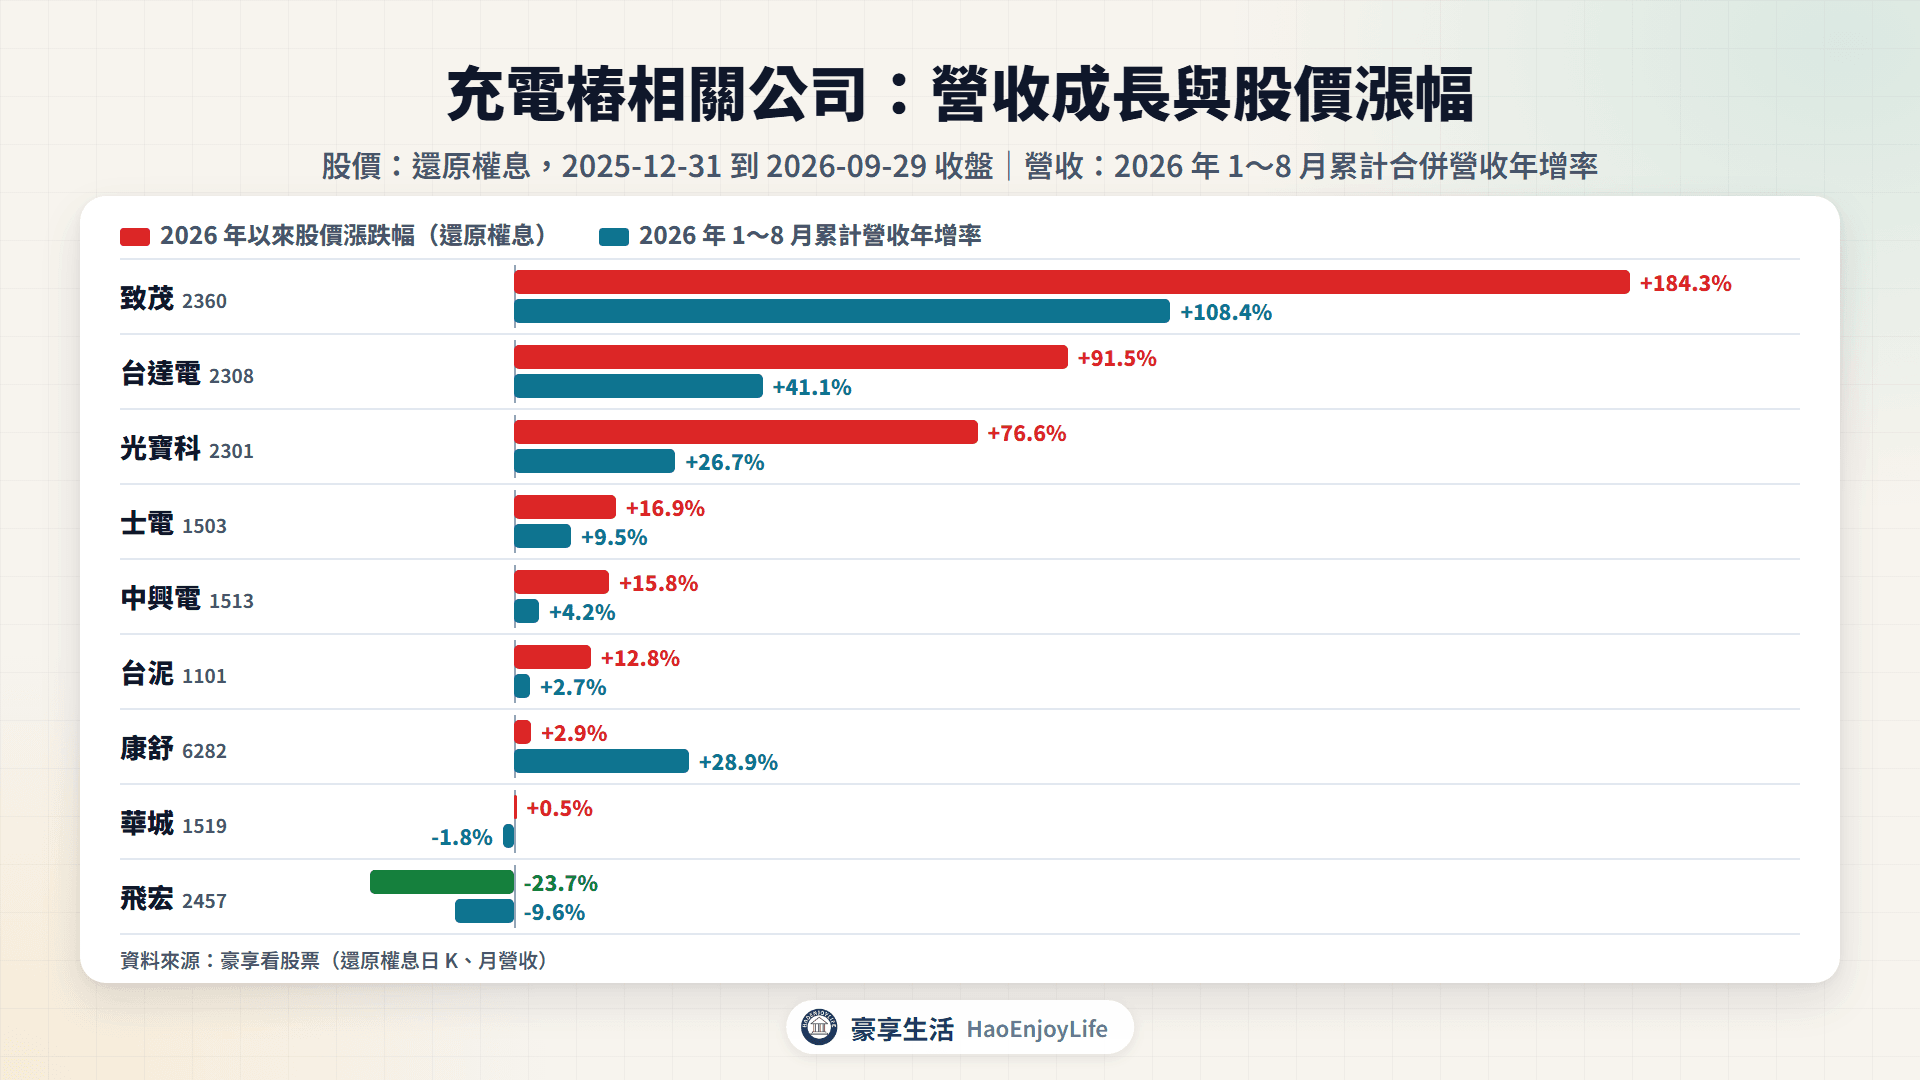
- 營收與股價都大幅成長:致茂、台達電、光寶科,營收年增 27%~108%,股價上漲 77%~184%。三家的成長主要來自 AI 電源與測試,充電營收沒有單獨揭露。
- 營收成長、股價持平:康舒營收年增 28.9%,股價上漲 2.9%。
- 重電與營運公司:士電、中興電、台泥營收年增 3%~10%,股價上漲 13%~17%。華城營收年減 1.8%,股價上漲 0.5%。
- 營收與股價都下滑:飛宏營收年減 9.6%,股價下跌 23.7%;8 月單月營收年減 17.8%。飛宏是充電占比最高的一家,電動車能源占 2025 年營收 33.21%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。這幾家的充電營收占比大多不高,比較時要先看營收是哪個部門帶動。
最近誰在切入充電樁?
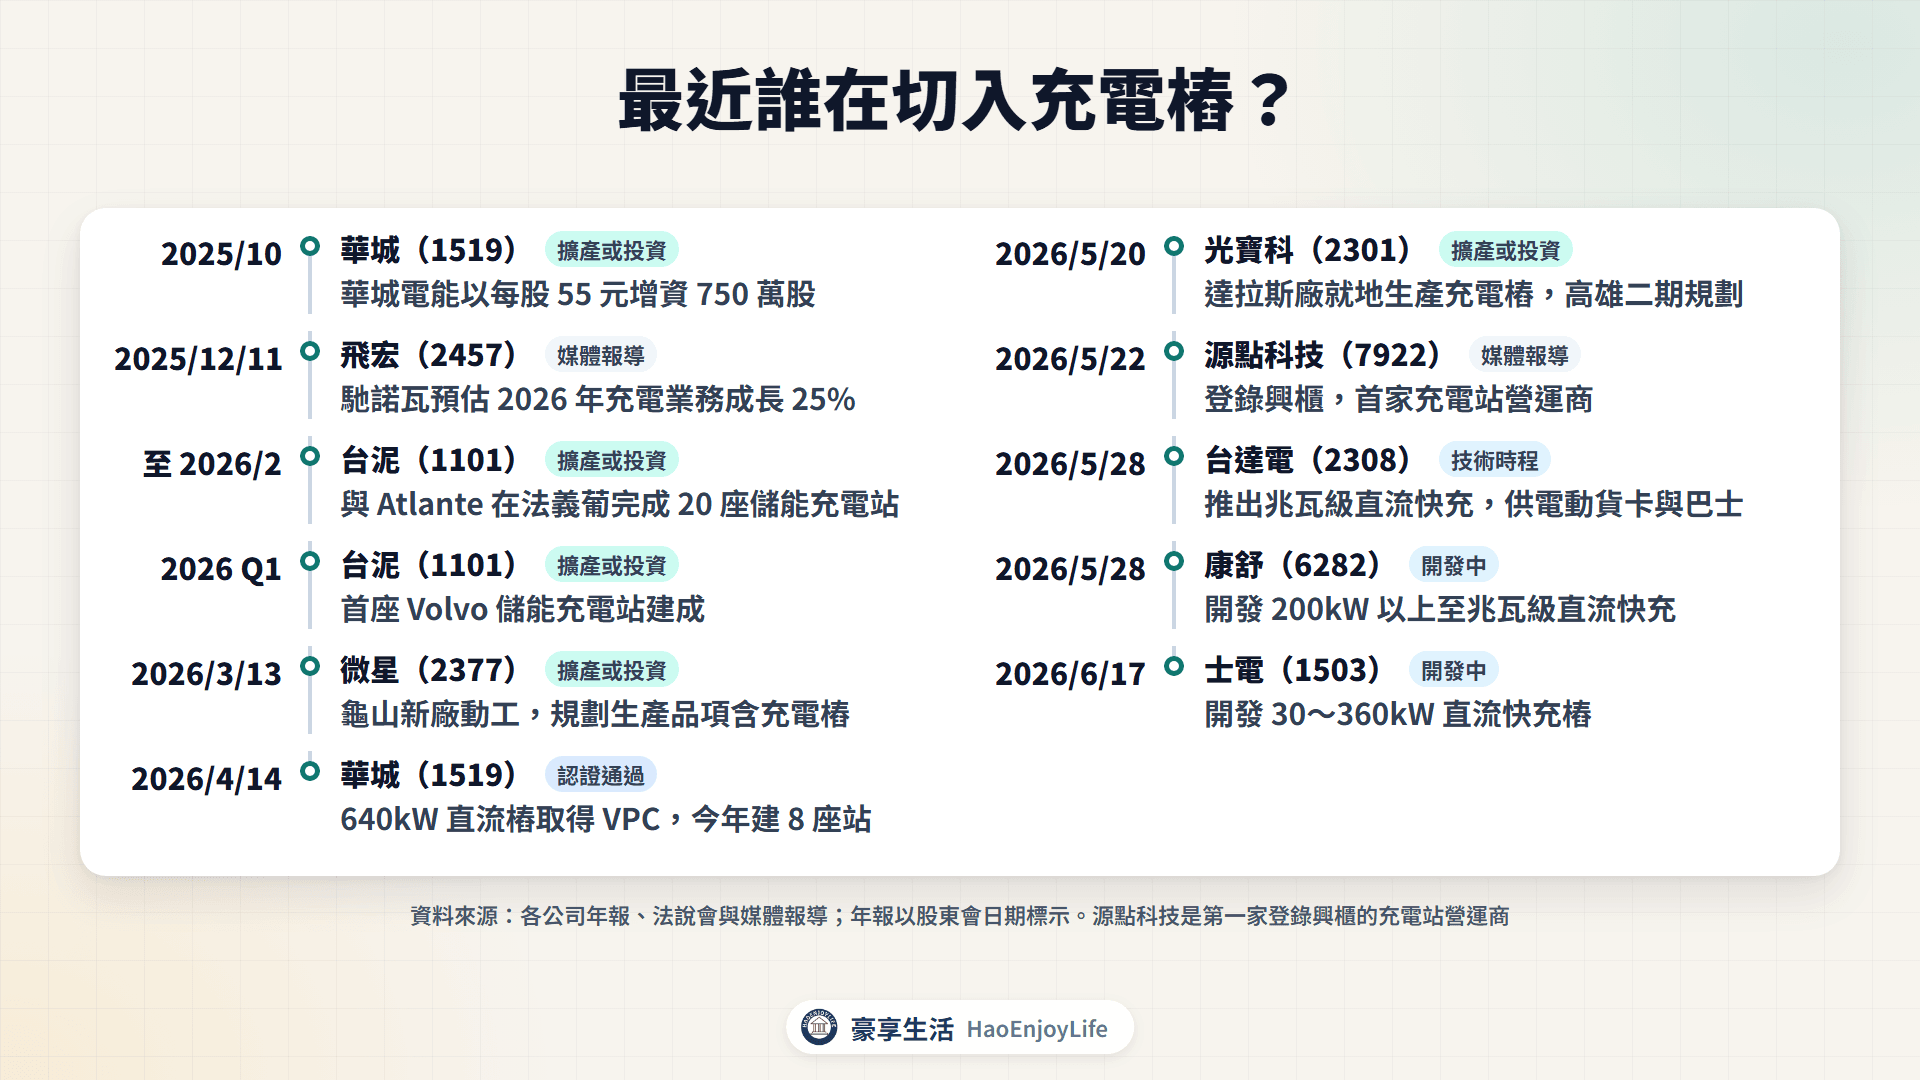
2025 年下半年以來,資本市場出現第一家登錄興櫃的充電營運商源點科技。其他動態多是既有廠商推出高功率產品、增資建站或在海外擴產。
充電樁最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-10 | 華城 | 華城電能以每股 55 元增資 750 萬股 | 擴產(年報) |
| 2025 下半年~2026-02 | 台泥 | 與 Atlante 在法義葡完成 20 座儲能充電站 | 擴產、已營運(年報) |
| 2025-12-11 | 飛宏 | 馳諾瓦預估 2026 年充電業務成長 25% | 公司說法(媒體報導) |
| 2026 第 1 季 | 台泥 | 首座 Volvo 儲能充電站建成 | 已營運(年報) |
| 2026-03-13 | 微星 | 龜山新廠動工,規劃生產品項含充電樁 | 擴產計畫(法說) |
| 2026-04-14 | 華城 | 640kW 直流樁取得 VPC,今年建 8 座站 | 新產品(媒體報導) |
| 2026-05-20 | 光寶科 | 達拉斯廠就地生產充電樁,高雄二期廠規劃生產 | 擴產計畫(年報) |
| 2026-05-22 | 源點科技 | 登錄興櫃,首家充電站營運商 | 新掛牌(媒體報導) |
| 2026-05-28 | 台達電 | 推出兆瓦級直流快充,供電動貨卡與巴士 | 已推出(年報) |
| 2026-05-28 | 康舒 | 開發 200kW 以上至兆瓦級直流快充 | 研發中(年報) |
| 2026-06-17 | 士電 | 開發 30~360kW 直流快充樁 | 產品開發(年報) |
資料來源:各公司年報、法說會與媒體報導;年報以股東會日期標示
充電樁未來怎麼發展?
充電樁的發展方向是更高功率、雙向充放電與搭配儲能。
- 功率繼續提高:IEA 在現行政策情境下,預估全球公共充電樁平均功率 2035 年接近 65kW。華城電能已推出 640kW 直流樁。
- 電動卡車與巴士:兆瓦級充電給重型車用,台達電在北歐部署貨卡充電。飛宏的兆瓦級設備支援 1,500~3,000A 電流,康舒也在開發。
- 雙向充放電(V2G):飛宏、康舒、台達電都有雙向產品,讓電動車在停電或尖峰時把電送回電網或家裡。
- 充電加儲能:台泥、飛宏都推出充電結合儲能的方案,緩解電網容量不足。
追蹤充電樁產業,可以看 4 個指標:
- 交通部公共充電樁統計:總槍數、快充比例與車樁比。
- 電動車登記數與市售比:和 2030 年 30% 的目標比較。
- 飛宏月營收:充電占比最高,比較能反映充電設備景氣,詳見月營收怎麼看。
- 營運商站點與損益:華城電能、源點科技的站點數,以及虧損是否收斂。
充電樁有哪些產業風險?
- 補貼與政策變動:飛宏、康舒年報都提到,北美充電樁需求受政策變動影響而放緩。
- 價格競爭:飛宏提到同業削價去化庫存,士電年報提到中國與印度廠商的低價競爭。
- 電網與用地限制:TrendForce 指出土地與電網規劃限制建置速度,高功率充電站還要等台電送電。
- 營運商獲利:建站要先投入,收入跟著電動車數量慢慢增加,華城電能 2025 年仍虧損。
- 車市波動:2025 年台灣汽車市場衰退 9%,華城電能的營收和車市高度連動。
- 規格汰換:充電標準與功率規格更新快,營運商的舊設備可能提早汰換。
- 題材與營收落差:台達電、光寶科、致茂今年的成長主要來自 AI,充電營收占比不高或沒有揭露。
常見問題
Q1:交流充電樁和直流快充樁差在哪?
交流樁送交流電,由車上的車載充電機轉成直流,功率多在 22kW 以下。直流快充在樁內轉成直流,功率可達數百 kW,充電時間比較短。
Q2:台灣有多少公共充電樁?
媒體引述交通部統計,2026 年 7 月底全國公共充電樁 16,280 槍,其中快充 4,188 槍。整體車樁比 9.2:1,優於歐盟建議的 10:1。
Q3:充電樁概念股有哪些?
台股相關公司有台達電、光寶科、飛宏、康舒、士電、華城、中興電、台泥與致茂,興櫃另有源點科技。其中充電營收占比最高的是飛宏。
Q4:充電樁和重電股有什麼關係?
大型快充站要向台電申請高壓用電,需要變壓器與配電盤。華城、士電、中興電同時做重電設備與充電業務,重電仍是它們主要的營收來源。
延伸閱讀
- 車用電子與連接器:線束、連接器與 ADAS 的台股相關公司
- 電動車電池:電池芯、電池模組與 BMS
- 重電與電力:變壓器缺貨原因與重電公司
- 功率半導體:碳化矽等電源元件
- 月營收怎麼看:用月營收追蹤設備景氣
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0