 里奇豪
投資是把現在不用的錢,放進能產生現金流或會增值的資產,換取未來更多的錢。報酬主要來自企業獲利(股利與成長)、利息與資產增值;代價是結果不確定,本金可能虧損。
投資和儲蓄的差別在本金有沒有保障;和投機、賭博的差別,在報酬從哪裡來、期望值是正是負。投資賺的是資產創造的價值,投機賭的是短期價格變化,賭博扣掉抽成後,平均拿回的錢比投入的少。
延伸閱讀:股票是什麼
投資的定義是什麼?
投資有 3 個要素:現在先不花這筆錢、把錢放進資產、用時間換取報酬。報酬事前無法確定,所以投資一定伴隨風險。
- 放棄現在的消費:投資的錢,是現在先不花的錢。這筆錢要放得夠久,不會因為臨時要用而被迫賣出。
- 放進能產生報酬的資產:例如股票、債券、基金與不動產。資產的價值,來自它未來能帶來的現金流。
- 時間與不確定性:報酬要經過一段時間才會出現,金額事前無法確定,也可能是負的。
葛拉漢(Benjamin Graham)是價值投資的代表人物。他在《智慧型股票投資人》中定義,投資要經過透徹的分析,本金相對安全,報酬也要合理。不符合這些條件的操作,他歸為投機。
投資報酬從哪裡來?
投資的長期報酬,主要來自企業賺的錢、借款人付的利息,以及資產本身的增值。價差是這些價值反映在價格上的結果,短期則受供需與情緒影響。
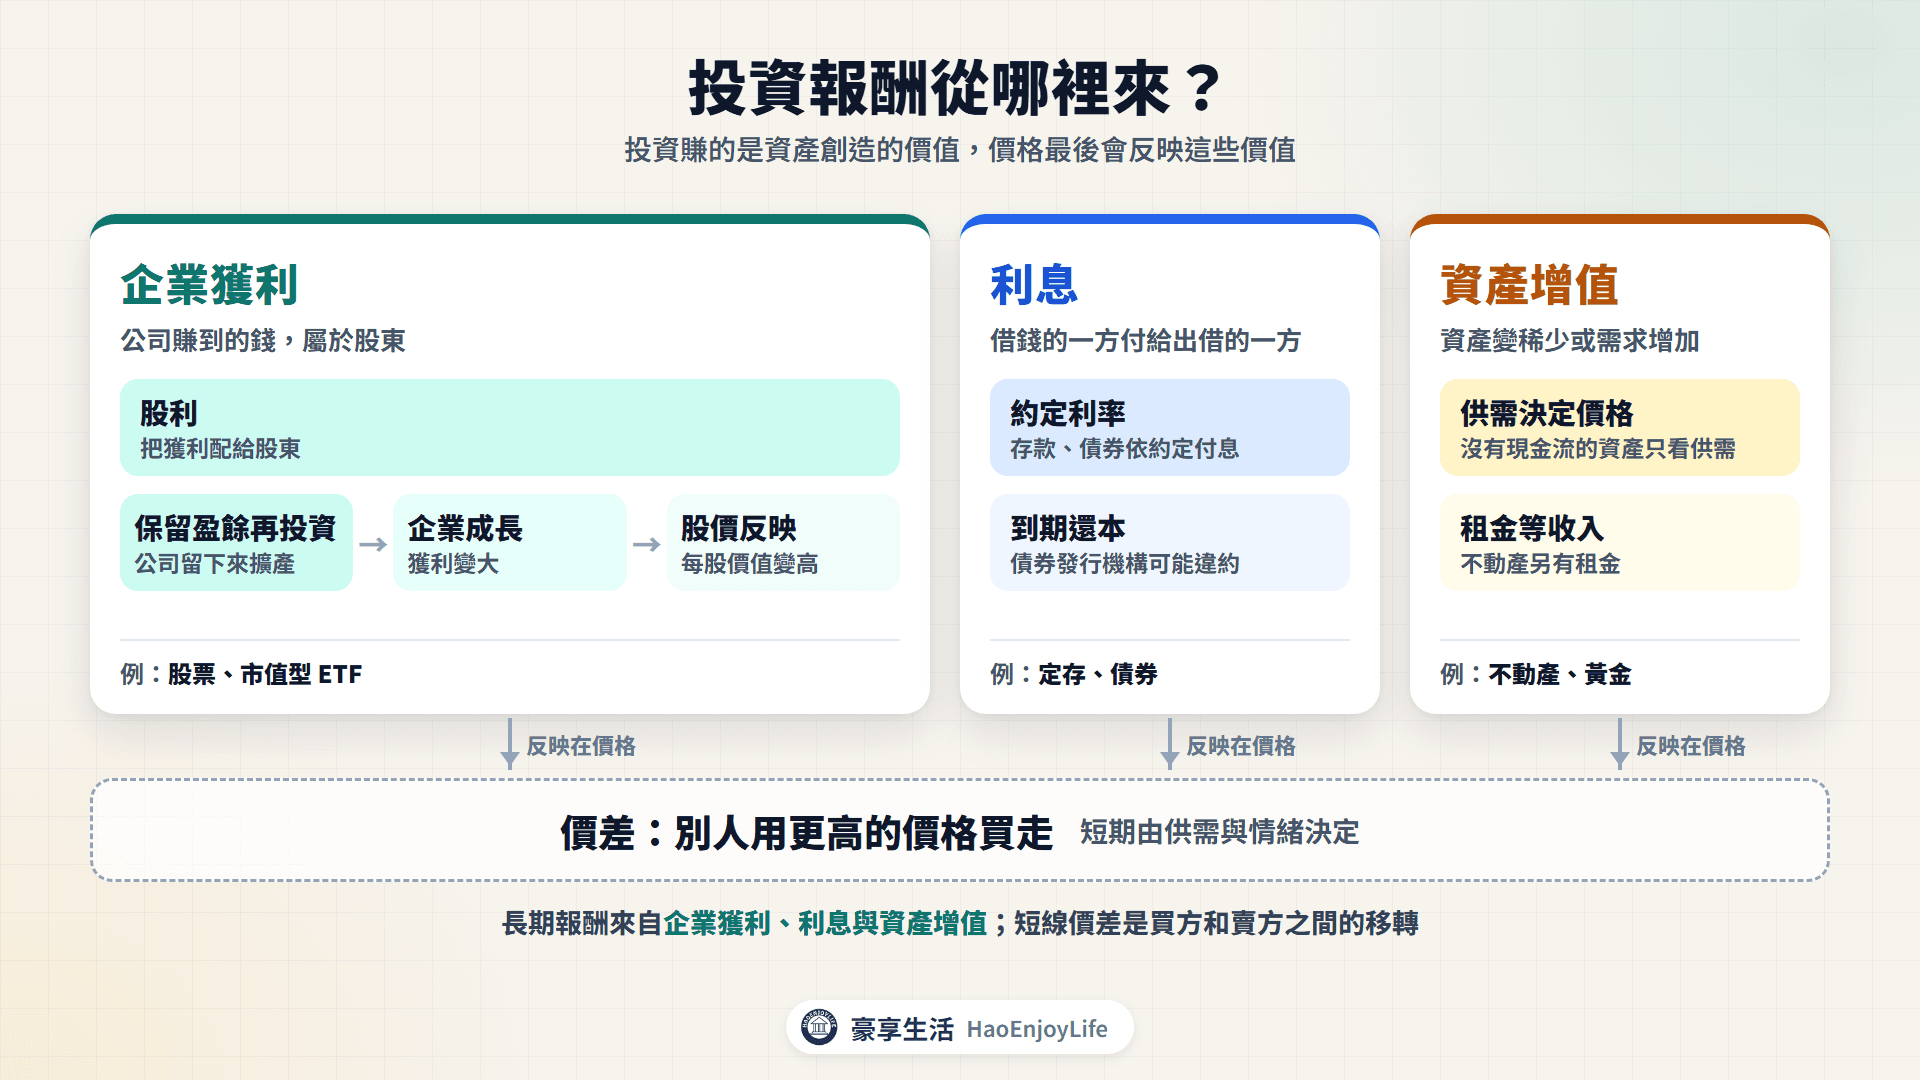
投資報酬的 5 種來源
| 報酬來源 | 錢從哪裡來 | 例子 | 不保證的地方 |
|---|---|---|---|
| 股利 | 企業把獲利分配給股東 | 中華電 10 年含息報酬比價格報酬多 63.0 個百分點 | 獲利衰退時可能減少或不配 |
| 企業成長 | 企業把盈餘留下再投資,獲利變大 | 台積電 10 年價格上漲 1,258.9% | 成長不如預期,股價可能下跌 |
| 利息 | 借錢的一方付給出借的一方 | 五大銀行一年期定存 1.700% | 債券發行機構可能違約 |
| 資產增值 | 資產變稀少或需求增加 | 不動產、黃金 | 沒有現金流,價格只看供需 |
| 價差 | 別人用更高的價格買走 | 任何可以交易的資產 | 短期由供需與情緒決定 |
資料來源:豪享看股票(2016 年 9 月底到 2026 年 9 月底)、中央銀行(2026 年 9 月)
股利和股價上漲,哪一個貢獻比較大?
要看公司的類型。成熟、穩定配息的公司,報酬有一大半來自股利;快速成長的公司,報酬主要來自獲利變大帶動的股價上漲。
以 2016 年 9 月底到 2026 年 9 月底為例,比較只算價格的報酬,和把股利再投入的含息報酬:
10 年的價格報酬與含息報酬
| 代號 | 名稱 | 價格:期初→期末 | 價格報酬 | 含息報酬 |
|---|---|---|---|---|
| 2412 | 中華電 | 110.5 → 143.5 元 | +29.9% | +92.9% |
| 0050 | 元大台灣50 | 17.74 → 112.05 元 | +531.7% | +762.6% |
| 2330 | 台積電 | 182.5 → 2,480 元 | +1,258.9% | +1,637.9% |
資料來源:豪享看股票(原始收盤價、還原權息收盤價);0050 期初價格已依 2025 年 1 拆 4 換算
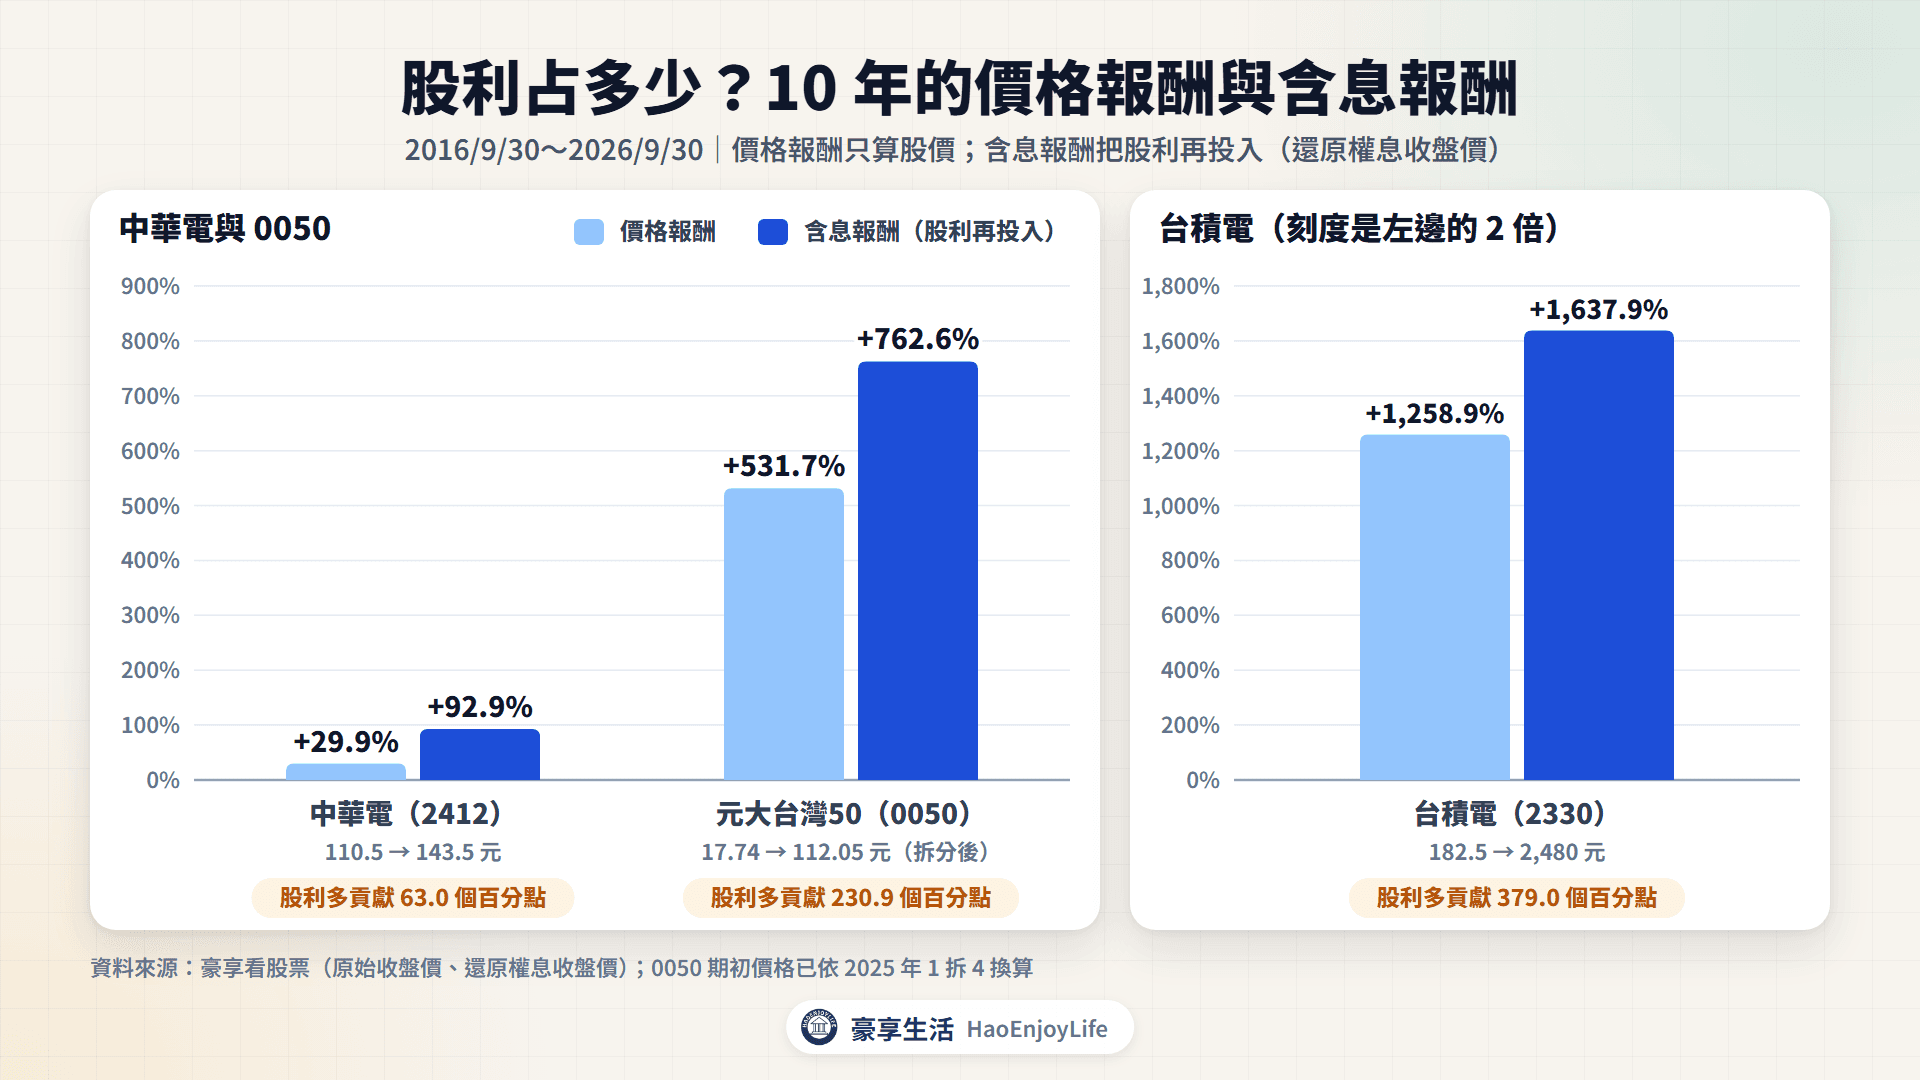
- 中華電:價格只漲 29.9%,含息是 92.9%。報酬的一大半來自股利。
- 台積電:價格上漲 1,258.9%,占含息報酬的大部分。報酬主要來自企業獲利成長。
- 0050:持有一籃子公司,兩種來源都有;股利再投入多出 230.9 個百分點。
股利再投入怎麼計算、領出來和再投入差多少,詳見存股複利怎麼算。
價差和企業獲利差在哪?
企業獲利是新創造出來的價值,持有的人一起分享。短線價差則是買方與賣方之間的移轉:你賺到的價差,通常是另一個人少賺或賠掉的部分。
諾貝爾經濟學獎得主夏普(William Sharpe)在 1991 年的論文指出:扣除成本前,主動交易者整體的平均報酬等於市場報酬。扣掉手續費與稅之後,整體平均就低於市場。
常見的投資工具各賺什麼?
不同工具的報酬來源不同,風險也不同。先看懂工具賺的是哪一種報酬,才知道要承擔什麼風險。
常見投資工具的報酬與風險
| 工具 | 主要報酬 | 主要風險 | 詳見 |
|---|---|---|---|
| 股票 | 股利、企業成長 | 獲利衰退、公司倒閉下市 | 股票是什麼 |
| 市值型 ETF | 一籃子公司的股利與成長 | 跟著大盤一起下跌 | 市值型ETF是什麼 |
| 債券 | 利息 | 利率上升時價格下跌、發行機構違約 | 債券是什麼 |
| REITs | 租金等收入的配息 | 利率上升、承租人退租 | REITs怎麼賺錢 |
| 黃金 | 價格增值 | 沒有利息與股利,價格只看供需 | 黃金怎麼買 |
| 期貨、選擇權 | 價差 | 保證金交易,虧損可能超過本金 | 台指期是什麼 |
資料來源:本站各工具專文(右欄連結)
期貨與選擇權本身不產生企業獲利。扣掉成本前,一方賺到的就是另一方賠掉的,所以多半用來避險或短期交易,而不是長期累積報酬。
投資報酬率怎麼算?
報酬率是賺到的錢除以投入的錢。賺到的錢包括賣出時的價差、持有期間領到的股利或利息,還要扣掉手續費與稅。
報酬率 =(賣出拿回的錢+領到的股利或利息 − 投入的錢)÷ 投入的錢
假設投資人阿豪用每股 100 元,買進 1 張(1,000 股)豪享公司。持有 1 年領到現金股利每股 4 元,再以每股 108 元賣出:
豪享公司 1 張的報酬試算
| 項目 | 金額 | 說明 |
|---|---|---|
| 買進投入 | 100,142.5 元 | 100,000 元+手續費 142.5 元 |
| 賣出拿回 | 107,522.1 元 | 108,000 元-手續費 153.9 元-證交稅 324 元 |
| 現金股利 | 4,000 元 | 每股 4 元 × 1,000 股 |
| 淨賺 | 11,379.6 元 | 107,522.1+4,000-100,142.5 |
| 報酬率 | 約 11.4% | 不計成本是 12.0%:價差 8%、股利 4% |
資料來源:本文試算;手續費以牌告費率 0.1425% 計算、證交稅 0.3%,不計手續費折扣、股利匯費與所得稅
這筆報酬有 3 個部分:價差 8%、股利 4%,成本約吃掉 0.6 個百分點。手續費折扣與低消怎麼算,詳見股票交易成本怎麼算。持有超過 1 年,要換算成年化報酬率才能比較,算法見存股複利怎麼算。
投資和儲蓄差在哪?
儲蓄是把錢存進銀行,本金在存款保險範圍內有保障,利率事先約定。投資不保本,報酬可能比存款高,也可能虧損。
儲蓄與投資比較
| 項目 | 儲蓄(存款) | 投資 |
|---|---|---|
| 本金 | 同一家銀行新台幣與外幣存款,本金加利息合計最高保障 300 萬元 | 不保本,可能虧損 |
| 報酬 | 利率事先約定,例如五大銀行一年期定存 1.700% | 不固定,可能比存款高或低 |
| 帳面價值 | 不會下跌 | 每天隨價格變動 |
| 主要風險 | 利率低於通膨時,購買力下降 | 價格下跌、公司倒閉、看錯方向 |
| 適合的錢 | 緊急預備金、5 年內要用的錢 | 5 年以上用不到的閒錢 |
資料來源:中央存款保險公司(查證日 2026-10-18)、中央銀行五大銀行存放款利率歷史資料(2026 年 9 月)
股票、基金、ETF、債券與黃金存摺都不是存款。中央存款保險公司說明,這些商品就算標榜保本,也不受存款保險保障,詳見外幣定存怎麼算。
兩者不是二選一。常見的做法是先用儲蓄備好緊急預備金,再把長期用不到的錢拿去投資。
投資、投機、賭博差在哪?
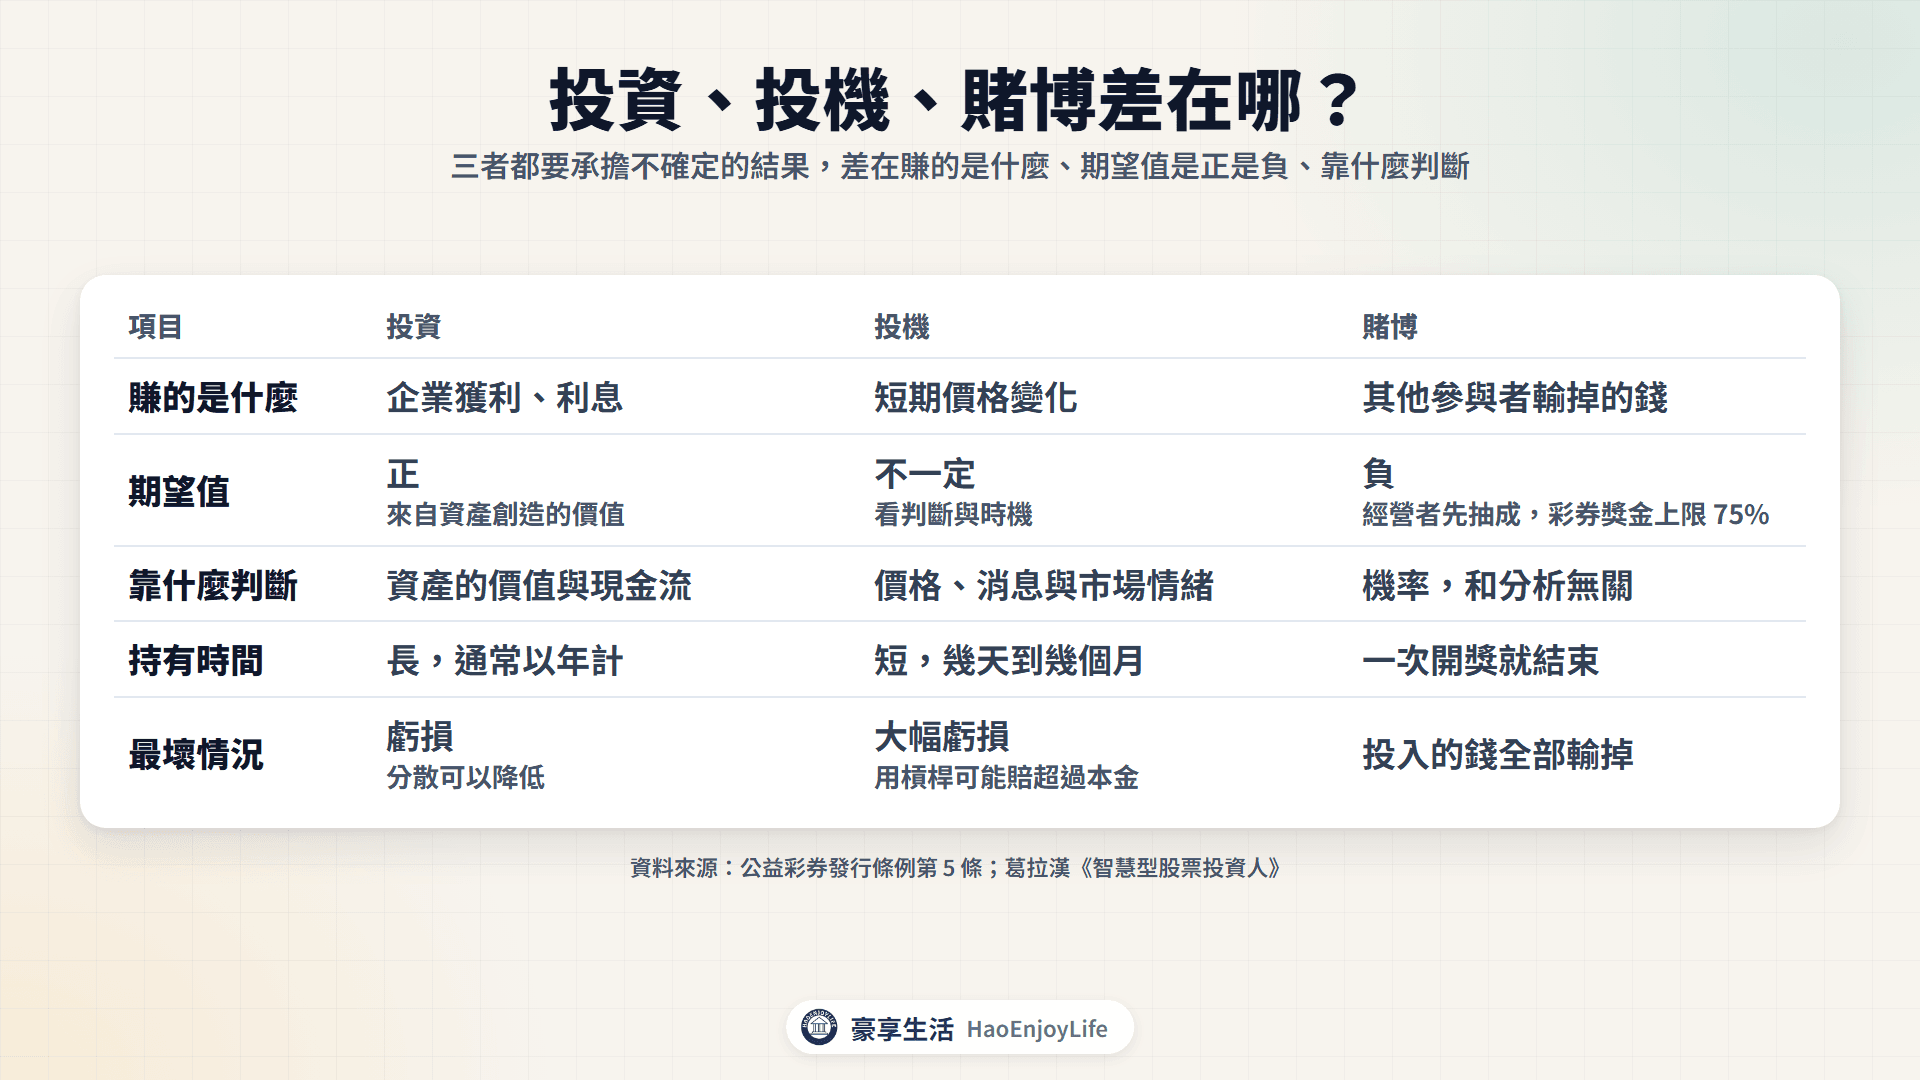
三者都要承擔不確定的結果,差別在 3 件事:賺的是什麼、期望值是正是負、靠什麼判斷。期望值是每種結果的報酬乘上發生機率再加總,代表平均下來每次能拿回多少。
投資、投機、賭博比較
| 項目 | 投資 | 投機 | 賭博 |
|---|---|---|---|
| 賺的是什麼 | 企業獲利、利息 | 短期價格變化 | 其他參與者輸掉的錢 |
| 期望值 | 正,來自資產創造的價值 | 不一定,看判斷與時機 | 負,經營者先抽成 |
| 靠什麼判斷 | 資產的價值與現金流 | 價格、消息與市場情緒 | 機率,和分析無關 |
| 持有時間 | 長,通常以年計 | 短,幾天到幾個月 | 一次開獎就結束 |
| 最壞情況 | 虧損,分散可以降低 | 大幅虧損,用槓桿可能賠超過本金 | 投入的錢全部輸掉 |
資料來源:公益彩券發行條例第 5 條;葛拉漢《智慧型股票投資人》
賭博的期望值為什麼是負的?
經營者會先拿走一部分,剩下的才分給中獎的人。公益彩券發行條例第 5 條規定,獎金支出不得超過券面總金額的 75%(經主管機關核准者除外)。
以全體購買者平均,每買 100 元彩券,拿回的獎金不超過 75 元。大樂透要從 01~49 選 6 個號碼,6 個全中的組合只有 1 種,頭獎機率是 1/13,983,816。
彩券有人中頭獎,但參與的人越多、次數越多,整體的結果越接近期望值,也就是平均虧損。
投機一定不好嗎?
不一定。投機是用較高的風險,換取短期價格變化的機會;市場上有投機者,想買賣的人才比較容易成交。
問題出在把投機當成投資。常見的情況有 3 種:
同一檔股票,可以是投資也可以是投機
分辨的關鍵是方法,不是工具。假設投資人阿豪、他的姊姊和同事都買了股票:
- 阿豪:每月定期定額買市值型 ETF,打算放 20 年,報酬來自成分股的獲利。這是投資。
- 阿豪的姊姊:研究一家公司的財報與估值,認為獲利會成長,買進後設好看錯時的處理方式。這也是投資。
- 阿豪的同事:聽朋友說某檔題材股下週會漲,借錢買進,想一週內賣掉。這是投機,而且借錢放大了最壞情況。
買之前可以先問自己 4 個問題:
- 這筆報酬從哪裡來?
- 預計持有多久,為什麼?
- 最壞情況會虧多少,我承受得起嗎?
- 看錯的時候,我要怎麼處理?
4 題都答得出來,比較接近投資;答不出來,比較像是在賭價格。
時間和複利怎麼放大報酬?
複利是把賺到的報酬留在帳戶裡繼續投資,下一期的報酬就算在更大的本金上。時間越長、報酬率越高,效果越明顯。
假設投資人阿豪有 100 萬元,分別用 3 種固定的年報酬率放 10 到 30 年:
100 萬元的複利試算(萬元)
| 年報酬率 | 10 年 | 20 年 | 30 年 | 翻倍約幾年(72 法則) |
|---|---|---|---|---|
| 1.7%(一年期定存) | 118.4 | 140.1 | 165.8 | 42.4 年 |
| 4%(假設) | 148.0 | 219.1 | 324.3 | 18.0 年 |
| 6%(假設) | 179.1 | 320.7 | 574.3 | 12.0 年 |
資料來源:本文試算;1.7% 為中央銀行公布的 2026 年 9 月五大銀行一年期定存固定利率,假設 30 年不變;不計稅
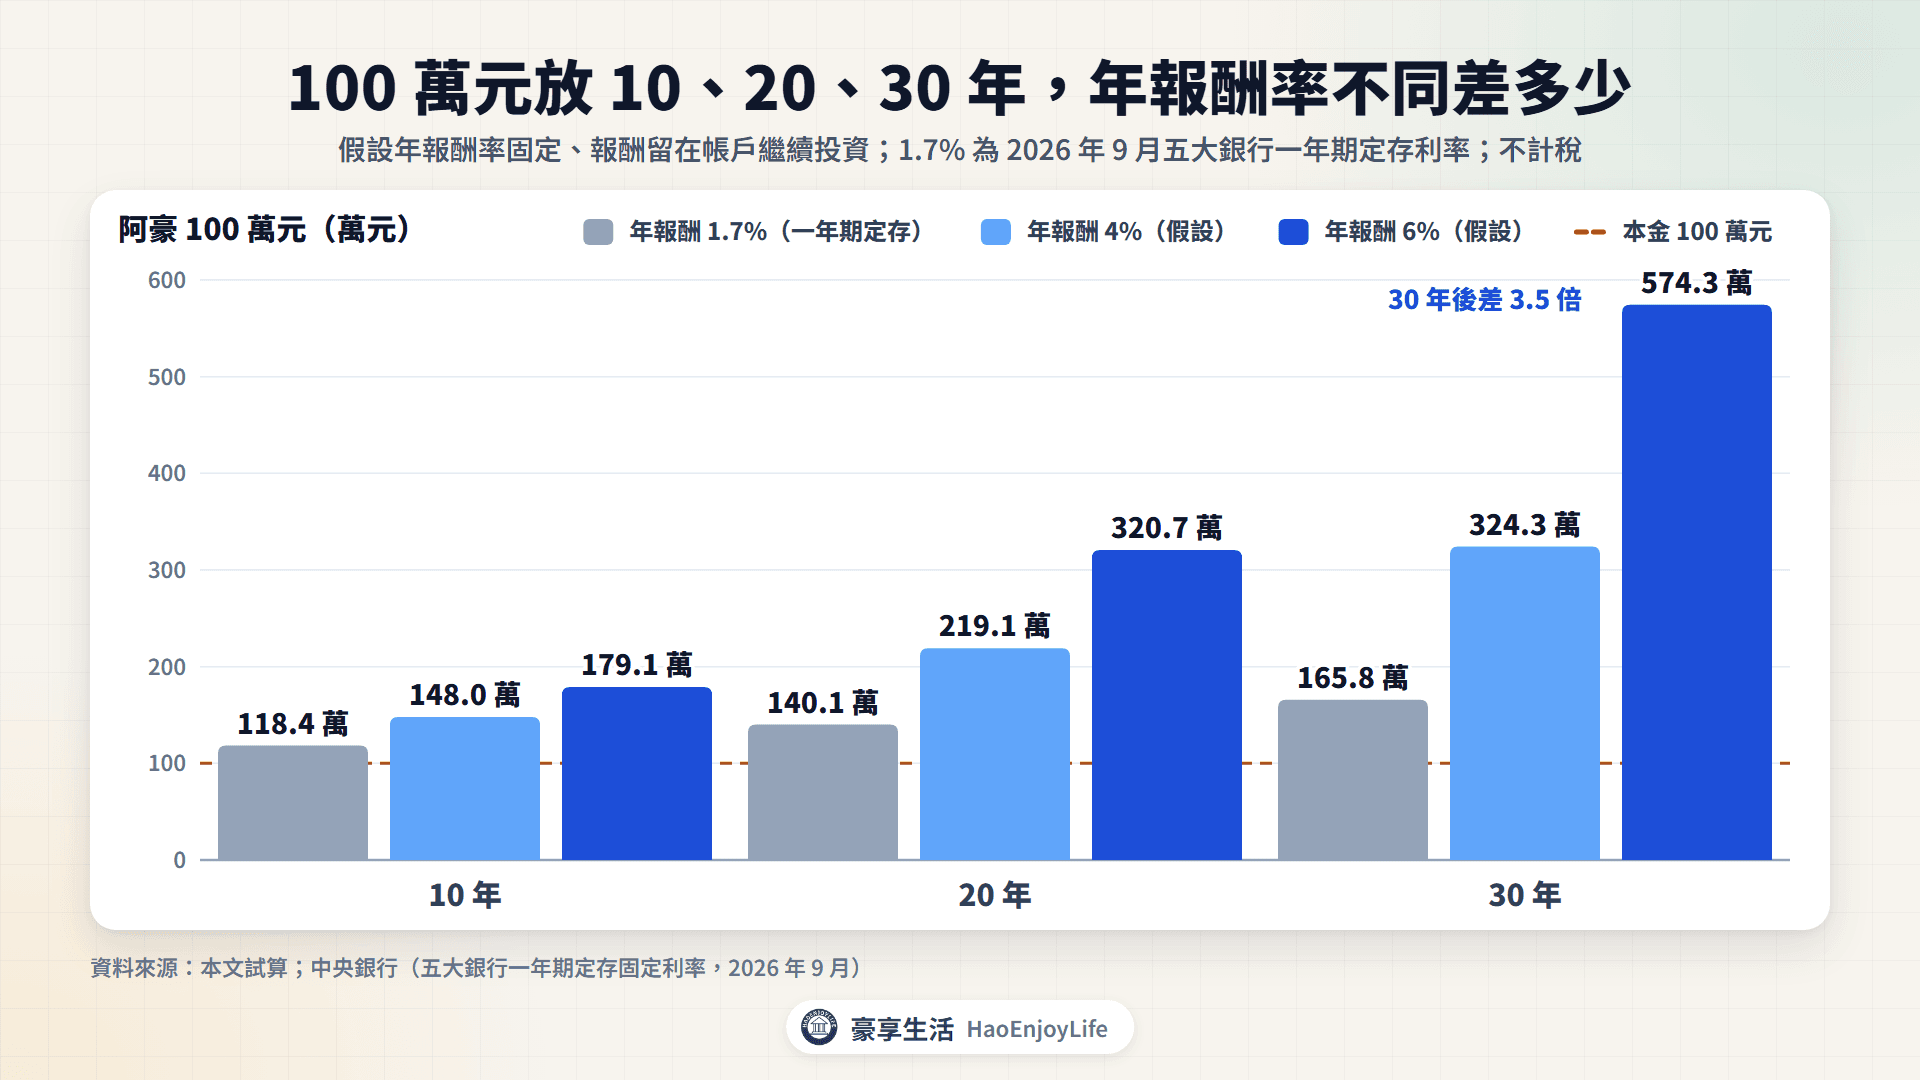
- 72 法則:用 72 除以年報酬率,可以估算翻倍要幾年。年報酬率 6% 約 12 年翻倍,1.7% 要 42 年以上。
- 報酬率的差距會被時間放大:第 10 年,6% 比 1.7% 多 60.7 萬元;到第 30 年,6% 的結果是 1.7% 的 3.5 倍。
表中的 4%、6% 是假設的固定報酬,真實市場每年有漲有跌。每月投入的試算與試算表公式,詳見存股複利怎麼算。
持有時間越長,虧損的機率越低嗎?
以 0050 的歷史資料來看,持有越久,最後虧損的情況越少。下表把 2006 年 5 月 30 日以來的每個交易日都當成一次買進日,計算持有 1 年、5 年、10 年後的結果:
0050 持有不同年數的結果(含息)
| 持有年數 | 試算次數 | 最後虧損的比例 | 最差年化報酬 | 年化報酬中位數 |
|---|---|---|---|---|
| 1 年 | 4,755 次 | 24.8% | -53.9% | 14.1% |
| 5 年 | 3,788 次 | 2.9% | -3.3% | 11.1% |
| 10 年 | 2,564 次 | 0% | 4.9% | 11.7% |
資料來源:豪享看股票(還原權息收盤價);資料到 2026 年 9 月 30 日,賣出日遇非交易日用下一個交易日
- 持有 1 年:約每 4 次就有 1 次虧損,最差是 2007 年 10 月 26 日買進、1 年後虧損 53.9%。
- 持有 10 年:這段資料裡沒有虧損,最差的一次是 2007 年 10 月 3 日買進,年化 4.9%。
這是 0050 一檔、20 年的歷史,不代表其他標的或未來也一樣。加權指數不含股利時,持有 10 年仍有虧損的例子,詳見投資風險有哪些。
不投資也有風險嗎?
有,就是通膨風險。物價上漲時,同樣的錢能買的東西變少;存款利率追不上通膨,帳面金額變多,購買力卻減少。
主計總處的消費者物價指數(CPI),2016 年 9 月是 96.19,2026 年 9 月是 112.82。10 年物價上漲 17.3%,平均每年約 1.61%。拉長到 20 年,2006 年 9 月的 85.33 到 2026 年 9 月,物價上漲 32.2%。
CPI 怎麼編、實質利率怎麼算,詳見通膨是什麼。
假設投資人阿豪在 2016 年 9 月底有 100 萬元,用 3 種方式放到 2026 年 9 月底:
2016 年的 100 萬元,10 年後的帳面金額與購買力
| 放法 | 2026 年 9 月帳面金額 | 換算成 2016 年的購買力 |
|---|---|---|
| 放在家裡(現金) | 100.0 萬元 | 85.3 萬元 |
| 一年期定存,每年 9 月底本利續存 | 112.7 萬元 | 96.1 萬元 |
| 0050,股利再投入 | 862.6 萬元 | 735.4 萬元 |
資料來源:行政院主計總處消費者物價指數、中央銀行五大銀行存放款利率歷史資料、豪享看股票(還原權息收盤價);購買力=帳面金額 ÷(112.82 ÷ 96.19),不計稅與手續費
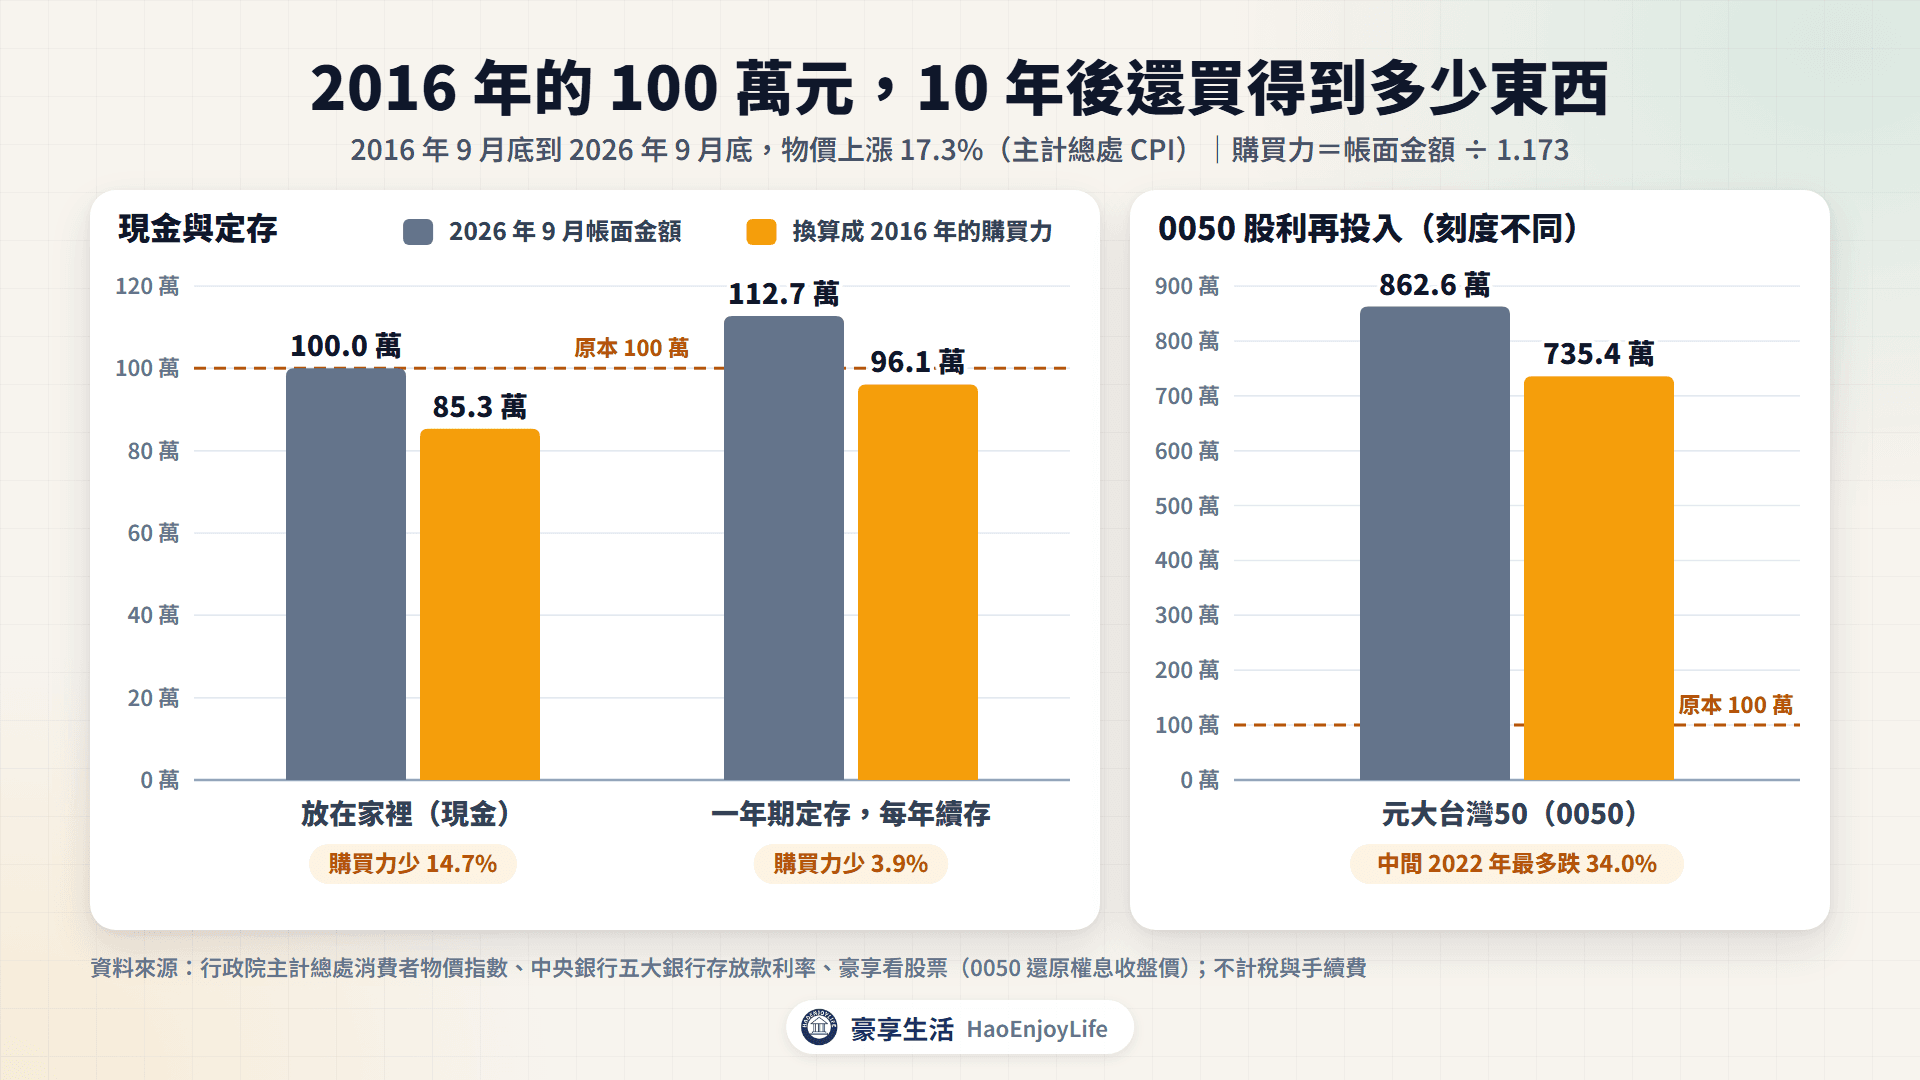
- 現金:帳面不變,能買的東西少了 14.7%。
- 定存:這 10 年的一年期定存利率在 0.769% 到 1.700% 之間,平均每年約 1.20%。利息追不上物價每年 1.61% 的漲幅,帳面多了 12.7 萬元,購買力仍少了 3.9%。
- 0050:這 10 年是漲幅較大的一段,中間 2022 年最多下跌 34.0%。持有 10 年的年化報酬中位數是 11.7%,比這 10 年的 24.0% 低很多。
短期也一樣。比對主計總處與中央銀行的資料,2021 年 1 月到 2026 年 9 月共 69 個月。其中有 56 個月,CPI 年增率高於一年期定存利率。
補充:假設每年通膨 2%,72 ÷ 2 = 36,大約 36 年購買力減半;30 年後的 100 萬元,購買力約等於現在的 55.2 萬元。
開始投資前要先準備什麼?
先把不能虧的錢和能放很久的錢分開,再開始投資。以下 5 件事依序確認:
- 備好緊急預備金:通常是 3 到 6 個月的生活費,放在隨時能動用的存款,詳見投資風險管理怎麼做。
- 先還高利率的債:信用卡循環利率上限是年利率 15%,高於多數投資的長期報酬。詳見信用卡循環利息怎麼算。
- 只用 5 年以上用不到的錢:3 到 5 年內就要用的錢,不該全壓在股票。
- 知道報酬從哪裡來:說得出自己買的是什麼、靠什麼賺錢。
- 把規則寫下來:目標、買什麼、買多少、看錯怎麼辦,詳見投資框架怎麼建立。
重點整理
- 投資是把現在不用的錢放進資產,報酬來自股利、企業成長、利息與資產增值。
- 儲蓄的本金在 300 萬元內受存款保險保障;投資不保本,報酬也不固定。
- 投資賺資產創造的價值,投機賭短期價格,賭博扣掉抽成後期望值為負。
- 定存利率低於通膨時購買力會減少:2016 年的 100 萬元定存 10 年,購買力約 96.1 萬元。
常見問題
Q1:投資要多少錢才能開始?
台股可以買零股,1 股就能買。以 0050 為例,2026 年 9 月 30 日收盤 112.05 元。買 1 股約 112 元,另外要付手續費,最低收費依各證券商規定。
Q2:投資和理財差在哪?
理財是管理整體的收入、支出、儲蓄、保險與負債,投資是其中讓錢長大的一部分。通常先做好收支、預備金與保障,再把長期用不到的錢拿去投資。
Q3:買 ETF 就一定是投資嗎?
不一定,要看工具和方法。市值型 ETF 長期持有,報酬來自成分股的獲利;槓桿型 ETF 每天重新平衡,比較適合短期使用。長期報酬可能偏離倍數的原因,詳見槓桿型與反向型ETF是什麼。
Q4:長期投資就不會虧錢嗎?
不保證。0050 在 2008 年含息下跌 43.4%;個股還可能下市,本金歸零。拉長時間能降低買在高點的影響,但不會讓風險消失。
延伸閱讀
- 投資風險有哪些?波動、最大回撤與風險承受度怎麼看:用加權指數、0050 與個股的歷史資料看風險
- 存股複利怎麼算?72 法則、股利再投入與每月存多少:每月投入的複利試算與試算表公式
- 通膨是什麼?CPI、核心CPI、PCE與股票債券的關係:CPI 怎麼編,存款的實質報酬怎麼算
- 股票是什麼?股東權利、兩種獲利方式與投資風險一次看懂:買股票買到的是什麼
註:中華電、台積電、0050 的報酬,以及定存續存與購買力換算,為豪享生活依豪享看股票還原權息收盤價、中央銀行五大銀行利率與主計總處 CPI 計算。
免責聲明:本文僅為個人經驗分享與觀念整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0